在偿二代二期与新会计准则的双重考验下,险企偿付能力正迎来一场“大考”。
目前,已有72家寿险公司和87家财险公司公布2026年三季度偿付能力报告。界面新闻记者根据企业预警通数据整理发现,今年三季度,绝大多数寿险公司与财险公司核心偿付能力充足率、综合偿付能力充足率达到监管要求,但相比于去年同期,整体平均偿付能力充足率均有所下滑。
惠誉评级亚太区保险机构评级高级分析师王梦瑗告诉界面新闻,“从目前来看,我们认为寿险公司的偿付能力压力相对财险更加突出,主要受到利率风险、权益市场风险以及部分公司盈利和内生资本生成能力偏弱等因素影响。”
部分寿险公司偿付能力承压根据企业预警通数据,目前已公布2026年三季度偿付能力报告的72家寿险公司平均核心偿付能力充足率约为213.95%,相比去年三季度的224.17%,下降10.22个百分点;今年三季度平均综合偿付能力充足率为263.35%,去年三季度为279.80%,同比下降16.45个百分点。
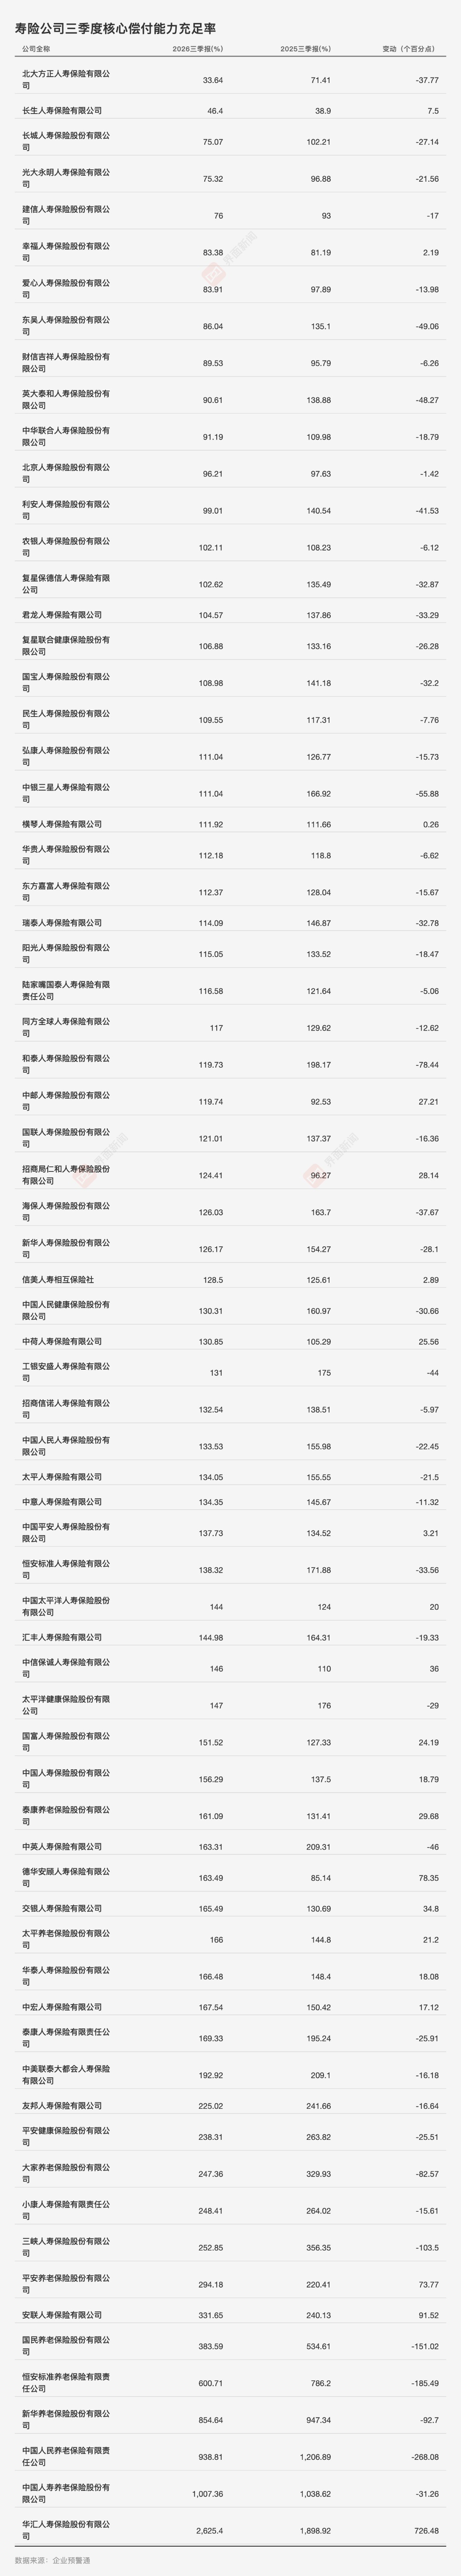
具体来看,根据企业预警通数据,人保养老、恒安标准养老、国民养老等头部养老险公司三季度偿付能力同比下滑幅度居前,平安养老、德华安顾人寿偿付能力充足率增长幅度居前。
从数值上看,华汇人寿三季度核心偿付能力充足率、综合偿付能力充足率分别为2625.40%、2637.32%,相比去年三季度分别大增726.48、728.07个百分点,是72家寿险公司中增加最多的险企。
不过,华汇人寿超高的偿付能力数据并不代表其经营改善或资本实力增强,其三季度风险综合评级为C类,未达到监管标准。偿付能力充足率增加的原因为实际资本因收回投资款等原因增加5,686.74万元,增加12.04%;最低资本增加100.58万元,增加5.28%。
在三季度偿付能力报告中,华汇人寿表示,公司新产品报批受限,业务经营停滞,无法实现经营目标,市场竞争力严重不足。
此外,北大方正人寿(核心33.64%、综合61.26%)与长生人寿(核心46.40%、综合53.90%)两项指标均低于监管要求,处于行业尾部。
“偿付能力尽显保险公司底色。在资产端很差,负债端勉力支撑的背景下,保险公司分化更为明显。”对外经济贸易大学保险学院教授王国军对界面新闻表示,北大方正人寿三季度单季亏损,两项偿付能力指标击穿监管红线;长生人寿连续三个季度偿付能力不达标,评级下降;华汇人寿虽然资本充足率充足,但股东股权被司法冻结,处境也艰难。
对于三季度寿险行业整体偿付能力下降的原因,王梦瑗对界面新闻分析称,“一个比较重要的因素是资产端和负债端对利率变化的反应并不一致。”
“负债端折现率采用750天移动平均国债收益率曲线,因此市场利率持续下行时,负债端折现率会相对滞后但持续下降,从而增加准备金负债;即使市场利率阶段性小幅回升,也不会立即扭转750天移动平均利率的下行趋势。”王梦瑗解释道,同时,资产端对当前市场利率变化更加敏感,利率上行可能导致部分固定收益资产价值下降,因此可能出现负债继续增加、资产价值下降的情况,对实际资本形成双向挤压。
此外,在低利率环境以及监管鼓励长期资金入市的背景下,不少寿险公司提高了权益投资比例,但这也增加了市场风险和相应的资本消耗。
“考虑到部分寿险公司目前偿付能力已有所承压,加上资本市场仍有波动,我们预计行业进一步增加权益投资时会更加审慎。”王梦瑗表示,“不过,如果市场利率逐步企稳,750天移动平均曲线的下行幅度也会逐渐收窄,因此我们认为寿险行业偿付能力继续大幅下降的压力相对有限。”
财险整体偿付能力或将保持相对稳定根据企业预警通数据,有可比数据的86家财险公司2026年三季度平均核心偿付能力充足率约为326.87%,去年三季度这一平均核心偿付能力充足率为470.53%,同比下降143.66个百分点;今年三季度平均综合偿付能力充足率为343.36%,去年三季度为486.28%,同比下降142.92个百分点。
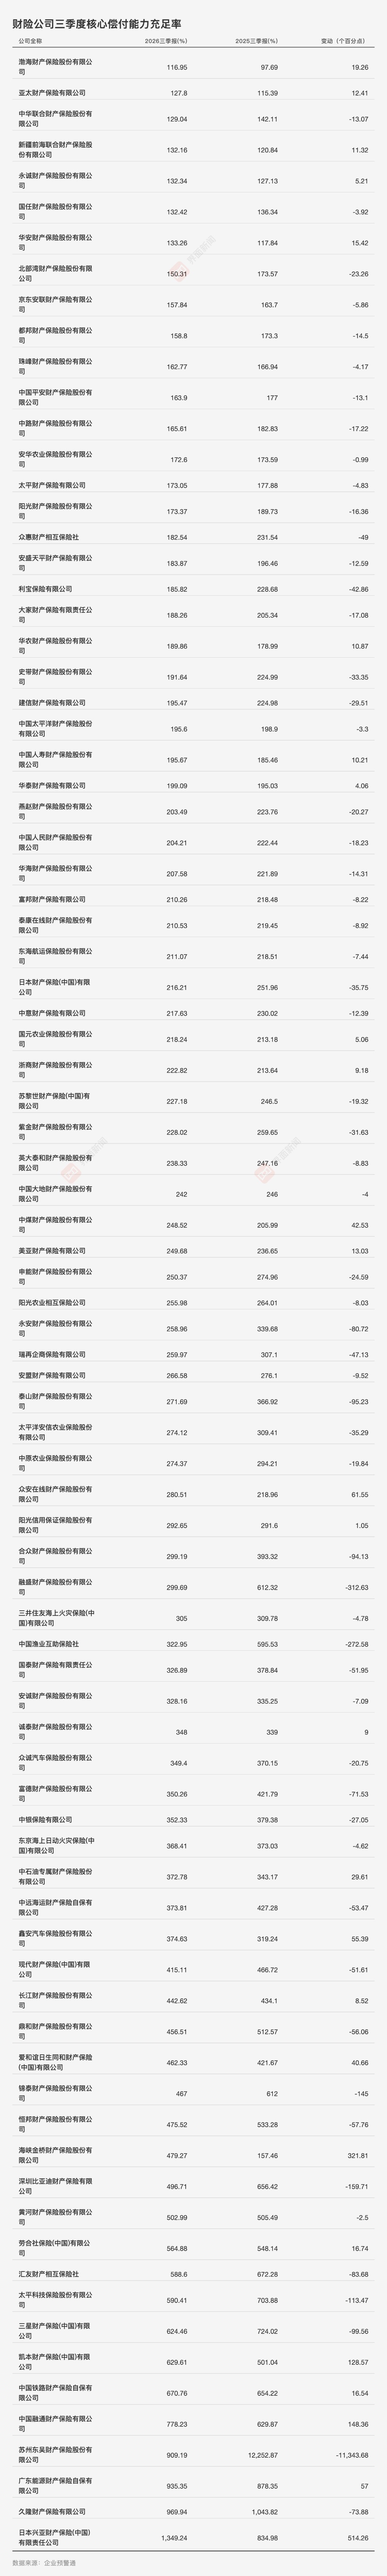
从核心偿付能力充足率与综合偿付能力充足率两项指标来看,上述86家财险公司均高于监管要求,不过,亚太财险、前海财险、安华农险因C类评级而被判定不达标。
细分来看,东吴财险、融盛财险偿付能力充足率下降幅度最多,日本兴亚财险、海峡金桥财险上升幅度居前。
王梦瑗预计,财险行业整体偿付能力将保持相对稳定。
“财险公司的主要资本压力更多来自保费风险、准备金风险和巨灾风险,而非利率风险。过去两年随着‘报行合一’、市场竞争监管趋严,以及新车销售增长趋缓等因素影响,行业保费增速有所放缓,这实际上也降低了业务快速扩张带来的资本消耗。同时,市场承保秩序改善、费用管控加强,行业整体承保盈利有所改善,有利于内生资本积累。”王梦瑗表示。
险企密集“补血”“偿二代二期提高了资本计量的风险敏感度,对保险公司的资产配置、资产负债管理和资本质量提出了更高要求。新会计准则也使保险公司的利润和净资产对利率和资本市场变化更加敏感。”王梦瑗强调,“不过目前偿二代二期的偿付能力计量仍以旧会计准则为基础,因此新会计准则对偿付能力的影响并不是简单、直接的传导关系。”
2026年,面对“偿二代”二期过渡期结束、新会计准则切换的双重压力,再叠加权益市场波动,保险行业迎来了一轮密集“补血”潮。
事实上,近年来监管机构一直高度关注保险行业的资本水平,一方面推动部分保险公司通过增资增强风险抵御能力,另一方面也积极为资本补充工具的发行创造条件。
例如,2026年,财政部首次将大型国有商业保险公司纳入国家级集中注资范围,通过发行特别国债为5家保险央企合计注资700亿元,以补充核心一级资本。
中小险企方面,今年以来,中英人寿、横琴人寿等十余家险企落地资本补充债券、永续债;陆家嘴国泰人寿、华泰人寿等多家险企进行增资动作。
不过,资本补充工具并非对所有公司都具有同样的可实现性,一些资本实力较弱、经营持续亏损或偿付能力承压的中小险企本身可能难以满足相关发行条件。
“真正面临较大压力的是那些盈利和内生资本生成能力弱、股东支持有限,同时又缺乏其他外部融资渠道的中小险企,这类公司的资本补充选择更加有限,资本修复的难度也更高。”王梦瑗告诉界面新闻。
某资深保险业人士也对界面新闻表示,“现在中小险企的日子还是挺难过的,尤其是如果发债行不通的话。现在发债也有比较多的条件限制。”
北京大学应用经济博士后朱俊生教授认为,未来监管导向或将更加关注核心资本和真实资本实力,而不仅是资本规模本身。这意味着单纯依赖外部融资维持偿付能力的模式将越来越难以持续,险企需要更多依靠盈利能力提升和内生资本积累实现长期发展。
(文章来源:界面新闻)




