官方经济数据表明,美国劳动力市场依然保持韧性,实际GDP增速也维持强劲。然而,金融市场向投资者传递的却是截然相反的警讯:近期债市、大宗商品与权益市场的联动走势似乎表明,美国经济正步入典型的后周期阶段(Late-Cycle)。
从历史规律来看,该阶段往往伴随着股票及其他风险资产回报率的显著承压。
目前,美股主要基准指数已大幅跌离上月创下的历史峰值;信贷利差持续走阔,即便是面对高评级的投资级借款主体,投资者所要求的风险溢价也在不断抬升。而与此同时,大宗商品市场迎来剧烈回调,铜与原油期现货价格携手下行,甚至连持续发酵的伊朗战事也未能对其构成有力支撑……
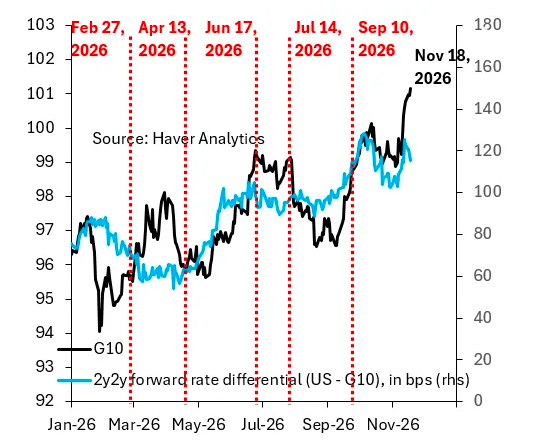
最后,美元近期触及一年多以来的最高水平——呈现出了一定程度的“逆利差”走势。长期美债收益率在过去几周整体呈震荡下行趋势。
“眼下呈现的,全都是经济步入后周期的经典信号,”罗森伯格研究公司创始人兼总裁David Rosenberg周四在接受采访时表示。
Rosenberg称,衡量投资者预期变动的最具警示意味的指标,恰恰潜伏在美股内部——作为极具风向标意义的典型防御类蓝筹,沃尔玛当前的远期市盈率已攀升至令人咋舌的45倍极端高位。
“当指数中防守属性最强的龙头品种,交易价格能够比大盘跑出如此巨大的溢价空间时,这本身就已经将投资者的避险心态暴露无遗,”Rosenberg指出。
另一重隐患则在于,随着民主党在中期选举中大获全胜,AI算力基础设施建设一旦在此后遭遇任何政策阻碍或推进波折,都将对权益资产形成重创,并波及债券投资组合,进而反噬宏观经济。
收益率曲线趋平
除股票市场的急跌动荡外,投资者亦在紧密审视美债的收益率曲线,从中捕捉衰退风险攀升的线索。
今年2月初,2年期与10年期美债收益率之差尚在74个基点的高位;而眼下,这一利差已大幅收敛至仅27个基点。
美联储约一个月前曾评估称经济活动正“以强劲步伐扩张”,但这一表态显然要打上问号。金融市场当下的定价逻辑在于,美联储可能不得不出手进行更多次加息以给经济降温,阻遏通胀失控。而资金成本的抬升,势必进一步压制权益市场的估值水平。
更关键的是,过去数周内衡量全社会融资难易程度的金融条件指数(以下图高盛指标为例),已出现实质性收紧。据Rosenberg测算,金融条件的自主收紧,其紧缩效力相当于美联储变相加息了150个基点。而美联储此前刚于9月上调利率25个基点,完成了其自2023年以来的首次加息。
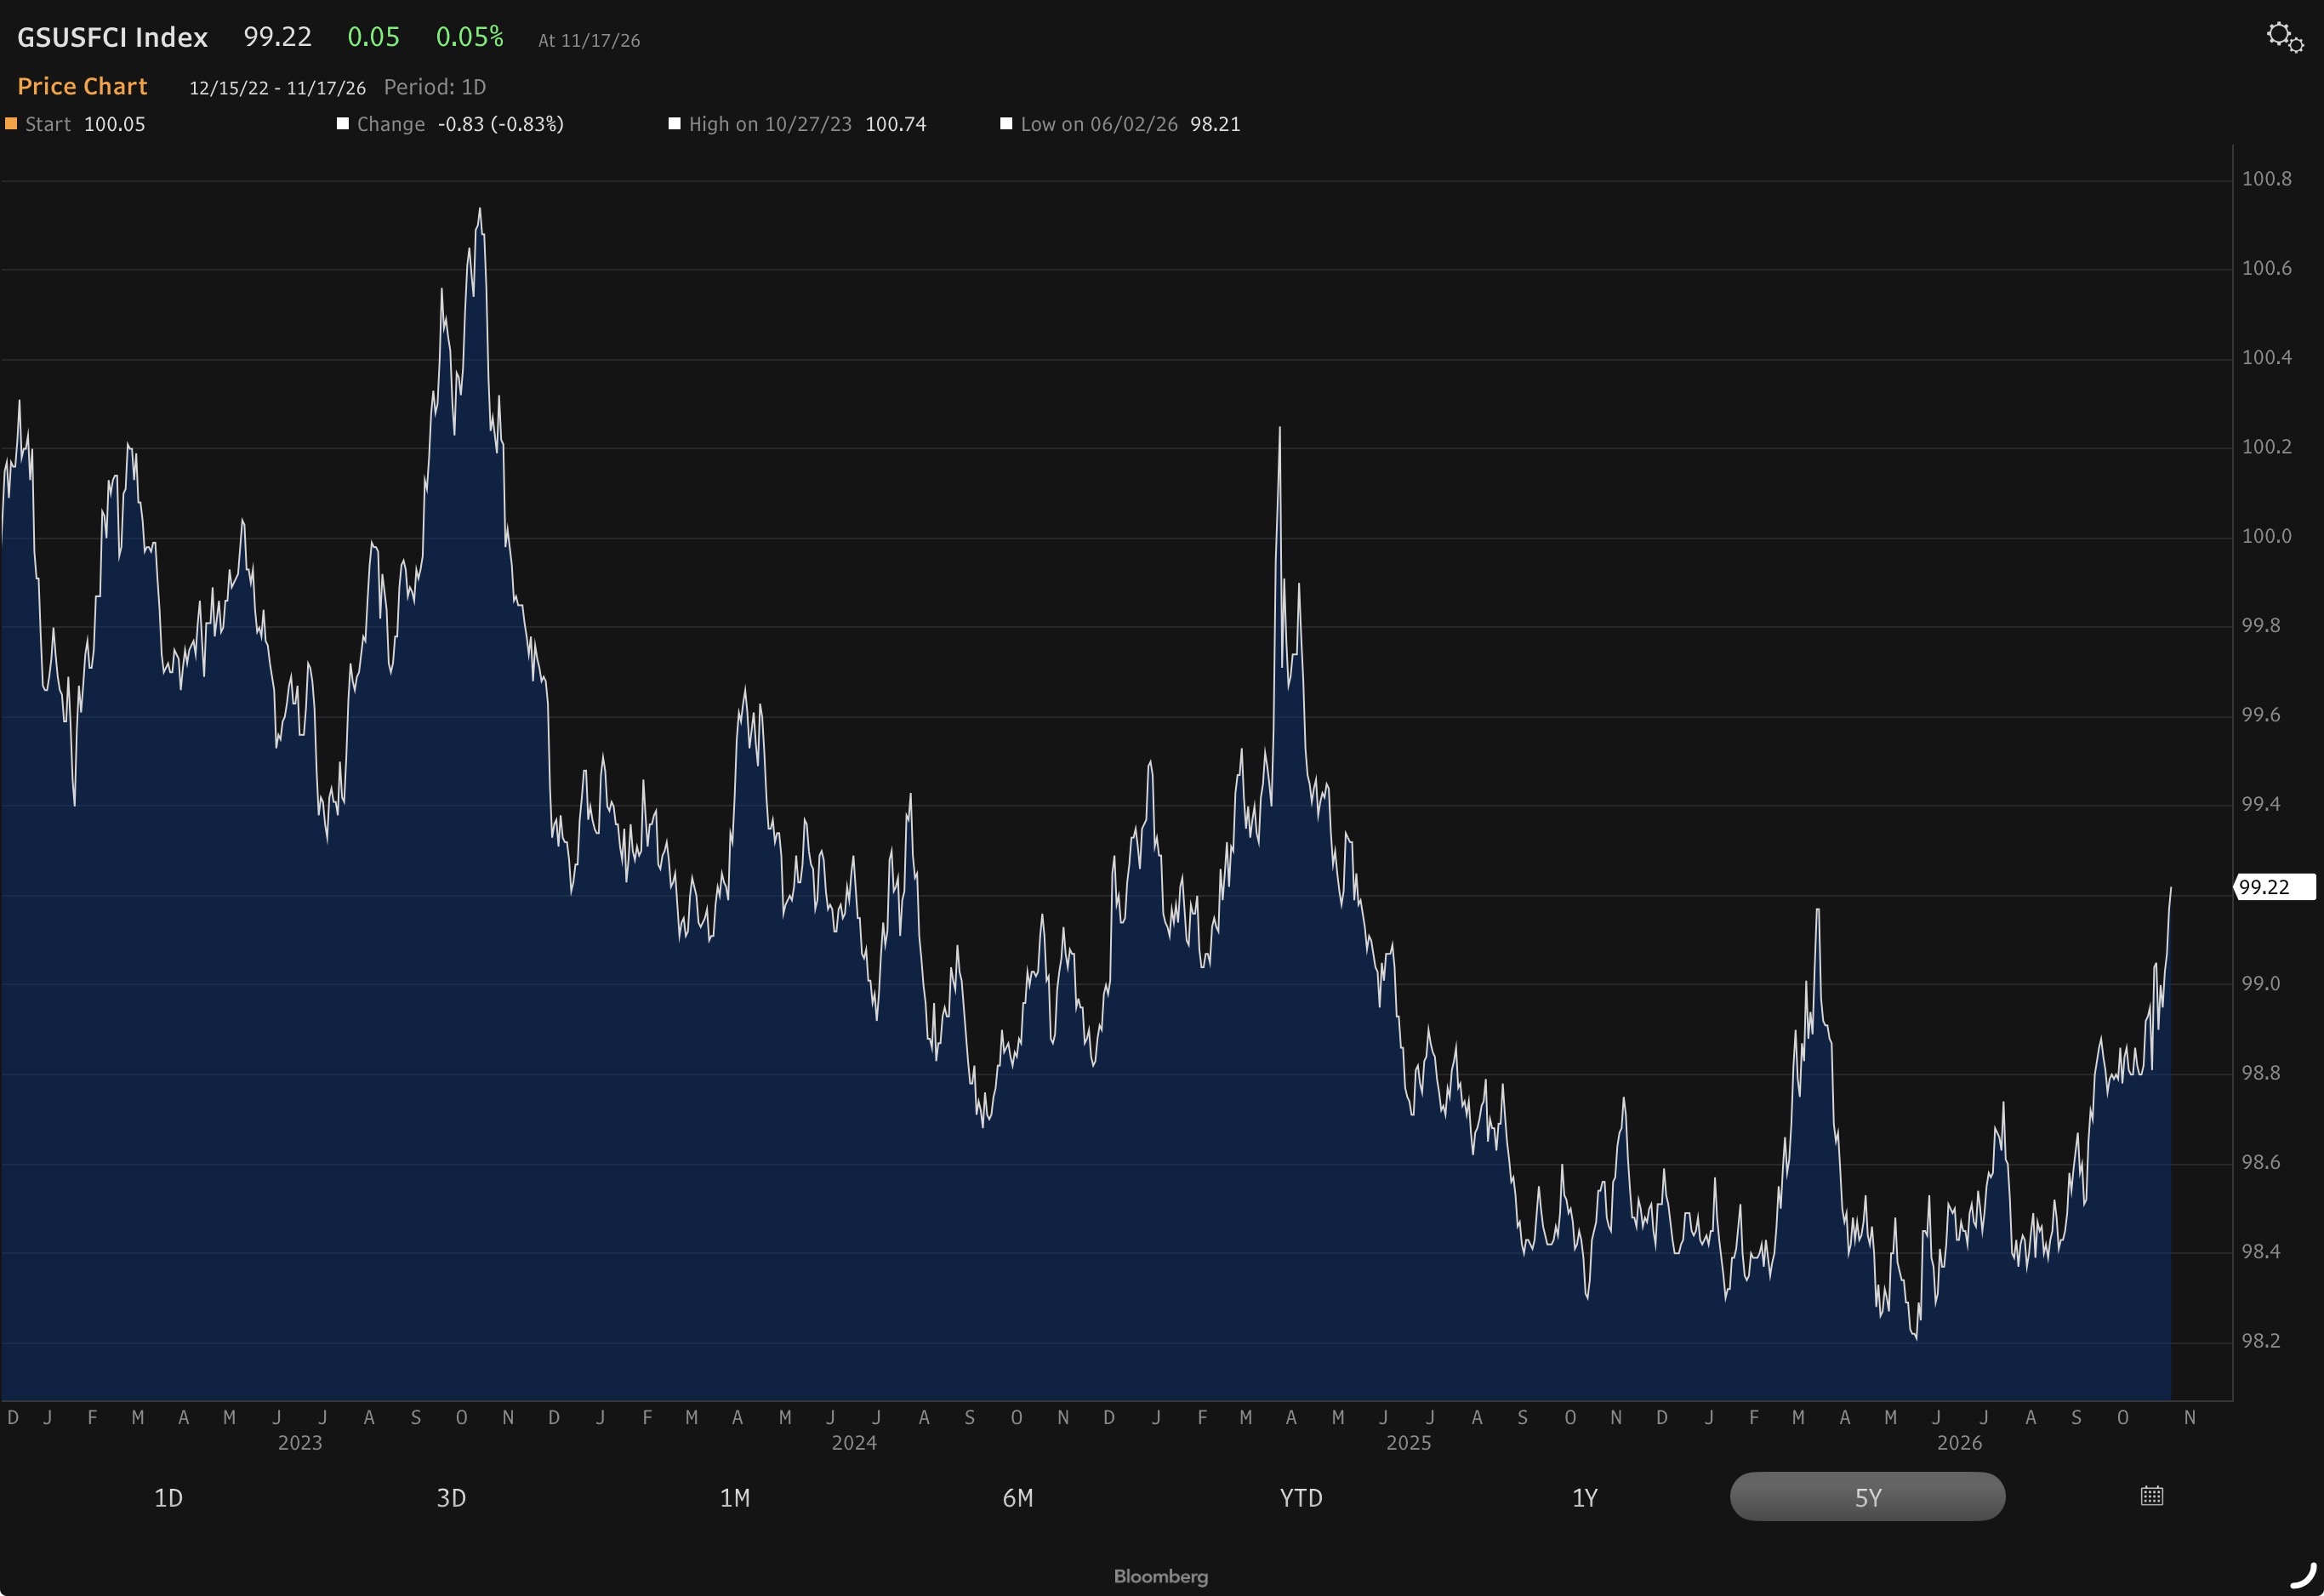
当前最大的风险在于,美联储可能被迫继续加息,试图将通胀拉回2%的目标水平——即便近期物价压力的阶段性反弹,很大程度上源于海外地缘冲突引发的能源冲击,而这种外部供给端扰动本就是央行货币政策鞭长莫及的。
“我们当下的政策容错空间极其逼仄,”Rosenberg坦言。
收益率曲线趋平已然预示着投资者正在为经济下行做准备。尽管在上一轮周期中,市场普遍预警的2023年衰退最终并未兑现,但在识别潜在经济阵痛的胜率上,美债收益率曲线的倒挂在历史上始终保持着极高的风向标价值。
信用利差扩大
除了美债收益率曲线外,信用利差一直是华尔街另一个传统预测经济衰退的“煤矿中的金丝雀”。
DataTrek Research联合创始人Nicholas Colas最近指出,投资级信用利差近期的扩大,是一个值得关注的风险。
他表示,信用利差走阔是量化未来衰退概率的核心参照系。所谓信用利差,反映的是投资者为承担信用违约风险,在基准无风险国债收益率之上所要求的额外风险溢价。
自2025年以来,企业越来越多地利用债务为持续进行的数据中心扩建提供资金。最近,这些与AI相关的信用债券利差出现了急剧扩大。
据MarketAxess数据显示,截至周四,新云企业CoreWeave2031年10月到期的债券信用利差已扩大至1062个基点。这一水平通常预示着财务困境。低评级债券的利差也大幅扩大:风险更高的CCC级“垃圾债券”当前交易利差已达1353个基点。
CoreWeave的联合创始人最近采取了一项不同寻常的举措,回购了部分公司债券。当发债主体被迫调转重心改善自身资产负债表时,正凸显了维持顺畅再融资渠道的生死攸关——历史经验反复证明,一旦资本市场信贷闸门收紧,信用违约浪潮便会随之集中爆发。
Wellington Management固定收益投资组合经理Loren Moren认为,各类资产走势共同指向了一个不可逆转的趋势:“经济的增速极点已经过去,我们正在步入一个将在2027年直面更多逆风周期的宏观新常态”。
大宗商品“全军覆没”
最后,投资者显然不应忘了大宗商品。
大宗商品能够穿透终端迷雾、直抵全球产业链最前沿,历来是研判衰退周期的极佳观测锚。包括铜、原油乃至糖在内的原材料终端需求异动,不仅直观勾勒出实体经济的放缓斜率,更为评估经济衰退风险提供了一种有效途径。
而自本月上旬美国中期选举落幕以来,整个大宗商品板块的盘面异动已弥漫出极为浓烈的“衰退交易”特征。
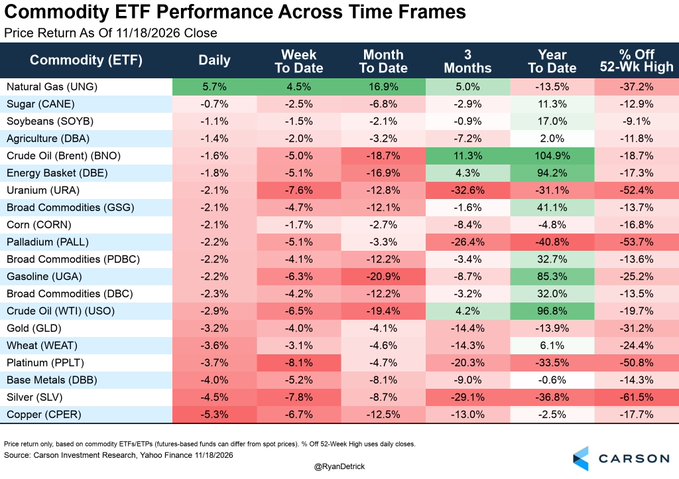
StoneX高级市场策略师John Caruso表示,金属、农产品和能源产品等风险资产正出现获利了结,与此同时,资金正涌向美元和美国国债等避险市场。
“经济衰退的风险‘毫无疑问’正在上升。”Caruso指出,“增长放缓的迹象比比皆是,而且美联储还暗示将进一步加息。”
据道琼斯市场数据,标普高盛大宗商品指数自11月以来已下跌逾12%,尽管今年迄今仍上涨了20%以上。
SignatureFD首席投资官Tony Welch表示,大宗商品市场的剧烈回调,往往会在某些时刻充当经济衰退的警报器。不过,他认为,本轮行情更多应归咎于伊朗战事引发的极端原油波动脉冲,尤其是其外溢效应向广谱工业品及大宗农产品价格体系的传导机制。
“当前大宗商品价格的回调,很可能是对美国政治环境变化以及能源价格回落的反应,”Welch指出。
(文章来源:财联社)




