杭州泽天春来科技股份有限公司(以下简称“泽天春来”)正在推进北交所上市。公司主营分析检测仪器的研发、生产与销售,客户覆盖大型国企、上市公司及国际仪器厂商。
近年来,泽天春来呈现“营收微增、净利回升”的趋势:2023年至2025年,公司营收小幅增长,但归母净利润在2024年小幅下降后于2025年恢复增长。
值得注意的是,公司核心业务即环境监测仪器及解决方案业务连续收缩,销量两年连降、产能利用率已跌至八成以下。在此背景下,公司仍推进在建基地建设,在建基地扩建叠加本次募投,规划总产能将达到2025年销量的约2.4倍。
三名实控人合计控制公司100%股权
泽天春来主营分析检测仪器研发、生产和销售及提供相关综合解决方案。基于化学、光学、质谱、色谱及自动化等技术,公司构建了完善的产品矩阵,包含环境监测仪器及解决方案、工业过程分析仪器及解决方案、实验室分析仪器及解决方案等核心产品体系。公司产品广泛应用于国内外生态环境、钢铁冶金、石油化工、新能源、半导体、医药、计量、科学研究等行业领域。
客户资源是其重要优势。泽天春来已积累中国石化、中国电子集团、东方电气集团、中节能、鞍钢股份等客户,并进入赛默飞、岛津等国际仪器厂商供应链,产品销往欧美等市场。
股权方面,泽天春来无控股股东,于志伟、陶波、唐怀武等三名实控人直接及间接合计持有公司92.73%股份,并通过控制员工持股平台等安排合计控制100%股权。三人合计控制股权比例达100%,这在资本市场并不多见,公司招股书亦提示了实际控制人不当控制风险。
就此,11月19日,泽天春来回复《每日经济新闻》记者采访时称,公司已建立健全股东会、董事会、审计委员会、独立董事及董事会秘书制度;且实际控制人已承诺任何情形下,实控人均不会滥用其地位,均不会越权干预公司经营管理活动,不会侵占公司利益等。
值得一提的是,泽天春来三名实控人并无亲属关系,如此情况下如何保持公司控制权稳定?泽天春来回复称,三人签署的《一致行动协议》约定,各方在董事会、股东会会议提案及表决过程中均保持一致意见,达成一致行动的规则为“以三方中的任意两方相同意见为一致行动意见”;若三方经充分协商仍未能达成一致意见,陶波、唐怀武同意以于志伟的意见为准。该协议于2020年9月30日签署后生效,有效期为10年;到期后,除非有新的协议代替或终止本协议,否则继续有效。
按照上述约定,三方一致行动协议有效期为10年即于2030年到期。4年之后,三人一致行动关系是否变化?从履历来看,于志伟与唐怀武曾在聚光科技(300203.SZ,2011年登陆创业板)共事:2005年12月至2008年1月,于志伟任开发中心副总监;2005年4月至2008年1月,唐怀武任产品经理。两人离职后又先后加入杭州弗林科技、杭州泽天科技(实际控制人曾共同控制的企业,于2024年1月注销);陶波则于2012年加入杭州泽天科技。此外,于志伟、陶波均曾在杭州电子科技大学任职,二人任期存在重叠。
从专业背景看,担任泽天春来董事长的于志伟为博士、高级工程师;董事、总经理陶波同为博士,曾任高校副教授及通信企业投资总监;董事、副总经理唐怀武为仪器科学与技术专业硕士,高级工程师。
核心产品产能利用率连续下滑
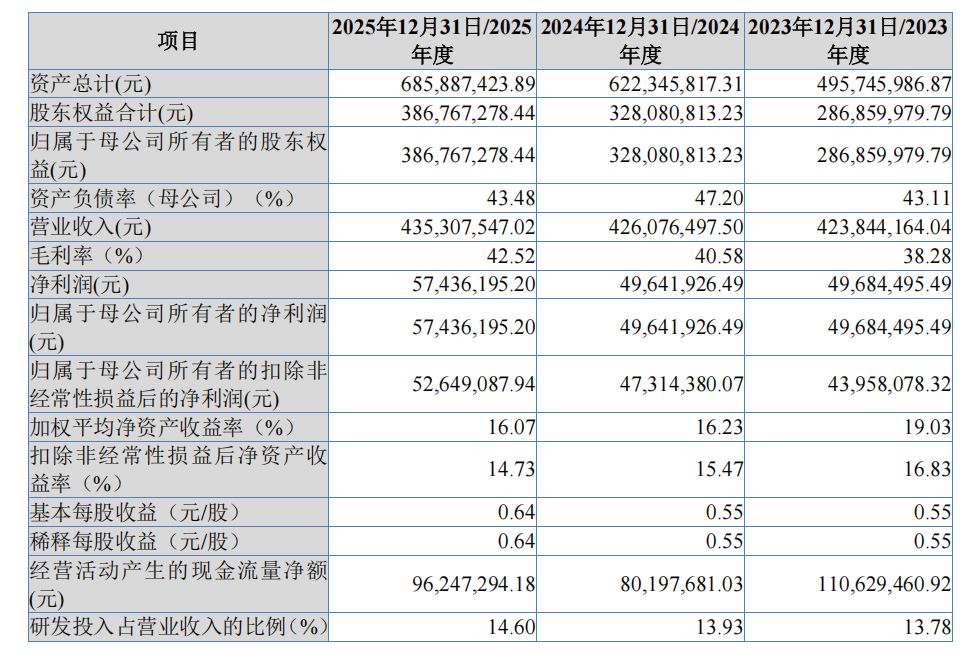
2023年至2025年,泽天春来营收分别为4.24亿元、4.26亿元和4.35亿元;归母净利润分别为4968.45万元、4964.19万元和5743.62万元,其中2024年同比微降0.09%,2025年同比增长15.70%。2026年前三季度,公司营收和归母净利润继续保持增长。
图片来源:招股书截图
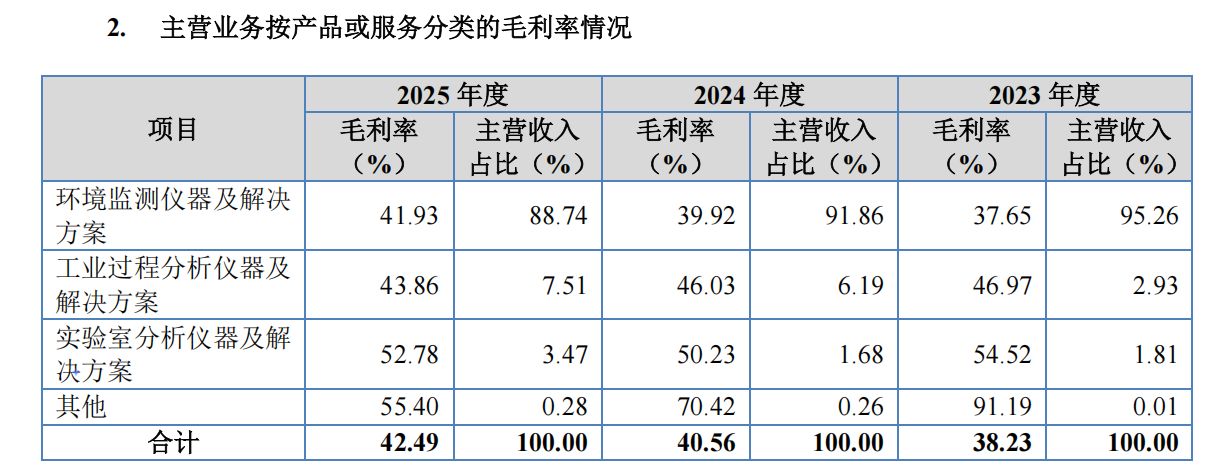
与整体营收增长不同,支撑泽天春来收入基本盘的环境监测业务有所收缩。2023年至2025年,环境监测仪器及解决方案业务收入由4.03亿元降至3.86亿元,占主营业务收入比例由95.26%降至88.74%。同期,其销量由9591套降至9400套、8907套,连续两年下降;产量由9914套降至9889套和9108套;在年产能维持1.15万套的情况下,公司主要产品环境监测仪器及解决方案的产能利用率由86.21%、85.99%降至79.20%,2025年已降至八成以下。
就此,泽天春来回复称,分析检测仪器使用年限较长,相同终端客户一般不会在短期内频繁采购。同时,下游客户的年度资本开支计划、项目招标与实施进度存在差异,导致各年度新增订单落地与收入确认节奏不均衡。公司称,该业务收入“总体保持稳定”。
在核心产品收入和销量下滑情况下,毛利率提升成为公司利润增长的重要支撑。2023年至2025年,公司综合毛利率由38.28%升至42.52%。其中,环境监测仪器及解决方案业务毛利率由37.65%升至41.93%。招股书解释,主要原因包括高毛利产品销售占比提高,以及产品结构优化、流路方案改进和生产工艺升级带来的降本增效。
图片来源:招股书截图
更引人关注的是扩产节奏。截至2025年末,公司在建工程账面价值达1.36亿元,主要为高端光谱—质谱仪器创新制造基地。相关环评备案信息显示,公司整体搬迁并扩建后,分析检测仪器总产能将达到每年1.4万套。
另一方面,公司本次发行又拟募资2.96亿元,其中1.67亿元计划投向智能化分析检测仪器建设项目,达产后新增年产7500套产能。两项合计年产能可达2.15万套,约为2025年环境监测仪器产量的2.36倍、销量的2.41倍。
在核心产品销量下降、现有产能利用率不足八成的背景下,为何仍然计划大幅扩产?公司回复称,分析检测仪器行业正迎来机遇:环境监测领域受“双碳”目标与污染防治攻坚政策驱动,需求持续释放;工业过程分析领域受益于流程工业智能化、绿色化转型,在线监测设备需求激增;实验室分析领域则伴随生命科学、半导体、新能源等战略新兴产业崛起,高端仪器国产自主发展需求迫切。
公司表示,其现有产能已“接近饱和”,难以满足市场订单的快速增长及客户多样化需求,且在技术含量与附加值更高的产品领域生产能力稍显不足;本次扩产“并非简单的产能规模复制”,而是顺应智能制造发展趋势的生产制造体系全面战略性升级。
值得一提的是,外部环境并不乐观。公司列出的4家同行可比公司中,2026年前三季度,仅皖仪科技净利润实现增长,雪迪龙净利润下滑,聚光科技、碧兴物联均为亏损。
(文章来源:每日经济新闻)




