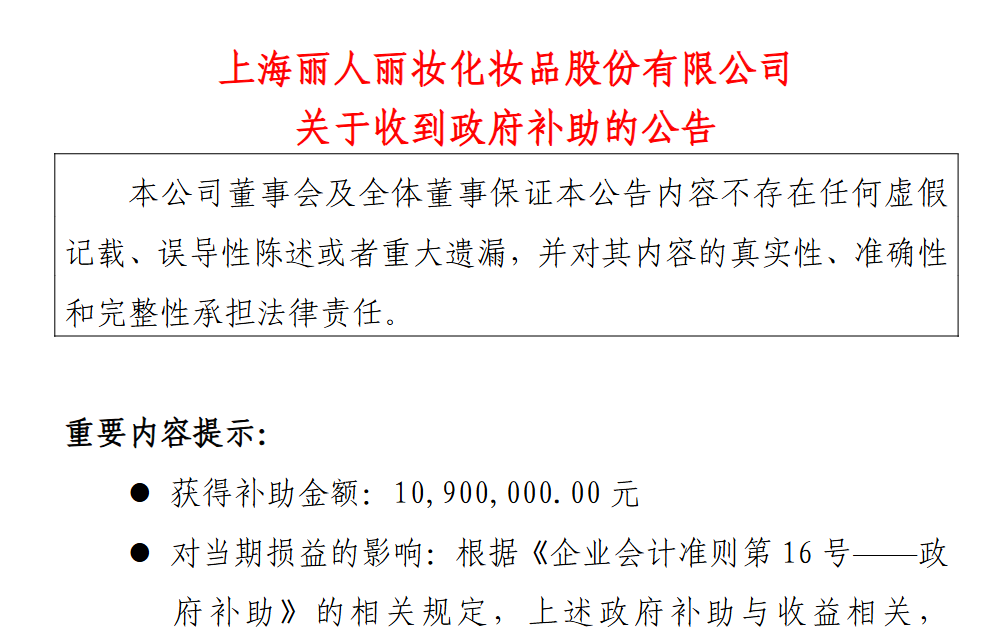
11月11日,丽人丽妆(605136)收到1090万元政府补助,11月12日披露公告。这笔与收益相关的补助将计入当期损益,占2025年公司归母净利润绝对值的13.63%。
补助落地时,公司在2026年前三季度实现盈利,暂时告别2024、2025连续两个年报年度亏损的状态。然而,二级市场对这笔补助反应平淡:11月12日股价收于8.79元,下跌1.12%;13日早盘延续小幅回调,总市值约34.4亿元。
扭亏+补助落地,为何二级市场反映平平?
要看清这份扭亏的成色,得先弄明白丽人丽妆到底是做什么生意的。按照2025年年报口径,公司主营品牌化妆品网络零售、分销、线上店铺运营及品牌营销推广,收入分三块。
一是电商零售(买断/经销模式)。公司向品牌方或其国内总代理买断采购货品,在天猫、抖音等平台开设品牌官方旗舰店,直接卖给终端消费者,同时承担店铺运营、库存管理、营销投放、订单履约、仓配和客服。2025年电商零售收入15.50亿元,占营业收入的91.61%。二是品牌营销运营服务(代销/代运营模式)。受品牌方委托建设、运营旗舰店或提供营销推广,货品所有权归品牌方,公司不采购进货,按服务收取佣金。2025年这块收入为6853.80万元。三是分销及其他,收入7350.68万元。
渠道上,公司仍以天猫为主:2025年天猫国内收入10.64亿元、天猫国际4426万元,其余5.84亿元主要来自抖音;年末在营店铺275家,覆盖天猫、抖音、拼多多、京东、小红书、快手等平台。品类以美妆洗护为主,2025年该板块收入为16.19亿元。
另一方面,二级市场反映平淡的背后或与其此前几年营收一路下滑有关。从财报历史数据看,丽人丽妆的经营轨迹并不平稳。2022年营收32.42亿元,归母净利润亏损约1.39亿元;2023年营收27.62亿元,同比下降14.78%,归母净利润2952.76万元,实现扭亏;2024年营收17.28亿元,同比下降37.44%,归母净利润亏损2440.03万元;2025年营收16.92亿元,同比下降2.08%,归母净利润亏损7999.12万元,亏损进一步扩大,经营活动现金流净额1.25亿元,同比下降71.29%。
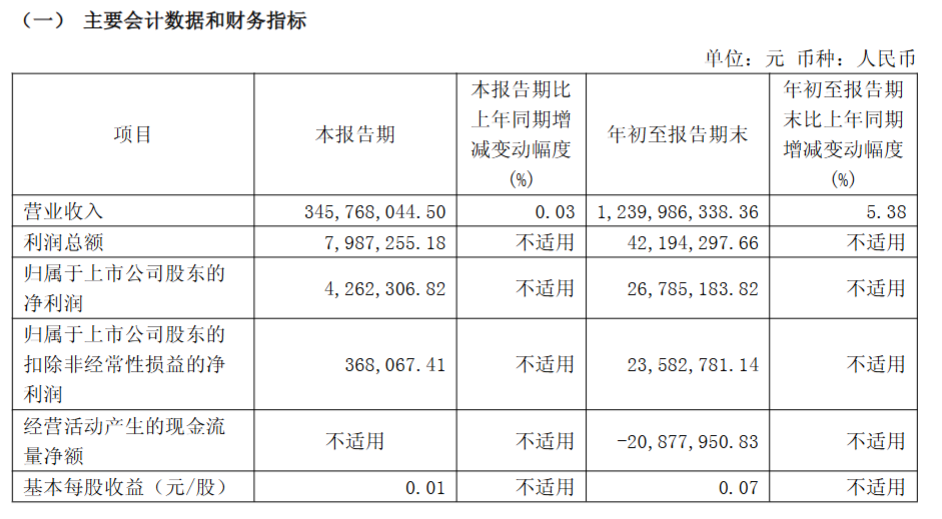
也就是说,公司营收已经连续多年收缩,利润在亏损、微利、再亏损之间反复。2026年上半年营收8.94亿元、同比增长7.61%,归母净利润2252.29万元,重回盈利;前三季度延续这一势头,营收12.40亿元、同比增长5.38%,归母净利润2678.52万元,去年同期为净亏损约3748万元,扣非归母净利润2358.28万元。第三季度单季营收3.46亿元,同比仅增0.03%;单季归母净利润426.23万元,扣非净利润只有36.81万元。
而更深层的原因或与头部合作品牌流失有关。
2011年,公司与爱茉莉太平洋合作,先后运营梦妆、兰芝、吕、伊蒂之屋、雪花秀等知名品牌;2019年爱茉莉太平洋是公司第一大供应商,采购额7.48亿元,占当年采购总额的24.75%,当年雪花秀、兰芝两个品牌合计贡献超过两成营收。2024年,公司终止了与雪花秀以及后(Whoo)的合作,当年营收因此大幅下滑。
品牌离开后,留下的不只收入缺口,还有旧账。截至2025年末,公司及子公司尚未了结、单笔涉诉金额超100万元的诉讼仲裁共8宗,诉求金额合计超过9000万元,其中6宗为合同纠纷;与爱茉莉太平洋的销售代理合同纠纷(公司作为原告,诉求金额1480.57万元)目前处于二审阶段。此外,2026年7月上海证监局曾对公司出具警示函,涉及对外担保未审议披露、关联交易未识别披露、为实控人离婚纠纷垫付律师费构成非经营性资金占用等信披违规事项。
说到底,1090万元补助是不具备持续性的。丽人丽妆眼下真正要回答的问题是:总代业务能不能在备货压力下跑出稳定的毛利、自有品牌什么时候从投入期进入盈利期。
(文章来源:海报新闻)




