2026年,中国医药健康领域接连传出大额融资消息。
1月,济煜医药完成近20亿元A轮融资;聚焦心血管代谢疾病的箕星药业宣布完成最高2.87亿美元D1轮融资。
3月,专注大环肽药物研发的元思生肽完成1.5亿美元B轮融资,吸引国际生物科技基金、德诚资本、鼎晖资本及多家国际投资机构参与。
从拥有成熟研发体系的企业,到聚焦前沿技术的新药平台,融资案例接连出现。不同项目所处阶段各异,但资金用途普遍指向临床开发、技术平台迭代及未来商业化。
经历前几年的市场调整,医药健康投资出现新的活跃迹象。然而,早期项目较多,并不意味着资金平均流向所有企业。
临床试验进展、差异化产品、商业化能力及全球市场价值,成为观察部分医药项目融资能力的重要角度。这也是过去一年,医药健康投融资市场值得关注的变化。
据21创投援引CVSource投中数据库,以2025年7月1日至2026年6月30日为观察期,通过医药健康相关行业标签共筛选出2147条融资记录。初筛样本包含不同交易类型及少量跨行业、境外主体,涉及金额为数据库估算披露值,不应直接等同于经逐笔核实的中国境内股权融资总额。
在这一宽口径样本中,种子轮至A轮融资记录占比超过六成,创新药、生物医药和医疗器械相关标签较为活跃。医疗专业基金、市场化机构和国资基金共同参与相关项目。
产业创新成果也提供了观察资本流向的另一面。
国家药监局数据显示,2025年我国批准上市76个创新药;2026年上半年,创新药对外授权81笔,潜在交易总额约1100亿美元。
研发成果、国际合作与商业化进展,为判断部分医药企业的长期价值提供更具体的依据。
21创投、21世纪经济研究院基于CVSource投中数据库,结合国家药监局、国家医保局、企业及投资方公开披露的信息,对过去一年医药健康领域的融资活动、细分赛道与投资机构结构进行梳理。
本报告从投融资趋势、核心赛道和活跃投资机构三个维度,观察医药健康领域融资活动及其背后的产业变化。
投融资趋势速览
过去一年,医药健康相关融资记录总体平稳,但估算披露金额受到少数大额交易明显影响。
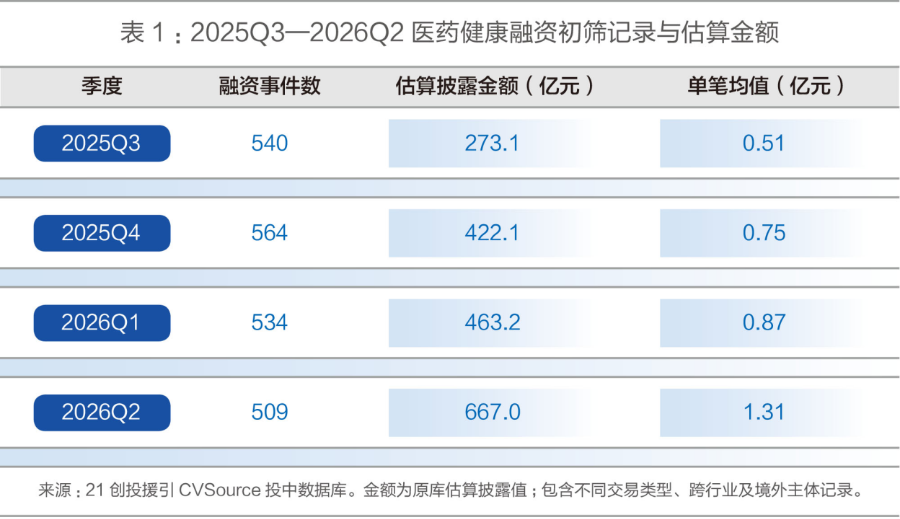
2025年7月1日至2026年6月30日,医药健康领域共录得2147条融资相关初筛记录,估算披露融资总额约1825.4亿元。
按季度看,2025年第三、四季度分别为540条和564条,2026年第一、二季度分别为534条和509条,记录数量没有出现剧烈波动。同期估算披露融资金额分别为273.1亿元、422.1亿元、463.2亿元和667.0亿元,呈现逐季增长趋势。
其中,2025年下半年估算融资金额为695.2亿元,2026年上半年增至1130.2亿元。
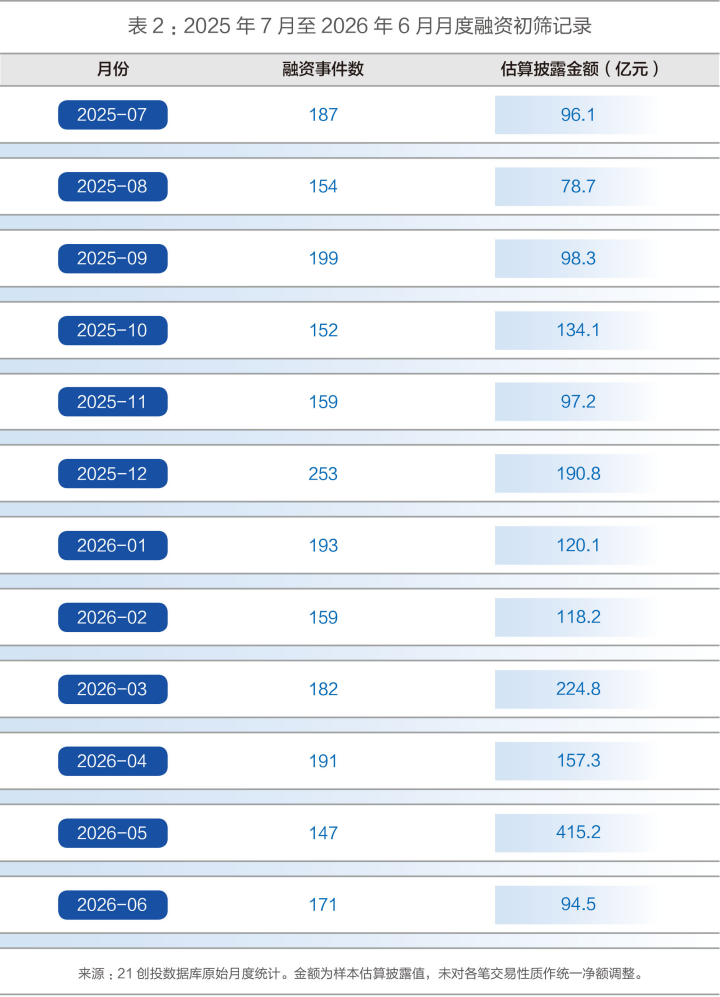
月度方面,2025年12月以253条记录为样本期高点。2026年5月的原库估算披露金额达415.2亿元,但其中包含少数境外巨额交易。
医药魔方另以自身口径统计,2026年上半年,中国医疗健康一级市场发生814起投融资事件,披露融资总额725.6亿元,同比分别增长13.8%和41.7%。金额增幅高于事件数增幅,提示头部交易对市场规模具有较强拉动作用。
就21创投样本的轮次结构看,早期融资是最明显的特征。
种子轮、天使轮、Pre-A轮和A轮合计1367条,占全部2147条初筛记录的63.7%。具体来看,各轮次记录数为:A轮816条、天使轮309条、B轮335条、C轮179条、D轮81条。
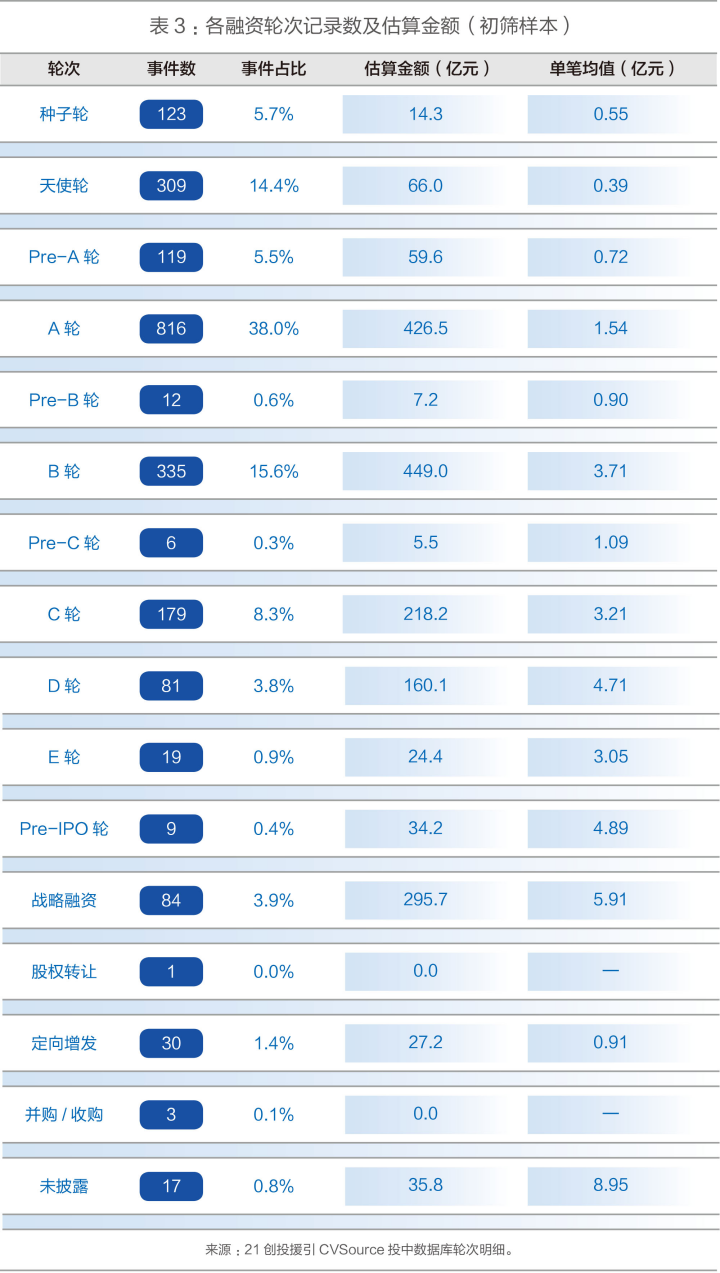
高比例早期融资记录,反映项目供给保持活跃,高校成果转化、科学家创业和前沿技术发展持续产生新公司。但医药研发周期长、技术风险高,种子轮或A轮融资并不保证企业能够顺利获得后续支持。
创新药企业进入临床中后期后,通常需要持续投入;医疗器械企业也需经历注册审批、医院准入与市场推广。投资人因此会分别考察研发证据、资金消耗和后续商业化路径。
对资本而言,如何识别能够连续跨越研发节点的项目,比仅凭融资轮次判断企业价值更为重要。
中关村开元创投合伙人肖强富直言,2026年以来,医药健康融资环境整体回暖。
不可忽视的是,一级市场仍有相当数量的项目,较预期退出时点出现大面积延迟现象,主要由生物医药IPO周期性收紧、新冠疫情与临床推进延缓等因素造成。这在一定程度上对机构的再募资与再出手产生影响。
“从我们的观察看,创新药早期项目有不少是天使个人在出手,市场化机构更倾向选择一期甚至二期临床阶段的后期项目,以增加退出的确定性,从而整体上更好地匹配基金的存续期,满足LP对于基金的退出诉求。”
肖强富指出,招商性质的基金,从产业落地周期、返投达成的维度评估,更倾向于成熟项目。而中间轮次,如B轮,由于项目估值已有一定抬升,临床数据还缺乏充分的证明力,反而处于较为尴尬的阶段。
一批公开披露的大额融资案例,展示了不同类型资金的选择。
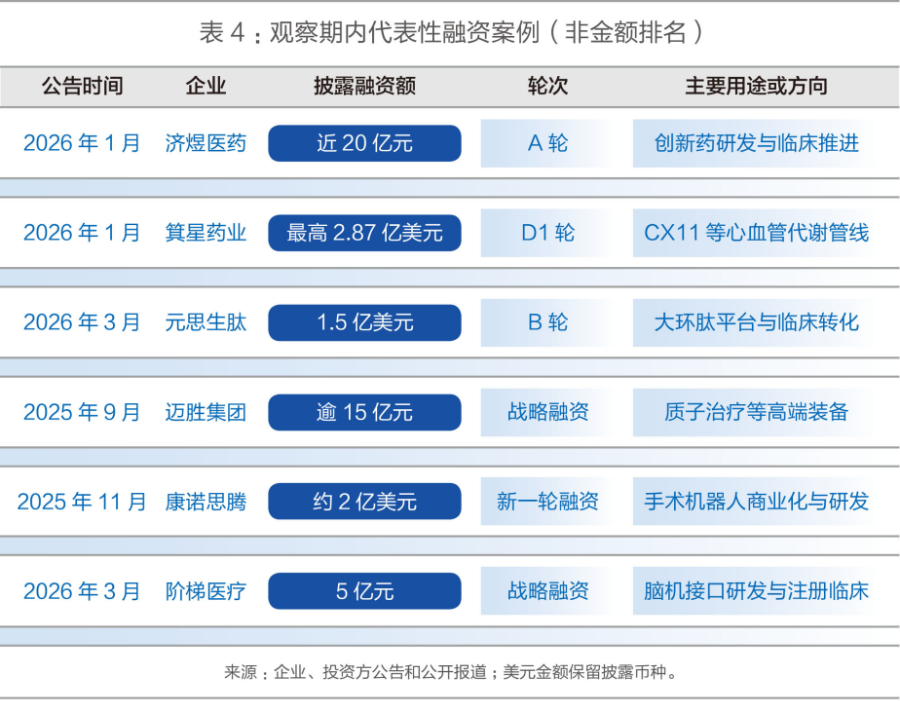
2026年1月,济煜医药完成近20亿元A轮融资,其研发体系覆盖药物发现、临床开发及注册上市;箕星药业公布最高2.87亿美元D1轮融资,用于推进CX11等心血管代谢管线;3月,元思生肽完成1.5亿美元B轮融资,用于大环肽平台升级及管线临床转化。
这类案例的共同点,是企业能够说明资金对应的研发资产和下一阶段目标。
融资之外,资本市场与国际合作也会影响医药企业的资金来源和估值预期。
港交所18A制度为符合条件的未盈利生物科技企业提供上市路径。上市能否为投资人创造退出机会,取决于市场条件、持有结构及交易安排。
海外授权为创新药企业提供了另一种价值实现方式。国家药监局披露,2025年中国创新药对外授权交易超过150笔,潜在总金额超过1300亿美元;2026年上半年为81笔、约1100亿美元。
对于具备差异化临床价值和全球开发潜力的管线,对外授权可能带来首付款、研发合作与后续权益安排。但交易条款、临床结果及后续履约均会影响最终回报。
从股权融资到跨境合作、上市与并购,医药企业的资金渠道更加多元。
“一级市场的回暖,关键还是资本市场的整体回暖,退出变得有一定的可预期性,以及BD热潮带来中国创新药的重新定价。”肖强富表示。
2021年是国内及全球创新药一级市场投融资的高点,此后两年,一级市场投融资金额逐年大幅下降。2025年二级市场有所反弹,但一级市场的资金回流仍相对缓慢。
天泽投资创始合伙人许谦认为,一级市场呈现出“明显的结构性分化”。真正具备全球竞争力、有能力完成License-out或NewCo合作的企业,可以获得较好的发展机会。
他以艾博生物与诺华的交易为例,2026年10月,双方达成一项总价值约77.75亿美元的授权合作,该交易金额是国内mRNA企业对外授权交易最高纪录之一。诺华支付5.75亿美元预付款,获得ABO2203全球独家开发和商业化权利。艾博最高可获约72亿美元额外付款。在产品上市后,艾博生物还能获得特许权使用费。
核心赛道拆解
医药健康产业链可划分为创新药、医疗器械、医药研发服务、医疗服务及其他交叉领域。各方向的融资需求和研发转化周期并不相同。
在21创投援引CVSource投中数据库的多标签初筛中,创新药/生物医药方向出现736条记录,估算披露金额893.2亿元;医疗器械与高值耗材方向为663条,估算披露金额446.7亿元。两者在记录数上居于样本前列。
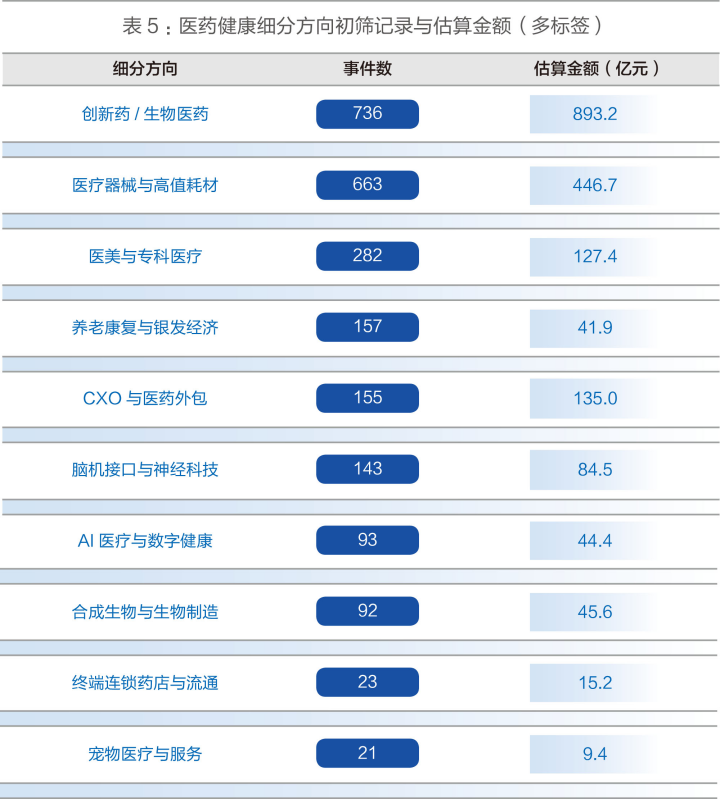
从公开融资案例和产业成果看,创新药与高端医疗器械仍然值得重点观察;脑机接口、AI制药等方向也在出现具有代表性的资本活动。
1. 创新药:从技术创新到全球价值
创新药是医药健康资本研究中,需要重点拆解的领域。
随着中国创新药研发资产进入临床阶段、海外授权交易活跃,企业价值评估出现更多可观察的指标,包括临床数据、产品差异化、知识产权与全球开发潜力。
国家药监局数据显示,2025年我国批准上市76个创新药,包含47个化学药品、23个生物制品和6个中药;其中11个属于具有全新治疗机制的首创新药(First-in-Class),当中又有4个由我国自主研发。
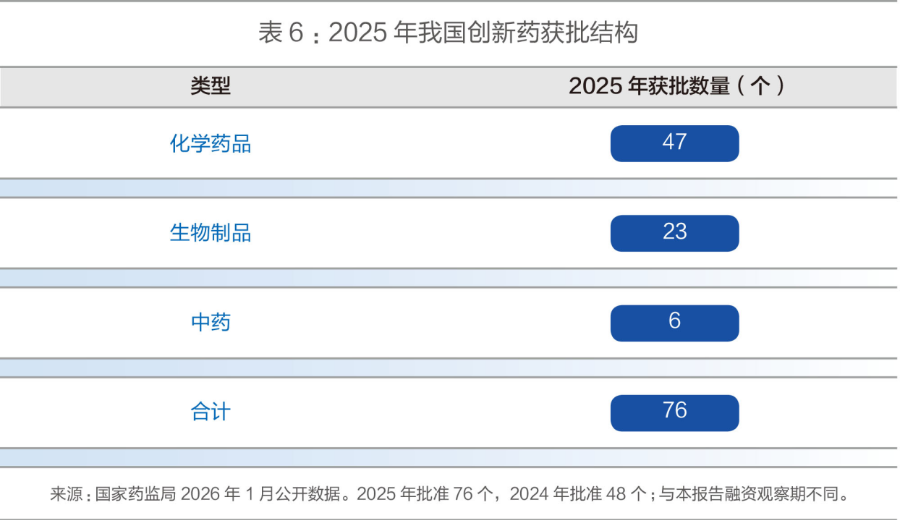
研发成果的积累,也为中国创新药资产进入国际市场提供了基础。
国家药监局披露,2026年上半年,我国创新药对外授权81笔,潜在总金额约1100亿美元,涉及肿瘤、代谢、免疫、神经等治疗领域,受让企业来自20个国家和地区。
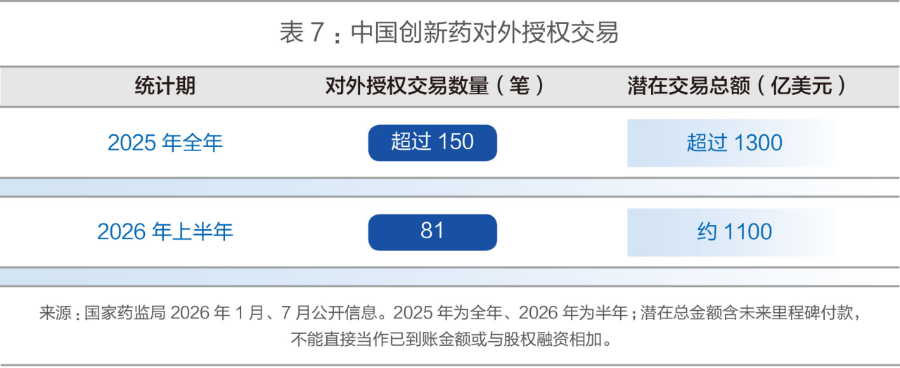
海外药企参与中国创新药研发与授权合作,可能为部分企业带来国际合作、融资和开发资源方面的机会,但不同管线的交易议价能力差异较大。
在许谦看来,目前阶段,中国生物科技企业是全球“1到N”创新的重要贡献者。
自2015年起,中国创新药行业逐步进入规范发展阶段,药物审评政策与国际标准接轨。尽管部分药物靶点并非中国企业最早发现,但中国企业在药物开发及推进速度方面表现突出,百济神州和诺诚健华是其中的代表。
许谦认为,海外授权是观察中国创新药发展成果的重要指标。跨国药企愿意为中国创新药资产支付上亿美元的首付款,甚至达成数十亿美元规模的合作,表明相关研发成果获得国际市场认可。
他特别提到技术平台创新的重要性。艾博生物授予诺华使用其RNA平台的权限,并赋予诺华其他潜在项目的独家许可选择权。
对于创新药企业的海外合作方式,许谦表示,传统License-out主要涉及海外权益授权,NewCo模式则通过共同组建新公司,使中国企业继续持有相关资产对应公司的股权,并共同参与后续业务。
不过,NewCo对企业团队的全球化管理能力、资金实力和全球临床开发能力要求较高,短期难以成为主流模式。
对于投资机构而言,识别具有全球临床价值和交易潜力的药物资产,比追逐单一热门靶点更重要。
典型项目提供了观察这一变化的窗口。
箕星药业于2026年1月22日宣布,完成最高2.87亿美元D1轮融资。资金将支持口服小分子GLP-1受体激动剂CX11的美国及全球临床开发。截至发布公告时,CX11已在美国开展Ⅱ期临床试验。
技术平台型企业也获得资本支持。
2026年3月,元思生肽完成1.5亿美元B轮融资,募集资金用于自主大环肽药物发现平台Synova的升级以及创新药管线临床转化。
对这类公司来说,能否持续产生可验证的候选药物、推进关键临床节点,是平台价值能否实现的关键。
从技术路线看,ADC、双抗、核酸药物、细胞与基因治疗等方向持续出现创新项目。人工智能也被用于蛋白质结构预测、候选药物筛选和分子设计等环节。
不过,算法平台能够提升某些研发流程的效率,不代表其药物资产一定成功;药效、安全性和临床价值仍需实证。
创新药投资的关键变量,是核心管线能否产生有意义的临床证据,以及未来收入或授权权益与投入之间的关系。
肖强富提醒:“早期项目较为活跃,它们在获得融资支持并持续进行研发投入后,其药物靶点与机制获得不同维度验证的可能性就越大,从而支撑持续的融资落地。在创新药赛道,当企业做了科学与战略的决策后,就要坚决做好落地与执行。只有用更快的推进、更扎实的数据,去达成里程碑,才能活下去。不论是CMC、临床申报、临床数据读出,越往后的里程碑越能证明价值。”
从这个角度看,海外授权扩大了资产变现选择,却不能消除临床失败、竞争格局变化和商业化不及预期等风险。
2. 医疗器械:国产替代之后,寻找商业化
与创新药相比,高端医疗器械更直观地面临从研发、注册到医院采购与临床使用的商业化验证。
国家药监局《2025年度医疗器械注册工作报告》显示,2025年我国批准76个创新医疗器械产品上市,同比增长16.9%。
创新产品覆盖人工智能、肿瘤放射治疗、生物医用材料等领域。国产化能力提升,正推动企业从技术替代转向产品交付与服务体系建设。
技术突破之后,企业还需满足注册审批、医院需求、设备运维与支付等条件,商业化时间表往往长于技术验证周期。
2025年9月29日,迈胜集团宣布完成逾15亿元战略融资。投资方包括通用资本、广州产投、广州高新区投资等,资金支持其高端放疗装备研发与产业化。
质子治疗设备需要较大研发与建设投入,其推广不仅取决于设备性能,也取决于医院采购和配套运营条件。
2025年11月10日,康诺思腾宣布完成约2亿美元新一轮融资,获得香港投资管理有限公司、战略投资者及主权基金支持,启明创投等原有投资机构继续参与。资金主要用于中国及海外商业化、新产品研发和临床注册。
康诺思腾的Sentire思腾腔镜手术机器人已于2024年获国家药监局批准上市。但产品获批并不等于立即取得规模化销售,医院采购能力、医生使用习惯、设备维护成本仍是重要变量。
向海外拓展也要求企业建立注册合规体系、销售渠道和服务网络,并开展医生培训。
因此,医疗器械投资的一个核心问题,是技术替代能否最终转换为可持续订单、收入及产品使用价值。
3. 前沿医疗:技术创新等待临床验证
脑机接口等前沿技术也出现具有代表性的融资案例。
2026年3月,上海阶梯医疗完成5亿元战略融资,阿里巴巴领投、国投创合跟投,腾讯、启明创投、元禾原点等老股东继续参与。公司披露,将推进侵入式脑机接口技术及注册临床研究。
脑机接口融合神经科学、人工智能、芯片及医疗器械,在运动功能恢复、辅助交流和神经康复等领域具有探索空间。
这类产品需系统证明长期安全性、信号稳定性及临床有效性,并完成相应注册程序。资本密集进入不等于产业已经规模化盈利。
类似的判断也适用于AI医疗和合成生物学等交叉技术方向:研发平台的潜力最终要通过可验证的产品和持续需求来证明。
4. 医疗服务与CXO:寻找新的增长空间
创新药研发服务、专科医疗、养老康复及医疗服务企业的投融资逻辑,与依赖研发管线价值的创新药公司存在差异。
CRO、CDMO主要受研发外包需求、客户订单、产能利用率及国际
(文章来源:21世纪经济报道)




