新华财经北京11月13日电 12日,房地产服务及咨询机构戴德梁行发布2026年度《中国奥特莱斯行业分析与价值洞察》报告,围绕市场现状、运营商格局、海外市场经验、REITs资本化发展与资产估值逻辑五大维度展开系统剖析。
报告指出,在居民消费向“高质价比”倾斜的背景下,中国奥特莱斯行业持续实现逆势增长;伴随着消费基础设施与商业不动产REITs政策落地,奥莱资产资本化进程全面加速,“运营+资本”双轮驱动正重塑行业竞争格局。
消费结构转型驱动奥莱赛道实现逆势增长
奥莱领秀数据显示,2025年中国内地奥特莱斯市场销售规模达1850亿元,同比增长8.82%;门店总量升至271家,店均销售额提升至6.83亿元,创2021年以来最高水平。行业增长重心已由门店扩张转向存量提效,供给端呈现三大特征:一是供应重心从“广域下沉”转向“核心聚焦”,头部运营商将新增布局集中于中高线城市;二是区域格局从“华东独大”走向“华东+中西部多核并举”,中西部成为新一轮扩张核心主战场;三是文旅融合型奥莱成为转型主流,2025年新增项目中文旅奥莱占比超40%,2026年规划占比达70%,行业正式进入以“引流造场”为核心的3.0时代。
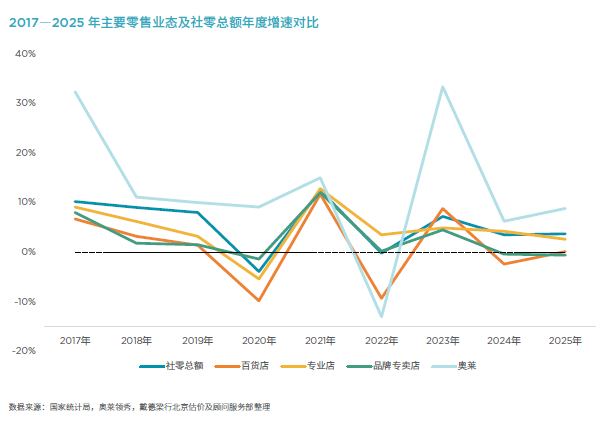
与此同时,行业也面临双重挑战:仓储型奥莱快速崛起,奥莱领秀数据显示,截至2025年门店超300家、销售额约150亿元,填补大众市场空白的同时加剧了货源竞争;头部聚集效应显著,销售额TOP50项目贡献全行业65%营收。
头部运营商聚集效应凸显多元新势力加速入局
奥莱领秀数据显示,截至2025年底,杉杉商业、砂之船、王府井、首创商管、百联股份、佛罗伦萨小镇六大头部运营商共运营近90家奥莱项目,占全国总量的三分之一,合计年销售额超1000亿元,约占全国市场的54%。
六大运营商呈现差异化发展路径:连锁规模型的杉杉商业、砂之船、首创商管依托标准化复制与资本运作领跑全国扩张,其中杉杉商业以23家在营项目居规模之首;零售集团型的王府井、百联股份依托多业态协同深耕单店盈利,百联体系标杆项目上海青浦奥莱连续14年领跑全国奥莱单店销售额;外资精品型的佛罗伦萨小镇坚守高端赛道,凭借稀缺品牌资源构建竞争壁垒。
同时,两类新势力正加速涌入赛道:斯普瑞斯、春竹集团等区域奥莱运营商开启跨区域扩张;世纪金源、华润置地、德基集团等传统商业地产与零售集团跨界布局,多以存量改造、文商旅融合为切入点,推动行业竞争从规模竞赛转向场景与运营能力的差异化比拼。
奥莱REITs市场加速扩容底层资产基本面表现稳健
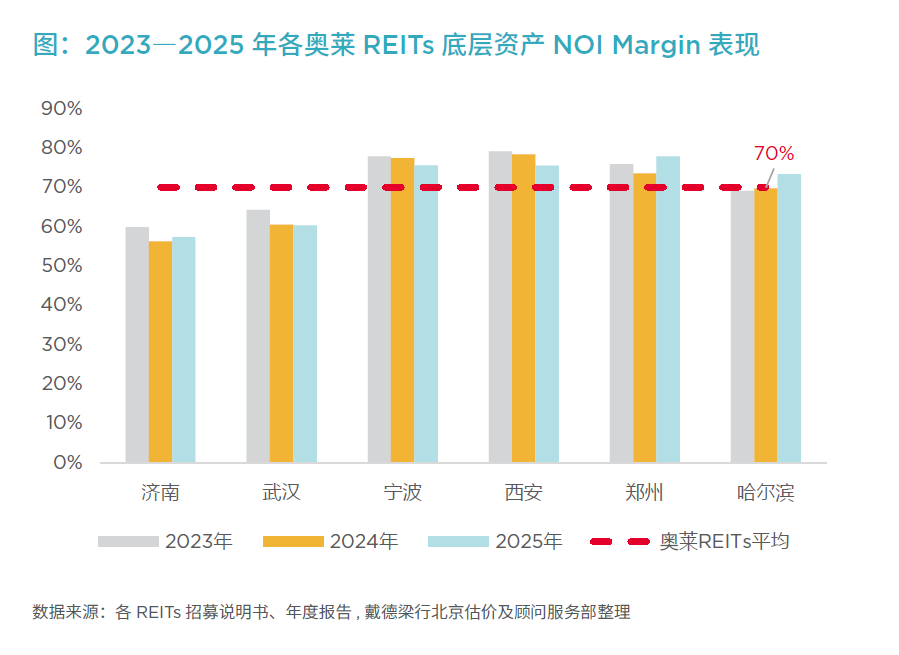
自2024年首支奥莱公募REIT落地以来,中国内地奥特莱斯REITs仅用不到两年时间,便完成了从“首支破冰”到“常态化发行”的跨越,成为商业不动产REITs赛道的核心品类之一。
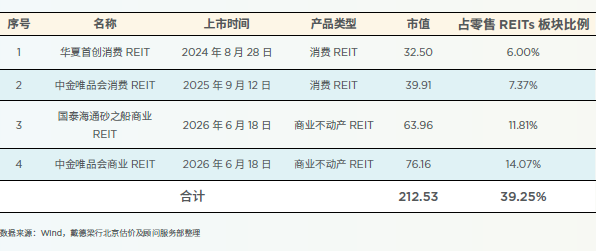
政策推动下,奥莱REITs市场快速扩容。2024年8月,华夏首创消费REIT上市,成为国内首支底层资产为奥特莱斯的公募REIT;2025年9月,中金唯品会消费REIT登陆上交所,为首支民营奥莱REIT;2025年末商业不动产REITs试点政策落地后,2026年6月,中金唯品会商业REIT、国泰海通砂之船商业REIT同步上市。截至2026年10月30日,内地已上市4支奥莱REITs,合计发行规模约186.81亿元,合计市值约212.53亿元,约占零售REITs板块的39.25%。
收益法为核心估值逻辑资产认可度持续提升
在奥莱资产评估中,收益法是已建成项目的核心评估方法,也是REITs底层资产评估的主流方式。奥莱资产采用“基础租金+销售提成”的复合收费模式,形成“联营收入为主体,租赁收入、增值服务收入为配套,自营及其他收入为补充”的多元收入结构,其中联营收入占比普遍在50%-80%,是收益的核心来源。
随着投资人对奥莱业态认知加深,资产估值逻辑持续重构。戴德梁行调研显示,一线城市奥莱资本化率区间为5.6%-7.0%,新一线城市为6.4%-7.5%;相比2024年,投资人对北上广深奥莱资本化率预期平均下降约20bps,风险溢价收窄,标志着奥莱资产的投资价值正获得更广泛的市场认可。
报告认为,中国奥特莱斯行业正处于从“做大”走向“做强”的关键转折期,高质价比消费红利、文旅融合转型、REITs资本化将共同驱动行业高质量发展;同时行业分化也将加速,持续迭代运营能力、构建资本闭环的头部企业将更具竞争优势。
戴德梁行大中华区估价及顾问服务部主管、董事总经理陈家辉表示,国内奥莱市场整体向好,高质价比消费浪潮为奥莱赛道筑牢增长根基,行业正式步入微度假目的地转型的关键周期。放眼全球商业视野,奥莱业态在不同经济体均展现出独特的消费适配性。行业增长逻辑已经彻底转变,文旅融合与场景创新,将成为奥莱突破同质化、挖掘资产增量价值的核心抓手。
戴德梁行北区董事总经理胡峰表示,未来行业分化将持续加速,唯有持续迭代运营能力、把握资本化机遇的参与者,才能在效率竞争阶段行稳致远。
(文章来源:新华财经)




