高盛11月12日发布2027年大宗商品展望报告指出,随着中东能源供应逐步适应战争环境,原油及天然气价格可能进一步回落。
该行预计,2027年布伦特原油均价为每桶88美元,欧洲TTF天然气均价为每兆瓦时45欧元,彭博商品指数(BCOM)全年总回报约为-2%,而该指数2026年以来已上涨26%。
不过,高盛仍建议投资者积极配置大宗商品。该行认为,近期商品市场风险溢价大幅下降,反而提高了大宗商品的对冲和资产分散价值。
与此同时,高盛认为,中美围绕人工智能(AI)和能源的竞争、地缘政治碎片化及关键资源供应高度集中,将持续推高部分供需紧张商品的价格。
其中,高盛预计2027年底铜价将升至每吨15600美元,较报告发布时上涨约13%;黄金价格可能达到每盎司4650美元,上涨约16%。
中东供应逐渐恢复,能源价格仍面临上行风险
高盛指出,2026年能源价格虽然明显高于战前预期,但考虑到伊朗冲突持续时间之长,实际涨幅仍低于该行及市场在战争初期的预测。这主要归功于全球能源供需体系表现出较强的适应能力。
需求方面,能源库存消耗和燃料替代,尤其是中国采取的相关调整,帮助全球经济相对平稳地度过了3月至5月供应最紧张的阶段。
供应方面,高盛估算,计入“暗航”等出口后,波斯湾原油出口量在9月已恢复至接近2025年平均水平,全球石油市场可能于10月重新出现供应过剩。高盛预计,随着船对船转运和新增管道运输能力进一步发挥作用,2027年中东石油产量平均将比2025年高出每日110万桶。
不过,不同商品的供应恢复程度存在显著差异。
截至11月8日,波斯湾原油出口已基本恢复,但成品油、液化天然气(LNG)、铝工业原料及化肥出口仍明显低于2025年平均水平。
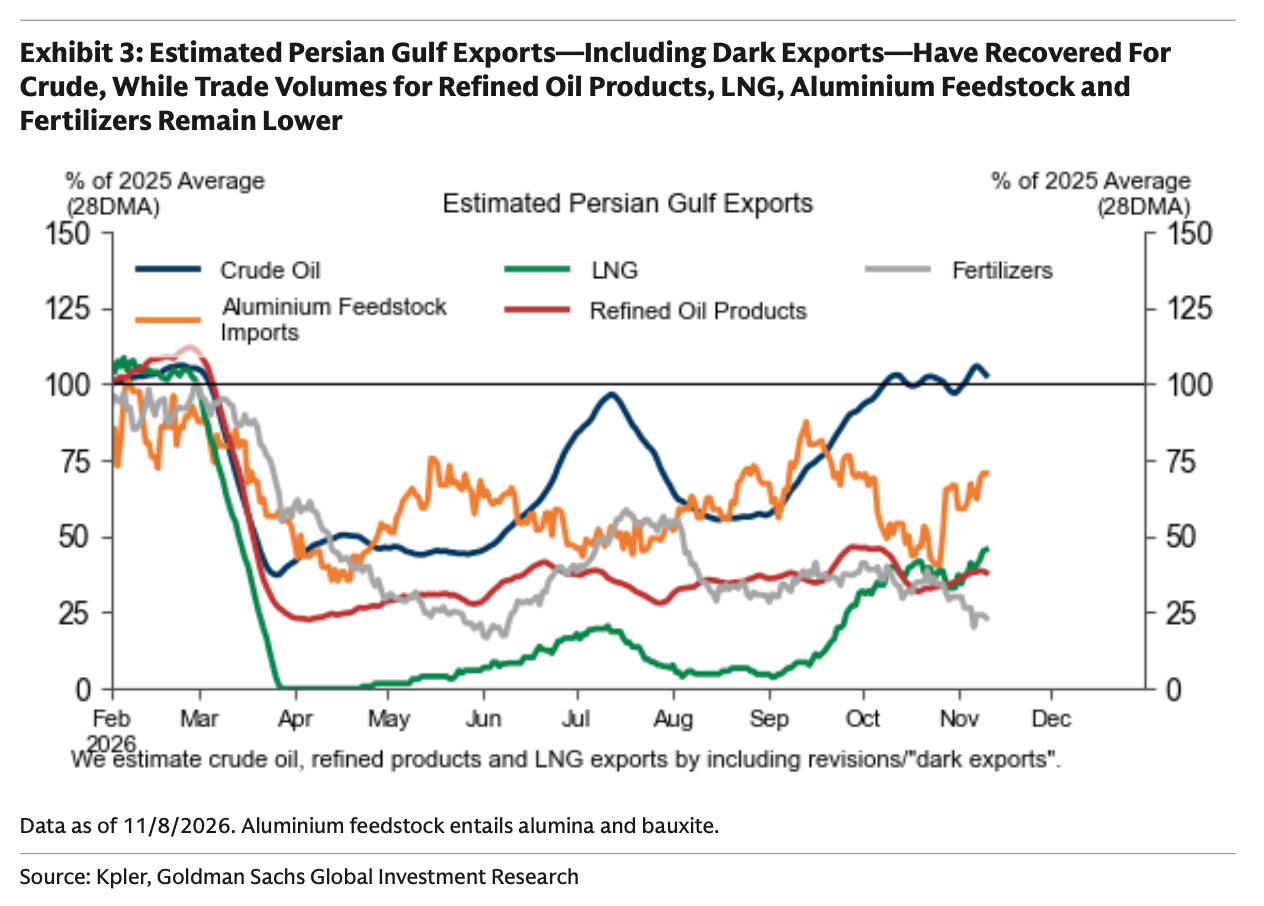
高盛解释称,相较原油,成品油和LNG更易燃,船对船转运难度较大。此外,部分炼油、天然气液化及铝冶炼设施尚未从战争损害中完全恢复。
供应链调整也带来高昂成本。高盛估计,全球原油油轮平均运费同比上涨约20美元/桶,其中约四分之三的涨幅与中东航运体系为适应冲突所作的调整有关。
船对船转运占用更多油轮运力,美国对伊朗油轮的封锁进一步压缩有效运输能力。原油运输成本上升还促使部分成品油运输船转运原油,推高成品油运费,并最终传导至消费者燃油价格。
在供应持续恢复的基准情景下,高盛预计布伦特原油价格将从2026年第四季度的103美元/桶,逐步降至2027年第四季度的80美元/桶,2028年全年均价进一步降至73美元/桶。
然而,能源价格仍面临显著上行风险。
高盛警告,如果冲突再次升级,导致2027年波斯湾石油产量平均比2025年低每日250万桶,布伦特油价可能在2027年初突破130美元/桶,全年均价达到约120美元/桶。
如果炼油产量额外减少每日300万桶,美国柴油批发价格还可能在2026年底前后升至约230美元/桶,创下新高。
欧洲天然气市场同样面临供应与天气的双重风险。
高盛预计,如果2026年至2027年冬季波斯湾LNG出口仅维持战前正常水平的25%至30%,同时欧洲气温比平均水平低约0.7摄氏度,2027年第一季度TTF天然气价格可能接近150欧元/兆瓦时。
但从更长期看,随着2025年至2026年新获最终投资决定的LNG项目逐步投产,2027年后全球供应增长可能加快。高盛预计,TTF天然气2028年均价将进一步降至20欧元/兆瓦时。
股债对能源冲击更加敏感,大宗商品对冲价值上升
尽管能源基准前景偏向价格回落,高盛认为,当前市场环境仍有利于大宗商品发挥风险对冲作用。
报告指出,11月以来能源和铜价下跌,主要受到市场情绪及短期地缘政治风险预期变化推动,而非实际供需基本面明显恶化。
高盛估计,布伦特原油现货价格包含的风险溢价,已从美国中期选举前一个星期五的27美元/桶,降至报告发布前几天的每桶几美元。
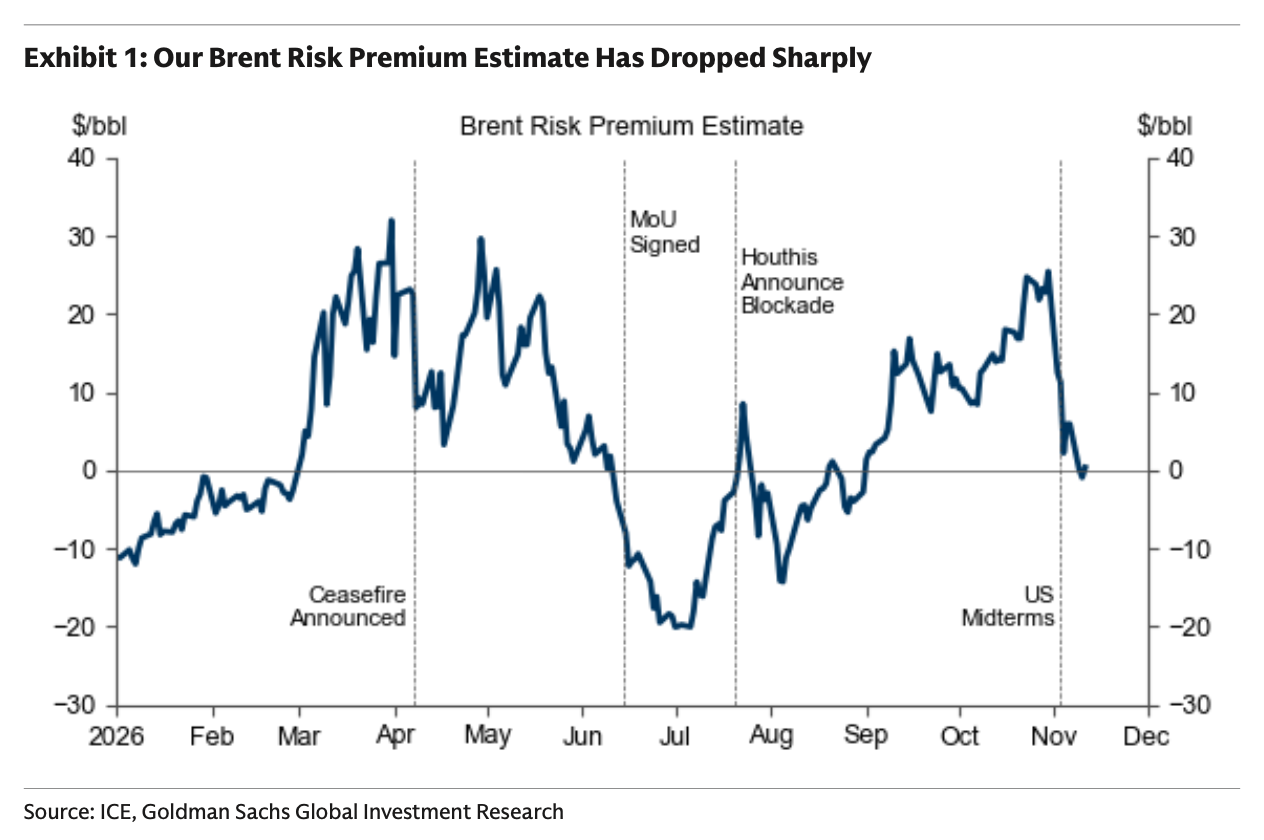
该行认为,风险溢价快速消退,为投资者提供了更具吸引力的配置时点,因为中东航运安全及能源基础设施仍面临供应中断风险。
更重要的是,能源价格对股票和债券市场的影响正在增强。
高盛指出,自伊朗战争爆发以来,布伦特油价变化与标普500指数及美国10年期国债收益率表现出较强相关性。能源价格上涨加剧通胀压力,促使央行采取更强硬的政策应对,进而影响债券和股票估值。
尽管近期AI投资和经济增长担忧削弱了这种相关性,但高盛认为,如果2027年发生新的能源供应冲击,股债市场对能源价格的敏感性可能重新增强。
在这种情况下,债券可能像2026年一样承压,股票也可能重现2022年的下跌表现,尤其是在经济增长和就业面临下行风险的环境中。
与此同时,过去五六年股票与债券回报的相关性明显上升,传统股债组合的分散风险效果可能减弱。
高盛回顾过去六十年的市场表现发现,在股票和债券同时录得负实际回报的12个月时期,黄金或广义大宗商品指数至少有一类实现了正实际回报。
因此,高盛认为,大宗商品的投资价值不仅取决于预期价格涨幅,更在于其抵御负面供应冲击的能力。
铜铝价格走势或明显分化
在能源价格趋于回落的同时,高盛继续看好铜的结构性上涨前景。
该行预计,2027年LME铜价全年均价为15400美元/吨,年底将进一步升至15600美元/吨。
需求方面,电气化、能源安全、战略性库存积累、数据中心建设及AI投资持续增加铜消费,而铜矿供应受到长期约束。
高盛认为,中美围绕关键资源供应链的竞争,进一步加剧了精炼铜市场的供需紧张。
在美国,潜在进口关税的不确定性刺激企业提前进口和囤积铜,导致大量精炼铜流向美国,减少其他市场的可用供应。
在中国,废铜相关发票规定收紧限制国内废铜供应,推动生产铜杆、铜线及铜管的加工企业增加精炼铜使用量。
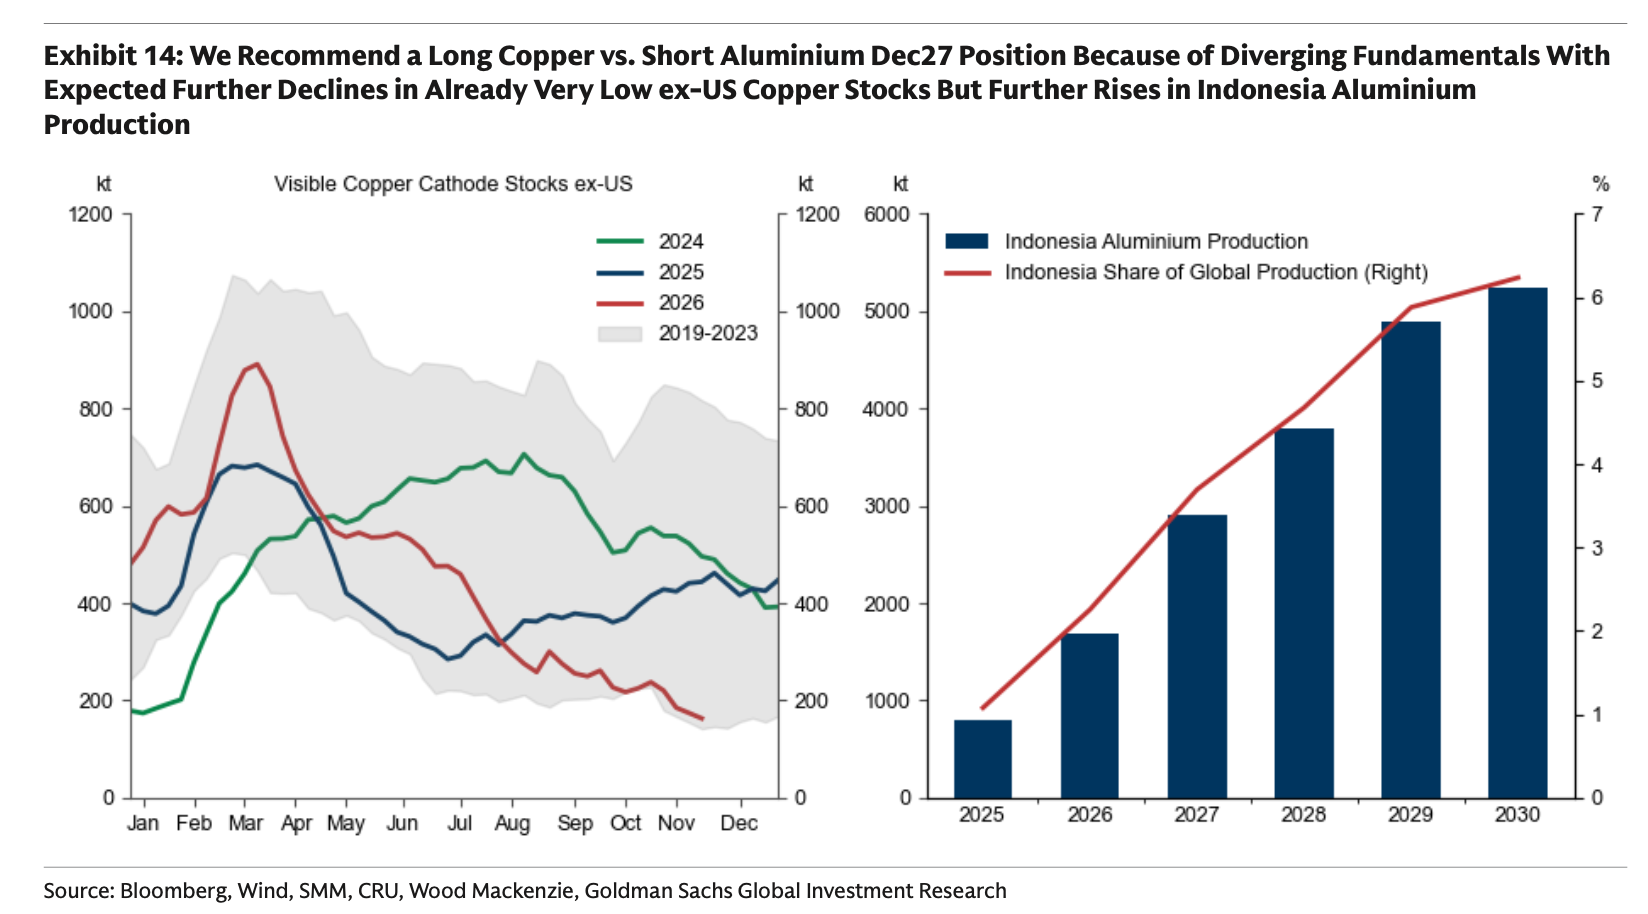
高盛预计,这两种趋势可能持续至2027年,使美国以外的精炼铜市场维持供应缺口,进一步支撑铜价。
不过,该行也指出,如果美国铜关税政策不确定性消退,或者AI相关投资者多头仓位恢复不及预期,铜价仍存在短期下行风险。
相比之下,高盛对铝价持谨慎态度。
虽然中东供应中断使当前铝市场仍然偏紧,但铝土矿资源相对丰富,加上较高的冶炼利润刺激新增投资,未来供应可能加快增长。
其中,中国资本支持的印尼铝冶炼产能扩张尤为突出。高盛预计,印尼原铝产量占全球比重将从2025年底的约1%,升至2027年底的约4%。
随着新增产能释放,高盛预计全球铝市场将转向供应过剩,LME铝价2027年底可能降至2600美元/吨,低于报告发布时约3085美元/吨的水平。
加息预期压制短期金价,央行购金提供长期支撑
对于黄金,高盛虽然维持长期看涨观点,但由于美联储政策前景趋于鹰派,下调了2027年底目标价,从此前的4800美元/盎司下调至4650美元/盎司。
调整主要源于高盛经济学家上修了美联储加息预期。
在此前已经预计2026年12月加息25个基点的基础上,高盛最新预测进一步纳入2027年3月加息25个基点。
高盛认为,联邦基金利率上升将在2027年初继续抑制私人投资者的黄金配置需求。
不过,全球央行持续购金仍为黄金提供重要的结构性支撑。
报告指出,自2022年俄罗斯央行资产遭冻结以来,全球央行黄金需求明显上升,包括中国央行在内的官方部门持续购买黄金,成为支撑金价的重要力量。
高盛预计,美联储将在2027年12月开始降息。随着利率约束减轻,私人投资者对黄金的需求可能重新恢复,推动金价向年底目标水平上涨。
地缘冲突叠加极端天气,商品供应风险难以消退
除能源和金属外,高盛还警告,全球农产品价格面临潜在上涨风险。
报告指出,2026年以来BCOM农业分项已经上涨10%,但伊朗及俄乌冲突、潜在粮食出口限制,以及可能达到创纪录强度的超级厄尔尼诺,仍可能进一步推高农产品价格。
高盛指出,霍尔木兹海峡相关运输通道通常涉及全球约三分之一的化肥出口,而俄罗斯和乌克兰经由黑海的粮食出口约占全球粮食贸易的15%至20%。相关运输一旦受阻,可能推高农业生产成本并收紧粮食供应。
与此同时,厄尔尼诺引发的干旱和洪水可能影响巴西大豆、玉米和食糖、西非可可,以及越南咖啡等重要农产品的生产。
这些风险凸显了全球商品供应链的脆弱性。
高盛认为,2022年俄罗斯天然气供应冲击和2026年霍尔木兹海峡危机等事件反映出同一长期趋势:地缘政治碎片化正与高度集中的商品供应链相互作用,使供应中断风险结构性上升。
(文章来源:财联社)




