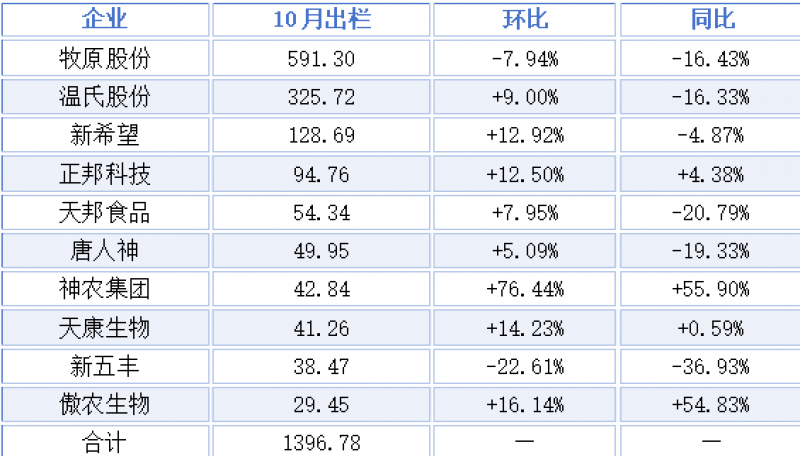
2026年10月上市猪企出栏量排名前十,单位:万头
四季度本该是猪肉消费的旺季,但今年10月,行业交出了一份“旺季不旺”的成绩单。
近日,21家上市猪企陆续公布了10月销售数据。数据显示,21家上市猪企合计出栏生猪1566.97万头,比去年同期减少268.57万头,降幅约14.63%,是今年以来收缩最明显的一个月。同一时间,各家披露的销售均价纷纷失守10元/公斤,在8.83元—9.83元/公斤区间,其中牧原、温氏、新希望三大龙头的收入同比降幅分别达29.79%、18.74%、18.02%。
而价格端的寒意还在加深。进入11月,全国外三元生猪均价一度跌至8.63元/公斤,创下年内乃至近10年新低。从“量增价跌”到“量价齐跌”,表明产能调控正式进入了实际执行阶段,这背后的逻辑是,生猪供给由能繁母猪存栏领先约10个月传导而来。今天出栏减少,对应的是2025年底到2026年初的母猪调减。截至三季度末,牧原能繁母猪已从年初的312.9万头降到297.40万头,较2025年9月末减少约10%,头部主体近一年累计调减能繁母猪超40万头。
市场营销专家陈榕榕对《华夏时报》记者表示,10月出栏数据的变化,本质是生猪周期从“产能释放下行期”进入“底部磨底期”的典型信号,量价关系的切换、企业出栏节奏的调整,都符合猪周期下半场的运行规律,行业正在以分化式出清的方式,逐步靠近下一轮周期的起点。
龙头先踩刹车,行业分化加剧
从总量看,21家企业中有12家同比减少,9家保持增长,减少的企业里有7家降幅超过20%。
牧原当月出栏591.30万头,环比减少51万头、降7.94%,同比降16.43%。这是公司今年同比降幅最大的一次,也是年内单月出栏的次低,只比2月春节月的460.30万头略高。全年节奏看,牧原今年已有4个月出栏同比下降,6月的降幅是11.28%,到10月扩大到16%以上,龙头主动收缩的方向相当明确。
温氏与新希望则呈现另一种形态。温氏出栏325.72万头,环比增9.00%,同比仍降16.33%;新希望128.69万头,环比增12.92%,同比降4.87%。两家环比转增,主要来自9月深度压减之后的节奏修复。但拉长看,温氏前10个月累计出栏2976.89万头,比去年同期的3156.05万头少了近180万头,减量已经实实在在地落在数字上。
出栏规模前五的企业里,只有正邦科技1家同比增长。公司当月出栏94.76万头,环比增长12.50%、同比增长4.38%,前10个月累计905.75万头,增幅36.41%。
而第三梯队的分化更为剧烈。天邦食品54.34万头、唐人神49.95万头,同比均降约20%;新五丰38.47万头,环比降22.61%、同比降36.93%,双降幅度在表内最大。另外,神农集团42.84万头,环比大增76.44%、同比增长55.90%,两项指标都居首位;傲农生物29.45万头,同比增54.83%;天康生物41.26万头,同比微增0.59%,其中6月份起并表羌都畜牧贡献了部分增量。
不过,行业的集中度仍在上移。牧原、温氏、新希望3家合计1045.71万头,占前10家总量的七成以上,牧原单家就超过四成,而第四名之后所有企业单月出栏都在100万头以下。
事实上,本轮能繁母猪去化自2025年下半年启动,按约10个月的传导期,2026年三季度起商品猪出栏逐步进入收缩通道。而主动调整则在加速这一进程。深亏之下,头部企业选择优化出栏节奏、调整体重结构,避开价格低谷,同时放缓低效产能释放,把现金流安全放在份额之前。9月中秋前猪价不及预期,部分养殖端压栏惜售,可出栏猪源顺延至10月;气温下降后增重加快,适重猪源反而更加充沛,节奏错位又放大了供给压力。
中国城市发展研究院投资部副主任袁帅对《华夏时报》记者表示,这次收缩“更像是一场由财务约束主导、由政策环境提供背景压力的被动调整”,而不是政策指令直接触发的统一减产。
销售均价跌破10元/公斤大关
从已公布均价的17家上市猪企来看,10月平均售价约合4.94元/斤,比9月的5.34元/斤下跌0.4元/斤。其中11家均价跌到5元/斤以下,剩下6家里也有一半徘徊在5元附近。
卓创资讯的监测口径下,10月全国瘦肉型生猪均价9.65元/公斤,环比下滑9.64%;外三元交易均价9.72元/公斤,环比降8.93%、同比降15.57%。到11月12日,这一价格已进一步下探至8.56元/公斤,再度突破前低。
中国企业资本联盟中国区首席经济学家柏文喜对《华夏时报》记者表示,10月正式进入量价双杀,这是本轮周期的标志性变化。首先“卖多亏多”逻辑被打破,收入降幅远超销量降幅,靠放量摊薄成本的旧打法失效;其次是产能去化从口号进入报表,头部从“保份额”转向“保现金流”;最后传导链条开始真正启动,三季度末能繁母猪3602万头、同比-10.7%,首次跌破3750万头新调控线,为保有量的96%,这是2027年供给收缩的先行信号。
按博亚和讯监测,11月初当周自繁自养头均亏损约396.7元,外购仔猪育肥亏损224.44元/头,部分散户完全成本达14元/公斤,头均亏损或超650元;商务部数据显示,10月末猪粮比价4.22,处于过度下跌一级预警线之下,行业已连续约14个月深陷深度亏损。
“当前主流猪企销售均价跌破10元/公斤,确实已低于行业平均完全成本约11元—12元/公斤,但普遍还高于行业平均现金成本约7元—8元/公斤。”陈榕榕分析,这意味着现在亏的是折旧、人工、财务费用等固定成本,饲料、疫苗等可变成本依然可以覆盖;只要现金流没有断裂,绝大多数养殖场都会选择继续生产而非清场退出,这决定了行业不会短期大规模崩盘,磨底会是一个相对漫长的过程。
在柏文喜看来,当前头部企业完全成本已压到12元/公斤以下,账面亏损但现金流尚能支撑,可再扛2—3个季度;腰部企业负债率普遍攀升、部分超70%,若猪价在10元/公斤以下再持续两个季度,将进入被动去化阶段;中小散户是第一批出清对象,10月中小样本场能繁存栏环比降4.51%,降幅远高于规模场的1.47%,疫病与现金流双杀之下已加速退出。
底部还要磨多久?
对于接下来的两个月,机构的判断相当一致。
10月出栏计划完成率只有98.14%,未完成的量顺延至11月冲量;卓创资讯监测的样本企业11月出栏计划环比增3.52%,增幅显著高于前2个月,叠加冬季增重加快、出栏体重维持高位,11月整体仍是供大于求的格局。
节奏上,11月上旬规模场冲量集中释放、腌腊尚未开启、冻品库存偏高,价格继续下探;进入下旬气温回落、屠宰开工率回升、腌腊逐步开启,猪价迎来阶段性企稳窗口。卓创资讯分析师闫法成预计,11月生猪均价或维持在8.9元/公斤左右,整体呈现小涨迹象;上海钢联分析师曲国娜也认为,春节前猪价大概率走出先抑后扬、弱势修复的走势,12月随着腌腊与春节备货集中释放有望季节性止跌反弹,但高库存仍会约束上涨空间。
柏文喜判断,11月、12月大概率不会延续同比大幅收缩,11月先抑后扬、12月季节性反弹,但冻品库存偏高会压制反弹空间,均价大致在8.9元—10.1元/公斤区间震荡。
但真正的供需反转窗口,可能要等更久。按10个月的传导周期,2026年三季度集中淘汰的能繁母猪,对应的供给减量要到2027年年中之后才会逐步落地,2027年上半年猪价仍以向成本线靠拢为主。信达期货测算,9月末能繁母猪3602万头较6月底减少178万头、月均减少60万头,按这一速度,猪周期拐点或出现在2027年二季度;但PSY逐年增加、出栏体重高企,在效率提升与体重抬升双重作用下,猪肉总产量仍保持增长,供给宽松的基本面并未根本反转。
那么,2027年猪价能否迎来反弹呢?对此,高承远认为,2027年上半年猪价仍以向成本线靠拢为主,真正的供需反转窗口在下半年。
柏文喜预测,2027年一季度在12元/公斤附近磨底,二季度向成本线上方修复,三季度进入实质盈利窗口,四季度取决于2026年年底能繁是否进一步降至3700万头以下。“真正的分化在2027年下半年——若去化到位、疫病扰动、需求回暖三个因素共振,才有摸15元以上的可能;若龙头继续咬牙扛价、PSY继续冲高,则可能只是回到13元—14元的温和盈利区间。”他说。
“年内猪价的高点更可能出现在下半年偏后段,即供给收缩充分释放并叠加消费季节性回暖的阶段,而二三季度更可能呈现震荡抬升的格局,其间会被冻品库存、压栏体重和二次育肥情绪反复扰动。需要重点跟踪的变量包括能繁母猪存栏是否持续下降、仔猪价格走势、出栏均重变化、冻品库存消化进度、进口与消费复苏情况以及政策收储力度。”袁帅表示。
(文章来源:华夏时报网)




