界面新闻记者 | 陶知闲
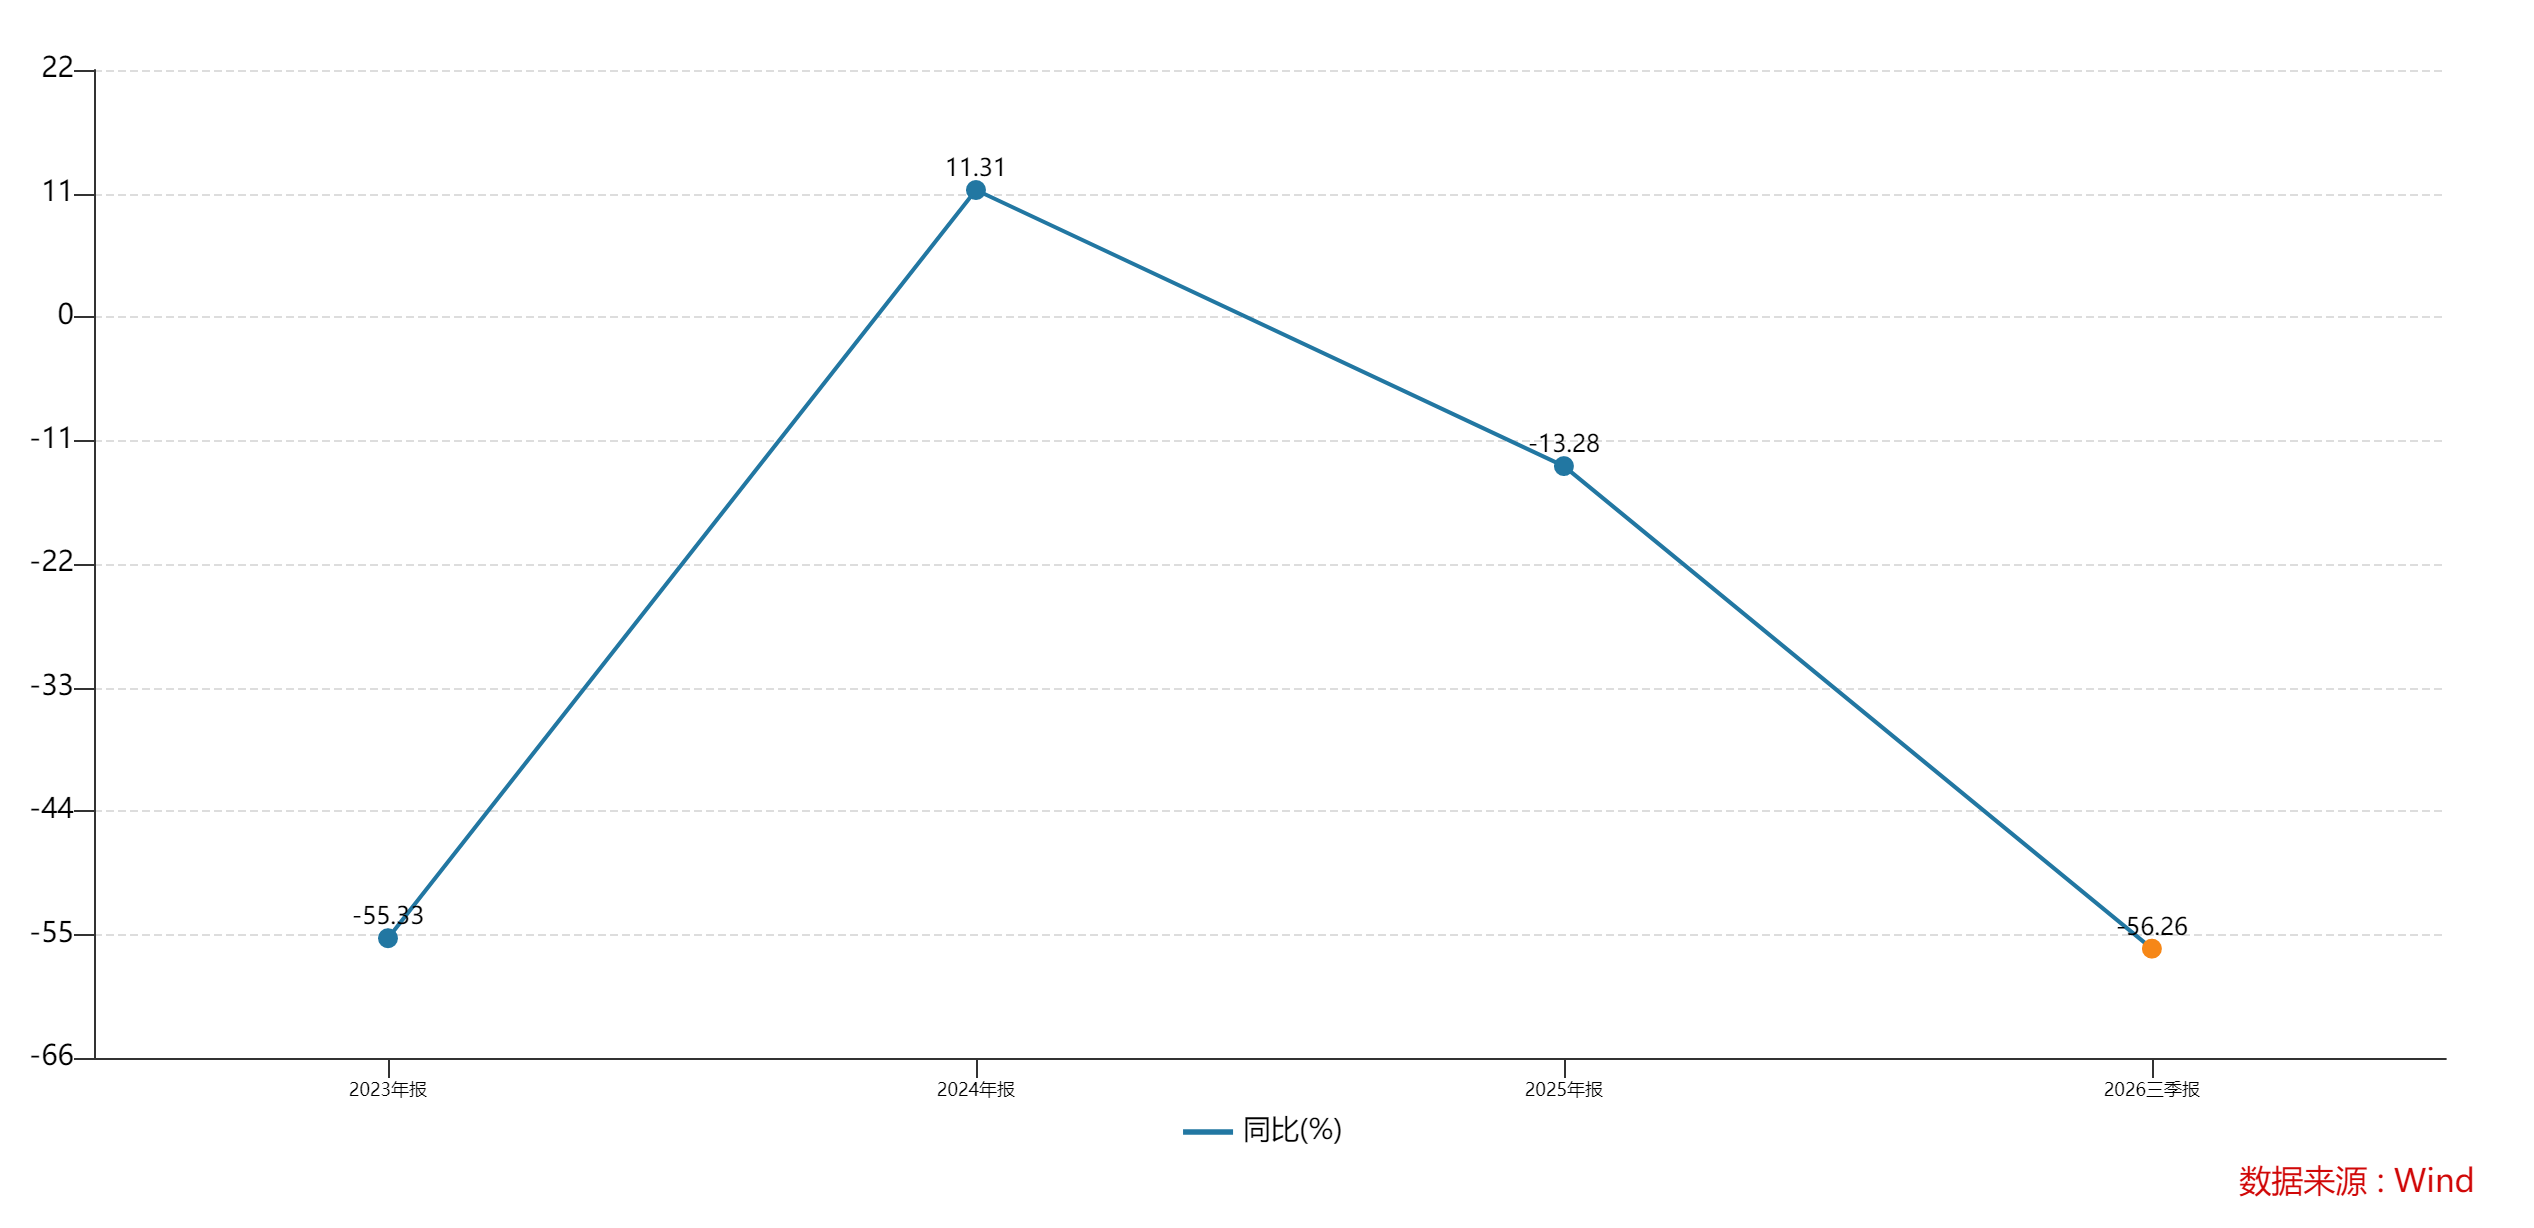
苏奥传感(300507.SZ)正处在一个“老主业失速、新故事未成”的尴尬节点。这家长期经营于汽车零部件行业的公司,前三季度实现营收14.59亿元,同比下滑13.25%;归属净利润3753万元,同比下滑56%;扣非净利润1431万元,同比下滑75%。
界面新闻记者注意到,苏奥传感归属净利润已是四年内第三次同比下滑。
业绩承压之外,苏奥传感控股权也经历更迭。2025年11月21日,公司控股股东由创始人李宏庆变更为动力电池巨头中创新航,进入“无实际控制人”状态。公司被市场寄予厚望的AMB氮化硅基板转型项目,部分规格虽已进入小批量交付,但规模化量产时点仍存不确定性,而面向中创新航的6.73亿元定增,一年多过去仍未启动。
燃油车基本盘萎缩,净利四年三降苏奥传感起家业务是燃油车油位传感器,随着国内乘用车电动化持续推进、燃油车份额下滑,油位传感器市场容量长期萎缩,原有主力产品天花板明确,存量业务增长乏力。
今年第三季度,苏奥传感单季营收5.12亿元,同比下滑11.4%;归属净利润480万元,同比下滑83%;扣非净利润76万元,同比下滑95%。扣非净利润单季不足百万元,公司主营业务的“造血”能力可见一斑。
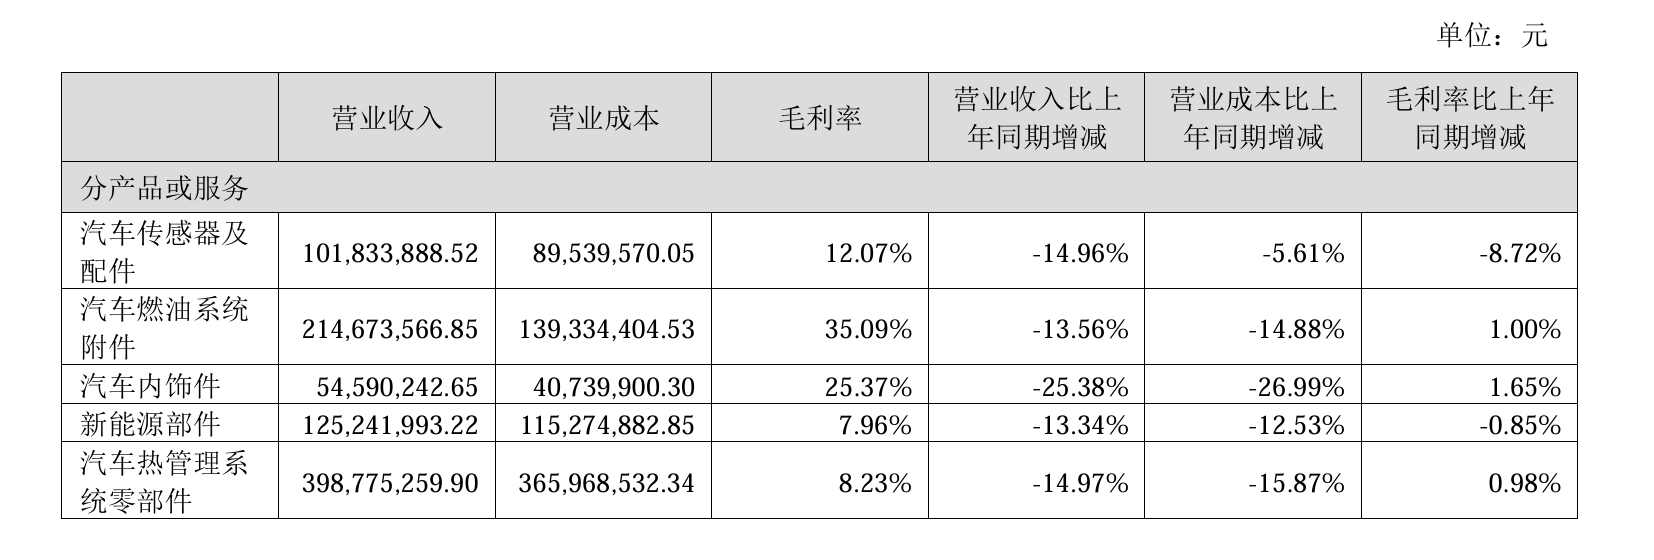
分业务看,苏奥传感被寄予厚望的两大支柱在收缩。2026年上半年,第一大营收支柱汽车热管理系统零部件实现营收3.99亿元,同比下滑14.97%;新能源部件实现营收1.25亿元,同比下滑13.34%。此前,新能源部件曾被视为增量引擎。
“燃油车油位传感器是典型的存量市场,随着电动化渗透率持续提升,这块基本盘压力不小。”长期跟踪汽车零部件行业的分析师张一辰对界面新闻记者表示,“更关键的是,苏奥传感寄望于接棒的新能源业务,上半年同样在下滑,说明转型还没有真正形成对冲老主业下滑的势能。”
“汽车行业正面临内需承压、传统能源汽车市场萎缩的严峻形势,同时铜、铝等大宗商品价格持续高位运行,整车企业为争夺市场份额,持续传导降价压力。受行业整体环境及客户终端车型上市节奏调整等因素影响,公司部分客户的配套需求有所延后,综合导致上半年营业收入同比下降。” 苏奥传感表示。同时,客户端价格年降持续执行,叠加原材料价格上涨带来的成本压力未能有效传导,公司产品毛利率承压,归属于上市公司股东的净利润对应下降。
客户集中度升至52%界面新闻记者注意到,苏奥传感经营层面也面临客户结构风险。
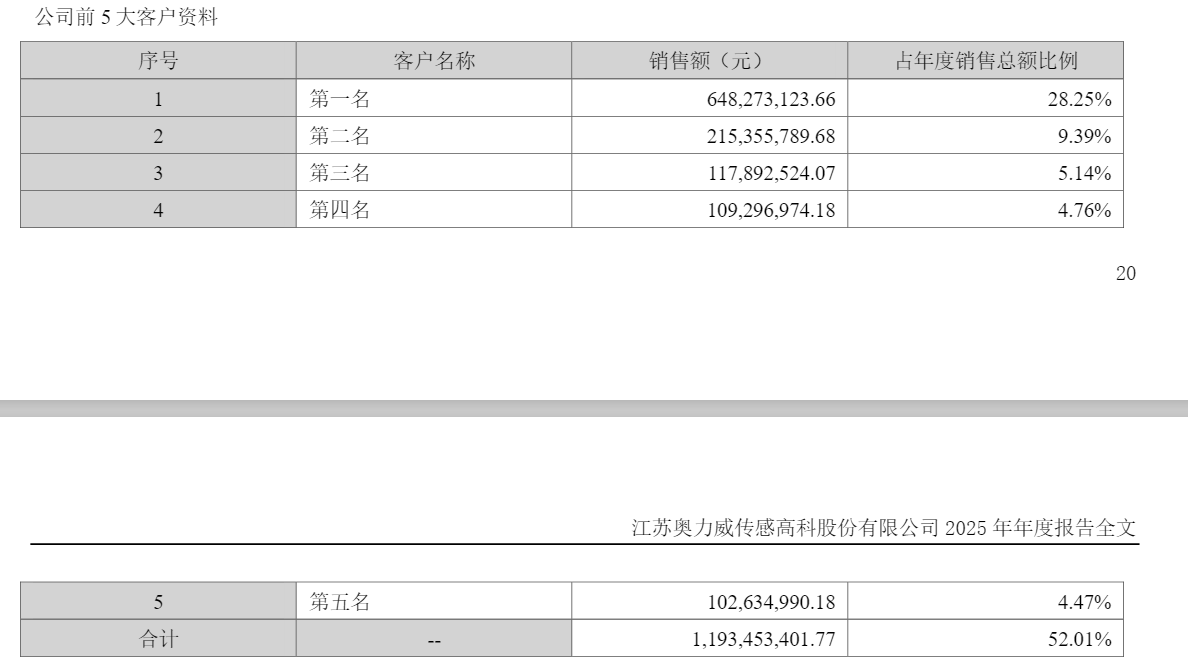
2022-2025年期间,公司来自前五大客户的销售收入占营业收入的比重均超过40%,其中2024年为40%,2025年上升至52.01%。
苏奥传感解释称,一方面,汽车行业具有较高的品牌、资金、技术、规模以及安全性等准入门槛,整车企业及零部件一级供应商数量相对较少且市场集中度较高,专业的汽车零部件企业只能在有限且集中的潜在客户群体中开展客户开发工作;另一方面,基于当前自身的产能和资金状况,暂时难以承受全面开拓其他大型客户可能引发的产能扩张等压力。
“前五大客户占比升至52%以上,意味着苏奥传感超过一半的收入押注在少数几家客户身上。” 张一辰对界面新闻记者表示,“这也意味着,倘若公司主要客户出现流失,或是主要客户的自身经营状况发生不利变化,那么将不可避免地对公司的业务运营产生负面影响。”
与高客户集中度相伴的,是整车厂年降带来的毛利率压力。汽车零部件产品定价与下游整车售价紧密相连,当前全球汽车市场竞争激烈,新车型上市后售价通常逐年下降。通常情况下,整车厂商销售定价采取“前高后低”策略,即在新款汽车上市时定价较高,其后随着销售规模扩大和竞争车型的推出及更新换代,销售价格逐年下降,并通过年降或返现/返利的形式向上游供应商传导,具体年降或返现/返利涉及的产品以及幅度由双方协商确定。
“如果主机厂要求的年降或返现/返利增加,导致产品价格下降较大,而公司无法通过精细化管理提升生产效率、降低生产成本,就可能造成毛利率下滑,进而对公司盈利能力造成不利影响。” 苏奥传感同样提示了这一风险。
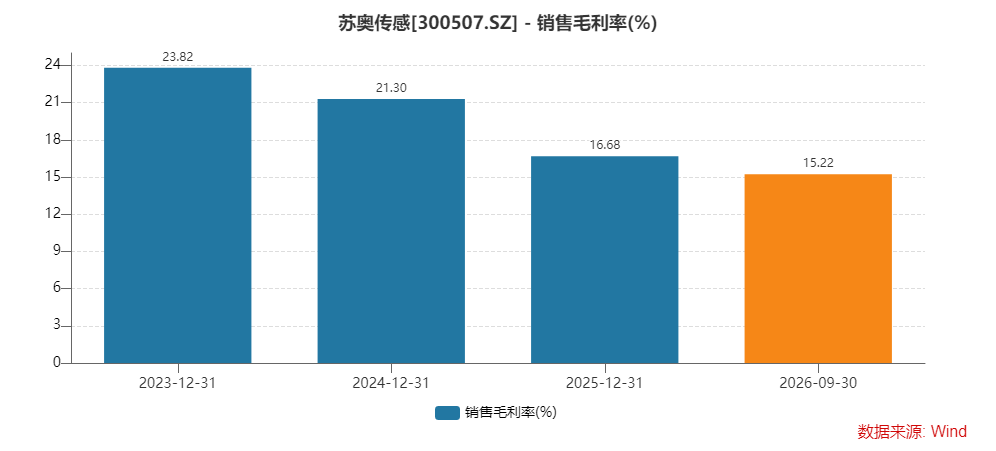
2026年前三季度,苏奥传感毛利率为15.22%,相较2025年的16.68%下滑超过1个百分点,相较2024年的21.3%下滑超过6个百分点。
“毛利率两年下滑超过6个百分点,这说明公司既没有足够的议价能力向整车厂传导成本压力,也没有通过精细化管理对冲价格年降,盈利空间被两头挤压。”注册会计师周欣彤对界面新闻记者表示。
在业绩承压时,苏奥传感的控股权完成了易主。
2025年5月6日,中创新航与公司控股股东、实际控制人李宏庆签署《股份转让协议》,李宏庆将其持有的公司8762万股股份(占公司股份总数的10.94%)转让给中创新航。同日,中创新航与李宏庆签署《表决权放弃协议》,本次股份转让价款全部支付完毕的当日,李宏庆无条件且不可撤销地放弃1.56亿股股份的表决权,期限为自受让方支付完毕全部股份转让价款之日起60个月,在弃权期限内,弃权股份不得计入有效表决权。
随着流程及股权转让完毕,2025年11月21日,苏奥传感控股股东由李宏庆变更为中创新航,公司无实际控制人。
“通过‘股份转让+表决权放弃’的组合,中创新航以较低持股比例成为控股股东,而创始人李宏庆保留了部分股份和收益权,却交出了对公司的控制权。” 周欣彤对界面新闻记者表示。
中创新航入主并非单纯的投资行为,而是与苏奥传感转型绑定。2025年5月,公司同时发布增发预案,拟募资6.73亿元用于AMB覆铜基板建设项目,定增对象正是中创新航。换言之,中创新航既是苏奥传感的新主人,也是其转型项目最关键的“金主”和潜在客户。
AMB(氮化硅覆铜基板)项目,是市场押注苏奥传感转型的核心看点,也是中创新航入主之后双方协同的核心项目。
AMB项目总投资8.62亿元,规划总产能250万片/年AMB氮化硅基板。氮化硅AMB主打高导热、高可靠性,适配新能源车800V高压SiC功率模块,也可延伸光伏、工业功率器件;区别于普通氮化铝基板,氮化硅在抗机械冲击、可靠性上更适合车载功率器件。从技术路线看,符合新能源车高压化、SiC上车的产业趋势。
界面新闻记者注意到,上述定增后续推进节奏放缓,如今过去一年有余,迟迟未启动增发流程。苏奥传感在与投资者交流中曾明确表示,AMB业务仍处于小批量供货阶段,规模化量产时点存在不确定性。
“小批量交付与规模量产之间,隔着良率、成本、客户验证三道硬门槛,AMB这类车规级功率器件材料尤其如此。” 张一辰对界面新闻记者分析称,“良率直接决定单片成本和能否盈利,叠加定增一年多未启动,转型的资金和时间表都充满变数。”
更值得注意的是客户结构。现阶段,AMB潜在收入基本绑定中创新航,苏奥传感还在拓展多元化的客户群体并推进送样验证中,后续规模量产时间尚存在不确定性。
老主业被电动化侵蚀、新主业AMB还在等量产,苏奥传感年年下滑的业绩放大了这份不确定性风险。
(文章来源:界面新闻)




