作者|黄腾飞、韩迅
概伦电子(688206.SH)近期披露了2026年三季报,前三季度公司实现营业收入4.18亿元,同比增长32.79%;其中,第三季度实现营收1.77亿元,同比增长84.45%、环比增长26.93%。前三季度公司录得利润总额-178.52万元,归母净利润66.15万元,同比下降98.42%;实现扣非后归母净利润-2489.81万元,同比亏损扩大;剔除股份支付影响后的归母净利润为939.80万元、扣非后归母净利润为-1616.16万元。
第三季度,概伦电子实现归母净利润739.29万元,较上年同期扭亏;单季扣非后归母净利润-484.07万元,较上年同期亏损有所收窄。
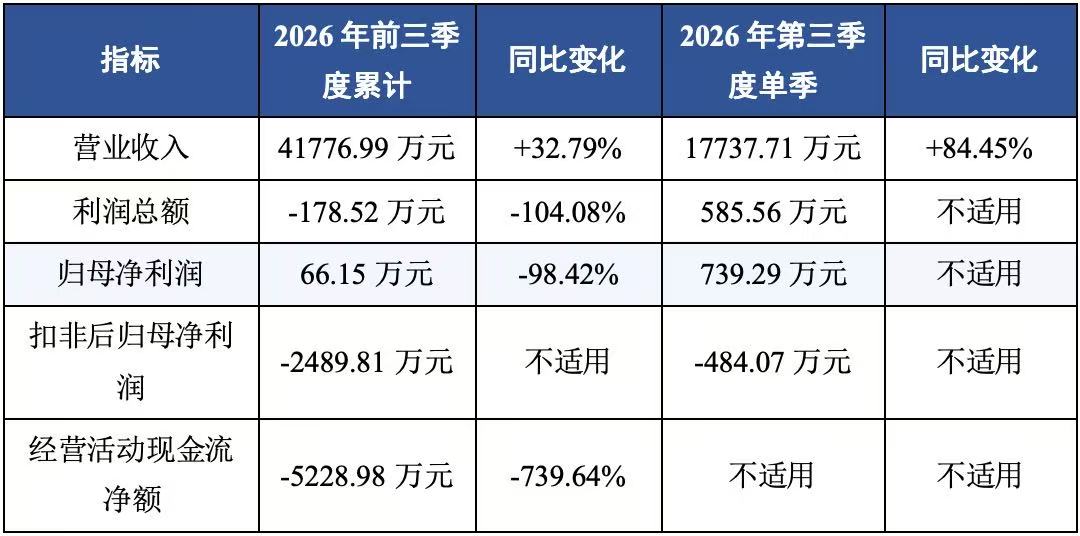
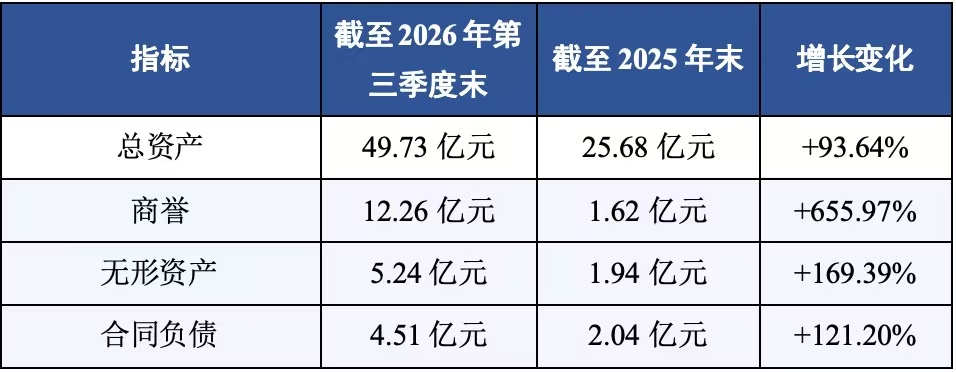
从资产结构与现金流层面来看,并购的一次性冲击显著。前三季度概伦电子的经营活动现金流净额为-5228.98万元,同比下降739.64%。截至第三季度末,公司总资产增至49.73亿元,其中,商誉由1.62亿元增至12.26亿元,无形资产由1.94亿元增至5.24亿元;合同负债由2.04亿元增至4.51亿元。
收入端完成台阶式跃升,利润端在单季维度出现方向性改善,而资产负债表扩张与现金流恶化均与重大资产重组直接相关。概伦电子的三季报标记的是一家EDA公司从点工具供应商向“EDA+IP”平台跃迁过程中,收入结构、成本结构与利润节奏同时处于被重新定价的过渡状态。
11月6日,时代商业研究院就公司财务情况、并购整合、EDA全流程与产业投资等相关问题向概伦电子发函并致电问询。截至发稿,概伦电子方面暂未回复。
一、财务拆解:并表驱动收入跃升,结构决定利润成色
概伦电子前三季度实现营收4.18亿元,单季分别实现收入1.01亿元、1.40亿元、1.77亿元,环比增速分别为38.84%、26.93%;2026年上半年营收为2.40亿元、同比增长10.05%,略低于2025年全年15.41%的增速,公司内生业务仍保持约一成增长,并无加速迹象。第三季度同比增量为8121.04万元,而前三季度新增的IP授权与芯片定制业务合计为8751.54万元、占主营收入20.96%。这意味着第三季度收入增量中,成都锐成芯微科技有限公司(以下简称“锐成芯微”)、成都纳能微电子有限公司(以下简称“纳能微”)自7月并表后,其贡献的增量占据主导,概伦电子EDA原有业务内生增速并未出现同等幅度的跳升。
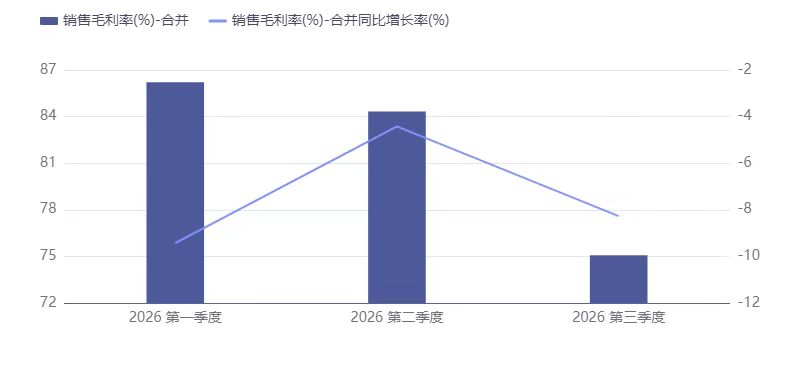
从盈利质量来看,前三季度概伦电子的综合毛利率为80.85%,同比下降8.25个百分点;第三季度毛利率为75.07%,同比下降8.27个百分点、环比下降9.26个百分点。这一变化对应的是业务结构而非价格,公司EDA软件授权毛利率长期在95%以上,而新并表的IP授权、芯片定制及原有的测试系统(硬件)业务毛利率显著偏低。毛利额方面,据三季报数据测算,公司第三季度毛利额为1.33亿元,同比增长66.12%;前三季度毛利额为3.38亿元,同比增长20.49%。毛利率与毛利额同比变化背离,是“以量补价”的典型形态。
利润端,概伦电子前三季度实现归母净利润66.15万元,同比下降98.42%;实现扣非后归母净利润-2489.81万元;第三季度实现归母净利润739.29万元,扣非后净利润-484.07万元。同比上看,公司第三季度的归母净利润同比增加1158.08万元,扣非后净利润亏损同比收窄66.69%,单季减亏方向确立,但尚不足以确认拐点。
现金流方面,概伦电子前三季度的经营活动现金流净额为-5228.98万元,上年同期为817.49万元。销售商品提供劳务收到的现金仅增长4.21%,收现比由133.70%降至104.92%,反映并表主体(IP授权分期收款、芯片定制垫资)的回款周期或长于原有EDA业务。从单季维度看,这属于整合期的营运资金占用而非趋势性失血,公司合同负债较年初上升121.20%,已签约未确认的收入储备将在未来季度转化为收入与现金。
二、并购整合与业务结构:收入协同已兑现,利润闭环未形成
从并购标的来看,“EDA+IP”的战略逻辑在概伦电子的收入端已经开始兑现,但在利润端引入的是结构性的毛利率稀释效应。锐成芯微并表后,公司主营业务收入结构发生显著变化,EDA软件授权仍占55.70%,测试系统占9.27%,但IP授权新增14.46%、芯片定制新增6.50%,后两者合计贡献约21%的主营收入,原有EDA技术开发解决方案占比降至14.07%。
两块新增业务的毛利率画像存在极大差异。IP授权业务毛利率约74%—80%,标准化IP可达90%以上,与概伦电子原有EDA业务的高毛利属性高度兼容;但芯片定制服务在锐成芯微收入结构中约占六成,毛利率仅约6%—12%。这意味着并表在推高收入增速的同时,系统性地拉低了综合毛利率中枢。
从收入协同来看,IP授权业务提供了一个比芯片定制更具分析价值的观察窗口。概伦电子的EDA工具在器件建模、电路仿真领域拥有头部客户基础,锐成芯微的IP组合覆盖模拟及数模混合、无线射频、嵌入式存储等外围赛道,公司披露客户数量超过500家芯片设计企业,双方在客户层面的重叠与交叉销售空间是真实存在的。但IP授权收入的确认具有项目制、里程碑式的特征,季度间波动较大。
另一方面,概伦电子利润协同的闭环尚未形成,商誉是这一判断中权重最高的风险变量。并购完成后,概伦电子的商誉从1.62亿元跃升至12.26亿元,占报告期末归母净资产的30.04%。这12.26亿元商誉对应的资产组是锐成芯微和纳能微,而锐成芯微的芯片定制业务毛利率显著低于公司原有EDA业务,纳能微的盈利水平在报告期内呈持续下滑态势。如果IP授权收入的增速不及业绩承诺,或芯片定制业务的低毛利属性无法通过规模效应改善,商誉减值的条件或将触发。
概伦电子的并购在收入端创造了可验证的增量,但利润端的协同被芯片定制的低毛利结构和商誉的潜在减值压力所阻隔。
三、战略落地与行业位置:全流程拼图成形,商业化验证仍在中局
概伦电子在数字EDA全流程上的布局方向明确,公司联合鸿芯微纳、启芯领航、玖熠科技于2026年10月末正式启动“RTL到GDSII自主链路”的生态共建,覆盖数字前端验证、可测试性设计、数字后端物理实现等环节。这一架构在逻辑上补齐了概伦电子以模拟/定制电路见长的能力短板,使其从“点工具+局部流程”向数字全流程的延伸具备了伙伴基础。但从生态启动到产生可确认的EDA软件授权收入,中间隔着客户实际项目导入、工具链磨合、工艺节点验证等多重环节。这意味着数字全流程在2026—2027年内的角色更接近战略性投入项而非利润贡献项,其价值兑现的观察指标应是首个基于该全流程的客户流片案例或量产订单,而非生态仪式的启动本身。
从行业角度来看,概伦电子面临的核心矛盾不是方向错误,而是体量不足以摊薄投入。2025年中国EDA市场规模约为185亿元,增速维持在双位数,国产化率突破15%,模拟电路等优势领域国产化率已超30%。概伦电子与华大九天(301269.SZ)同处全球EDA第二梯队,但华大九天本土市场份额居首,2026年上半年营收5.66亿元,概伦电子同期营收2.40亿元,规模差距客观存在。在这一格局下,概伦电子的差异化不在于规模领先,而在于“EDA+IP”的平台定位与DTCO(设计—工艺协同优化)的切入角度。但差异化定位的代价是投入的刚性,概伦电子前三季度研发投入2.23亿元、占营收53.46%,即便考虑并表带来的收入基数扩大,这一比例仍处于极高水位。在营收体量仅4亿元量级的阶段,研发投入的绝对额难以随收入同比例压缩,利润对收入增速的敏感度极高。
概伦电子的战略方向具备产业逻辑上的合理性,数字全流程补齐了中期能力拼图,国产替代的行业β亦未逆转。但在营收规模尚不足以覆盖刚性研发投入的阶段,战略投入与利润兑现之间存在时间错配。将数字全流程视为2027年之后的“远期期权”而非当期估值锚,是更符合产业节奏的判断方式。
四、核心观点:以利润表弹性换取结构重塑,并表效益仍待验证
概伦电子三季报的本质,是一家EDA公司在完成重大并购后,收入结构、成本结构与利润节奏同时进入重新定价期的截面记录。并表推动第三季度营收同比增长,IP授权与芯片定制的收入增量是真实的;但芯片定制6%—12%的毛利率结构性拉低了综合毛利率中枢,经营现金流尚未跟上合同负债的扩张,12.26亿元的商誉增加了资产负债表的风险权重。这些信号共同指向一个判断:概伦电子当前尚未进入利润拐点,而是处于“以利润表弹性换取收入结构与能力边界的重塑”的阶段。
这一阶段的可持续性取决于两个可验证的条件,而非单季扣非利润的方向。其一,IP授权收入是否在并表后的完整年度中达到或超越业绩承诺线(锐成芯微2026年不低于1.43亿元、纳能微不低于8685万元),从而以高毛利增量对冲低毛利并表业务的结构性稀释,使综合毛利率在75%—80%的新中枢上企稳。其二,数字EDA全流程是否能在2027年之前产生首个具有商业意义的客户流片或量产订单,从而将生态投入从费用项转化为可确认的收入项。在这两个条件明朗之前,营收增速的持续性比单季利润的边际波动更具分析价值,经营现金流的方向比扣非后净利润的符号更接近经营质量的本相。
概伦电子的“EDA+IP”命题没有被证伪,但也远未被证实——它正在经历从战略叙事到财务事实之间最难穿越的那段距离。
(文章来源:时代财经)




