AI摘要:A 股处于底部夯实阶段,短期反弹确定性较强,行情有待政策与增量资金接力。银行高股息具备长期配置价值,优选高分红大行与优质城商行;人形机器人迎来软硬件共振,具身智能成为主线,产业链受益明显。
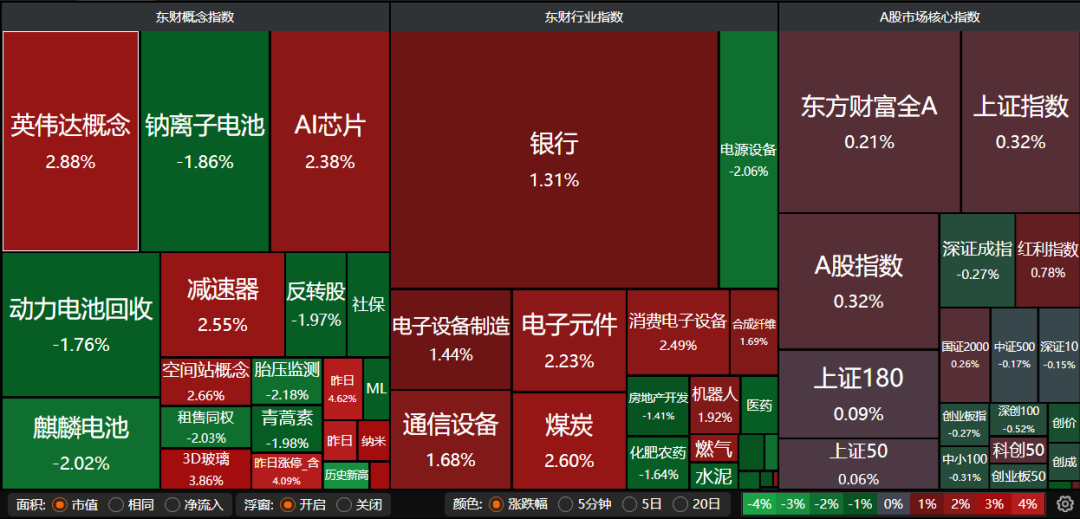
A股三大指数今日涨跌不一,沪指涨0.32%,深证成指跌0.27%,创业板指跌0.27%。沪深京三市成交额1.49万亿,较上一交易日缩量1771亿。行业板块涨跌互现,煤炭、机器人、稀土、元件、航天装备板块涨幅居前,能源金属、光伏设备、教育、酒店餐饮板块跌幅居前。
一、【主流券商核心观点】
1、东方财富证券:反弹仍在路上
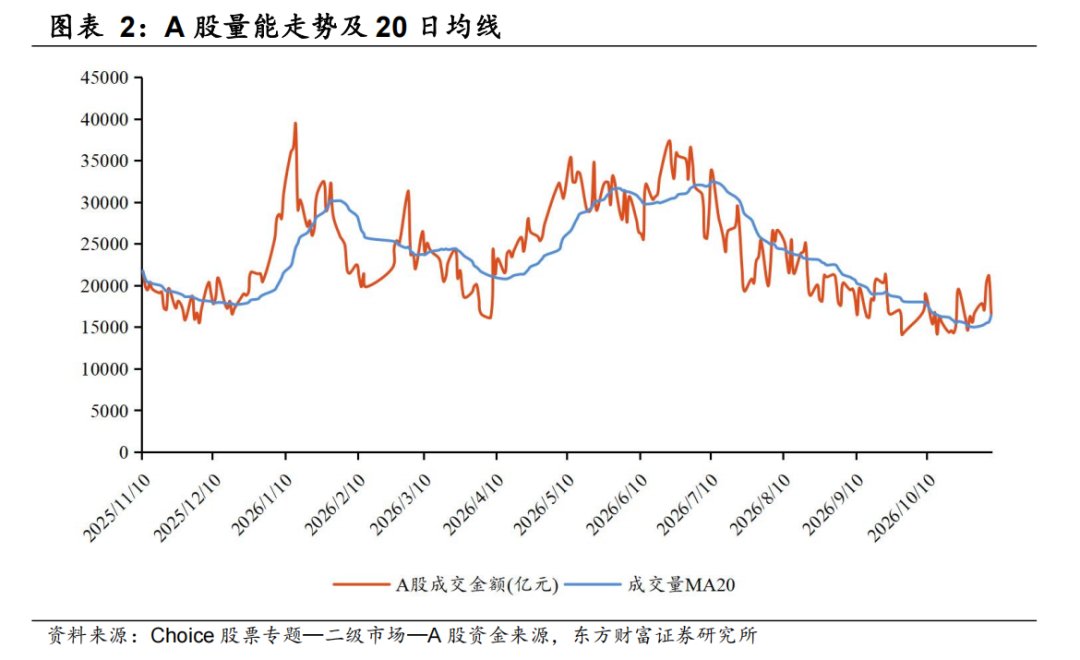
我们认为本轮资金集中度已显著回落,筹码结构再平衡接近完成,当前正处于底部区域逐步夯实、市场共识重新凝聚的阶段,短期反弹在方向上的确定性较强;往后看,随着筹码结构调整到位、量能中枢修复,相关方向有望成为资金重新聚拢的载体,新一轮行情值得期待。
2、中金公司:中期选举对A股产业影响
从影响节奏看,美国中期选举对A股的影响短期主要体现为美政策预期和市场情绪扰动带来的估值调整,中长期则取决于美国政策调整的实际落地情况及其对行业基本面的影响。从影响机制看,美国中期选举对A股相关行业的影响主要通过地缘政策、贸易政策、AI监管与其他领域产业政策、财政与货币环境四条路径传导。
3、华泰证券:底部初具,静待接力
目前A股市场估值、情绪已经接近历次市场底部的阈值,底部构筑或相对完善,绝对收益资金的被动调仓压力虽有抬升,但进一步扩大的空间或相对有限,考虑到融资及交易型资金尚未明显回流,反弹的构筑或需要政策面和增量资金面的进一步支撑。
二、【银行股再度走强】
1、中国银河证券:红利价值仍有空间
长期低利率环境延续,资产荒逻辑未发生根本性变化,银行红利价值有望继续受到市场青睐,当前银行股息率平均相比于固收类资产仍有性价比,对于以险资为代表的长线资金具备吸引力,红利价值仍有空间,需持续关注。
2、华泰证券:中长期配置空间仍存
银行中长期配置空间仍存,险资持续增配与券商配置力量增强有望提供更具持续性的资金支撑。低利率与市场波动环境下,机构对稳定股息回报的需求提升。中长期资金入市安排与资负管理要求进一步强化险资配置需求。银行凭借相对稳定的分红,有望持续承接险资改善收益结构、覆盖负债成本的配置需求。
3、东方财富证券:关注景气改善与稳健红利两条主线
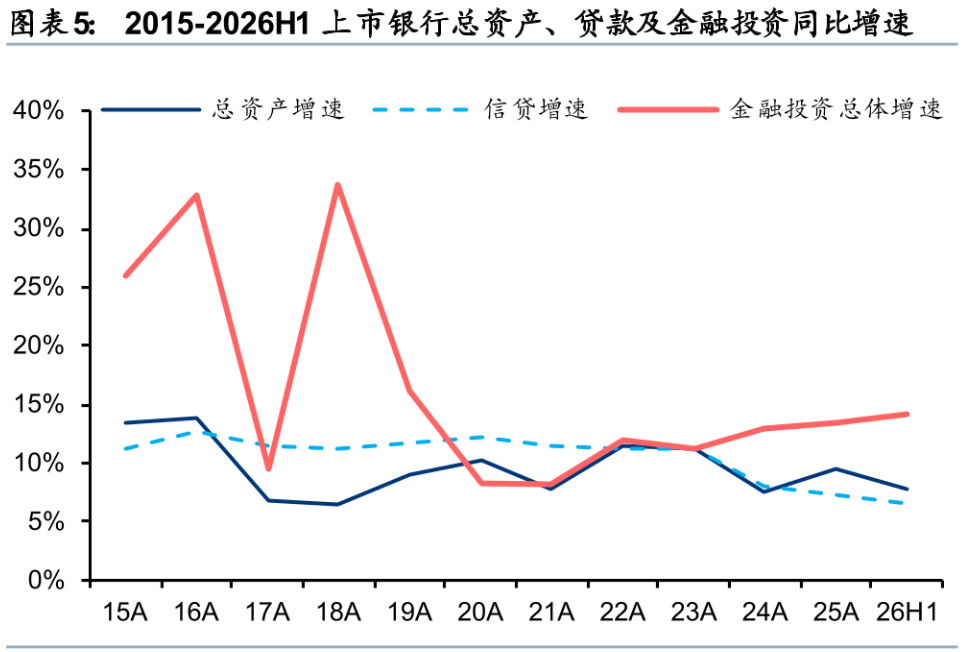
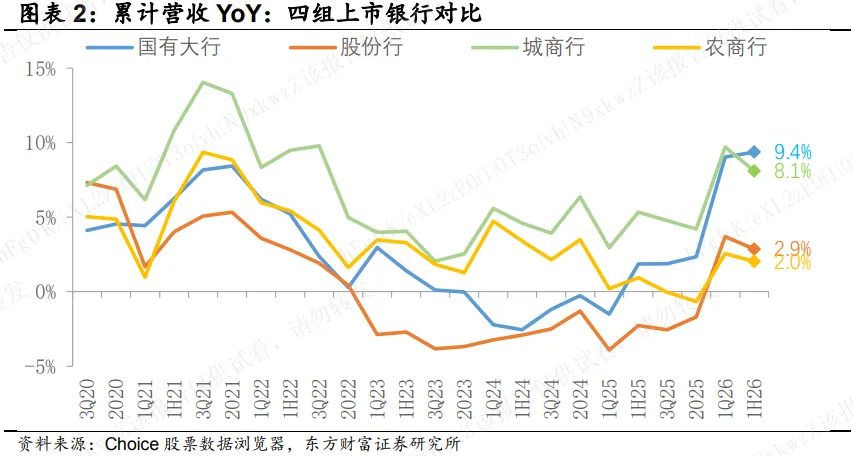
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和青岛银行。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、沪农商行等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
三、【人形机器人概念大涨】
1、国泰海通证券:NVIDIA升级Isaac平台将助力机器人产业成长。短期看仿真、数据采集、机器人测试与研发设备有望受益于开发活动增加。中期看,随着灵巧操作和全身控制能力提升,关节级执行单元、灵巧手、力觉传感器、编码器及控制系统性能要求可能提高。展望未来,若Sim2Real迁移效果持续改善且机器人在真实场景中达到可靠性与成本要求有望推动工业应用和整机出货增长。
2、广发证券:具身模型是产业当下的重心
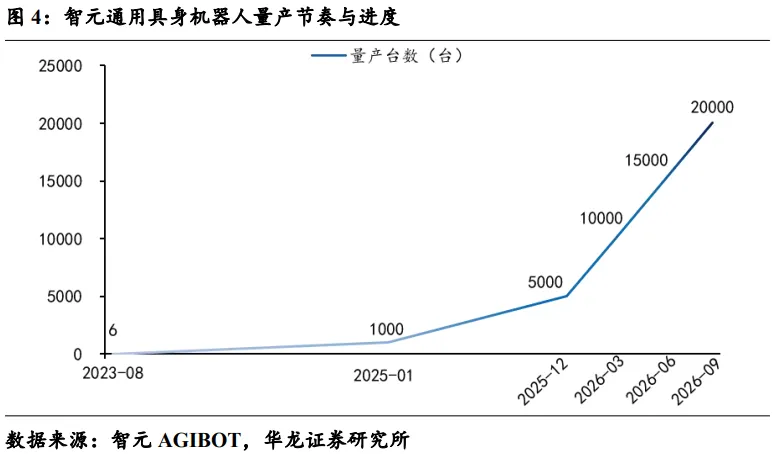
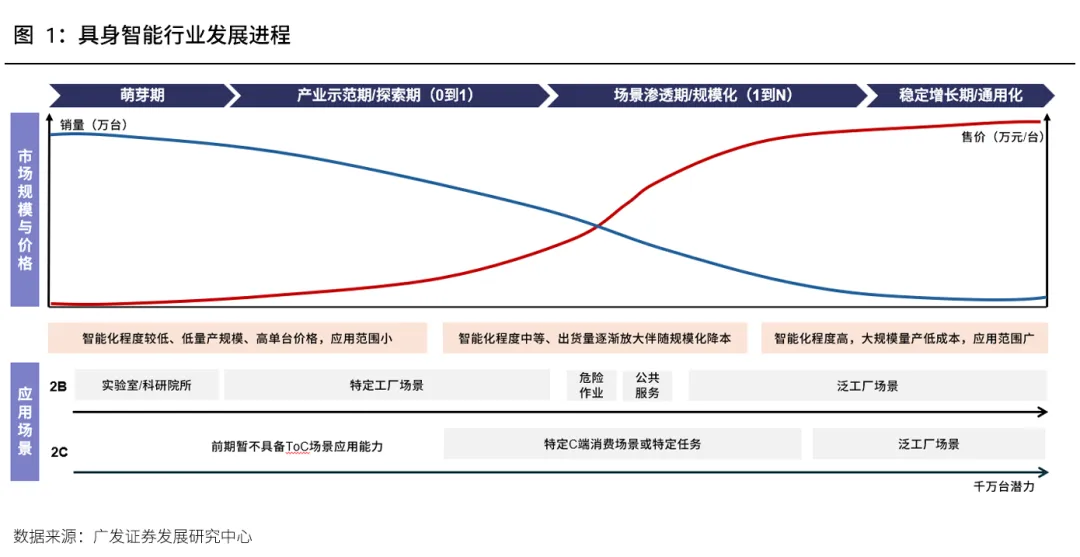
当前产业已迈过量产节点,硬件方案基本定型,发展重心已逐渐从硬件层零部件迁移至软件侧的具身模型-影响着具身智能的智能化程度和动作执行效果,其模型能力也决定着具身智能的应用场景边界和终端需求,是决定后续产业发展节奏和发展阶段的关键变量。
3、华龙证券:维持人形机器人行业“推荐”评级
Google DeepMind发布Gemini4Argon,可直接控制人形机器人。“上海市加快发展新一代智能制造行动”启动,推动8000台人形机器人进工厂。人形机器人公司融资等动作密集,产能端建设以及市场端新业态拓展持续,维持人形机器人行业“推荐”评级。