21世纪经济报道记者林汉垚
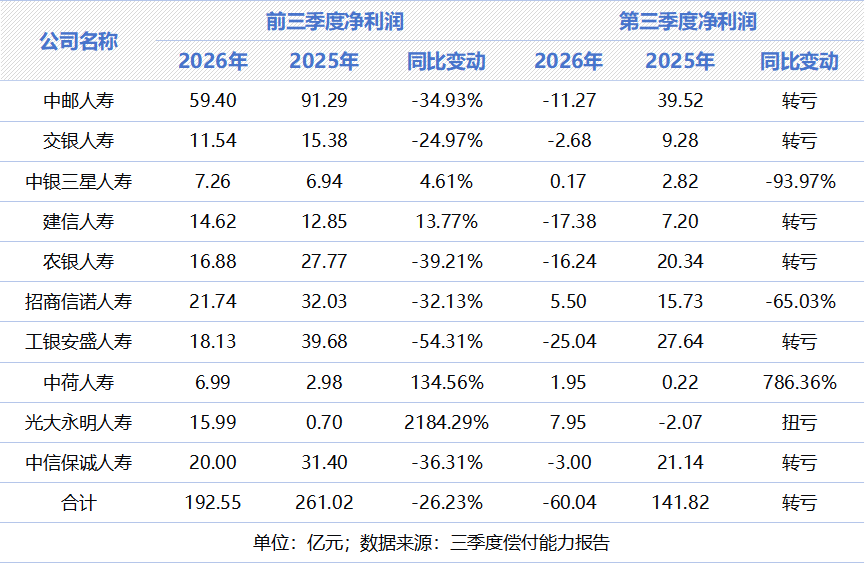
2026年三季度偿付能力报告披露收官,中邮人寿、工银安盛人寿等10家银行系寿险公司前三季度合计实现净利润192.55亿元,同比下降26.23%。
第三季度的利润变化更为明显。10家公司当季合计亏损60.04亿元,而上年同期合计盈利141.82亿元,中邮人寿、交银人寿、建信人寿、农银人寿、工银安盛人寿和中信保诚人寿均由盈转亏。
在投资环境波动、低利率约束持续的背景下,依托银行股东渠道获得规模优势的银行系寿险公司,正面临从“渠道驱动”向更注重产品、服务与资产负债匹配能力转变的考验。
六家银行系险企单季转亏
从前三季度业绩看,银行系寿险公司之间的盈利分化已较为明显。
作为银行系险企中规模和盈利体量较大的公司,中邮人寿前三季度实现净利润59.4亿元,仍位居10家公司首位,但同比下降34.93%。
工银安盛人寿前三季度净利润18.13亿元,同比下降54.31%,降幅居样本公司前列;农银人寿、中信保诚人寿和招商信诺人寿前三季度净利润也分别同比下降39.22%、36.31%和32.13%。
相比之下,也有部分公司实现逆势增长。
建信人寿前三季度净利润14.62亿元,同比增长13.77%;中荷人寿实现净利润6.99亿元,同比增长134.56%;光大永明人寿则从上年同期的0.7亿元增至15.99亿元,同比增长超过20倍。
如果将观察窗口聚焦至第三季度,利润端的波动更为集中。10家公司中,有6家公司第三季度出现单季亏损,且均为由上年同期盈利转为亏损。
其中,工银安盛人寿第三季度亏损25.04亿元,上年同期盈利27.64亿元;建信人寿亏损17.38亿元,上年同期盈利7.2亿元;农银人寿、中邮人寿情况类似。
从前三季度累计利润仍保持正增长的公司看,第三季度同样未能完全摆脱波动。
中银三星人寿前三季度净利润同比增长4.61%,但第三季度净利润仅为0.17亿元,同比下降93.97%。
也有例外。光大永明人寿第三季度实现净利润7.95亿元,延续了前三季度的增长态势,成为样本中少数实现单季扭亏并保持累计利润较快增长的公司。
需要看到的是,寿险公司的单季度利润主要受资本市场短期扰动影响,并不完全反映负债端经营状况。
华泰证券表示,保险公司利润主要由保险服务业绩和投资业绩构成,保险服务业绩相对稳定,利润波动更多来自投资业绩,权益市场则是投资业绩波动的主要来源。这部分波动中的相当一部分来自未实现的浮盈浮亏,并不代表投资能力同步变化;会计利润波动更接近噪音,不代表上市险企经营能力发生变化。
银保渠道贡献近九成签单保费
相较于利润表受资本市场扰动,银行系险企在负债端依托母行展现出深厚护城河。
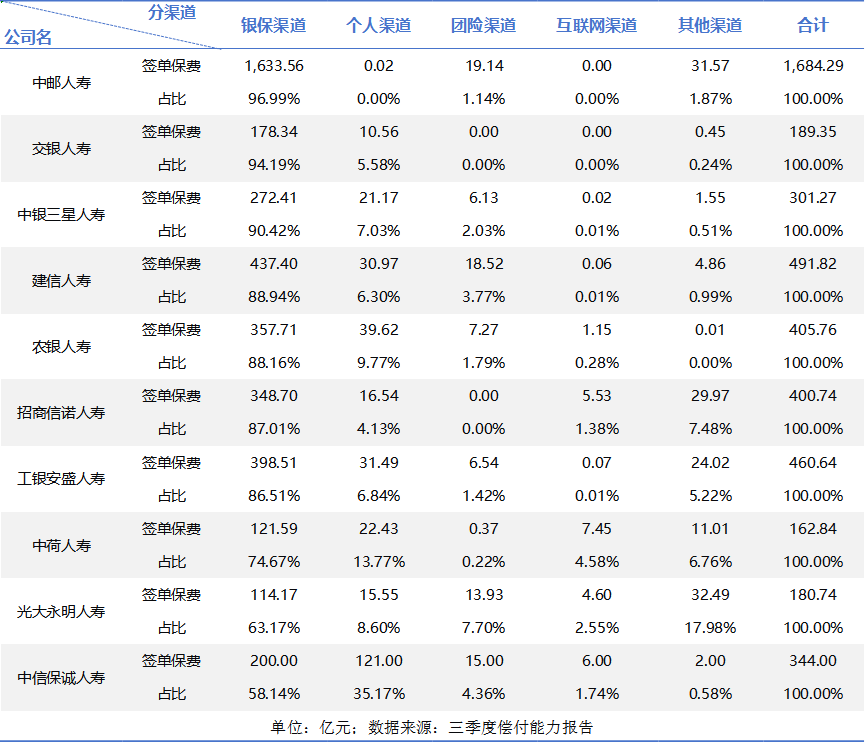
前三季度10家银行系险企合计签单保费4621.45亿元,其中银保渠道签单保费达4062.38亿元,占比高达87.90%。
根据三季度偿付能力报告披露的渠道签单保费数据,7家银行系险企的银保渠道签单占比超过86%,其中3家突破90%。
中邮人寿的银保渠道签单保费为1633.56亿元,占全部签单保费的96.99%,在10家机构中占比最高。
交银人寿和中银三星人寿的银保渠道占比分别为94.19%和90.42%,建信人寿、农银人寿的这一比例也分别达到88.94%和88.16%。
即便是银保渠道占比相对较低的公司,该渠道仍具有较强影响力。
招商信诺人寿、工银安盛人寿的银保渠道签单保费占比分别为87.01%和86.51%;中荷人寿为74.67%,光大永明人寿为63.17%。
中信保诚人寿的银保渠道占比最低,为58.14%,但仍是其第一大销售渠道。
从规模与集中度两个维度看,银行系寿险公司的渠道优势依然稳固。但另一方面,较高的渠道集中度也意味着,银保渠道的经营环境变化将直接影响公司的保费增长质量和经营成本。
近年来,银保市场已经从过去以规模扩张为主要特征的发展阶段,逐步进入费用规范和专业化经营阶段。特别是在“报行合一”持续推进的背景下,寿险公司依靠高费用投入换取渠道规模的空间正在收窄,银行与保险公司的合作模式也面临调整。
大家保险集团总经理孙先亮表示,银行天然具有网点、客群和信誉优势,依托丰富的财富管理场景,已成为寿险公司抢抓财富管理机遇的重要销售渠道。
在他看来,随着“报行合一”及预定利率管控政策深入实施,费用高企、产品激进和价值偏低等问题逐步得到遏制,粗放式增长的土壤已不复存在,银保合作正从短期博弈转向长期共生和价值共创,全面迈入专业化经营新阶段。
银保优势进入效率比拼阶段
低利率环境下,银保渠道的角色也在发生变化。
银行客户的财富管理需求正在从单一的存款和理财配置,向风险保障、养老规划和财富传承等更多领域延伸。保险产品期限长、保障属性强,能够与银行现有的财富管理服务形成一定互补,这为银保渠道提供了新的业务空间。
孙先亮认为,在利率下行周期中,银行客户需要的不只是存款、理财和基金,还需要风险保障、健康养老、财富安全和代际传承,保险产品已成为银行打造“金融产品超市”不可或缺的部分。
但市场环境的变化,也使银保渠道过去依靠高收益预期推动销售的模式面临调整。
2025年以来,人身险预定利率动态调整机制持续运行,进入2026年,普通型人身保险产品预定利率研究值先后处于1.89%至1.94%之间,三季度回落至1.9%。目前的行业重点,已更多转向通过产品结构调整和资产负债管理控制长期经营成本。
在这一背景下,银行系寿险公司拥有的并非只是一个销售渠道,更是一个覆盖大量财富管理客户的长期服务场景。
不过,如何将这种场景优势转化为更稳定的经营能力,仍取决于银保双方的协同深度。孙先亮提出,未来银行将更加看重保险公司队伍的专业水平,包括是否能够共同研究客群运营方案、提供定制化培训以及输出客户经营能力。
此外,从10家银行系险企的渠道结构也可以看到,不同公司的经营路径已经出现一定差异。在巩固银保基本盘的同时,部分银行系险企正加速拓展个险、团险与互联网渠道。
统计显示,中信保诚人寿、光大永明人寿与中荷人寿3家机构的非银保渠道签单占比均已超过25%,在同业中走出差异化曲线。
具体来看,中信保诚人寿的个人渠道签单保费达到121亿元,占总签单保费的35.17%,是10家公司中个人渠道占比最高的公司之一;中荷人寿个人渠道占比也达到13.77%。
光大永明人寿的渠道结构则更为多元。除银保渠道外,其团险渠道签单保费占比达到7.70%,其他渠道占比接近18%。招商信诺人寿的其他渠道占比也达到7.48%。
(文章来源:21世纪经济报道)




