11月9日,万得数据显示,申万二级行业元件板块上涨2.81%,换手率达5.12%,成交额771.02亿元。板块内奥士康、世运电路、超声电子3只个股涨停,景旺电子、满坤科技、崇达技术等个股涨幅均超5%。
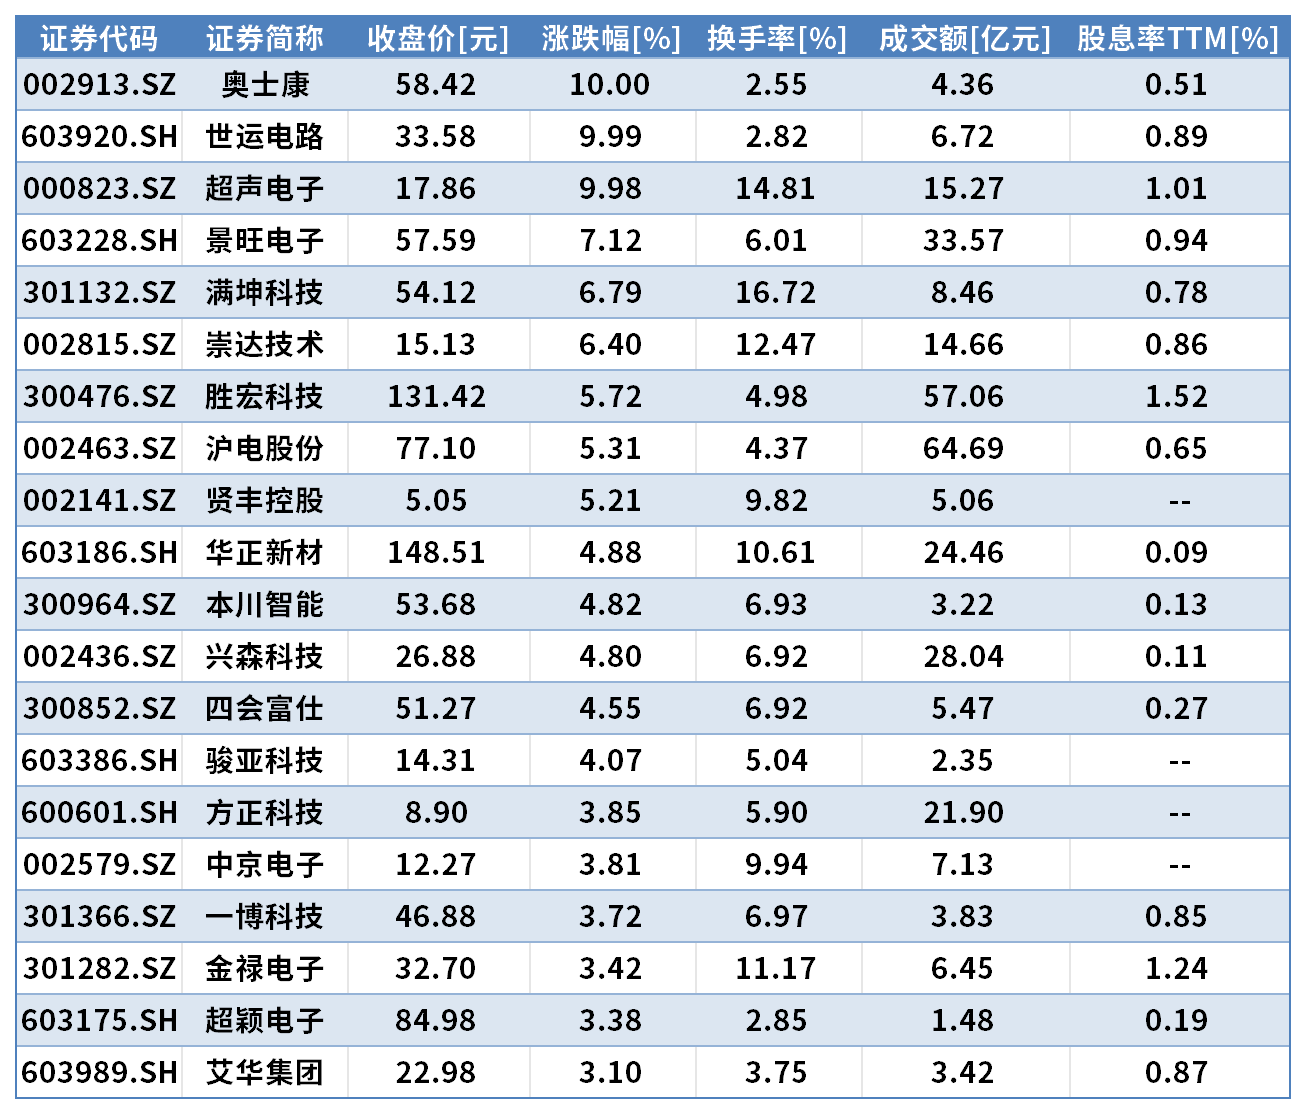
元件板块涨幅居前个股一览表数据来源:万得数据制表:袁冠琳
与涨幅相呼应,资金的关注度同样集中。板块内,东山精密成交额达107.15亿元,生益科技成交额达66.91亿元,二者均进入全市场个股成交额前十位。
这一轮行情的背景之一,是上游原材料价格的连续上涨。东方财富行业周报显示,11月电子布迎来新一轮提价,并建议重视电子布回调后的布局机会。以华东地区电子纱/布为例,其中7628电子布提价1.5元/米,提价后价格为14.4元/米—14.8元/米,价格再创新高;2116和1080电子布均提价2.5元/米,提价后价格分别为19.9元/米—20.5元/米和20.5元/米—21元/米,当前电子布延续供不应求的格局。
国金证券研报中提到,欣兴电子股份有限公司董事长简山杰表示,玻纤布、CCL(覆铜板)、ABF(味之素堆积膜)载板这三类,2027年供需缺口恐达20%;设备交期普遍拉长,部分关键设备交期延长30个月以上。
如果说涨价与缺料构成的是供给端的短期催化,那么支撑板块中期逻辑的,则是AI(人工智能)服务器平台迭代带来的订单落地。中国移动董事长陈忠岳在2026移动网络大会上表示,公司计划2027年算力投资超过1000亿元,目前已建成多个万卡智算集群,未来两年智算能力将连续翻番。
就近期板块调整,东吴证券在研报中提出,光模块、PCB(印制电路板)及上游元器件标的的调整属于市场交易与预期层面,悲观预期已有较充分反映;积极信号在于2026年第四季度PCB板块受益于新平台批量交付、环比业绩有望持续改善,产业端边际催化与当前市场预期之间可能存在一定预期差。国金证券则将PCB景气度判断为“加速向上”,对被动元件同样给出“加速向上”的判断。
星石投资副总经理方磊对《证券日报》记者表示,外需与科技制造产业链景气度仍具韧性;同时,近期8000亿元新型政策性金融工具集中投放,投向侧重人工智能、先进制造等领域,有望为相关产业链提供需求侧支撑。
展望后市,江苏天鼎咨询分析师程超在接受《证券日报》记者采访时表示,PCB产品依然供不应求,头部厂订单能见度创历史新高,众多企业排单到2027年,建议关注高端PCB生产厂商;MLCC(多层陶瓷电容器)方面,同样建议关注高端产品。
(文章来源:证券日报)




