大家好,今天是2026年11月9日星期一,欢迎来到今日投资机会!
01 全球市场观察
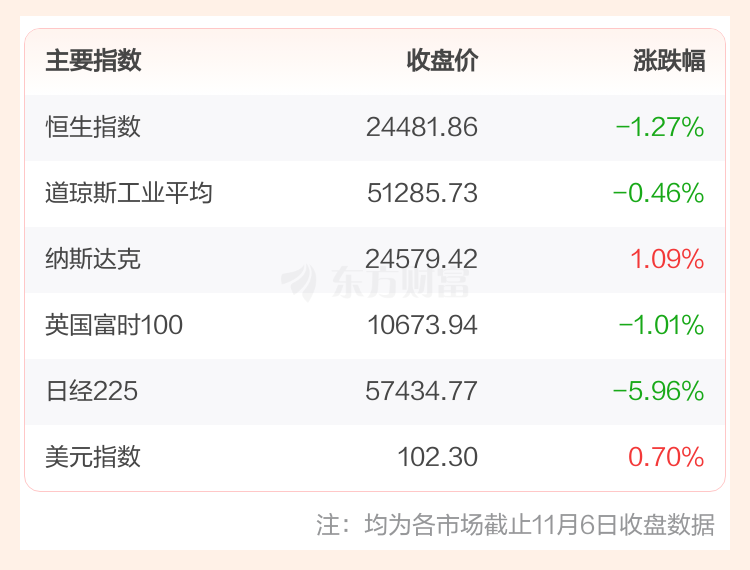
投顾观点:欧美主要股指走势分化,美股费城半导体指数涨超4%,AMD涨超11%,A股相关概念或将受益
美股市场:截至11月6日收盘,美股三大指数涨跌不一。消息面上,旧金山联储主席玛丽·戴利周五表示,她预计美联储仍需要进一步加息,以遏制持续高企的通胀。不过,考虑到经济前景的不确定性,未来加息的时机和幅度仍有待观察。戴利当天在接受采访时表示:“我的预期是,我们将不得不进一步收紧货币政策。”她同时强调,目前尚无法确定具体何时加息、加息幅度有多大,美联储需要综合考虑不断出现的各项经济变量。
欧股市场:截至11月6日收盘,欧洲三大股指全线下跌。
商品市场:截至11月6日收盘,国际油价下跌,COMEX黄金期货当月连续合约下跌。
日韩市场:截至11月9日8:30,日经225高开高走,韩国KOSPI低开震荡。
02 独家策略观点
投顾观点:上周五A股受外围市场剧烈波动拖累,短线风险有所放大。在实质性支撑信号出现前,建议以观望为主,控制仓位、谨慎操作
1)盘面表现:大幅低开,盘中收敛。
上周五三大指数大幅低开,随后市场在低位逐步修复,盘中科创50一度翻红,午后指数窄幅震荡、部分走弱。板块方面,种植业、铁路公路、电力、银行等板块逆势上行,算力硬件跌幅居前。沪深两市成交额缩量至约1.66万亿元,全市场超4700只个股下跌。
2)技术解析:缩量调整,MACD背离。
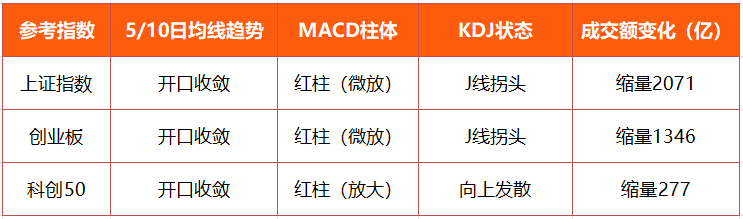
由上图可见,三大指数价格与量能均有所转弱,但整体结构尚未破坏。沪指与创业板指MACD红柱略有放大,KDJ中J线(快线)拐头向下,显示反弹动能边际减弱;科创50MACD红柱继续放大,KDJ维持向上发散,短线表现相对抗跌,但需警惕指标背离与滞后风险。
3) 资金聚焦:防御吸金,成长遭弃。
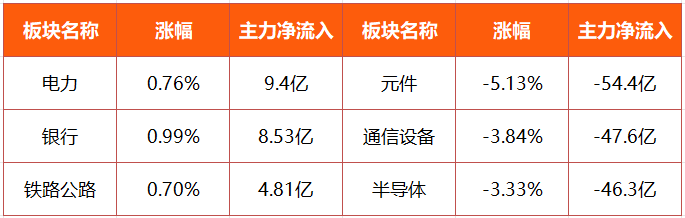
由上图可见,电力、银行、铁路公路等方向获主力资金净流入,成为市场为数不多的防御性方向;元件、通信设备、半导体则遭主力资金明显流出。本轮算力硬件方向走弱,主要受外围市场对AI基建节奏放缓的担忧以及相关监管传闻扰动影响。后续仍需观察海外科技股波动、汇率变化及资金承接力度,避免对单一传闻过度定价。
4)综上所述,上周五A股在内外因素共振下缩量普跌,但反弹结构尚未瓦解,防御属性显著升温。展望后市,短期核心变量更多来自外围——美国AI产业政策走向、日韩市场能否企稳止跌等,或将成为短期市场情绪修复的关键风向标。
03 板块机会速递
投顾观点:转基因板块或正迎来"农业新质生产力+生物育种产业化扩面提速"的双重共振
转基因(涵盖转基因性状与生物育种技术平台、转基因玉米/大豆种子、回交转育与制种服务、基因编辑与分子育种配套、种业信息化与种植服务)。
关键词:一号文件扩面+种植面积放量。
驱动逻辑:
1)从"试点示范"转向"扩面提速",生物育种被锁定为农业新质生产力核心。今年中央一号文件明确"推进生物育种产业化",政策表述由前几年的"有序扩大试点"升级为扩面提速;《加快农业农村现代化"十五五"规划》与"十五五"规划纲要把种业振兴、生物育种列为农业新质生产力的核心抓手,转基因板块长期发展的制度保障不断升级。
2)种植面积进入陡峭放量通道,种子溢价带来百亿级市场增量。产业化节奏正在换挡提速,机构预计2026年转基因种植面积达5000万亩以上、同比增长超60%,品种审定通过数量已超过2023-2024两年总和;产业化的经济账同样清晰,转基因种子溢价预计为玉米种业带来120-140亿元市场增量。
代表方向:转基因性状与生物技术、种业龙头与品种矩阵齐全企业、区域优势种子企业、玉米与大豆种子生产经营、种业流通与粮食种植等。
从盘面表现来看,转基因板块在前期调整后近期迎来连续反弹,同时量能温和放大,市场活跃度有所回升。展望后市,在农业新质生产力政策定调、生物育种产业化持续推进的背景下,板块或有望在防御性资金关注和产业景气度提升的共同作用下,走出结构分化的修复行情。
最后,今日无新股申购。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




