存储涨价潮延续,板块三季报业绩大面积兑现。近一周板块走势偏弱,多只概念股获融资客逆势押注,长鑫科技获加仓2.72亿元居首。
华强北内存现货价高位运行短期未见降价迹象
11月4日早间,长鑫科技发布公告称,公司董事长朱一明提议将回购股份金额由"不低于人民币10亿元(含),不超过人民币20亿元(含)"增加至"不低于人民币25亿元(含),不超过人民币50亿元(含)"。据测算,修改后的回购金额上限占公司目前流通市值的比例为2.9%,该比例在科技企业中属较高水平。
近期,证监会推出一揽子稳市场、稳预期举措,拟优化回购制度,便利上市公司运用回购工具,激发市场内生稳市力量。长鑫科技此次上调回购额度,正是对这一政策导向的积极回应。
现货市场方面,上海证券报记者11月2日实地走访国内最大电子产品集散地深圳华强北发现,内存现货价格相较今年4月低点出现不同程度上涨,部分消费级产品报价已超过年初高点。以DDR5 32G内存条为例,今年4月现货市场销量最大的6000频率、C30时序或6000频率、C28时序消费级产品,各品牌报价多集中于2600元至2800元之间,目前已上涨至3500元至4500元之间,部分高端品牌报价甚至突破5000元。
多位一线从业人员反馈,6月底之后现货价格一直维持在高位,短期看不到降价迹象。
公开数据显示,2026年一季度DRAM合约价环比涨幅尚在93%至98%,二季度为58%至63%,到三季度已收窄至13%至18%;NAND的涨幅收敛路径类似,三季度环比涨幅降至10%至15%。
供需格局上,涨价动能正向结构性错配演进。群智咨询指出,2026年第四季度存储市场涨价仍在继续,但不同品类涨幅将呈现显著分化,上涨高度集中于AI服务器相关产品,普通消费级存储涨势明显减弱,供需博弈的重心正从"整体紧缺"转向"结构性错配"。
作为SK海力士等国际存储巨头的核心代理商,香农芯创董事长黄泽伟表示,受AI相关需求增长影响,互联网数据中心等领域对企业级存储产品的需求持续增加,存储芯片行业保持高景气度。
供给层面,存储芯片短期新增产能释放难度大,行业紧缺格局大概率持续至2028年,极端情景下或将延续至2029年,目前全球头部存储原厂2027年相关产能已基本被长协锁定;需求端除AI云算力客户之外,人形机器人、智能驾驶等新兴赛道将持续打开增量空间。
涨价潮已切实兑现为业绩。东方财富Choice数据显示,存储芯片概念股中已有141只披露2026年三季报,其中97只归母净利润同比增长,60只实现翻倍增长。德明利前三季度净利润同比增长324倍,佰维存储增长287倍,长鑫科技实现净利润1320.40亿元,同比增长26倍。
行业正由强周期迈向"高景气+高确定性"重估
存储芯片是半导体产业的核心品类之一,主要包括DRAM(动态随机存取存储器)和NAND Flash(闪存)两大类,广泛应用于服务器、数据中心、汽车电子及消费电子等领域。本轮涨价潮在AI算力需求爆发与供给端产能约束的共振下持续演绎,券商普遍对板块后续表现持积极判断。
国联民生证券表示,持续看好本轮存储超级周期,AI需求高景气、供给约束强化、长协锁定盈利、股东回报提升共同推动盈利中枢上移。该机构认为,AI训练向推理及Agentic AI加速演进,不仅持续拉动HBM需求,也显著提升服务器DRAM和企业级SSD配置需求,存储需求由单一HBM向更广泛的数据中心存储扩散;
AI正在推动存储行业由强周期向"高景气+高确定性+高股东回报"重估,当前仍处于超级周期盈利预期上修阶段。头部厂商已通过长协提前锁定未来数年的采购量和价格区间,美光已有超35%的2030年前收入获得长协覆盖,行业盈利可见度显著提升。
头部原厂的产能已被提前锁定。高盛11月2日发布的研报显示,铠侠2027年产能实际上已全部售出,2028年超过50%的预计出货量已通过多年期长期供货协议获得保障,公司甚至开始与客户讨论2029年至2030年的供应安排;三星电子和SK海力士的客户亦在签订五年期长协,并寻求更长时间的供应保障。
价格维度上,国信证券在10月投资策略中指出,TrendForce预计2026年第四季度一般型DRAM合约价将环比增长10%至15%,包含HBM的整体DRAM合约价将环比增长15%至20%;NAND Flash整体合约价格将环比增长15%至20%。
对于市场关注的供给端变量,中信证券认为,目前DRAM技术仍以6F2单元结构为主,4F2技术的落地需看三星电子和长鑫科技的进展,目前该技术仍处于早期验证阶段,后续仍需观察良率、产量、毛利率、下游客户认证情况等指标,对中短期存储产业的影响相对较小,建议关注HDD、DRAM、NAND赛道中公司的投资机会。

多股获融资客抢筹
东方财富概念板块显示,目前A股市场有超140股涉及存储芯片概念,合计总市值约8.53万亿元。
长鑫科技体量达26943.20亿元居首,中芯国际以8808.98亿元位居次席,北方华创以3737.68亿元紧随其后,海康威视、华虹宏力、中微公司等多股市值均超1000亿元。
从资金角度看,东方财富Choice数据显示,近一周,共有16只存储芯片概念股获融资客逆势押注,其中,长鑫科技获杠杆资金加仓2.72亿元,西安奕材-U、君正股份分别获抢筹1.46亿、0.68亿元,圣邦股份、迈为股份、满坤科技均获超0.23亿元融资净买入。
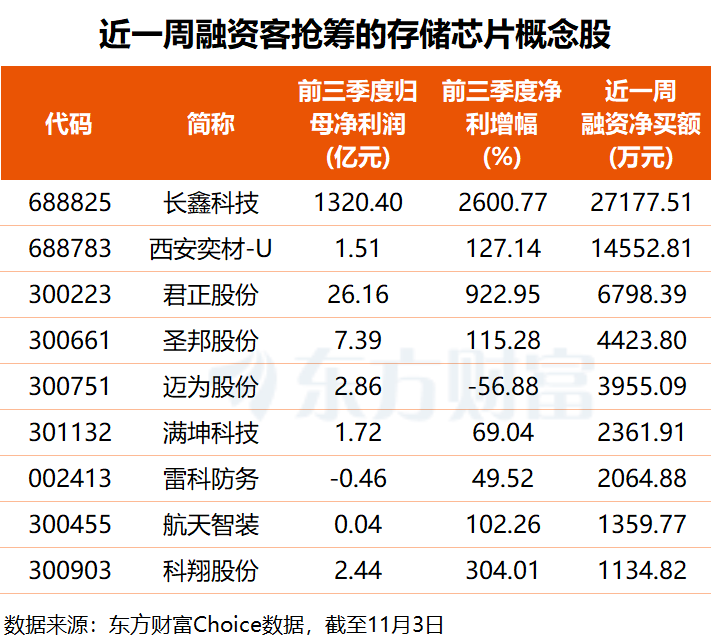
长鑫科技为国内DRAM设计制造龙头,产品覆盖DDR5、LPDDR5等主流品类,下一代4F2单元结构技术已进入早期验证阶段。公司前三季度实现净利润1320.40亿元,同比大增26倍。11月4日,公司董事长提议将回购金额上限由20亿元大幅上调至50亿元,回购上限占流通市值比例达2.9%,传递出产业端对硬科技赛道长期价值的信心。
君正股份聚焦"存储+计算+模拟"芯片设计,存储产品以车规、工业等利基市场为主。前三季度公司营收、净利润同比分别增长106.66%、922.95%,其中存储芯片收入增长130.73%。公司10月27日接受机构调研时表示,四季度存储价格整体仍呈上涨趋势,公司已成为AI服务器领域头部厂商的主要供应商,3D DRAM产品已基本完成研发,NOR Flash客户明年订单增长显著。
(文章来源:东方财富研究中心)




