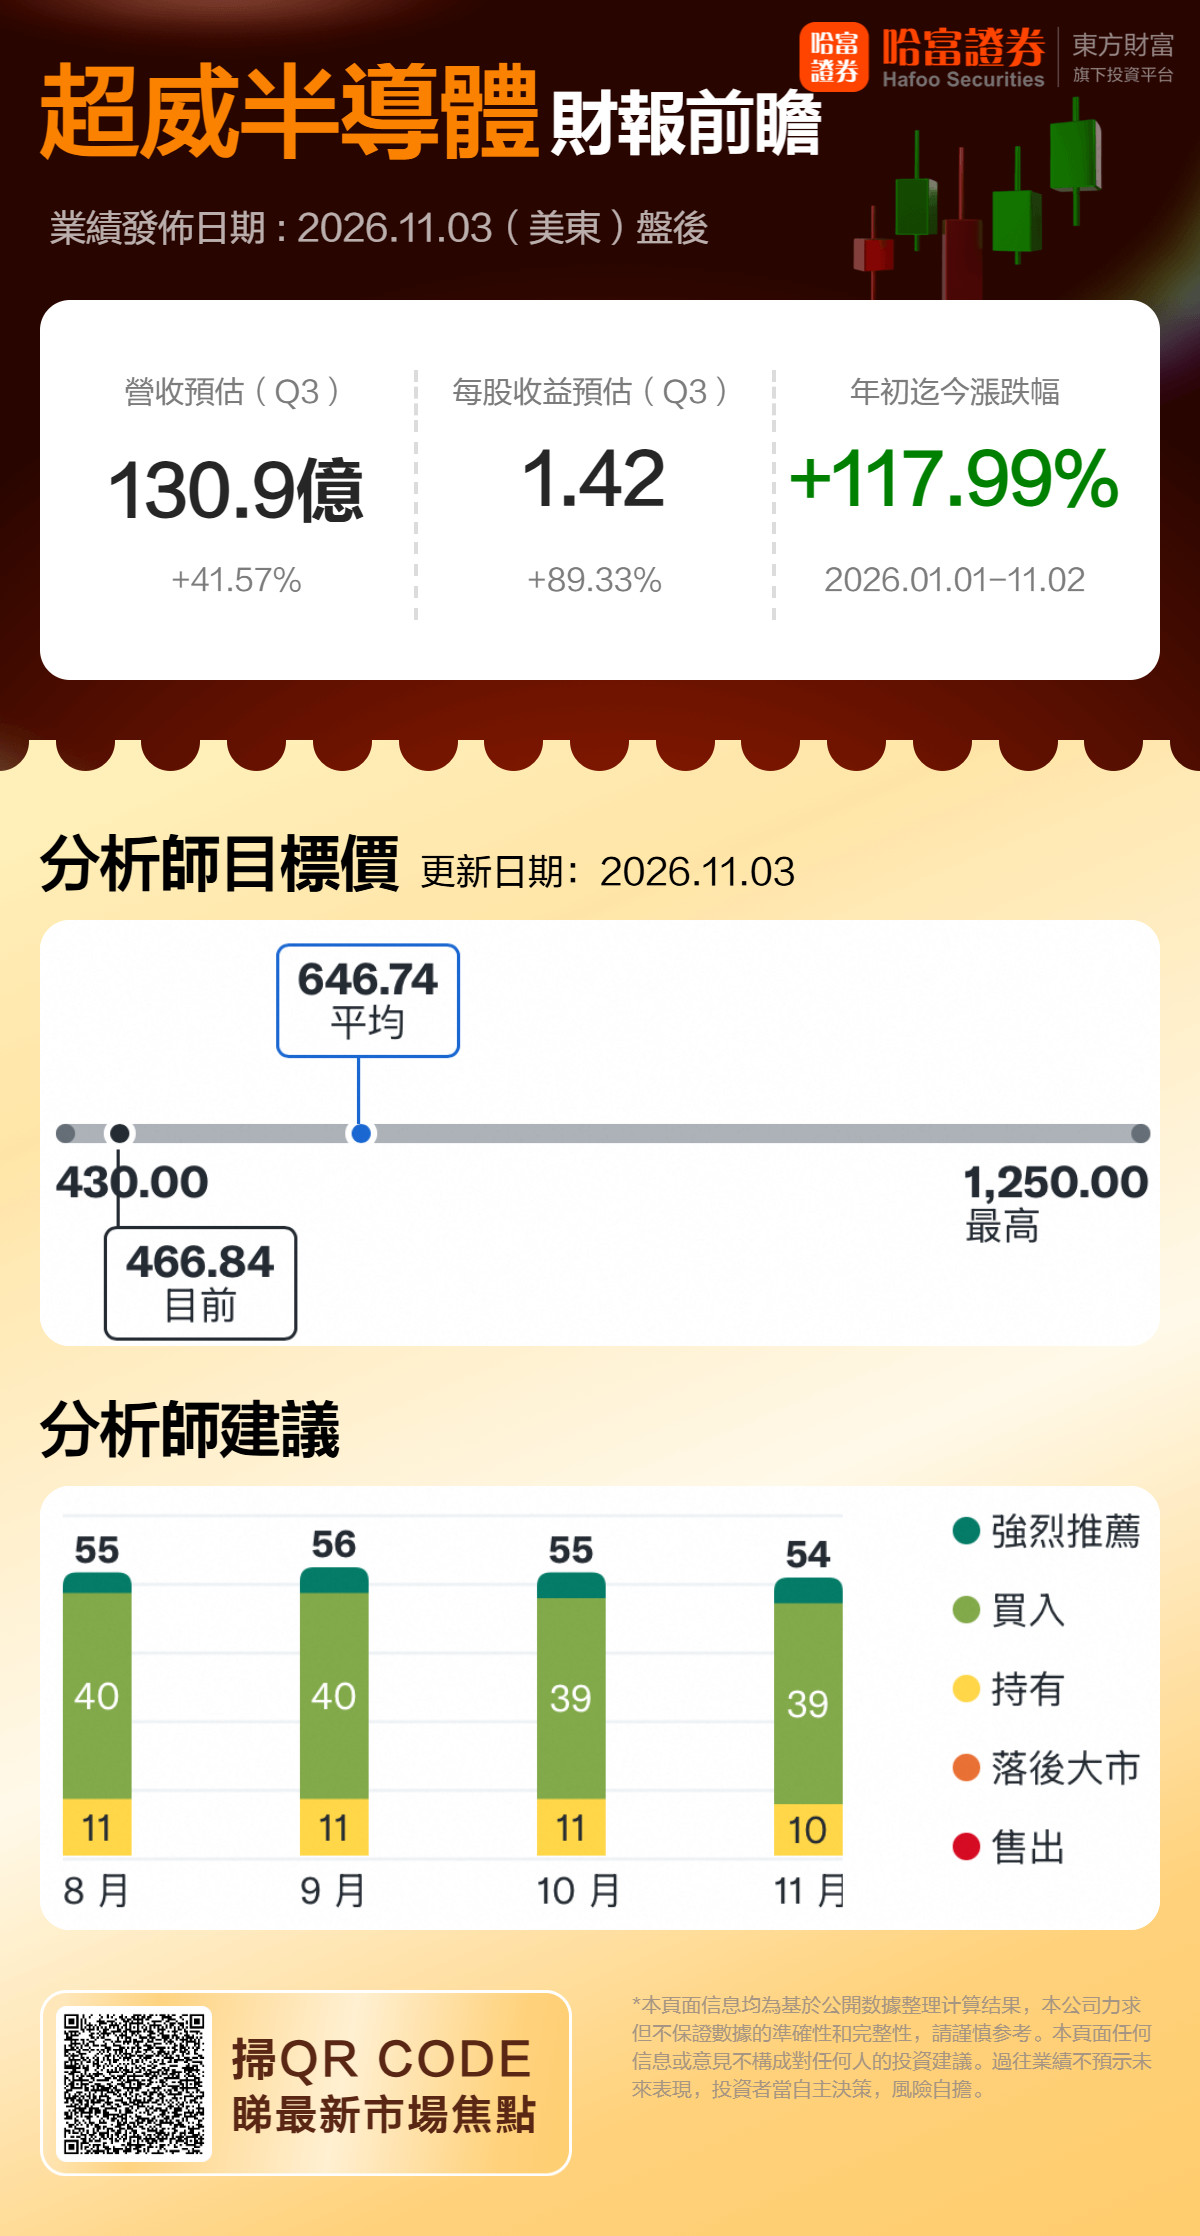
美东时间11月3日盘后,超威半导体将发布2026年第三季度财报。机构预期Q3实现营收130.9亿美元,同比增加41.57%;预期每股收益1.42美元,同比增加89.33%。
上周,英特尔Q3财报后暴跌28.58%,创逾四十年来最大单日跌幅,AMD当天也下跌约11%,整个GPU行业面临严峻的信任危机。担忧主要集中在客户端与游戏业务:这两块在AMD总营收中的占比虽已下降,但英特尔的警告强化了"消费电子复苏不及预期"的叙事,投资者对AMD的PC相关业务趋于谨慎。
不过,有分析认为,英特尔引发的这轮冲击更多是短期情绪影响,而非AMD核心逻辑的根本动摇。AMD的增长核心已转向数据中心,EPYC服务器处理器与Instinct AI加速器贡献了大部分增量。伯恩斯坦指出,AMD在服务器领域的定位比英特尔更好,手握客户真正想买的产品。
作为英特尔的直接对手、AI算力的新贵,在"AI增长引擎能否对冲PC周期下行"的追问下,这份财报既是AMD AI执行力的检验,也是一场关于增长质量的考验。
一、上季度回顾:营收创新高,数据中心翻倍
AMD第二季度营收115.4亿美元,同比增长50%,创历史新高;非GAAP每股收益1.66美元,同比增长246%,非GAAP毛利率56%。数据中心业务营收67.2亿美元,同比增长107%,占总营收的58%。公司当时给出的三季度指引为营收约130亿美元(±3亿),非GAAP毛利率约56%。
二、Q3财报前瞻
数据中心业务:Helios是核心变量
EPYC服务器CPU需求依然强劲,管理层此前指引2026年下半年服务器CPU收入同比增速超过80%,目前主要约束在供应链。Instinct方面,基于MI450的Helios机架级系统9月开始出货,三季度计入的收入有限,放量要等到四季度和明年上半年。因此,四季度指引比三季度数字本身更能说明问题。
客户层面,AMD此前披露与OpenAI、Meta分别签署至多6GW的Instinct GPU部署协议,与Anthropic达成至多2GW的合作,微软Azure也扩大了Helios与第六代EPYC的部署。这些是多年期承诺,市场想看到的是明确的出货时间表和收入确认节奏,而非笼统的订单规模。
客户端:温和增长,难有惊喜
Ryzen处理器需求稳定,管理层预期客户端增速继续跑赢PC市场整体。不过下半年内存等部件涨价压制行业需求,市场对PC板块整体偏谨慎。
游戏:继续下滑,主机周期见顶
半定制(游戏主机)业务进入周期成熟阶段,管理层此前已给出"显著环比下降"的指引,该业务短期难有起色。
嵌入式:走出库存调整,弹性最大
该业务在经历此前的库存消化后开始复苏,是除数据中心外环比弹性最大的板块。
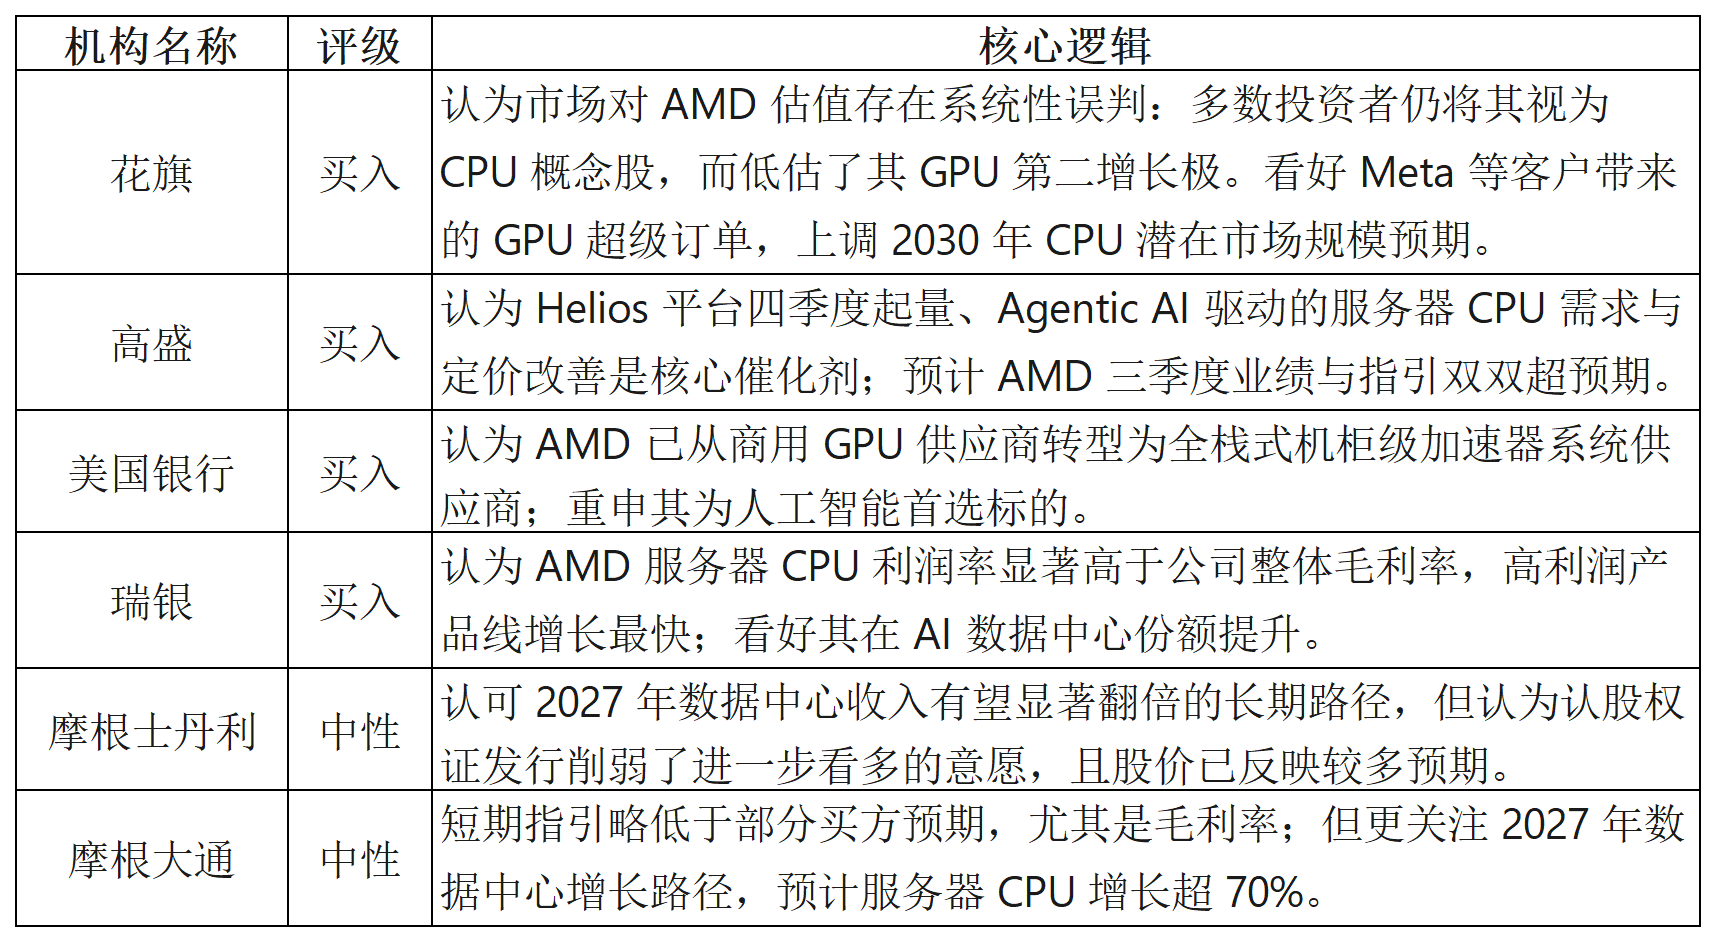
三、机构观点
四、总结
整体来看,AMD这份财报处在PC周期寒流与AI算力红利强烈对冲的节点上。英特尔的大跌已经提前把PC端的悲观预期计价,市场真正的胜负手,不在于客户端能否超预期回暖,而在于数据中心业务能否兑现高增承诺、MI450产能爬坡节奏是否符合预期。与此同时,“循环投资”模式的盈利成色、毛利率变化,也是影响估值的隐形变量。倘若服务器业务维持强势,AMD有望继续走出和英特尔分化的行情;反之,一旦算力订单不及预期,叠加PC需求持续走弱,估值端或将面临不小压力。
(文章来源:哈富证券)




