光伏三季报披露收官,主链龙头普遍减亏,盈利修复信号显现。机构认为,强制国标临近将加速供给侧出清,先进产能有望率先受益。
8家龙头合计净亏277亿元 减亏斜率沿技术路线分化
光伏行业三季报披露收官,结构性改善信号显现。2026年前三季度,国内光伏新增装机110.83GW,同比下滑53.9%,需求收缩令主链企业业绩继续承压。隆基绿能、通威股份、晶科能源、天合光能、晶澳科技、TCL中环、爱旭股份、大全新能源等8家主产业链龙头,前三季度合计营业收入约2566亿元,合计净亏损约277亿元。
减亏成为龙头企业的共性。爱旭股份第三季度归母净利润4456.66万元,同比、环比均扭亏,为8家龙头中唯一实现单季盈利的企业,其ABC组件在海外售价较常规TOPCon产品保持10%至50%的溢价,在手订单已排期至2027年上半年。晶科能源环比减亏超过八成;隆基绿能第三季度净亏损环比收窄41.66%,经营性现金流净额转正至23.5亿元,BC组件毛利率较上半年提升6.27个百分点,BC出货占比超过65%。
政策端的约束也在加码。覆盖硅料、硅片能耗以及组件、逆变器能效的三项强制性国家标准已于7月22日公开具体细则,将于2027年1月1日起实施。10月,《光伏制造行业规范条件及公告管理办法(征求意见稿)》发布,拟进一步上调新建和改扩建产能的效率准入门槛。
产业链自律协同同步推进。8月,通威股份、协鑫科技等8家硅料头部企业签署《倡议书》,承诺产品销售价格不低于依据成本核算通则核算的成本。10月11日,多家硅料头部企业再度举行闭门会,约定硅料销售价格不低于4.3万元/吨。硅业分会预计,11月各企业将继续推进减产安排,供给端收缩力度有望进一步加大。
供给侧出清进入实质性阶段
光伏发电是利用半导体光生伏特效应将太阳能转化为电能的技术,其产业链涵盖硅料、硅片、电池片、组件及逆变器等环节。当前行业正处于周期底部修复与供给侧出清交织的阶段,三季报的结构性改善与强制国标临近,成为券商研判的焦点。
华泰证券研报显示,三项强制性国家标准细则公开后,硅料、硅片、电池、组件四大主链环节的刚性准入门槛将整体抬高。研报判断,2027年强制性国标将加速供给侧出清,具备存量高效产能、在能耗标准收紧后仍达标的企业,有望率先迎来盈利改善。
供给出清的量化路径方面,中金公司10月20日发布的研报指出,能效准入与改造提效要求结合,将显著提升尾部产能淘汰比例,2027年1月1日新国标执行后,行业产能收缩30%甚至更多的概率较大;未来2-3个季度供需关系将进一步改善,2027年二、三季度国内需求预计小幅好转。中金公司同时认为,本轮周期底部的差异化正在显现,BC和TOPCon 3.0均需要较高投入,二三线企业的大部分产能不具备升级的资金和技术空间。
价格传导层面,国联民生证券表示,随着光伏行业能耗指标颁布以及成本定价会议召开,目前多晶硅厂家整体反内卷执行配合度较高,挺价意愿明显,反内卷的推进和多晶硅价格回升有助于盈利修复。
板块年内深度回撤 多股获融资客逆势押注
走势层面,板块年内深度回撤,整体走势偏弱。截至11月2日,419股最新价较年内区间最高价回撤超30%,占比超八成,其中210股回撤超50%,仅6股距年内高点不足10%。ST联光、*ST仕净、国晟科技均回撤逾79%,艾罗能源、唯特偶均回撤超75%。
从资金角度看,东方财富Choice数据显示,近一个月,光伏概念股整体遭融资客净卖出232.86亿元,但仍有69股获融资客逆势押注,其中22股净买入超1000万元。钧达股份获杠杆资金加仓0.90亿元,中闽能源、乾照光电分别获抢筹0.71亿、0.68亿元,润建股份、能辉科技、TCL中环均获超0.36亿元融资净买入。
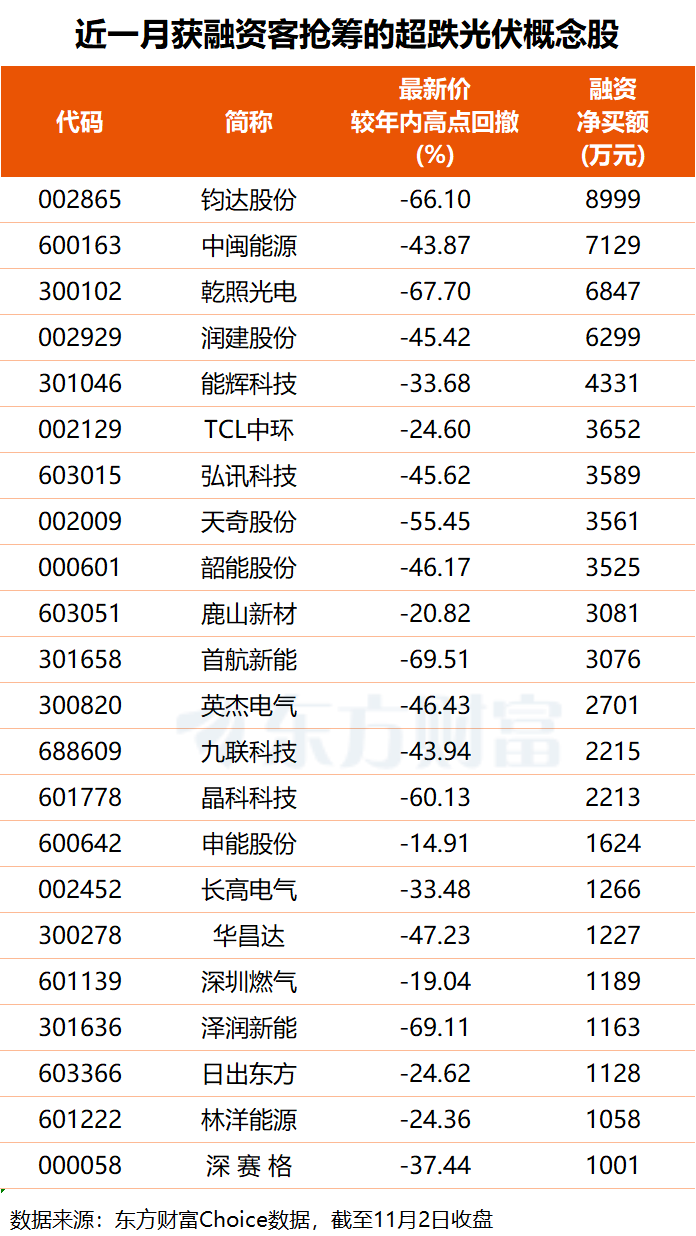
钧达股份是N型电池专业化龙头,前三季度实现营收52.23亿元。第三季度公司营收20.42亿元,环比增长37.4%,扣非净亏损同比收窄20.63%。机构测算其第三季度电池出货约8GW,环比增长约60%,海外销售占比约60%,单瓦售价较国内高约2分。公司参股建设的土耳其高效电池基地已投产,产能爬坡顺利,预计第四季度出货量明显提升。此外,公司钙钛矿叠层电池关键技术验证进展良好,正依托电池技术积累布局太空光伏应用场景。
TCL中环前三季度实现营收235.1亿元,同比增长9.0%,归母净亏损同比收窄21.1%。第三季度公司营收92.0亿元,环比增长18.5%,扣非归母净利润环比改善40.4%。报告期内,公司光伏硅片出货83.4GW,市占率居行业第一,海外出货量同比增长355%;电池及组件销量14.5GW,同比增长43%。公司收购一道新能源控股权已于7月初完成交割,已启动20GW电池和25GW组件的BC技改项目,预计2027年一季度陆续完成,届时将形成20GW BC电池及BC、TOPCon各25GW组件的产能结构。
(文章来源:东方财富研究中心)




