21世纪经济报道记者余诗棋
上市银行三季报密集披露,不同类型银行之间的业绩差距也随之显现。
中泰证券数据显示,前三季度上市银行营业收入同比增长8.1%,较上半年提升0.9个百分点;其中,国有大行、股份行、城商行和农商行分别增长10%、3.6%、8.8%和3.1%。农商行虽然也保持正增长,但相对落后于其他类银行,特别是相对于两位数增长的国有大行。
有意思的是,营收增速靠后的农商行,净利润却没有同步掉队。前三季度,农商行板块归母净利润同比增长3.9%,略高于3.1%的营收增速,高于行业整体水平(同期42家A股上市银行整体归母净利润增速为3.78%)。
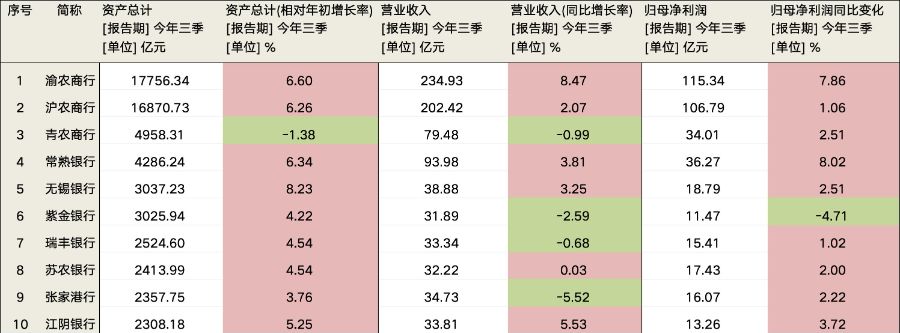
从规模看,农商行并没有放慢扩张脚步。前三季度,10家A股上市农商行中有9家资产总额较年初增长,青农商行一家微降。渝农商行、沪农商行分别增长6.60%、6.26%,苏农银行增长4.54%。贷款和存款也普遍保持增长,区域信贷需求仍在为农商行扩表提供支撑。
(数据来源:Wind,2026年11月2日)
但规模增长并没有自动转化为营收增长。前三季度,10家上市农商行中仅有6家营业收入实现正增长,且没有一家增速超过10%。渝农商行以8.47%的增速居首,江阴银行增长5.53%;苏农银行营收仅增长0.03%,瑞丰银行则下降0.68%,紫金银行下降2.59%,张家港行下降5.52%。相比之下,上市城商行营收增速达到8.8%,农商行与其差距较为明显。
渝农商行和沪农商行两家资产规模过万亿的农商行,仍是农商行中的营收、利润规模“双强”。前三季度,渝农商行实现营业收入234.93亿元、归母净利润115.34亿元,分别增长8.47%和7.86%;沪农商行营业收入202.42亿元、归母净利润106.79亿元,分别增长2.07%和1.06%。常熟银行归母净利润增长约8%,单项数据在10家农商行中最高。
规模扩张与营收增长之间的落差,在青农商行身上则表现为另一种情况。该行前三季度资产总额较年初下降1.38%,但贷款总额仍增长1.03%,存款增长1.84%;与此同时,金融投资规模较年初减少约136.6亿元,债权投资和其他债权投资均有所下降。资产负债表的变化,更多来自金融投资等项目调整,而非贷款业务同步收缩。
农商行的扩表仍在继续,但贷款投放能否形成有效收益、投资资产能否贡献收入,以及负债成本能否同步下降,决定着规模最终能转化为多少营收和利润。
利润的天平,向善于控成本的银行倾斜
有意思的是,营收增速靠后的农商行,净利润却没有同步掉队。农商行前三季度净利润同比增长3.9%,略高于上市银行整体水平。除紫金银行一家以外,其余九家上市农商行均实现了前三季度归母净利润正增长。
营收增长乏力,净利润为何还能略快一步?一笔容易被忽略的账,是营业成本。
Wind数据显示,前三季度农商行板块(申万行业分类)业务及管理费同比下降3.2%,成本收入比同比下降1.7个百分点。与营收增长3.1%相比,费用支出不仅没有同步增加,反而有所压降。这意味着,即使收入端增量有限,费用端的“做减法”仍能为利润留出空间。
但成本控制只是其中一部分。有业内人士向记者指出,银行利润还要经过信用减值损失、所得税等项目的调整。前三季度,农商行净利润增速相对高于营收,并不能简单理解为资产质量改善或拨备释放,费用压降是更值得关注的支撑因素。
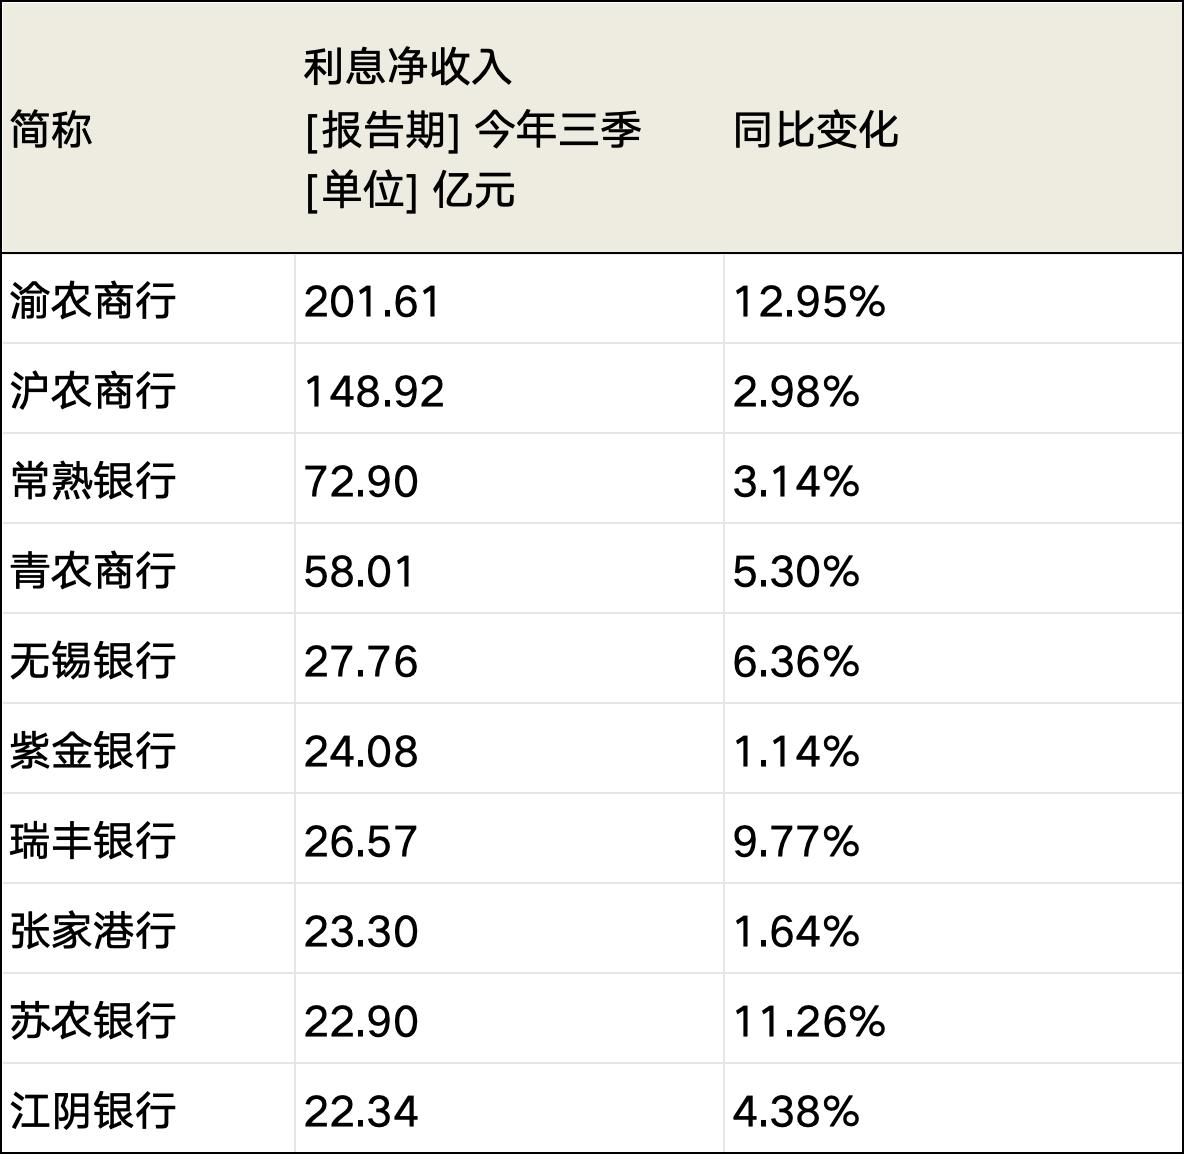
再看收入端,利息净收入仍是农商行营收“压舱石”。10家农商行前三季度利息净收入合计628.41亿元,同比增长5.89%,10家全部实现正增长。
虽然有多家银行暂未在季报中公开最新的净息差水平,但从已公开的农商行情况来看,截至9月末,青农商行、瑞丰银行、张家港行、紫金银行等净息差较上年初有所回升。
(数据来源:Wind,2026年11月2日)
就单一机构而言,渝农商行和苏农银行的表现颇具代表性。前三季度,两家银行利息净收入分别增长12.95%和11.26%,位居前列。
渝农商行的利息收入增长来自规模与成本两端的共同支撑。前三季度,该行利息收入同比增长约2.3%,利息支出同比下降约8.9%。利息收入保持增长的同时,利息支出下降更快,推动利息净收入增速明显抬升。收益率也有相应提升,该行前三季度净利息收益率为1.63%,同比提升4BP。
苏农银行则更能体现负债降本的作用。前三季度,该行利息收入同比下降约3.9%,利息支出同比下降约15.9%,利息净收入仍实现11.26%的增长。资产端并非没有增量:企业贷款较年初增长9.50%,但收入端仍然承压,支出端的降幅更大,成为利息净收入增长的重要原因。
上述人士认为,利润的天平,正在向负债成本控制能力更强的银行倾斜。在资产收益率下行的环境中,银行不仅要争取贷款投放,还要算好存款这笔账。存款定价、期限结构以及客户基础,都会影响资金成本。谁能以相对低的成本获得稳定资金,谁就更有条件在息差压力下守住利息净收入。
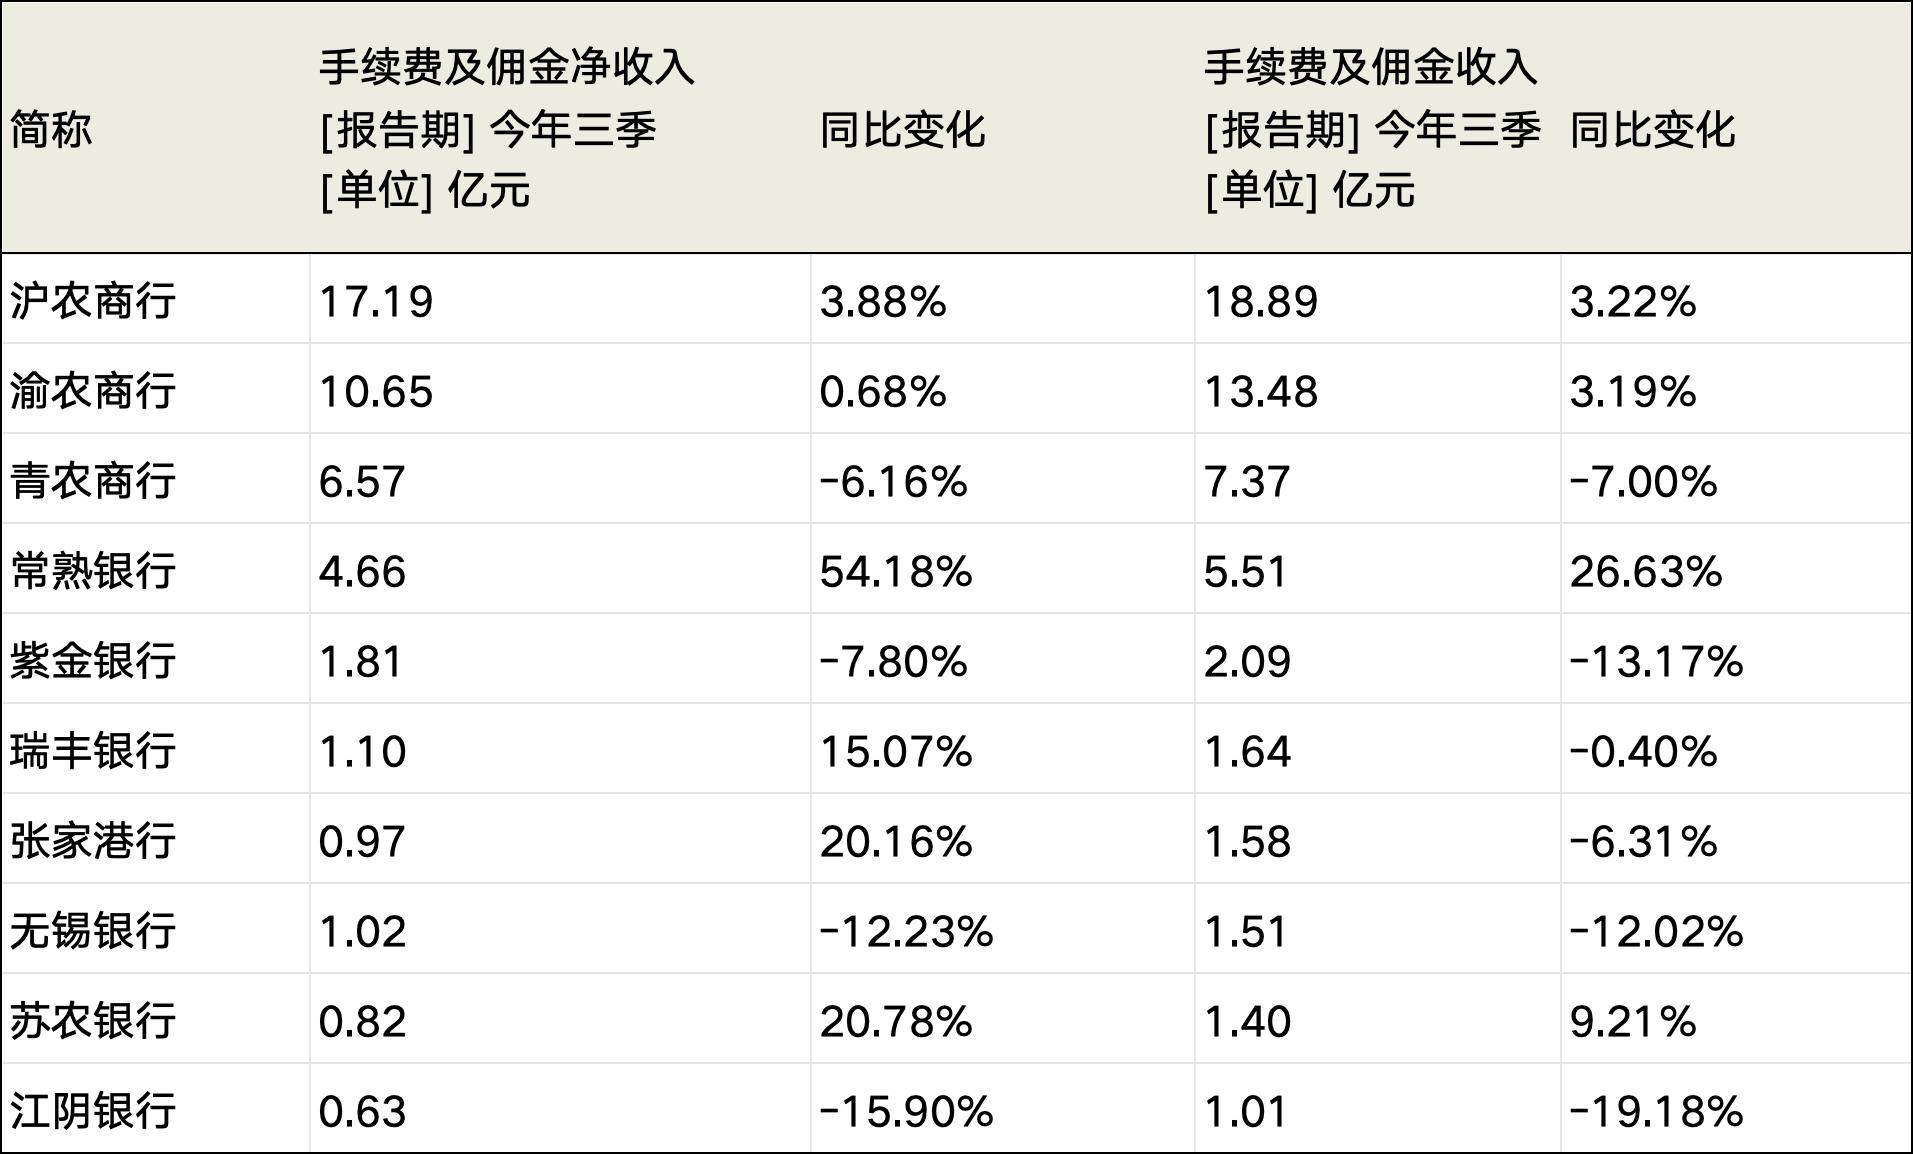
而在非息业务层面,农商行的手续费及佣金净收入分化巨大。10家银行中,仅有5家实现增长,合计实现手续费及佣金净收入45.43亿元,同比增长4.50%。
(数据来源:Wind,2026年11月2日)
常熟银行前三季度手续费及佣金净收入达到4.66亿元,同比增长54.18%。其中,手续费及佣金收入同比增长26.63%,手续费及佣金支出下降36.17%,收入增长与支出压降共同推动中收快速提升。
这背后,是财富管理业务的持续拓展。该行截至三季度末财富客户总数突破406万户,较年初增加30.5万户。中收增长不再仅仅依赖传统结算业务,而是逐步向综合财富配置延伸。
资产质量整体稳健,关注类贷款占比有所上升
利润修复的同时,资产质量仍是农商行绕不开的考题。
从行业数据看,前三季度农商行不良贷款率环比持平,但不良净生成率同比上升14BP,关注类贷款占比环比上升15BP。与不良率相比,关注类贷款的变化更值得留意:这部分贷款尚未被纳入不良统计,却可能反映部分借款人的偿债能力正在发生变化。
单家银行也出现了不同程度的变化。苏农银行截至9月末不良贷款率为0.86%,关注类贷款占比为1.44%,拨备覆盖率为324.18%;瑞丰银行不良率为1.09%,较年初上升10BP,拨备覆盖率从326.51%降至301.06%;青农商行不良率较年初下降2BP至1.73%,但拨备覆盖率也下降27.20个百分点至233.81%。
上述业内人士向记者指出,对于区域经营特征较强、客户结构相对下沉的农商行而言,区域产业景气度、中小微企业经营状况和存量风险处置节奏,都会影响后续资产质量。
当规模扩张难以直接带来营收增长,农商行的下一场较量,或许不再只是比谁放出更多贷款,而是比谁能以更低成本获得资金、以更稳定的收入支撑利润,并在扩张中守住资产质量。
(文章来源:21世纪经济报道)




