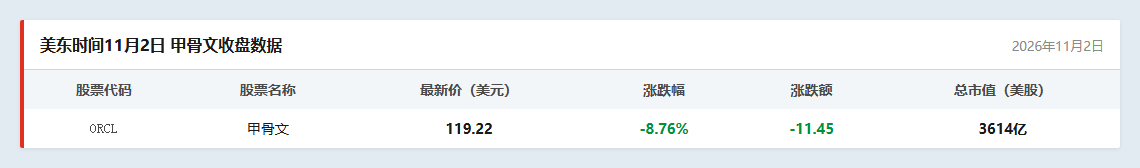
美东时间11月2日,甲骨文收跌8.76%。甲骨文周一披露拟通过发债及增发募资200亿美元,规模恰好相当于其五天前设定的四年融资上限。在自由现金流持续为负的背景下,公司为AI扩张加速融资,"自我造血"前景遭市场质疑。
据财联社,当地时间11月2日,甲骨文向美国证券交易委员会(SEC)提交的初步招股说明书显示,公司计划通过发行债券和增发股票合计筹资200亿美元,二者各占100亿美元,资金将用于资本支出、偿还债务、收购等一般公司用途。
其中,债券发行分为六档,到期日在2029年至2046年之间。据报道,最长一档的初始指导利差约为美国国债收益率上浮360个基点。作为对比,上周三甲骨文一只2056年到期的旧债利差一度收窄至265个基点。此次新债期限更短,借款成本反而更高,反映出投资者对其信用风险的担忧明显上升。
市场反应如此强烈,在于此次融资距离公司作出融资承诺仅过去五天。上周三的投资者日上,甲骨文承诺2027至2030财年额外融资不超过200亿美元,股权和债务各占一半。据报道,高盛的TMT专业销售团队在投资者日后评价称,甲骨文为2030财年前的新增融资设定200亿美元"硬上限",降低了AI基建扩张的风险,直接回应了市场对其融资需求无底洞和股权遭稀释的主要顾虑。然而,一纸"硬上限"显然难以约束AI扩张背后的资金需求。仅隔五天,甲骨文便拟一次性动用这一四年额度,投资者日带来的涨幅也已全部回吐。
频繁融资的背后,是持续承压的现金流。甲骨文2026财年自由现金流为负237亿美元,今年6月至8月又流出54亿美元。截至8月31日,公司借款规模达1253.4亿美元,接近2026财年营收的两倍。
资金缺口正推动科技巨头轮番进入资本市场。一周前,Meta宣布向股东募资最高950亿美元,微软随后也发行了250亿美元债券。对甲骨文而言,融资压力与其增长目标直接相关。公司预计2030财年营收将超过2250亿美元,达到2026财年的三倍以上。但由于营收规模不及微软和亚马逊等对手,且对仍处亏损的ChatGPT开发商OpenAI敞口较大,其AI投入能否如期转化为回报,仍是投资者关注的焦点。
惠誉确认甲骨文"BBB"发行人评级,展望稳定
据界面新闻,11月2日,惠誉确认甲骨文长期和短期发行人违约评级分别为"BBB"和"F2",展望稳定,并给予拟发行基准规模无担保债券"BBB"评级。债券募集资金净额将与股权融资所得一并用于一般企业用途,包括资本支出。
惠誉认为,甲骨文财务灵活性充足。公司持有超过370亿美元现金、现金等价物及有价证券,加上新增的200亿美元融资,预计足以满足近期资本开支需求。公司债务到期时间分布至2066年,2028财年约有100亿美元债务到期,惠誉预计公司将通过再融资偿还。
惠誉预计,甲骨文自由现金流短期内仍为负,随着已签约剩余履约义务(RPO)逐步转化为收入,预计2029财年显著转正。甲骨文已签约RPO约6640亿美元,较上年同期增加2090亿美元;惠誉预计公司营收将在2029年超过1800亿美元,2029及2030财年的资本开支将显著下降。
数据来源:南方财经金融数据终端
(文章来源:21世纪经济报道)




