国内首份汇集注册分析师观点的复盘日报。
AI摘要:A股处于震荡磨底阶段,短期超跌具备反弹条件,反转有待财政发力改善居民信用。券商板块看好头部标的,业绩稳健、估值安全垫充足。白酒处于出清底部,防御性突出,但居民消费偏弱,内需实质性修复仍需等待。
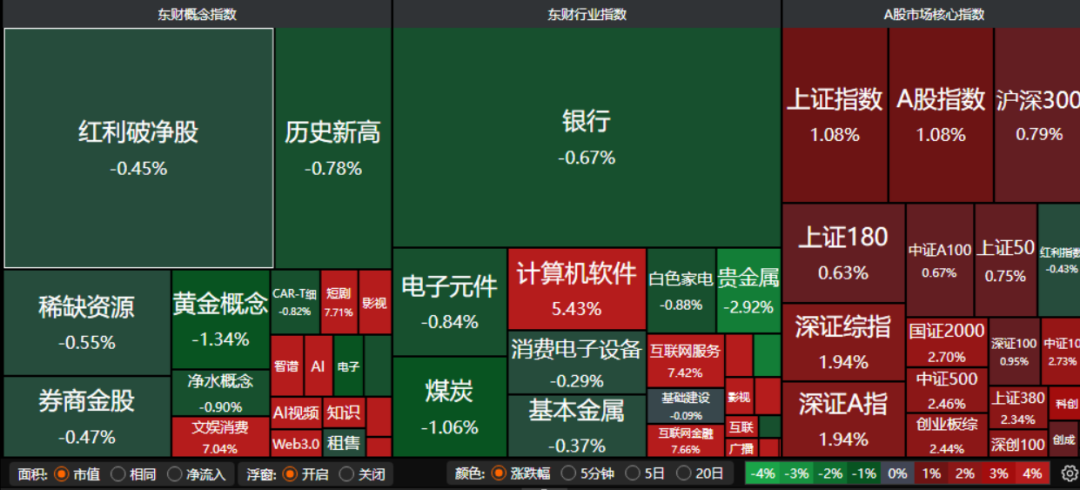
A股三大指数今日集体反弹,沪指涨1.08%,深证成指涨1.63%,创业板指涨1.87%。沪深京三市成交额17956亿,较上一交易日放量逾千亿。行业板块几乎全线上扬,影视院线、游戏、传媒、广告营销、软件开发、稀土、教育、IT服务板块涨幅居前,仅贵金属、银行、煤炭板块逆市下跌。
一、【主流券商核心观点】
1、东方财富证券:情绪随时可能逆转
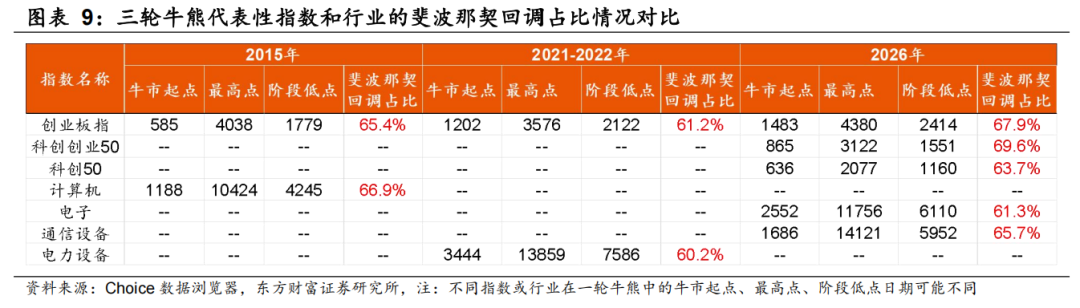
A股市场短期超跌,情绪指数处于历史低位水平。估值快速下修后,优质资产对观望资金的配置吸引力上升。一旦市场情绪否极泰来,我们认为可重点关注26Q3归母净利同比正增且景气有望继续上行或者明年景气有望出现边际改善的方向。
2、中金公司:市场如何见底
仅从市场自身条件看,低估值、低配置和对红利的追逐,构成了局部的相似局面,但回购和一级市场条件都仍不如当时,更何况真正促成基本面底部的基本面政策。低估值、超卖情绪构成短期反弹条件,即赔率价值,但若要向上反转,核心在于居民信用周期的实质改善,而这需要财政政策进一步发力且向居民部门倾斜,重现“924时刻”。
3、中信建投证券:底部形成过程,保持耐心
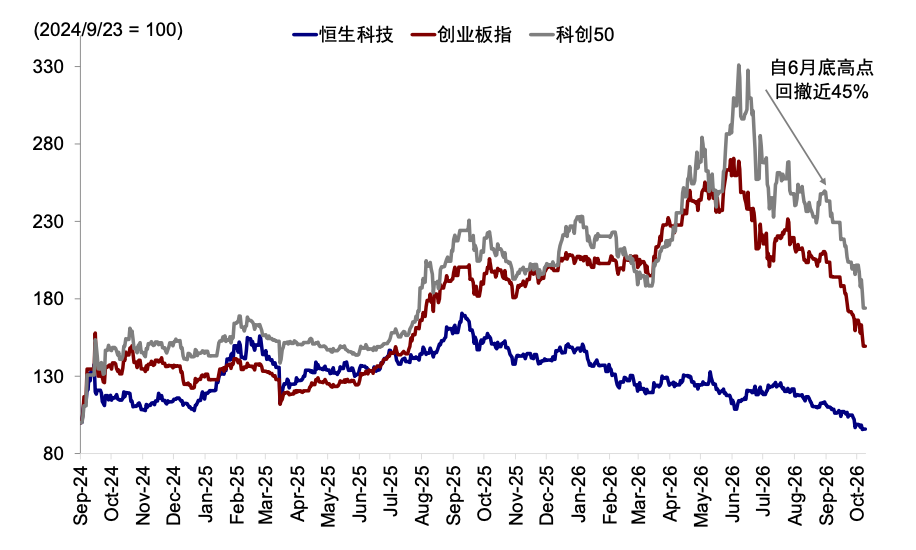
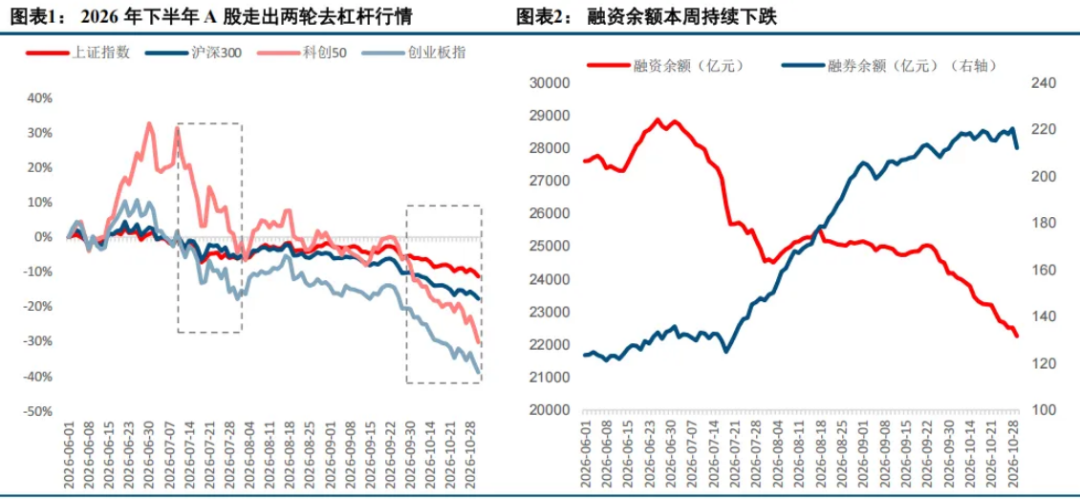
近期市场继续处于9月底以来的第二轮去杠杆过程中,本周A股由此前单边下跌转为高波动震荡,部分超跌方向开始出现多头回补,中期底部的初步特征有所显现。历史经验表明,中期底部形成往往较为波折,保持耐心,等待做多机会。
二、【“牛市旗手”大涨】
1、东方财富证券:券商韧性凸显
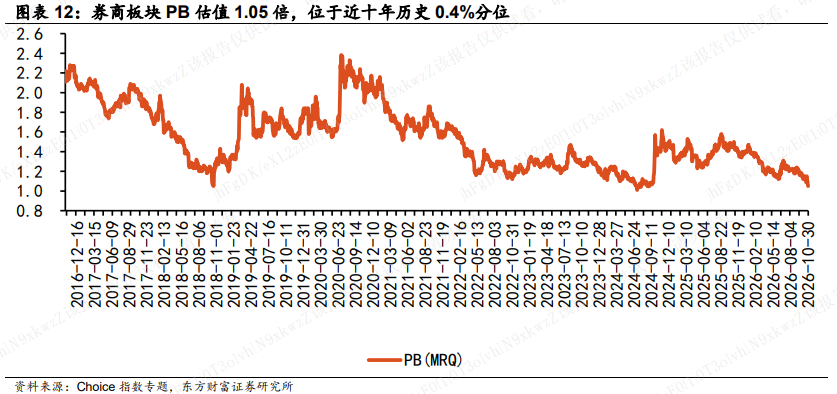
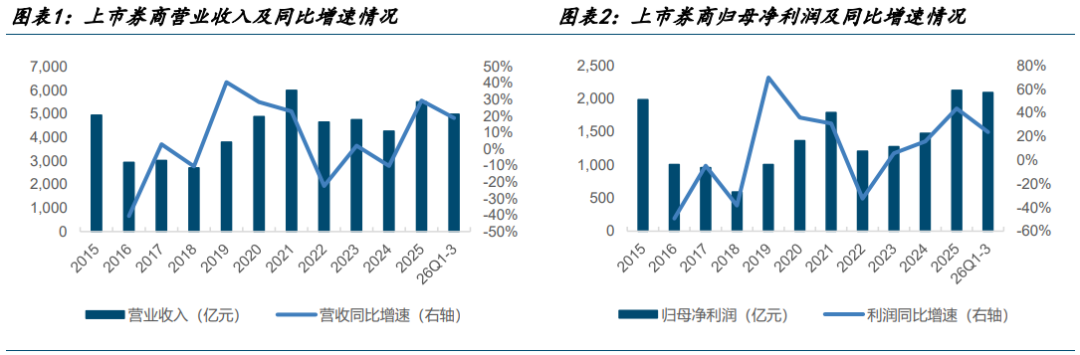
我们认为尽管单季业绩受短期波动扰动,但在客需型资本中介、财富管理及国际化布局加速下,行业长期ROE中枢有望系统性抬升。叠加监管鼓励下标志性合并走向落地,资源有望加速向优势机构集中,头部券商有望持续受益,实现业绩与估值双提升。
2、国泰海通证券:头部券商优势明显
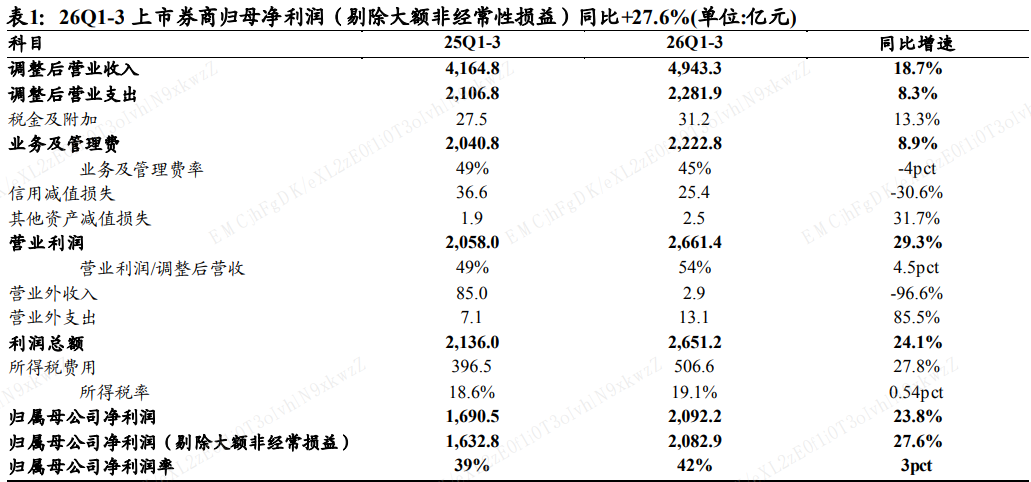
行业格局上,头部券商难掩周期拖累,但相对中小券商分化扩大。核心的差别在于自营业务的稳定性,大中型券商自营业务更为稳健,整体收入贡献保持相对稳定、伴随扩表可实现自然增长;中小券商在展业模式上更为激进,导致自营收入贡献波动较大。投资建议:当前优质头部券商在ROE水平及成长性、估值性价比上均优势显著,推荐国际业务及财富管理双主线。
3、国金证券:关注头部券商
券商26Q3业绩承压主要受自营拖累,其余业务条线表现稳健,符合预期。累计角度来看,年化ROE达8.3%,仍为2022年来最高值,盈利能力持续提升。当前估值与筹码结构为板块提供安全垫,建议关注相对收益的机会,个股方面关注优质头部券商。
三、【食品饮料板块再掀涨停潮】
1、东吴证券:基本面改善可期
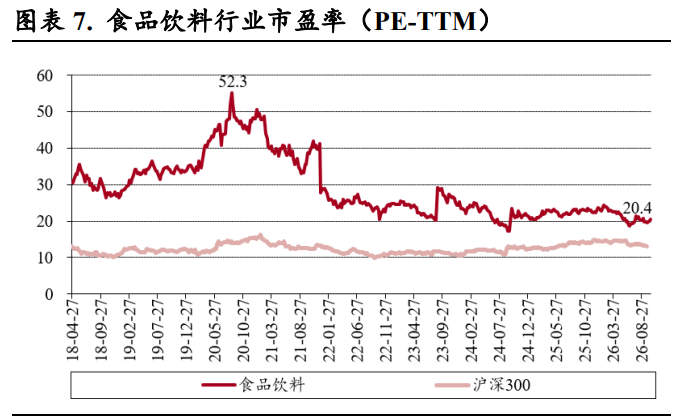
Q3虽然基金白酒持仓略有回升,但仍然处于低位和低配,白酒有序出清底部信号明朗,短期已经表现出较好的防御性,9月以来相对收益明显,基本面恢复仍受大势影响缓慢向前,但仍是时间的朋友,2027年基本面改善和报表修复驱动绝对收益可期。
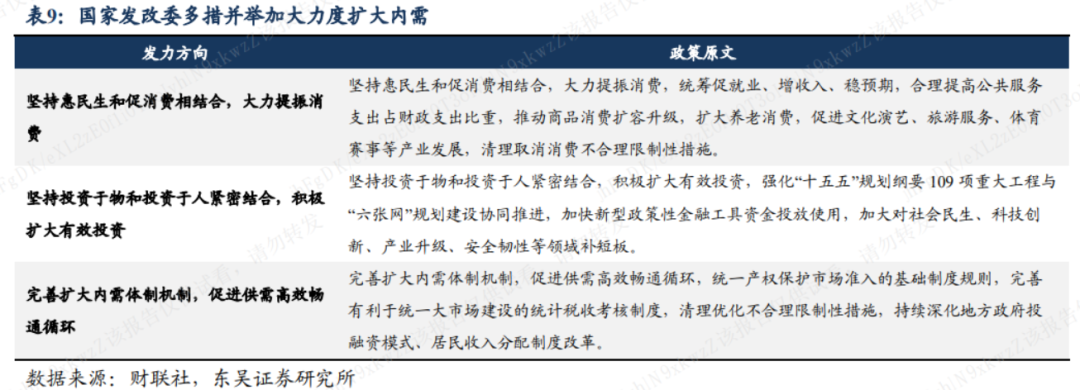
2、中金公司:内需修复待加强
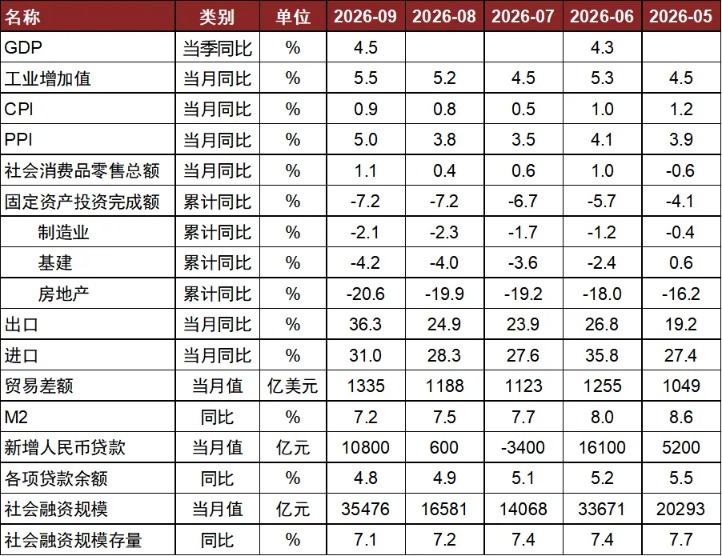
从居民收支情况来看,三季度居民人均可支配收入同比增长5.4%,保持了平稳较快增长;居民人均消费同比增速放缓至3.5%,收入和消费增速差扩大至2个百分点(二季度增速差为1.8个百分点)。这一定程度上反映了在居民部门去杠杆的背景下,居民的消费倾向有所回落,消费增长的内生动能依然承压。
3、中银证券:板块防御属性凸显
过去一个月食品饮料板块涨幅靠前,在行业估值底及部分高股息个股支撑下,板块防御属性凸显。3季报,板块内部分化明显,不同子行业景气度不一。从基本面角度来看,龙头表现相对稳健,部分个股α属性凸显。