机会前瞻
宏观层面
纳指100ETF-Invesco盘前涨0.85%,标普500ETF-SPDR盘前涨0.55%。美国中期选举、再融资声明及通胀数据落地前市场避险情绪升温,叠加大型科技企业业绩偏弱、AI资本开支疑虑加剧,纳指100相关资产承压,QQQ期权隐含波动率上行。
北京时间今晚22:45-23:00将公布美国10月ISM制造业PMI(预期54.6)、标普全球制造业PMI终值(预期56)、9月营建支出等重点经济数据。期权市场显示QQQ上个交易日Put/Call 成交量比降至0.93,隐含波动率(IV)27.19%。科技股对利率敏感,若制造业数据强于预期,或将强化高利率维持更久的预期,压制QQQ 表现。
个股层面
苹果将于今日盘后发布2026财年Q4财报,作为全球市值龙头,本次业绩备受市场关注,当前盘前微跌0.23%,资金静待业绩指引。期权信号:IV 31.03%,IV Rank 72.26%,IV Percentile 85.71%,处于近一年高位,财报前波动率溢价显著。Put/Call成交量比1.40,看跌保护需求偏高,反映市场对本次财报偏谨慎,财报落地后重点关注波动率回落(IV Crush)幅度。
Palantir今日盘后披露2026财年Q3财报。该股为AI+国防概念龙头,股价波动剧烈,上一交易日下跌6.27%,当前盘前反弹1.23%。期权信号:隐含波动率(IV)高达75.60%,IV Rank、IV Percentile 均为100%,处于历史极值,期权定价已经充分计价财报不确定性。Put/Call成交量比1.06,多空力量基本均衡。极高IV意味着卖方策略风险较大,买方开仓成本偏高,适合观望或轻仓博弈。
阿里巴巴盘前涨3.42%。苹果Apple Intelligence国行版确认接入阿里千问大模型,11月4日开启测试;阿里云同步推出AI投研工作台Qovest。港股11月首个交易日迎来开门红,恒生科技指数大涨2.25%,科网板块集体走强。花旗维持买入评级,目标价193美元。本次与苹果达成AI合作,是阿里大模型商业化落地的重要突破,港股联动带动美股 ADR 盘前走高。
期权信号:IV 47.40%,IV Rank 63.83%,处于中等偏高水平。Put/Call成交量比 0.69,看涨成交占优(Call 78848 张 vs Put 54298 张)。当前 IV 相对历史波动率区间(32.9%~42.3%)存在溢价,但并未到极端水平,短线看涨情绪升温,尚未过度定价。
行情回顾
指数期权
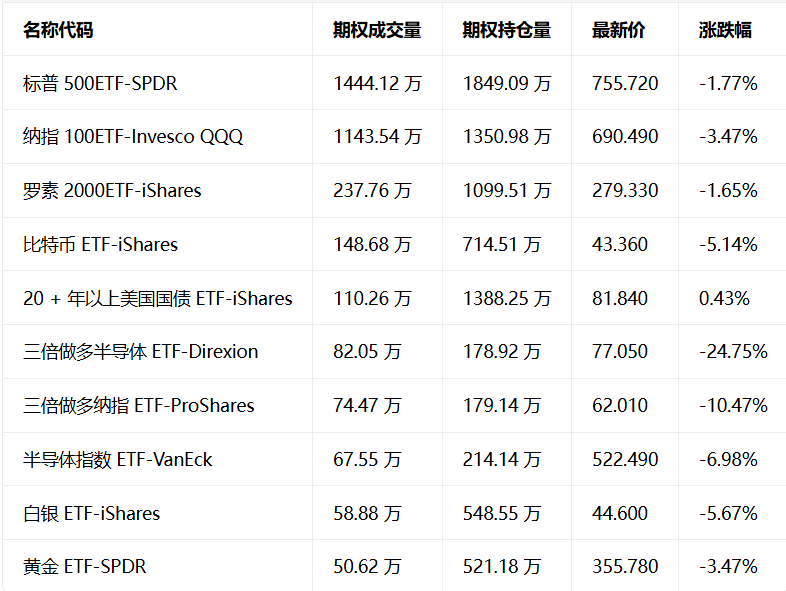
美东时间10月30日,美股指数期权市场成交量抬升,共成交1030万份合约。认沽/认购成交比上升,达1.04。
在即将到来的到期日,标普500指数期权成交量分布呈现下列特征:认沽期权成交量峰值在7,580点,认购期权成交量峰值在7,650点。
个股期权
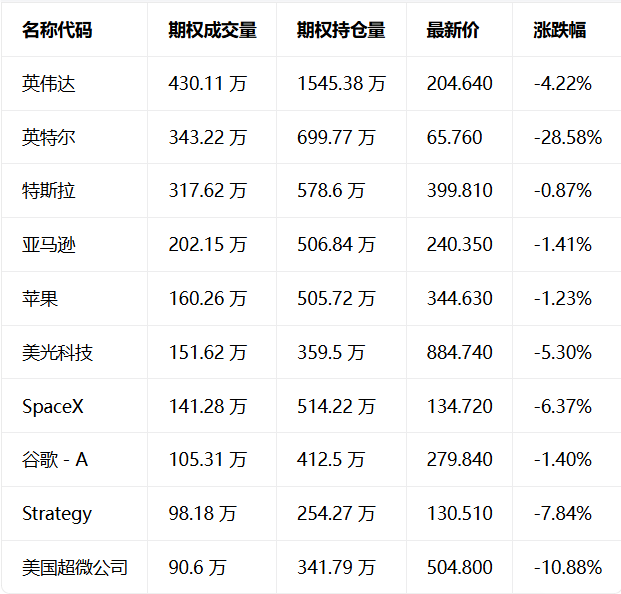
特斯拉收跌0.87%,成交317.62万份期权合约,认沽/认购成交量比升至1.05。特斯拉10月在挪威、瑞典和丹麦的新车注册量分别同比增长130.7%、248%和34.31%。
英特尔收跌28.58%,成交343.22万份期权合约,认沽/认购成交量比降至0.72。英特尔公布2026年第三季度财报后,第四季度营收和调整后每股收益指引低于预期,股价单日下跌近29%。
期权成交量排行榜
期权成交量前10的股票中,苹果的认沽/认购成交量比最高,达到1.40。苹果将于11月2日美股收盘后公布2026财年第四财季业绩,市场预期营收约1134亿美元,同比增长约10.6%。
认沽/认购持仓量比最高是美国超微公司,达到1.11。AMD将于11月3日收盘后发布2026年第三季度业绩。
成交量前十的个股:
成交量前十的指数:
引申波幅排行榜(标的市值>10亿美元,且期权成交量>10万)
Lucid Group引申波幅最高,达到160.05%,较上一交易日增长1.24%。
Galaxy Digital引申波幅成长最多,达到121.26%,较上一交易日增长35.58%。Galaxy Digital披露依据Rule 144拟议出售证券通知。
(文章来源:哈富证券)




