10月30日,北交所决定终止立洲精密、固力发两公司公开发行股票并在北京证券交易所上市的审核,原因均为公司此前主动撤回申请。万得数据显示,截至10月末,年内A股已有74家拟IPO企业撤回上市申请,其中超九成为发行人或保荐机构主动撤回。一场“撤单潮”之下,究竟是谁在中途离场,又为何离场?
业内人士看来,企业撤回动因是基本面硬伤与审核、检查压力传导的“双向叠加”。当前,监管处于高强度常态化从严区间,“严把准入关”已非阶段性收紧,而是注册制下入口治理的制度化升级,利润达标不再是充分条件,门槛正朝信息披露真实性、持续经营能力与板块定位适配度三个维度迁移。
谁在离场?北交所占比过半,多止步于前两轮问询
分市场看,北交所是撤单“重灾区”。年内终止IPO的企业中,北交所以43家居首,占比达58.9%;上交所16家、深交所15家。
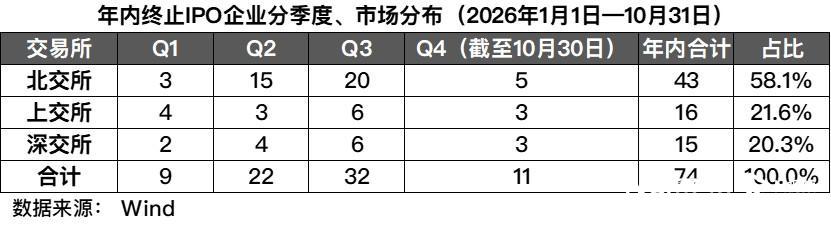
这一格局或与北交所年内受理活跃、申报基数较大直接相关。年内248家获受理企业中,北交所105家、占比达42%。从节奏看,一、二、三季度终止数量逐季走高,分别为9家、22家、32家,10月以来又有11家终止。
从审核节点看,撤单已贯穿整个审核周期,不再只出现在初审阶段,多数企业止步于首轮、二轮问询。
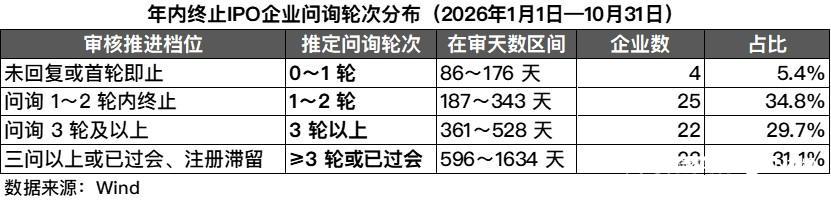
中科创新是“首轮知难而退”的代表:其科创板IPO于6月29日获受理,7月15日进入问询,此后约三个月未披露任何问询回复,10月22日即主动撤回,全程不足4个月;公司2023年至2025年主营业务毛利率却从53.20%降至50.39%,持续低于同业均值。
千分一属“多轮追问后撤回”:公司2025年12月22日获受理,2026年6月29日完成第三轮问询回复,7月18日撤回,仅隔19天,深交所的关注点落在其“以价换量”——低价普通款产品销量占比从51.8%升至72.02%、对主要客户毛利率下滑。
博华科技则“过会后长期滞留”:早在2022年6月获受理、2023年1月过会,却迟迟未提交注册,直至2026年10月撤回,在审超过4年,为注册制以来排队时间最久的撤材料企业。
业绩、科创“含金量”、信披质量均可能成为IPO的“拦路虎”
从终止原因看,业绩下滑或持续经营能力存疑、板块定位或科创属性不足、财务真实性与信息披露质量存疑,均可能成为企业IPO折戟的推手。
天康制药是业绩退出IPO的典型。公司主营兽用生物制品,2025年6月获北交所受理,但基本面逐年走弱:2022至2024年归母净利润从2.04亿元降至1.52亿元;2026年一季度营收2.04亿元、同比下滑7.52%,归母净利润仅336.38万元、骤降89.91%,扣非净利润由盈转亏。最终保荐机构中信建投以“目前上市时机欠佳”为由申请撤销保荐,该IPO于2026年7月31日终止。
科创“含金量”不达标,是冲刺科创板企业折戟的另一主因。芯密科技2025年6月16日获受理,仅18天后便被抽中第二批现场检查;报告期三年研发费用合计仅4412.79万元,与其“硬科技”定位落差明显;同时,公司前五大客户收入占比长期超77%,拓荆科技、中微公司既是战略股东又是大客户,“客户+股东”的双重身份使关联交易公允性与业务独立性被反复追问。2026年3月,该公司及保荐机构撤回申请,科创板IPO终止审核。
财务真实性与信披质量,则直接触及监管红线。美亚科技2025年12月通过北交所上市委审议并提交注册,却在2026年3月撤回申请。2026年5月,广东证监局出具警示函,查实其内部控制严重缺失,存在“体外资金循环”账外运作;会奖旅游业务收入跨期确认,财务数据失真;信息披露失实,毛利率等关键数据披露不准确。公司及四名核心高管被一并警示,该IPO于2026年5月终止注册。
在南开大学金融发展学院院长田利辉看来,利润达标不再是充分条件,门槛实质向三维迁移——信息披露的真实性与可验证性、持续经营能力与业绩稳定性、板块定位适配度,“硬科技、新质生产力获绿色通道,传统模式创新类明显收紧”。四川致高律师事务所律师、康德顾问团法律专家刘诚冬进一步提出,上市“门槛”正发生迁移:审核标准已从单一利润指标,转向财务真实性与内控合规、持续经营能力与业绩稳定、板块定位匹配度,以及公司治理、股东、关联交易、资金流水等底层合规维度。
现场检查加码:“一查就撤”重现,盈利达标也可能折戟
“撤单潮”的一个直接背景,是现场检查力度显著升级。截至10月23日,中证协年内已发布五批IPO现场检查名单,累计51家拟IPO企业被抽中,远超去年全年的16家。
震慑之下,一度清零的“一查即撤”现象再度出现。6月30日,康瑞新材、未来材料、九安智能三家被抽中现场检查的企业集中撤回申请,其中九安智能从受理到被抽中仅11天。更值得关注的是,多家盈利规模已满足上市基础门槛的企业同样未能闯关:北交所年内39家终止企业中9家最新一年净利润过亿,拟募资6.1亿元的中环洁集团净利润达2.03亿元,经三轮问询后仍因现金流与利润背离、应收账款高企等问题终止。
刘诚冬认为,企业撤回动因是“双向叠加”:一方面部分企业存在业绩承压、行业周期下行等硬伤,另一方面,审核问询、现场检查带来的压力传导是重要推手——不少企业与保荐机构预判难以通过深度核查,选择主动撤单以避免后续处罚,两者很难完全割裂。他强调,当前监管处于“高强度常态化从严”区间,抽查批次与数量大幅扩容,审核转向穿透式实质核查,但这是稳中有严、定向加压,并非一刀切封死IPO通道,重在清退“带病申报”企业。
田利辉则从量化角度补充,现场检查比例已从5%跃升至25%、高风险企业不低于67%,叠加“撤回不免责”落地,监管强度已逼近成熟市场水平;撤回动因是基本面与监管压力的“共振”,且结构性分化明显——北交所撤单企业过半扣非净利润同比下滑,业绩“变脸”是主因,而问询轮次增多、检查威慑前置,也加速了“带病”项目的主动退出。
“撤单不免责”成监管主线
“主动撤回不等于免责”,正成为一条日益清晰的监管主线。根据2024年修订的《首发企业现场检查规定》,“申报即担责”被进一步强调,对检查过程中撤回上市申请的企业“一查到底”。2026年3月,易加增材主动撤回IPO申报,监管仍在完成全流程核查后,于7月对该公司、三名核心高管及中信证券两名保荐代表人同步采取监管警示措施。
田利辉将这一轮IPO生态重塑概括为资本市场从“数量扩容”向“质量优先”的结构性转型:监管以现场检查为“手术刀”,切除“带病闯关”的投机行为,并以“申报即担责”为制度锚,重建中介机构“看门人”的激励相容机制。刘诚冬也观察到,保荐机构正告别“冲通道、抢项目”的旧模式,尽调门槛大幅提高,在承揽阶段就主动筛掉瑕疵项目,把重心放在挖掘真正具备长期价值、基本面扎实的企业,项目质量被纳入投行执业质量考核,并影响后续业务资质。
围绕这轮撤单,“IPO再度收紧”的讨论持续升温,但数据给出的答案并不简单。Wind数据显示,年内终止73家,2025年同期为78家,同比下滑6.41%;2026年同期在审企业达398家、同比增长43.17%,终止占新增受理的比重明显低于去年。有分析据此认为,逐季抬升的终止曲线,本质是受理基数扩大后的结果,而非门槛收紧的信号,四季度上行更接近财报有效期驱动的季节性规律。
对此,田利辉判断,当前“严把准入关”已非阶段性收紧,而是注册制下入口治理的制度化升级;他提醒拟上市企业,“上市不是终点而是起点”,申报前须完成内控规范化、业绩真实化、定位清晰化三道功课,而新股供给质量的系统性提升,也意味着市场分化将进一步加剧。刘诚冬则把落脚点放在企业行动上:申报节奏更趋审慎,“先报再说”明显减少;板块选择不再单纯优先主板、科创板,而是结合自身属性挑选适配板块,以减少因定位不符被问询或撤单的风险。
(文章来源:南方都市报)




