近期中国市场情绪明显降温,两地权益资产走势承压。港股恒生科技指数自前期高点持续回落,已跌破2024年“924”政策启动点的水平;A股科创50与创业板指较阶段高点也回撤近45%。
面对本轮调整,市场何时且在何种条件下能够构筑底部成为核心关切。中金公司回顾过去十年的多轮周期起伏,梳理港股与A股的定价机制、周期传导时滞及寻底共性,有助于厘清当前市场所处的位置与未来的破局路径。
分化之谜:港股为何总能领先A股见顶与见底?
在过去五年两轮典型的市场起伏中,港股不仅较A股提前见顶,往往也更早确立价格底部。这一现象并非偶然巧合,而是由两地市场的行业结构差异、资本开放程度及资金行为模式共同决定的。
领先见顶:内需敞口高敏感性与离岸资金的“风向标”效应
行业结构锚定内需与信用周期:港股尤其是恒生科技指数成份股中,70%以上权重集中在互联网、电商、消费电子与电动车等泛消费行业,恒生指数包含大量金融与地产标的。当居民部门信用收缩、消费与地产承压时,港股盈利预期与估值往往率先下修。相比之下,A股在此前周期中往往依托新能源、半导体、AI硬件及高端出口等具备产业独立景气度的新动能延续行情,通常滞后8至9个月见顶。
离岸属性加剧风险溢价的早期波动:港股作为离岸金融市场,需在全球范围内与各类资产竞争资金配置。一旦国内基本面预期走弱,海外主动型资金会迅速降低配置比重,推升港股的股权风险溢价ERP。而A股在资本账户相对独立的投资环境下,境内流动性往往拥有独特的运行节奏,对风险的定价反应相对滞后。
领先见底:并非基本面反转,而是极致估值驱动的避险红利底
极端赔率提供率先企稳的先决条件:港股经历较长时间与深度的回调后,其估值、股息率、风险溢价及机构持仓通常比A股更快进入极端低估区间,为技术性反弹提供充足的赔率空间。
“避险红利”构筑早期价格防线:以2024年为例,港股早在1月底便已触底,较A股“924”全面反弹领先约8个月。但这并非基本面反转的“经济底”,而是投资者在增长不确定性环境下转向追求稳定分红与回购的“防御底”。港股高股息资产权重接近40%,整体股息率优于A股,叠加南向资金投资港股红利的税收优势,推动高分红板块与高额回购的互联网龙头率先企稳走强。
周期之律:“三年一轮”规律背后的传导时滞与运行机理
港股在过去十年间大致呈现3至4年一轮的周期特征,常表现为“一年修复、一年大涨、一年大跌、一年震荡”。拉长时间维度看,这一节律是商业周期调整时滞、政策传导路径与资金供求博弈共同塑造的结果。
驱动内核:信用周期锚定中期趋势,资金博弈主导转折拐点
信贷脉冲与行情高点高度共振:居民部门信贷脉冲的顶部通常同步至领先恒生科技指数顶部约0至12个月;而在下行阶段,信贷脉冲的见底往往领先市场基本面反转,信用扩张的方向决定了市场中长期的上行与下行空间。
转折拐点取决于资金供求出清:信用周期负责构筑资产的大趋势,但在周期顶底两端,二级市场的筹码交换节奏、一级市场的股权融资供需,才是诱发行情最终见顶或企稳的直接推手。
时滞效应:库存产能调整与政策响应共同拉长周期间隔
下行期的调整时滞:居民信贷脉冲见顶后,实体经济的产能利用率与产成品库存见顶往往滞后1个季度至14个月。与此同时,政策响应存在递进过程,从早期的局部降息降准托底,到全面逆周期政策的集中释放,通常需要1年左右的时间间隔,拉长了市场的筑底周期。
上行期的发力传导:逆周期政策若实现全面且高强度的转向,信贷脉冲通常可在1个月内快速止跌企稳;但从信用扩张传导至企业去库完成与库存见底,仍需10至17个月的实体消化期。
筹码与供给:一级市场融资严重滞后,二级机构筹码先行出清
一级市场股权供给的滞后冲击:企业上市申报、审批与实施通常存在显著的时滞。港股IPO与再融资的高峰往往滞后于指数顶部9至24个月出现;在市场已进入下行区间后,前期的天量发行与随之而来的限售股解禁,反而在底部区域形成了持续的供给端压力。
二级市场机构筹码的出清路径:主动外资配置比例、南向资金月度流入的高点与指数顶部基本同步。在寻底阶段,公募持仓比例与外资配置低点通常与价格底同步出现,但主动外资低配幅度的收窄则相对滞后。
寻底之路:对照2024年“924”经验,当前市场行至何处?
2024年的寻底过程提供了清晰的参照范式:1月底依靠“极致估值+高额分红回购”构筑起结构性的价格底;9月24日则依靠全方位超预期的政策组合拳扭转预期,促成A股与港股的大级别共振修复底。
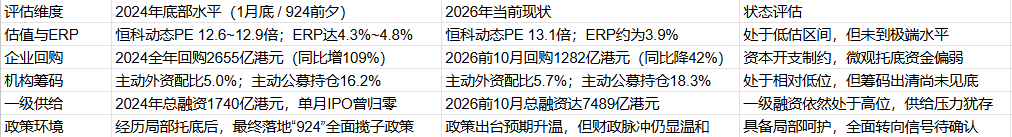
趋势研判:反弹靠赔率,反转看“新924时刻”
当前的低估值、超卖情绪以及红利防御偏好,为市场构筑了阶段性反弹的交易赔率。但若要实现从超跌反弹向趋势性反转跨越,单纯依赖市场自发出清并不充分,根本动力仍取决于财政政策实质性发力并有效改善居民资产负债表,推动信贷脉冲重新扩张。
(文章来源:财联社)




