三季报披露收官,旅游酒店板块多股利润显著修复,业绩回暖趋势明确。机构预测2股今年净利有望翻倍增长。
多股利润显著修复 假期出行消费稳增
旅游酒店板块个股业绩分化中暖意渐显。首旅酒店第三季度归母净利润3.81亿元,同比增长6.54%,国庆期间其不含轻管理酒店RevPAR按可比口径同比增长4.5%;三峡旅游第三季度归母净利润5896.08万元,同比增长165.05%;众信旅游第三季度归母净利润3702.65万元,同比增长39.36%。
需求端同样提供支撑。10月9日,文化和旅游部发布数据显示,2026年国庆节假期7天,全国国内出游8.26亿人次,国内出游总花费7383.75亿元,按可比口径(日均)同比2025年分别增长6.3%、4.3%。入境旅游市场活跃,全国共接待入境游客298.3万人次,按可比口径(日均)同比增长6.5%。
国家税务总局税收大数据显示,国庆假期全国服务消费相关行业日均销售收入同比增长19.5%,其中旅游游览和娱乐服务同比增长23.6%,经济型连锁酒店、民宿服务同比分别增长6.3%、12.8%。
冬季冰雪游预订也已提前启动。近日,新疆阿勒泰可可托海国际滑雪度假区开板,2026-2027年冰雪季就此启幕。美团数据显示,10月以来"滑雪"搜索量同比增长125%,入住时间在今年11月至明年3月的雪场周边5公里住宿预订量同比增长217%;木鸟民宿冰雪游相关订单同比上涨350%。

出行链盈利分化 估值修复窗口渐近
旅游酒店概念覆盖酒店运营、旅游景区、旅行社、免税零售及餐饮等泛出行服务产业,是居民服务消费的典型赛道。当前,板块三季报利润修复与假期消费数据形成共振,叠加冰雪季预订提前启动,机构对出行链四季度业绩表现的关注度持续升温。
国信证券在四季度策略中指出,出行链景气筑底、盈利分化,A股龙头首旅、锦江均处于历史低位,经营提效与股东回报提供安全边际,资源型景区分红提供持有支撑;政策预期叠加旺季数据边际改善,或推动板块估值修复。
"长线游、入境游及下沉市场贡献增量。"国金证券认为,暑期铁路外籍旅客同比增长32.2%,长线游、跨省游及连续住宿占比进一步提升;展望四季度,秋假扩围有望承接错峰需求,预计10月至11月有望形成多个区域性出行小高峰,为传统旺季后的旅游需求提供结构性增量。
这一判断与华源证券的观点相呼应,该机构表示,得益于冰雪旅游热度不断走高、重点交通基础设施建成投用,景区游客接待量同比出现较大幅度上涨,相关业务季节性特点突出,四季度冰雪季属于传统业务旺季。
招商证券亦指出,三季度酒店行业需求保持韧性,暑期及假期客流增长带动RevPAR逐步企稳,龙头企业降本增效推动盈利能力修复。
多只概念股业绩有望高增长
东方财富概念板块显示,目前A股市场超30股涉及旅游酒店概念,合计总市值约2908亿元。
中国中免体量达1045亿元居首,锦江酒店以199亿元位居次席,首旅酒店以138.8亿元紧随其后,宋城演艺、锦江B股、长白山、黄山旅游、岭南控股等多股市值均超50亿元。
未来增长潜力方面,根据3家及以上机构一致预测,共2只旅游酒店概念股今年业绩有望翻倍增长。其中,机构预计众信旅游净利或同比大增7.7倍,三峡旅游净利将增长超1.5倍。展望2027年,机构预测同庆楼净利增幅超46%,三峡旅游、众信旅游净利增幅均超25%。
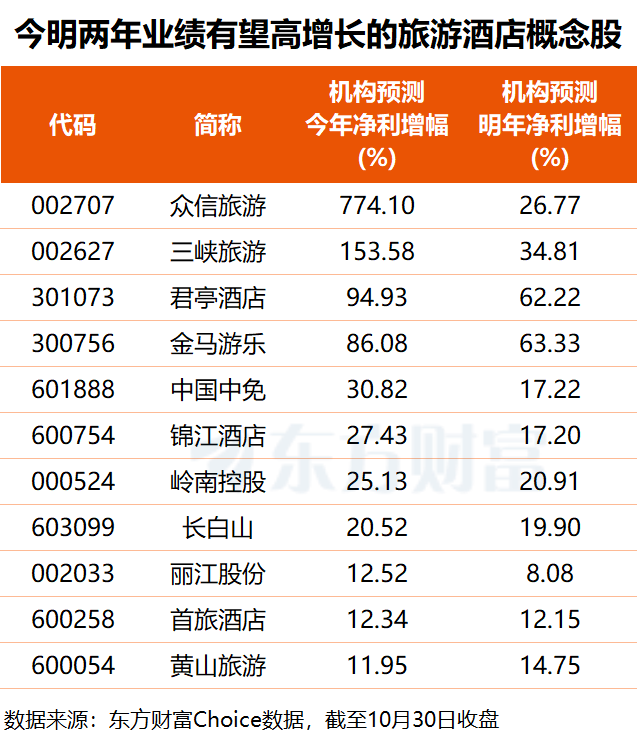
众信旅游为A股出境游批发龙头,旗下"优耐德旅游""全景旅游"两大品牌产品覆盖全球200余个目的地。今年前三季度公司归母净利润6774.36万元,同比增长1.08%,其中第三季度同比增长39.36%。公司主动缩减低毛利线路,零售、整合营销业务均实现两位数增长,低基数下机构预计其全年净利或同比大增7.7倍。
三峡旅游为"两坝一峡"旅游产品唯一运营主体,前三季度归母净利润1.39亿元,同比增长61.31%。公司新投运的省际度假游轮"长江行·揽月""长江行·极光"截至三季度末累计运营63个航次,接待购票游客超3万人次,平均床位载客率91.95%,产品从数百元观光短线升级至数千元度假长线,另有2艘省际度假游轮在建,计划2028年交付。
(文章来源:东方财富研究中心)




