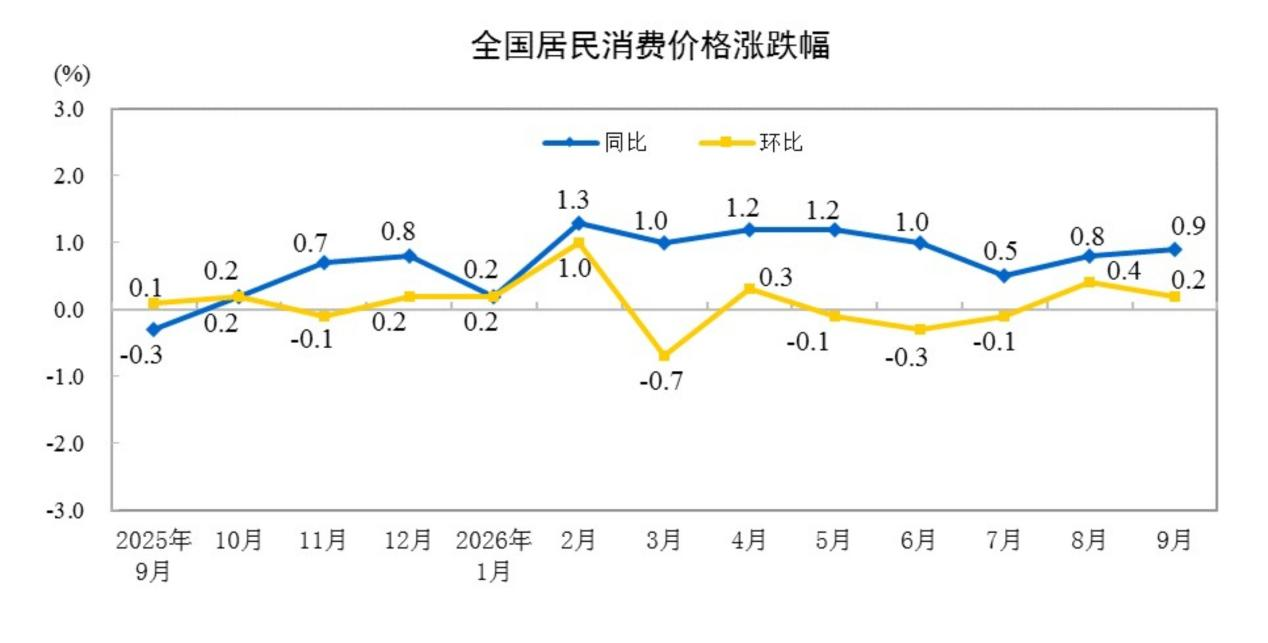
10月14日,国家统计局公布数据显示,9月份,居民消费价格指数(CPI)环比上涨0.2%,涨幅比上月回落0.2个百分点;同比上涨0.9%,涨幅比上月扩大0.1个百分点,连续12个月上涨;扣除食品和能源价格的核心CPI同比上涨1.0%,涨幅与上月相同。
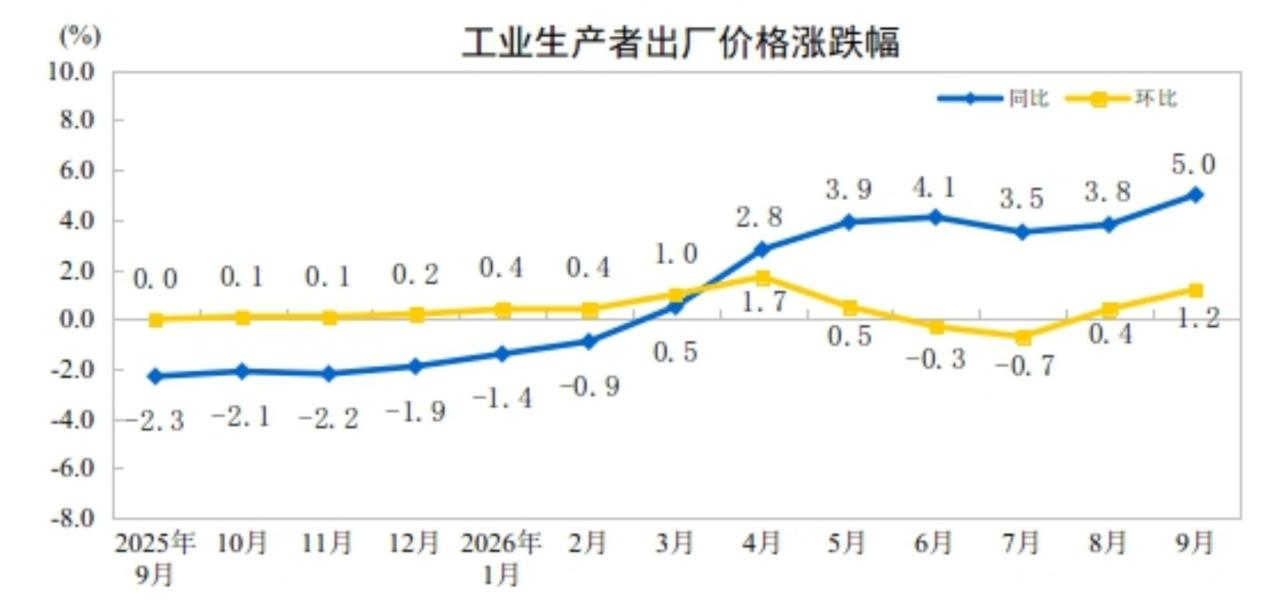
9月份,工业生产者出厂价格指数(PPI)环比上涨1.2%,涨幅比上月扩大0.8个百分点;同比上涨5.0%,涨幅比上月扩大1.2个百分点,创年内新高。
9月的物价数据,呈现出CPI和PPI剪刀差进一步扩大的图景。申银万国期货宏观经济团队指出,9月份CPI与PPI剪刀差继续走阔,9月剪刀差由上月的3个百分点升至4.1个百分点。本轮煤炭、原油、有色的涨价主要由国际大宗商品走势与国内供给格局驱动。往后看,物价上行方向明确,涨价弹性集中于工业端。
中银证券宏观经济团队指出,9月国际大宗商品价格波动对国内通胀的影响依然较大,国际油价、有色金属价格造成明显上拉,黄金价格则造成一定拖累;9月AI产品价格上升对通胀的影响进一步凸显,四季度CPI和PPI同比增速或在当前增速水平保持窄幅波动。
兴证证券宏观经济团队认为,高油价下,9月份国内通胀水平再度走高,PPI同比创下年内新高,但仍以输入性和供给端影响为主。四季度通胀走向仍取决于地缘冲突演变和全球能源供应情况。
CPI环比涨幅回落,同比涨幅扩大
图/国家统计局官网
9月份,食品价格环比上涨0.4%,涨幅与上月相同,低于季节性水平0.8个百分点,食品中,鲜菜、猪肉、鸡蛋和鲜果价格涨幅在0.5%—2.3%之间,牛肉和羊肉价格持续上涨,本月分别上涨3.1%和1.4%,涨幅均有扩大,休渔期结束,水产品供应充足,价格下降0.8%。
从同比数据来看,9月全国居民消费价格同比上涨0.9%。其中,城市上涨0.9%,农村上涨0.8%;食品价格下降1.7%,非食品价格上涨1.5%;消费品价格上涨1.0%,服务价格上涨0.8%。
中证鹏元高级研究员李席丰认为,9月食品项同比跌幅扩大,主要在鲜菜鲜果拖累加大。猪价对CPI的拖累在边际减弱,但受限于猪周期磨底及需求修复的滞后,短期难以转为CPI的正向拉动。非食品中,高油价和AI涨价仍是价格的主要支撑力量,两者均来自全球因素,分属于地缘博弈和产业周期,不能代表内生需求。服务价格弱于预期,中秋国庆假期前置未能对冲暑期结束带来的扰动,虽然政策主导的医疗服务继续涨价,但并非由市场化需求推动。家电、汽车等商品价格继续下跌,耐用消费品需求仍低迷。
9月CPI呈“可选消费涨价、刚需价格低迷”的二元结构:工业消费品和旅游酒店等可选服务价格同比上涨,而刚需食品、基础消费品价格同比下跌。这种结构反映了当前消费市场的分化:部分人群追求品质和体验,推动了可选消费领域的价格上涨;而整体内需恢复仍待发力,导致基础消费端价格承压。预计在实体预期低迷、总需求没有明显改善的背景下,后续CPI同比预计在0—1%区间运行。
东方金诚研究发展部执行总监冯琳表示,9月国际油价再度上涨,推动国内汽油价格上调,是当月CPI同比涨幅扩大的主要原因。另外,受全球AI投资热潮带动芯片价格大幅上冲影响,9月国内电脑、手机等电子产品价格继续上涨,对整体物价水平也有推升作用。不过,伴随促消费政策效应有所减弱,9月汽车、家电等耐用消费品价格走低,是限制当月CPI涨幅的一个主要因素。9月剔除变动较大的能源和食品价格,更能反映基本物价水平的核心CPI同比为1.0%,继续处于偏低水平,背后主要是当前消费市场仍然呈现明显的供强需弱特征。
PPI环比和同比涨幅均扩大
9月份,PPI同比上涨5.0%,环比上涨1.2%。其中,PPI同比涨幅比上月扩大1.2个百分点,创2022年7月以来新高。
图/国家统计局官网
国家统计局城市司首席统计师董莉娟在解读9月份物价数据时表示,9月PPI环比运行的主要特点包括,国际原油、有色金属价格上行带动国内相关行业价格上涨;部分能源和原材料行业供需状况变化拉动价格上涨;人工智能、算电协同等领域加快发展带动部分行业需求增加、价格上涨。
冯琳指出,9月PPI环比涨势加快,同比涨幅明显扩大,主要受国际输入性因素影响。当月国际原油、有色金属价格上行并向国内相关产业传导,提振国内石油、有色金属产业链价格普遍上涨。同时,基建活动回暖叠加供给端限制带动国内煤炭、钢铁等基础原材料价格回升,以及AI投资热潮推动半导体产业链价格上涨等因素,对9月PPI涨势也起到助推作用。预计10月PPI同比涨幅会扩大至5.2%左右,上行斜率明显放缓,后期有波动下行趋势。
从同比数据观察,9月PPI同比上涨5.0%,较前值上升1.2个百分点,创2022年6月以来新高,超出市场预期;环比上涨1.2%,创年内次高。
李席丰表示,累计口径显示,物价中枢已经抬升,而且主要在工业端。PPI同环比涨幅扩大,主要来自两条主线,以及政策驱动的局部价格改善:供给收缩导致的能源成本上升,包括中东冲突对油价的影响、国内矿产核查对煤价的冲击。能源化工链条对9月PPI同比升幅的贡献率超过80%。另外,AI产业链高景气的扩散,包括通信电子板块和有色金属的涨价。局部改善是,9月增量政策集中发力,“六张网”建设等项目投资进度加快,叠加进入施工旺季,带动建材链条价格回暖。
李席丰预计,10月PPI同比继续上涨至5.5%附近,再创年内新高。明年一季度开始,PPI面临持续上升的基数,价格中枢预计震荡回落,二季度回落速度或加快。
(文章来源:新京报)




