最近分红险比较火,中国保险行业协会此前披露的同业交流数据显示,2026 年 1—6 月分红险原保险保费收入 10126 亿元,同比增长 94.4%。分红险也成为银行客户经理较多推荐的品种之一。
那么作为个人投资者,分红险到底值不值得买?下面财小圈从投资者视角,把分红险掰开揉碎讲。
一、分红险是什么?跟普通寿险不一样在哪?
分红险是保险公司每年将前一年该类保险的可分配盈余按比例分配给客户的一种保险,大多属于寿险范畴。其收益通常由保底收益和分红收益两部分组成,其中保底收益写进合同,是保证给的收益(扣除费用等后可能略低些),但分红收益就不确定了,取决于保险公司实际投资运作情况。
监管要求保险公司每年将不低于70%的可分配盈余分配给保单持有人,但分多分少、哪些年份多哪些年份少,不保证。
按保障形态,市场上常见3类:
分红型终身寿险(保障+终身储蓄);
分红型两全保险(到期一次性拿回满期金);
分红型年金保险(按年/月领钱,适合做养老金)。
需要注意客户经理给你看的演示利率≠承诺收益,就好比“老板画的饼”,并不一定实现,你应该多关注底薪多少,即保底收益(又叫保证利率或保证利益),那才是确定能到手的,按目前的规定不超过1.75%,加上分红后的实际收益率指导线为3.2%。
二、分红实现率高吗?
根据“13个精算师”对72家寿险公司公布的2025年4200款分红险产品的统计数据,2025年度行业平均红利实现率为67.8%,同比提高 7 个百分点,连续两年改善。
据慧择保险经纪盘点,千亿级保费梯队的保险公司分红实现率如下:
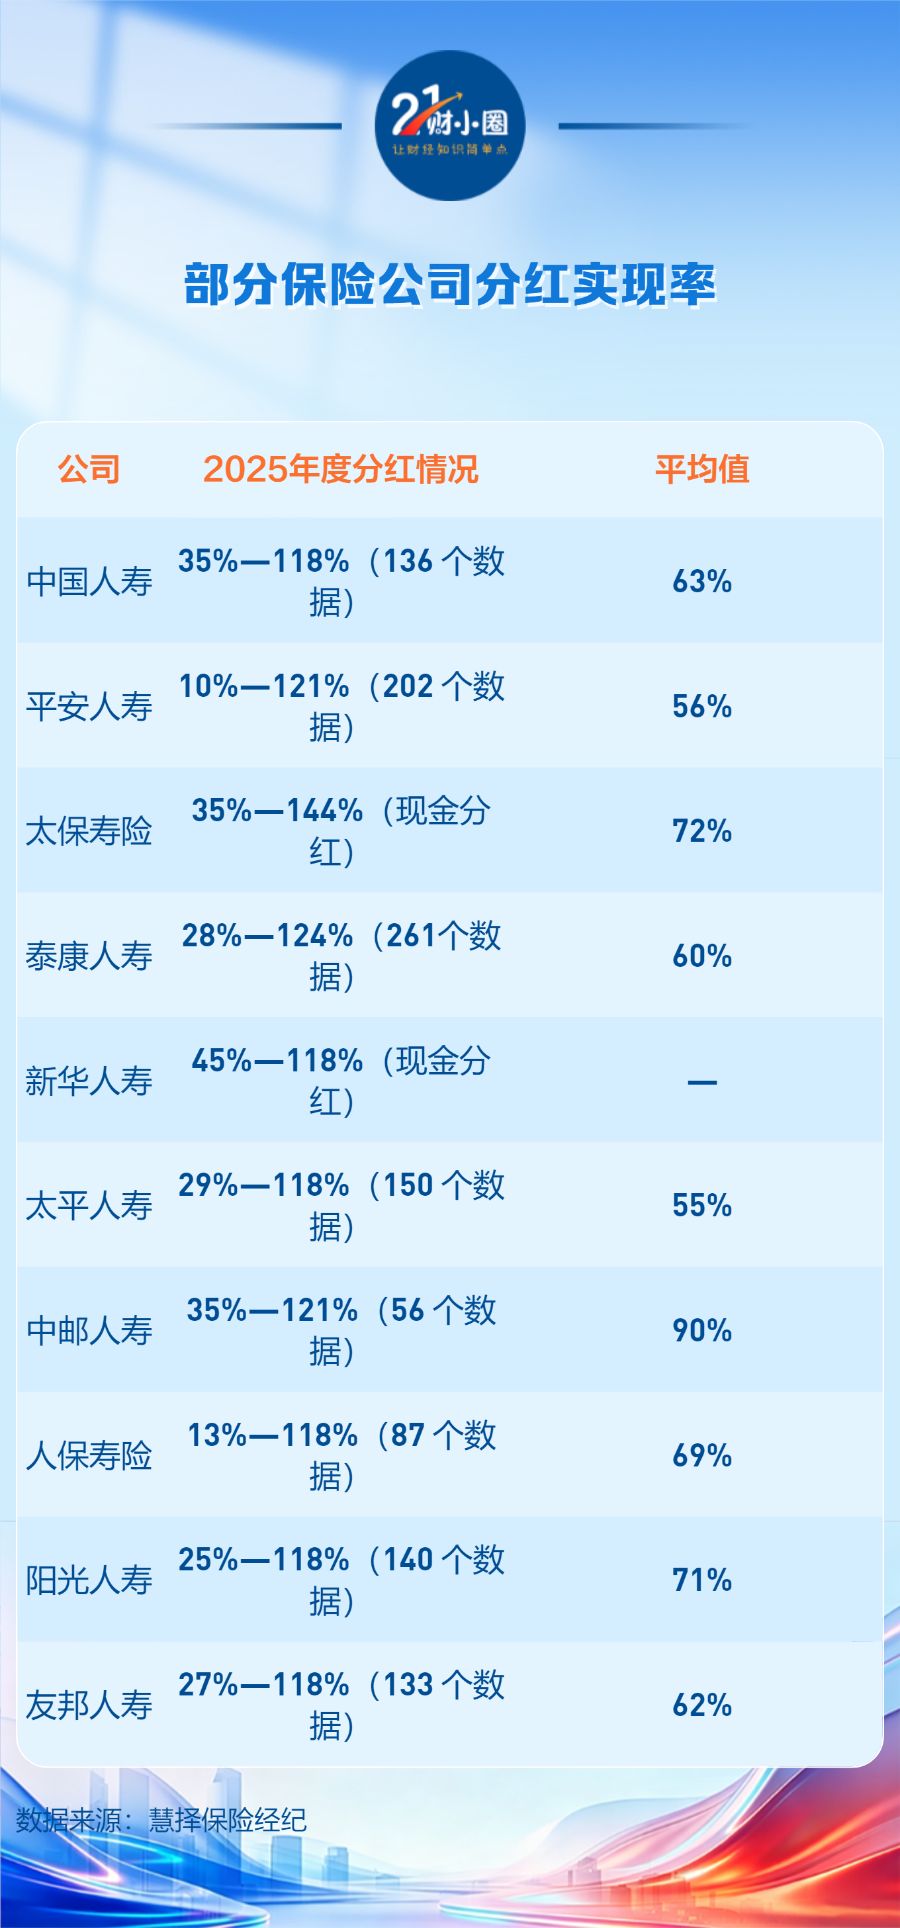
注意,有的分红险最新实现率是 0%,但别急着骂,因为它保证利率本身就是3.5%,演示利率为4.5%,光保证收益就已有3.5%,浮动分红为 0 也不亏。
这正说明:单看实现率一个数字,很容易看错产品,还要结合保证利率、保底收益看。
实现率高低 ≠ 收益高低:老产品实现率54%,新产品实现率106%,但客户实际收益率可能都是3.2%左右。
实现率只是“实际派发 ÷ 演示利率”的相对值,不同批次产品不可直接横比。只是说看演示利率的时候,可参考下这家公司的分红实现率,看下以往“画的饼”实现程度有多高。
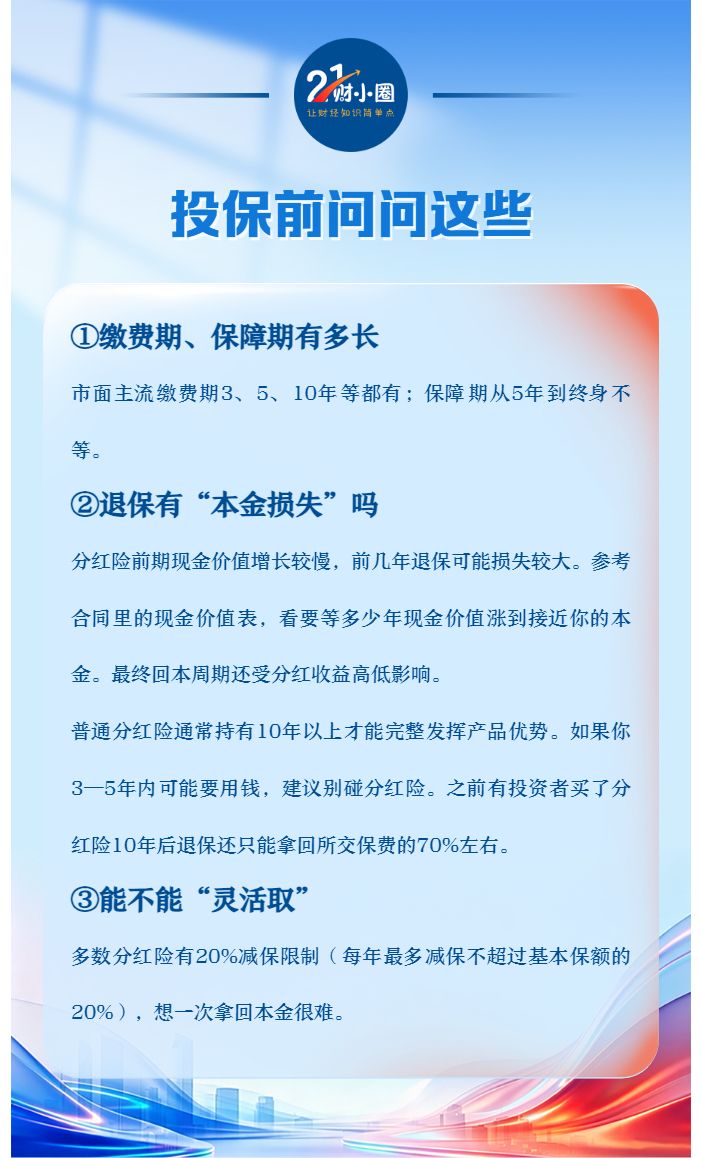
三、怎么参与分红险?投保前必问的 3个细节
分红险一旦买了,就是 10 年、20 年甚至终身的契约。投保之前,请把这3个细节问清楚:
四、建议从三个维度进行筛选:
1.关注长期红利实现率,拉长到 5 年、10 年、20 年看,单一年份实现率意义有限;
2.关注长期投资收益率,即保险公司近5—10年平均总投资收益率,投资能力强的公司分红实现的概率可能更大;
3.偿付能力 + 风险综合评级,偿付能力充足率要达标,风险综合评级建议至少BB级。
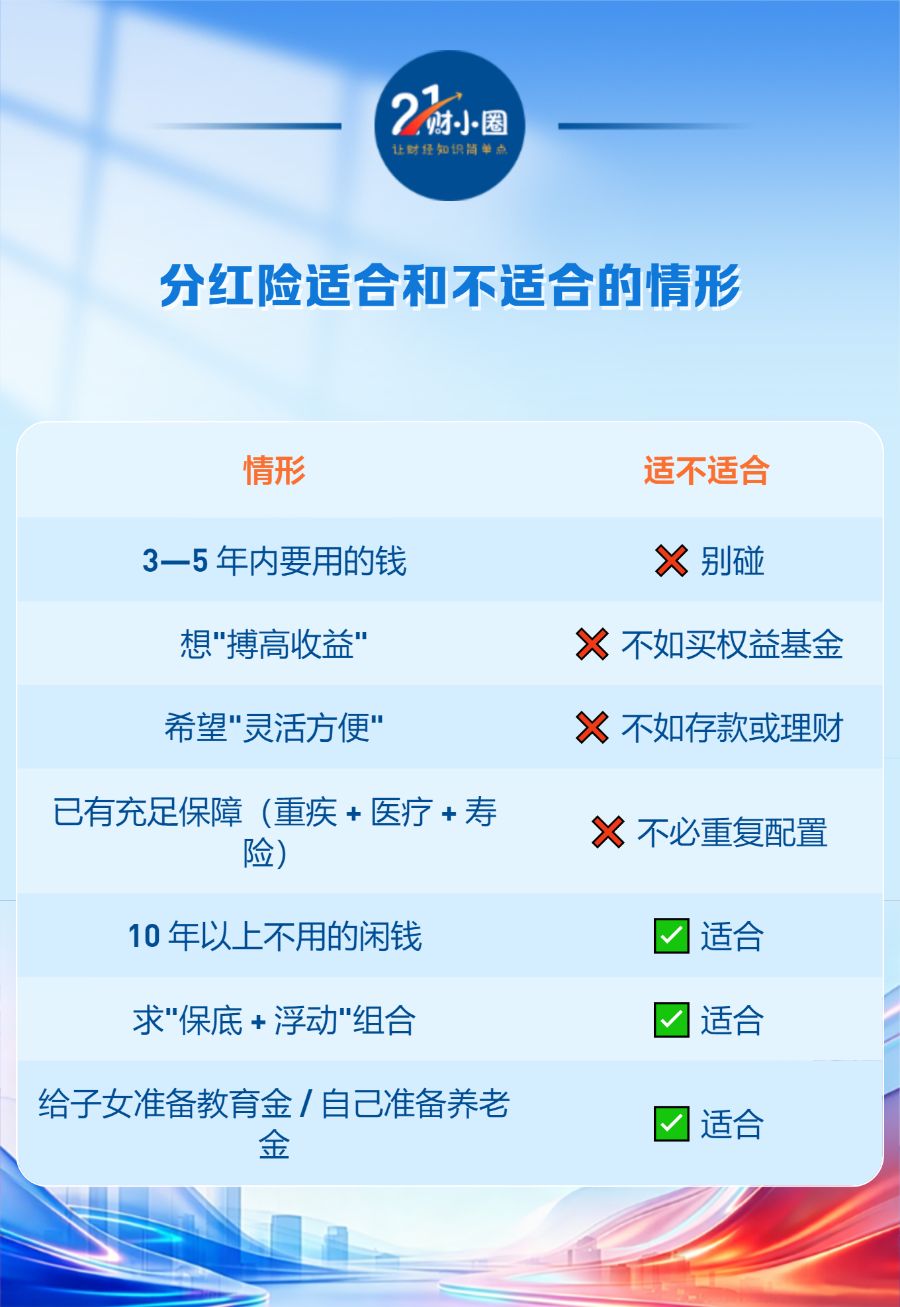
五、哪些人不适合买分红险?
六、结论
分红险是“长跑选手”,不是“短跑健将”。分红险值不值得买,核心看适不适合你。如果你手里有一笔 10 年以上不动的闲钱,又不想承受股市波动,希望在保底收益率的基础上搏一搏更高收益,分红险值得考虑。如果你 5 年内可能要用这笔钱,分红险既不灵活又有退保损失,别碰。
(文章来源:21世纪经济报道)




