多家硅料头部企业联合设定平均成本含税价下限,光伏"反内卷"再进一步。机构一致预测显示,8只光伏概念股2027年净利有望暴增超4倍。
硅料头部企业闭门会锁定4.3万元成本价下限
10月11日,多家硅料头部企业在杭州召开闭门会,约定硅料(含西门子法及颗粒硅)平均成本含税价及对应销售价格不得低于每吨4.3万元。有企业人士透露,该价格是把工业硅、电费、折旧、人工等全部计入之后的真实成本线。
值得注意的是,这一动作并非孤例。今年8月,通威、协鑫、大全、新特等八家多晶硅企业已在上海共同签署反内卷《倡议书》,承诺所有光伏产品销售价格(含招投标报价)均不得低于依据团体标准《光伏行业成本核算模型通则》核算的对应成本。
9月,国家发展改革委、市场监管总局又联合印发《关于治理低价无序竞争成本核算有关事项的通知》,将成本核算上升为国家层面的制度安排。
从价格端看,产业自律与政策已在逐步兑现。中国有色金属工业协会硅业分会数据显示,多晶硅期货主力合约8月一度四连涨、累计涨超11%,N型复投料均价已重新站上4万元/吨;硅片止跌企稳、电池片去库存、光伏玻璃开启第三轮提价,产业链价格端边际回暖。

券商:行业拐点临近 盈利修复周期开启
光伏产业是以硅料为上游、硅片—电池片—组件为主链、逆变器与支架等为配套的新能源制造链条。当前,行业在深度亏损后,正从价格恶性竞争转向供需再平衡,硅料止跌回升成为产业链盈利修复的先行信号。
华福证券指出,"八大多晶硅龙头签署反内卷倡议,覆盖国内超90%有效产能,持续两年的硅料价格战迎来拐点,行业盈利修复周期正式开启。"
国金证券认为,光伏板块上半年虽内需低迷,但企业普遍以销定产、控制亏损,"夯实产业链价格与盈利底部,部分辅材及BC组件龙头率先呈现拐点迹象"。
华安证券梳理产业链后判断,光伏产业链整体呈现"上游承压、组件企稳、玻璃改善"的分化格局,其中光伏玻璃"供需关系边际改善,价格存在一定上涨空间"。
平安证券则从技术端提示,随着BC产品放量验证,"BC技术的持续迭代和出货规模的快速增长,其竞争优势将进一步凸显"。
多只概念股2027年业绩有望暴增
东方财富概念板块显示,目前A股市场共有485只股票涉及光伏概念。
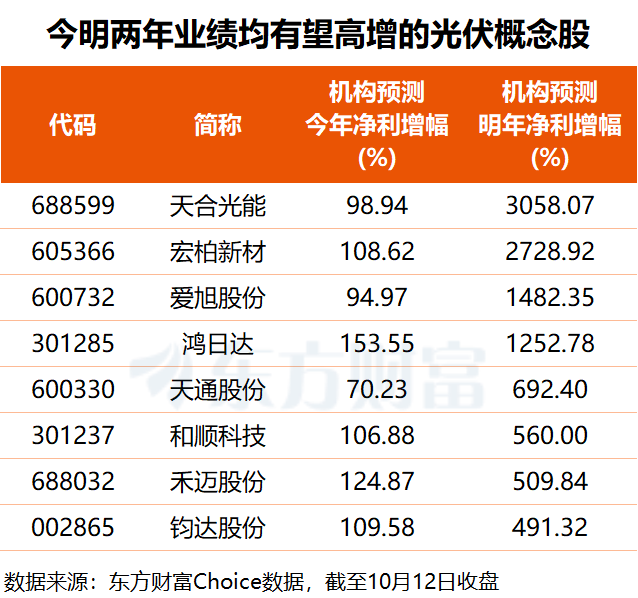
未来增长潜力方面,根据机构一致预测,2027年净利同比增速有望超过400%的光伏概念股共有8只,且这8只2026年净利均已恢复为正增长。
其中,天合光能净利或同比大增30倍,宏柏新材净利将增长超27倍,爱旭股份、鸿日达预测净利增幅均在12倍以上,天通股份、和顺科技、禾迈股份、钧达股份等股净利增幅亦均超4倍。
爱旭股份是国内BC电池领军企业,2026年上半年ABC组件出货9.39GW,较2025年下半年环比增长超50%,BC组件出货占比快速提升;公司珠海基地10GW无银电镀铜产线已量产,ABC产线单瓦银耗低于主流TOPCon,凭借差异化产品在全球高端市场持续放量。
钧达股份是国内N型电池龙头,A+H双平台经营。公司土耳其5GW电池基地已满产、良率98%以上,美国进口政策落地后有望贡献超额利润;上半年电池出货约10GW,光刻Poly busbar等技术持续提效降本,N型电池单瓦盈利正逐步恢复。
(文章来源:东方财富研究中心)




