每日精选
平安中国建设:
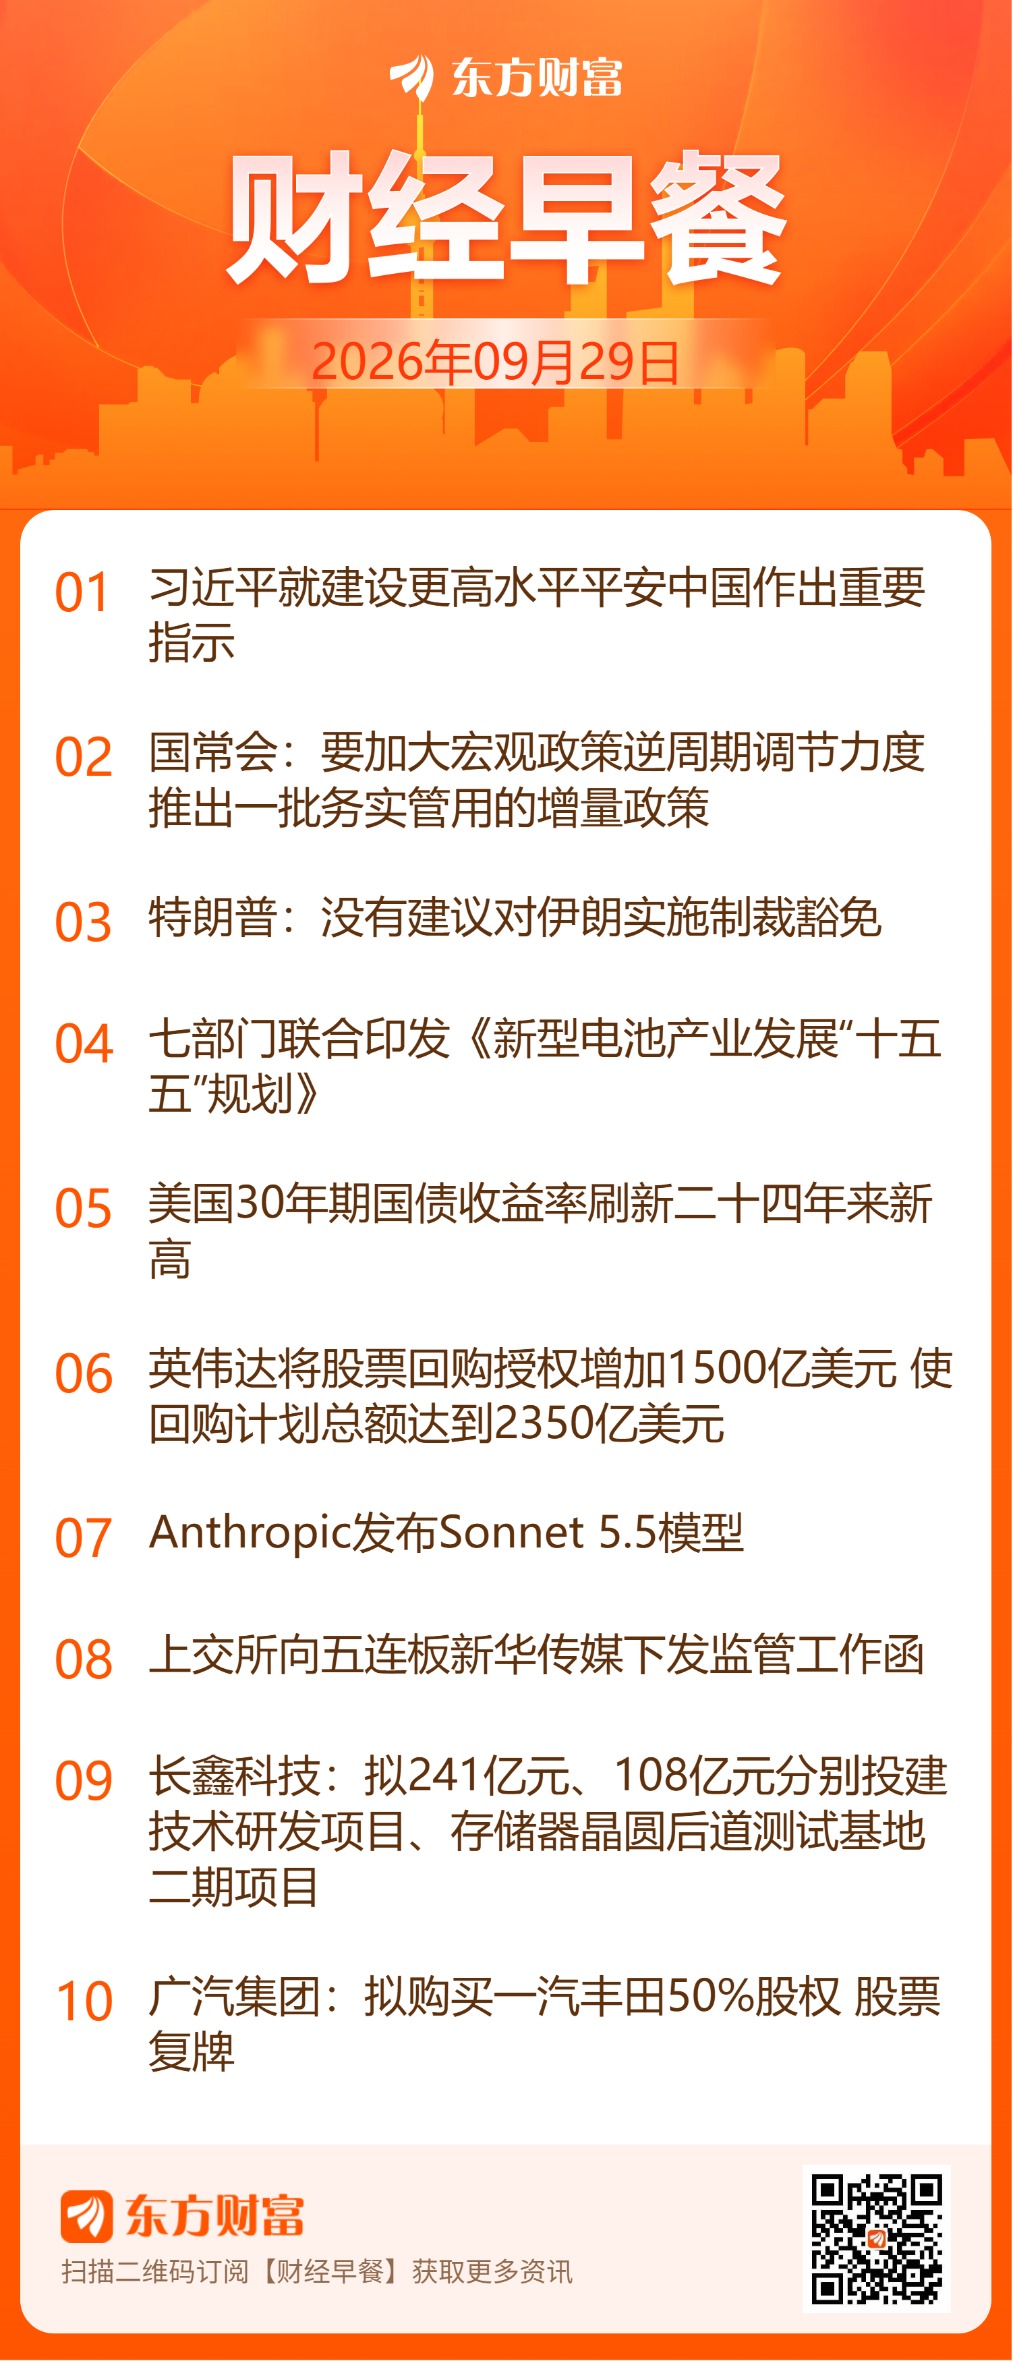
中共中央总书记、国家主席、中央军委主席习近平近日就建设更高水平平安中国作出重要指示指出,党的十八大以来,平安中国建设取得显著成效,人民安居乐业、社会安定有序的良好局面更加巩固,我国成为世界上最安全的国家之一。平安中国建设工作会议28日在京召开。会上传达了习近平重要指示。
特朗普否认对伊朗实施制裁豁免:
美国总统特朗普否认Axios有关他向伊朗提出放松制裁或解冻资金的报道。特朗普在社交媒体平台Truth Social发帖评论Axios的报道,自称“这不是真的。我没有向他们提出任何让步”,并称Axios应该撤回这篇报道。
国务院常务会议:
李强主持召开国务院常务会议。会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。要加紧加力推动各项政策落地落实,存量政策要进一步增强实施效能,加快各类债券发行使用进度,推动“十五五”规划、“六张网”实施方案等明确的重大工程项目尽早开工建设,推进老旧水库、老旧粮库改造提升,加力实施扩投资、促消费贴息政策。
此外会议指出,推出一批务实管用的增量政策,优化财政支出安排,用好地方政府债务结存限额,综合运用并适时调整货币政策工具,增加科技创新和技术改造、支农支小等再贷款额度,研究出台稳定房地产市场、促进就业增收等政策措施。要继续研究储备提振内需的政策举措,谋划更多带动性强的工作抓手,完善相关配套措施,鼓励有条件的地方先行先试。
英伟达大幅增加回购授权:
英伟达将股票回购授权增加1500亿美元,使回购计划总额达到2350亿美元。公司预计将在2028财年之前执行该回购计划。英伟达创始人兼首席执行官黄仁勋表示:“英伟达的增长得益于一次前所未有的平台转型,即向人工智能和加速计算的转型。我们充裕的现金流使我们能够投资于推动这一转型的技术,并为股东带来回报。此次授权体现了我们对未来长期机遇的信心。”
中资券商启动清理内地业务:
继富途、老虎、长桥及华盛证券等跨境券商之后,部分在港中资券商也开始清理内地存量业务。9月28日,记者了解到,为落实相关监管要求,国泰君安国际已于本月26日起对中国内地存量投资者账户的可使用服务作出局部调整,当存量内地投资者账户在中国内地登陆(登陆IP显示为中国内地)时,将无法入金和买入,只能出金卖出。
广汽集团复牌:
广汽集团(601238.SH)公告称,公司拟通过发行股份购买一汽丰田汽车有限公司50%股权,并募集配套资金,本次发行价格为5.75 元/股。公司股票将于2026年9月29日开市起复牌。标的公司由一汽股份与丰田汽车合资组建,与广汽丰田形成南北双合资格局。
上交所监管函:
9月28日晚间,上交所向新华传媒下发监管工作函,该函涉及对象为上市公司,具体处理事由为关于上海新华传媒股份有限公司有关股价波动事项的监管工作函。
热点题材
房地产:
上海市住房城乡建设管理委等四部门联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,自2026年9月28日起施行。《实施意见》主要包括加强预售管理、实施现房销售、推行主办银行制度、加大融资支持力度、优化土地供应管理以及做好质量监管和市场秩序规范等6个方面的政策措施。
新型电池:
工业和信息化部、国家发展改革委等七部门近日联合印发《新型电池产业发展“十五五”规划》。《规划》提出到2030年,我国新型电池产业规模实现稳步增长的目标,到2030年,我国新型电池产业全链条创新能力持续增强,先进电极材料、新型电解质等取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次。
CPO设备:
据台湾经济日报28日消息,多家CPO设备与上游零部件供应商透露,客户对高精度运动平台及自动化光耦合设备的导入需求增长,来自欧美、亚洲等地的订单蜂拥而至,订单能见度已达明年第二季度,已开启扩产计划。此前本月初已有报道指出,CPO正式迈入规模化量产,相关设备等环节缺货潮开始蔓延。
消费:
中国人民银行等八部门印发《关于金融支持服务业扩能提质的指导意见》。《意见》强调,要构建多层次组织服务体系,加大生产性服务业金融支持力度,助力提升科技服务、现代物流、商务服务等发展能级;提高生活性服务业金融服务水平,促进住宿餐饮、居民服务、养老托育、文体旅游等高质量发展
机器人:
安徽省人民政府办公厅发布关于推动机器人产业高质量发展的实施意见,其中提出,突出产业发展重点。以市场需求为导向,加大整机、核心零部件、智能模型、后市场等环节布局力度。巩固提升工业机器人优势,重点布局人形机器人,聚焦情感交互、商业服务、养老康复等领域,加快推动产品熟化和规模化应用。
公司新闻
长鑫科技:公司拟合计投入349亿元推进两大重点项目建设,分别为高端技术研发项目与存储器晶圆后道测试基地二期项目,持续加码核心技术迭代与自有产能配套,进一步夯实DRAM芯片产业核心竞争力。
粤芯半导体:公司首次公开发行股票并在创业板上市网上摇号中签结果已公布,中签号码共有358,848个,每个中签号码可认购500股粤芯半导体A股股票。网上投资者中签后需在2026年9月29日(T+2日)日终确保资金账户有足额认购资金,不足部分视为放弃认购。
国轩高科:公司及全资下属企业与大众汽车股份公司及其全资下属企业拟签署《投资协议》,在西班牙瓦伦西亚、斯洛伐克苏拉尼、摩洛哥肯尼特拉组建三家合资公司,预计项目总投资约32.22亿欧元,其中国轩方合计投资约15.98亿欧元。
联创光电:公司控股股东电子集团存在非经营性资金占用,尚有16.92亿元占用资金未退回。公司股票将于2026年9月29日停牌一日,9月30日起复牌并被实施其他风险警示,股票简称变更为“ST联光”。
吉鑫科技:公司全资子公司吉鑫滨海拟投资建设吉鑫科技滨海风电高端装备智能制造项目(一期),总投资不超过7亿元。项目拟新建铸造联合车间、机加工车间等设施,一期设计产能5万吨/年,建设期18个月,预计2026年11月开工。
园林股份:公司拟通过发行股份及支付现金方式,向杭州华澜创企业管理咨询合伙企业(有限合伙)等98名股东收购华澜微93.5031%股份,并募集配套资金。标的公司主营国产存储控制器芯片及模组、阵列控制器芯片及模组的研发、设计及销售。公司股票将于2026年9月29日复牌。
鼎阳科技:9月28日,公司发布测量频率最高可达67 GHz的SNA6000A系列高性能矢量网络分析仪SNA6064A, SNA6062A。截至目前,本次发布的SNA6064A、SNA6062A两款SNA6000A系列高性能矢量网络分析仪新产品尚处于市场推广及客户导入阶段,尚未在PCB厂商等下游应用领域确认营业收入。
蜂助手:公司近日分别与C公司签署算力服务器采购协议、与D公司签署算力服务协议。采购协议总金额39.6亿元,服务协议金额57.17亿元(不含机柜服务费)。服务合作期限为60个月。
光迅科技:公司控股股东烽火科技拟将持有的2.91亿股股份无偿划转至芯珂技术。完成后,公司控股股东变更为芯珂技术,实际控制人仍为中国信科集团。本次划转尚需深交所合规性确认及股份过户登记等程序。
中际旭创:公司实施2026年半年度A股权益分派,以剔除回购专户股份后的A股总股本11.10亿股为基数,向全体股东每10股派发现金红利12元(含税),合计派发现金红利13.31亿元(含税)。股权登记日为2026年10月9日,除权除息日为2026年10月12日。
中信证券:公司董事长张佑君因到龄退休辞任,总经理邹迎光因工作调整辞任。董事会选举邹迎光为董事长、法定代表人,并在总经理空缺期间由其代为履行总经理职责。
环球市场
哈塞特称3个月年化核心通胀率接近美联储目标:白宫国家经济委员会主任哈塞特在纽约经济俱乐部发表讲话称,3个月年化核心通胀率接近美联储目标。
沙特重启关键输油管道:据媒体周一报道,沙特已恢复通过东西部输油管道出口原油,从而重新获得一条绕开霍尔木兹海峡的出口通道。知情人士称,沙特阿美上周开始测试管道并逐步升压,目标是在周末前后恢复具有实际规模的原油运输。
Anthropic发布Sonnet 5.5模型:Anthropic发布Sonnet 5.5模型。Anthropic表示,Sonnet 5.5的运行速度显著快于Sonnet 5,并且是Opus 5.5的低成本替代互补方案。Sonnet 5.5定价为每百万输入token 2美元,每百万输出token 10美元,每百万缓存读取0.2美元。Haiku 5.5模型即将推出,专为快速、高吞吐量任务打造。
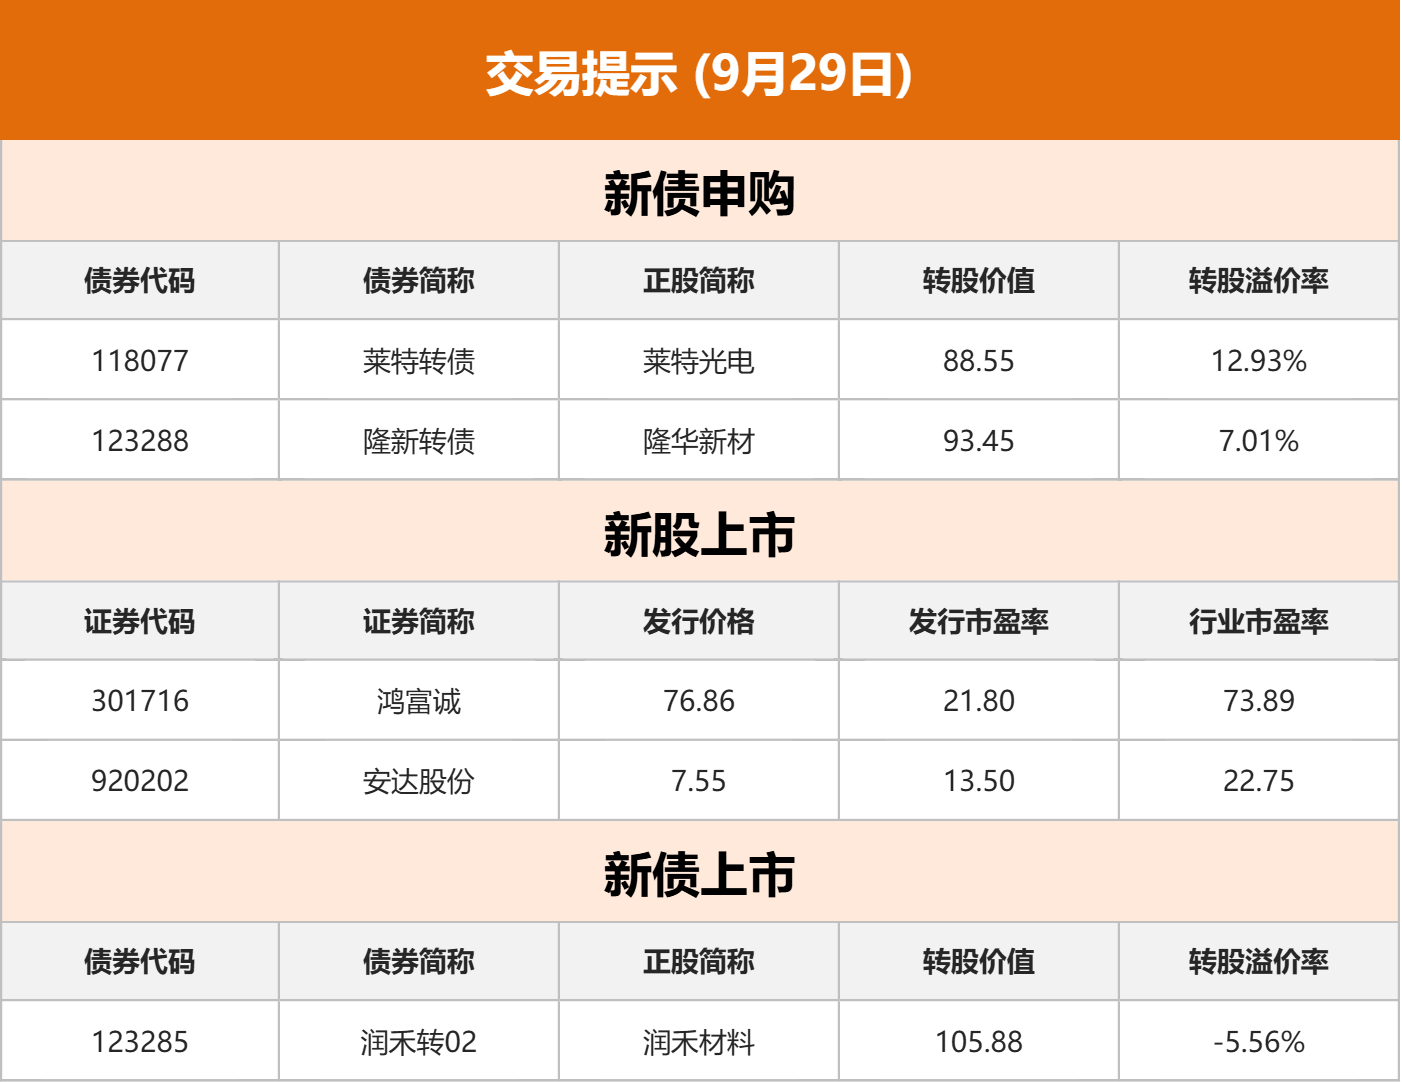
交易提示
债市纵览
Shibor:9月28日,隔夜shibor报1.3610%,下跌0.3个基点;7天shibor报1.3893%,下跌1.07个基点;3个月shibor报1.4300%,与上日持平。
欧债:欧市尾盘,英国10年期国债收益率涨5.7个基点,报5.422%。德国10年期国债收益率涨4.1个基点,报3.643%。法国10年期国债收益率涨7.9个基点,报4.770%。意大利10年期国债收益率涨8.1个基点,报4.592%。西班牙10年期国债收益率涨6.9个基点,报4.146%。希腊10年期国债收益率涨7.7个基点,报4.467%。
美债:纽约尾盘,美国10年期基准国债收益率涨7.56个基点,报5.2361%。两年期美债收益率涨7.89个基点,报4.9305%,日内交投于4.8869%-4.9534%区间,整体持续上涨,美股早盘出现一波冲高回落“插曲”,逼近2024年4月30日盘中最高位5.0434%。20年期美债收益率涨5.31个基点,报5.6011%,一度达到5.6436%,继续创2020年有数据记录以来的新高;30年期美债收益率涨5.61个基点,报5.5466%,一度涨至5.5794%。
商品期货
国内期货:9月28日,国内商品期货多数收跌,碳酸锂、沪银跌超5%,生猪跌超4%,沪金、钯、红枣、玻璃、焦煤跌超2%,纸浆、菜粕、苹果、国际铜跌超1%。涨幅方面,集运欧线涨近7%,甲醇涨超4%,燃料油涨超3%,丙烯涨超2%,液化气、纯苯、沥青涨超1%。
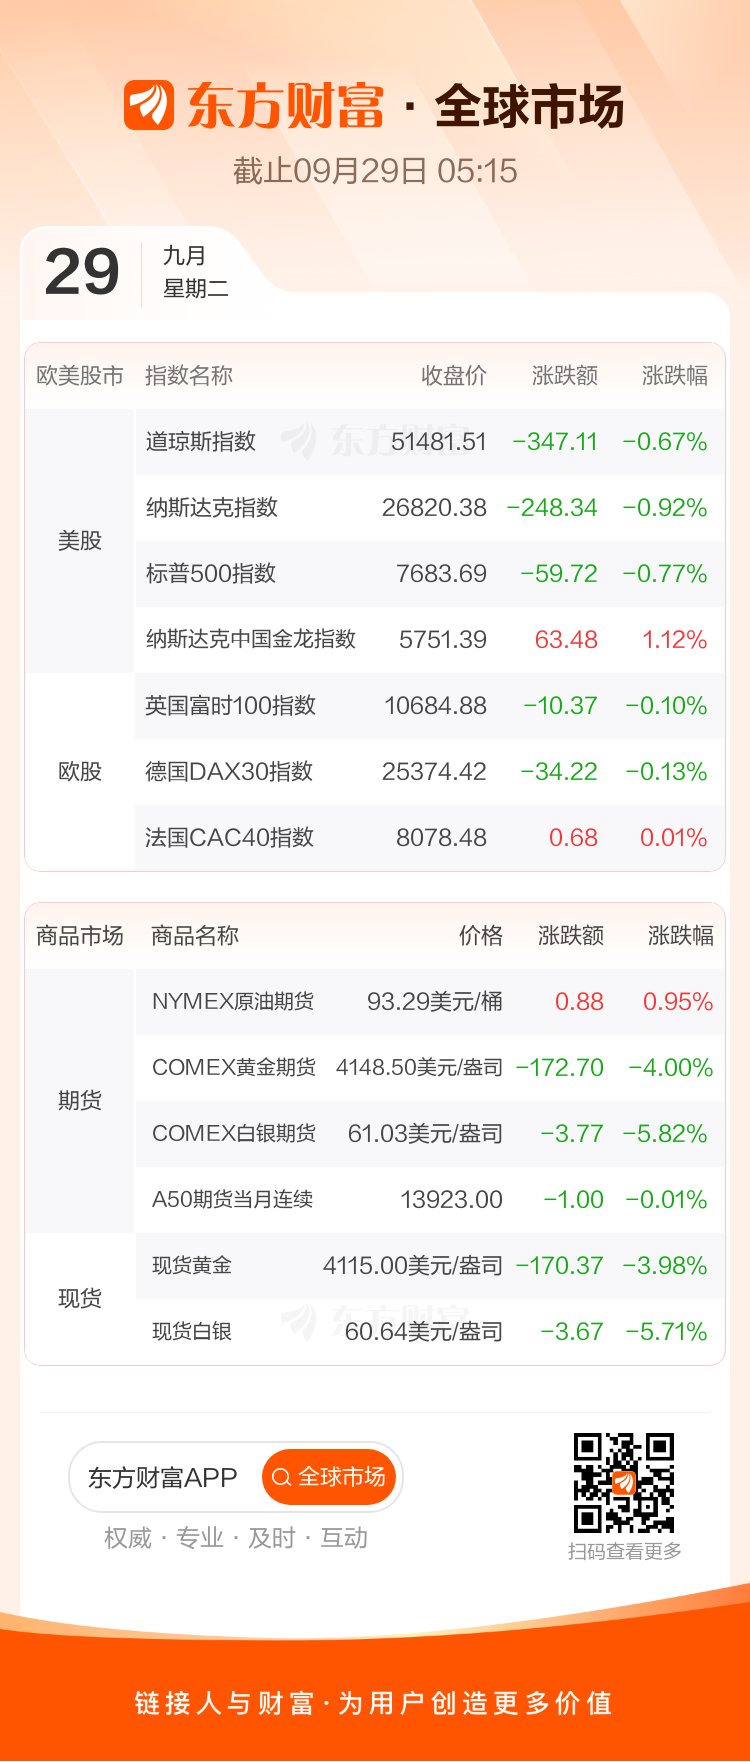
国际黄金:COMEX黄金期货当月连续合约下跌172.70美元,跌幅4.00%,报4148.5美元/盎司。COMEX白银期货当月连续合约下跌3.77美元,跌幅5.82%,报61.03美元/盎司。现货黄金下跌170.37美元,跌幅3.98%,报4115.0美元/盎司。现货白银下跌3.67美元,跌幅5.71%,报60.64美元/盎司。
国际原油:国际油价09月28日上涨。截至当天收盘,纽约商品交易所WTI原油期货当月连续合约上涨0.88美元,收于每桶93.29美元,涨幅为0.95%。
国际金属:LME期铜收盘下跌210美元,报14413美元/吨。LME期铝收跌16美元,报3252美元/吨。LME期锌收跌47美元,报3852美元/吨。LME期铅收跌27美元,报1902美元/吨。LME期镍收跌150美元,报16179美元/吨。LME期锡收跌47美元,报3852美元/吨。LME期钴收跌500美元,报39140美元/吨。
国际农产品:纽约尾盘,彭博谷物分类指数跌1.80%,报33.6782点。CBOT玉米期货跌1.14%,报5.2225美元/蒲式耳。CBOT小麦期货跌2.20%,报6.8750美元/蒲式耳。CBOT大豆期货跌2.44%,报12.8775美元/蒲式耳,豆粕期货跌3.33%,豆油期货跌0.34%。CBOT瘦肉猪期货跌0.76%,活牛期货跌0.53%,饲牛期货跌0.64%。ICE原糖期货跌0.29%,ICE白糖期货涨0.26%。ICE阿拉比卡咖啡期货涨3.52%,咖啡“C”期货涨3.52%。罗布斯塔咖啡期货涨1.25%。纽约可可期货跌0.21%,报5607美元/吨。伦敦可可期货跌0.39%。芝加哥WCE双低油菜籽期货跌2.39%。ICE棉花期货涨0.13%。
外汇市场
人民币:9月28日,在岸人民币北京时间16:30收报6.71492,较上一交易日下跌1点。离岸人民币北京时间18:00报6.71070,较上一交易日上涨32点。在岸/离岸人民币北京时间18:00价差为24.7。
人民币外汇掉期:9月28日,截至北京时间16:30,美元兑人民币6个月掉期报-992.8点,美元兑人民币1年掉期报-2120.5点。
美元:美元指数28日上涨。衡量美元对六种主要货币的美元指数当天上涨0.22%,在汇市尾市收于101.197。截至纽约汇市尾市,1欧元兑换1.1368美元,低于前一交易日的1.1399美元;1英镑兑换1.3261美元,高于前一交易日的1.3252美元。1美元兑换157.40日元,高于前一交易日的157.13日元;1美元兑换0.8319瑞士法郎,高于前一交易日的0.8282瑞士法郎;1美元兑换1.4171加元,高于前一交易日的1.4144加元;1美元兑换9.9537瑞典克朗,高于前一交易日的9.9045瑞典克朗。
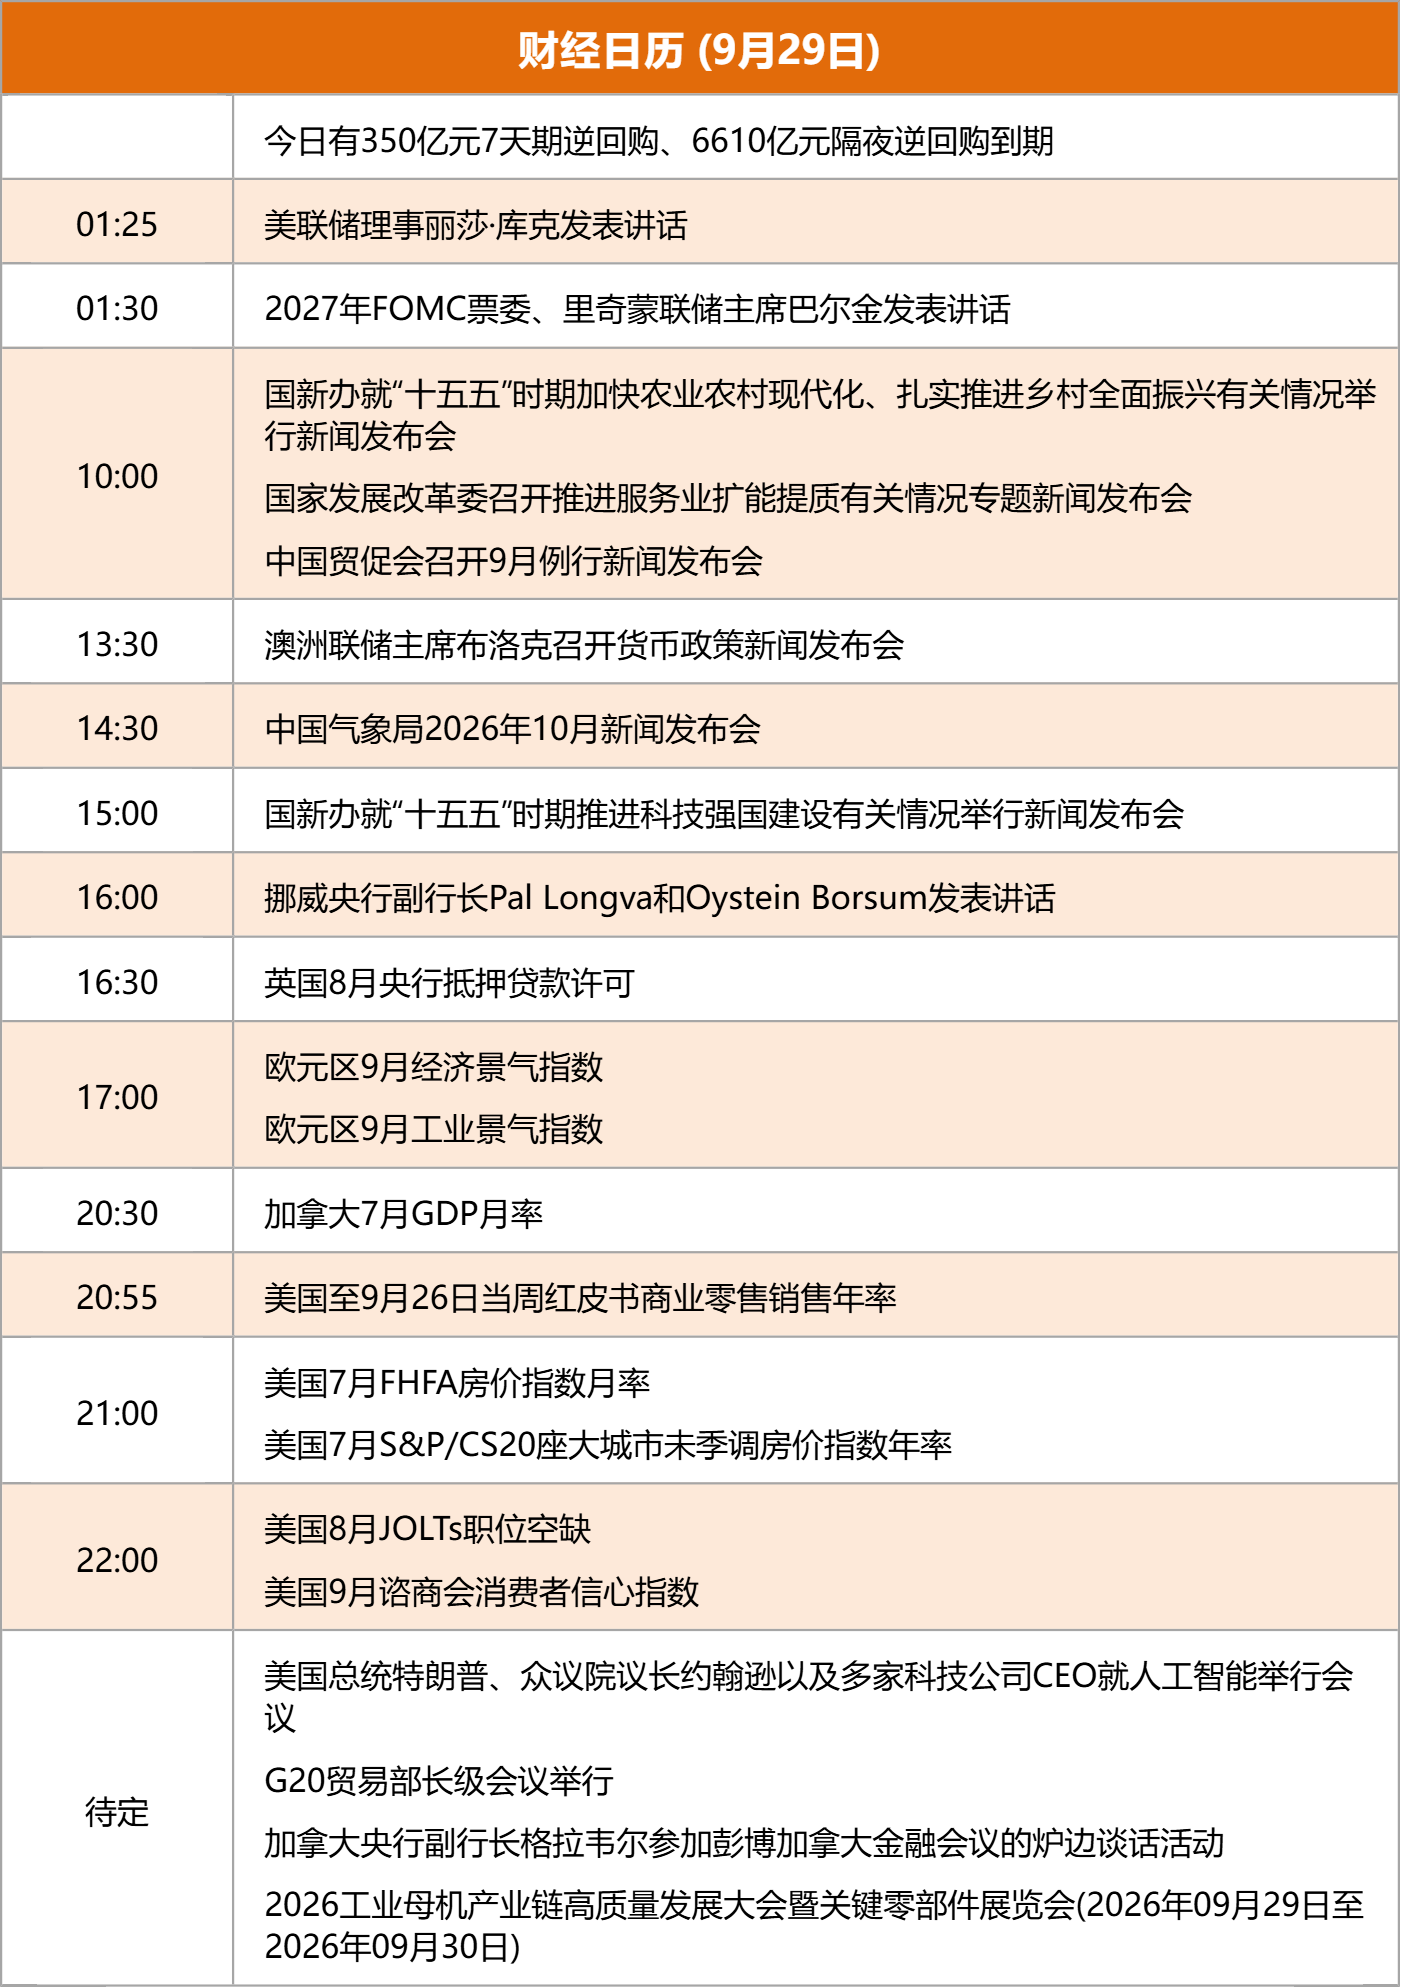
财经日历