9月17日早盘,医药板块全线走强,CRO概念逆势领涨,金石亚药20cm封板,百花医药亦强势涨停,近岸蛋白、万邦医药涨超10%,义翘神州、康希诺、宣泰医药、奥浦迈等多股跟涨。
消息面上,诺和诺德与Anthropic达成合作,将使用Claude Science平台助力新药研发;同时,我国创新药出海步伐提速,对外授权交易总额已突破1200亿美元。作为产业链上的“卖水人”,CRO赛道景气度持续上行,有机构指出,CXO行业正从短期修复转向成长定价。
创新药出海与AI技术革新共振
在9月14日举行的2026年全国药品安全宣传周启动仪式上,国家药监局有关负责人透露,今年以来,我国创新药出海步伐再提速,对外授权交易总额突破1200亿美元,同比增长36%。
其中,首付款规模超百亿美元,市场同时呈现单笔平均交易金额稳步增长、首付款金额与占比双双提升、大额交易频频落地的特点,彰显出本土创新药的含金量不断提高。
随着创新药BD交易持续活跃,药企研发资金趋于充裕,为抢占创新药研发窗口、保障项目进度,药企对外部研发服务的付费意愿提升,CRO企业在手订单呈现“量价齐升”态势。
与此同时,AI技术革新为行业进一步打开增量空间。9月8日,国内首款AI辅助创新药获批上市,AI制药从概念验证走向产业化落地。
海外方面,诺和诺德与Anthropic达成合作,前者将使用Claude Science,以加快新药发现和开发进程,并重点解决双方认为能够产生最大实际影响的科学问题。此前,包括礼来、默沙东和罗氏在内的多家大型药企,都在大举押注AI,希望借助AI技术更快地发现和生产药物。
此外,学术会议季的数据催化同样密集。9月12日至15日,2026年世界肺癌大会(WCLC)在韩国举行,中国研究共入选口头报告19项、小型口头报告45项,刷新历史纪录。欧洲肿瘤内科学会(ESMO)年会将于10月召开,双抗、ADC等细分赛道或迎来新一轮数据密集披露期。
行业从短期修复转向成长定价
CRO即合同研究组织,是为制药企业提供药物发现、临床前研究、临床试验等外包研发服务的专业机构,与CMO、CDMO等业态统称为CXO,是创新药产业链的“卖水人”。
“2026年上半年,国内CXO板块营收、归母净利润同比分别增长24.5%、52.7%,利润增速接近上一轮周期高点。”招商证券指出,融资环境持续向好,为创新药研发投入提供持续资金保障,CXO板块在手订单与新签订单全面回暖,龙头上调全年指引,板块景气度明确上行。
在国金证券看来,跨国药企补充管线的需求,为国内药企研发能力提供了更连续的外部验证。当前市场关注点已不只是“授权金额有多大”,而是BD高景气能否进一步传导至产品销售、研发订单和经营现金流。
中信证券认为,随着全球生物医药融资快速回暖,全球医药研发需求正逐步复苏,同时结合中国优秀和高效的CRO服务能力,CRO板块业绩整体增长有望从2026Q1开始逐步加速。
该机构进一步指出,展望下半年,国内创新药企业融资有望进一步复苏,另一方面,随着2025年高景气早研需求逐渐往后传导,国内产业链整体景气度持续走高,同时叠加AIDD需求释放等行业新生催化因素,持续看好2026年临床前及临床CRO“量价齐升”。
多只概念股业绩有望高增长
东方财富概念板块显示,目前A股市场有49股涉及CRO概念,合计总市值超1.1万亿元。药明康德体量约4900亿元居首,康龙化成、凯莱英、百奥赛图市值均超500亿元。
年初至今,CRO概念板块走势造好,超六成概念股录得股价上涨。万邦医药、百奥赛图、药康生物、近岸蛋白、益诺思股价均已翻倍。
近一周,板块走势有所分化。近岸蛋白、成都先导、百诚医药均涨逾10%,;下跌方面,康希诺、百花医药、通化金马等10股跌超5%。
从资金角度看,东方财富Choice数据显示,近一周,共有11只CRO概念股获得融资客逆势押注,其中,皓元医药获杠杆资金加仓0.16亿元,昊帆生物、泰格医药分别获抢筹1228.70万、1036.09万元,奥浦迈、联化科技、九洲药业、东诚药业均获超300万元融资净买入。
未来增长潜力方面,根据3家及以上机构一致预测,共4只CRO概念股今年业绩有望倍增。其中,机构预计奥浦迈净利或同比大增3.27倍,昭衍新药净利将增长超226%,美迪西、百奥赛图的业绩亦有望翻倍增长。
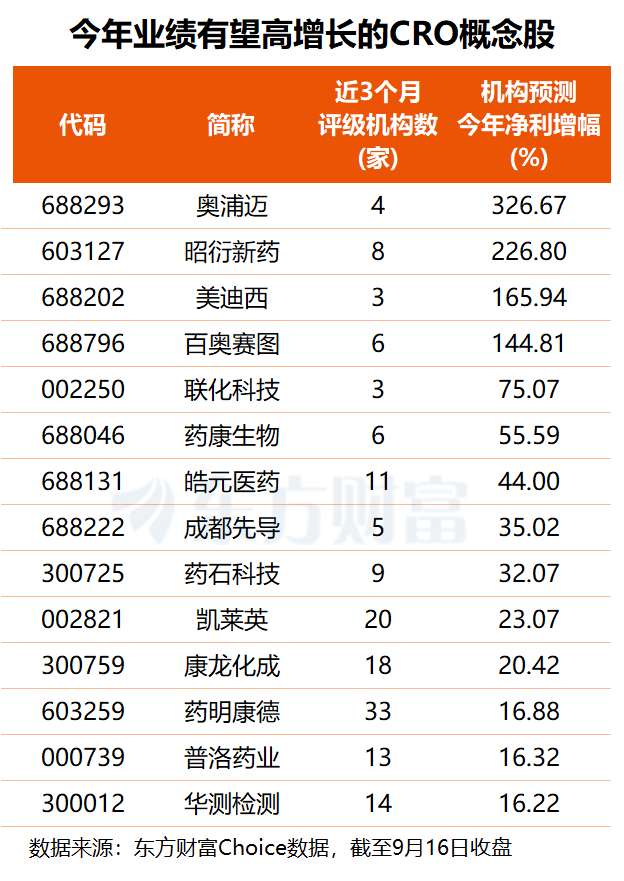
奥浦迈是一家专注于提供细胞培养解决方案和端到端CRDMO服务的高新技术企业,公司今年1月完成收购澎立生物,形成“培养基+CDMO+临床前CRO”一体化布局。上半年归母净利润1.24亿元,同比增长230.34%。
昭衍新药深耕药物非临床评价30余年,非临床评价需求稳步扩容,公司上半年在手订单金额约37亿元,同比增长60.9%;新签订单金额约20.2亿元,同比增长98.0%。
(文章来源:东方财富研究中心)




