9月16日晚,*ST闻泰公告称,评级机构中诚信近日根据跟踪评级相关管理制度实施了不定期跟踪评级,并于9月15日出具《中诚信国际关于调降闻泰科技股份有限公司主体及相关债项信用等级的公告》,评级结果如下:调整公司主体信用等级为“BBB-”,评级展望为负面;同时调整“闻泰转债”信用等级至“BBB-”。
根据公告,调整前,公司主体信用评级结果为“BBB+”,评级展望为“负面”;“闻泰转债”债项信用评级结果为“BBB+”。
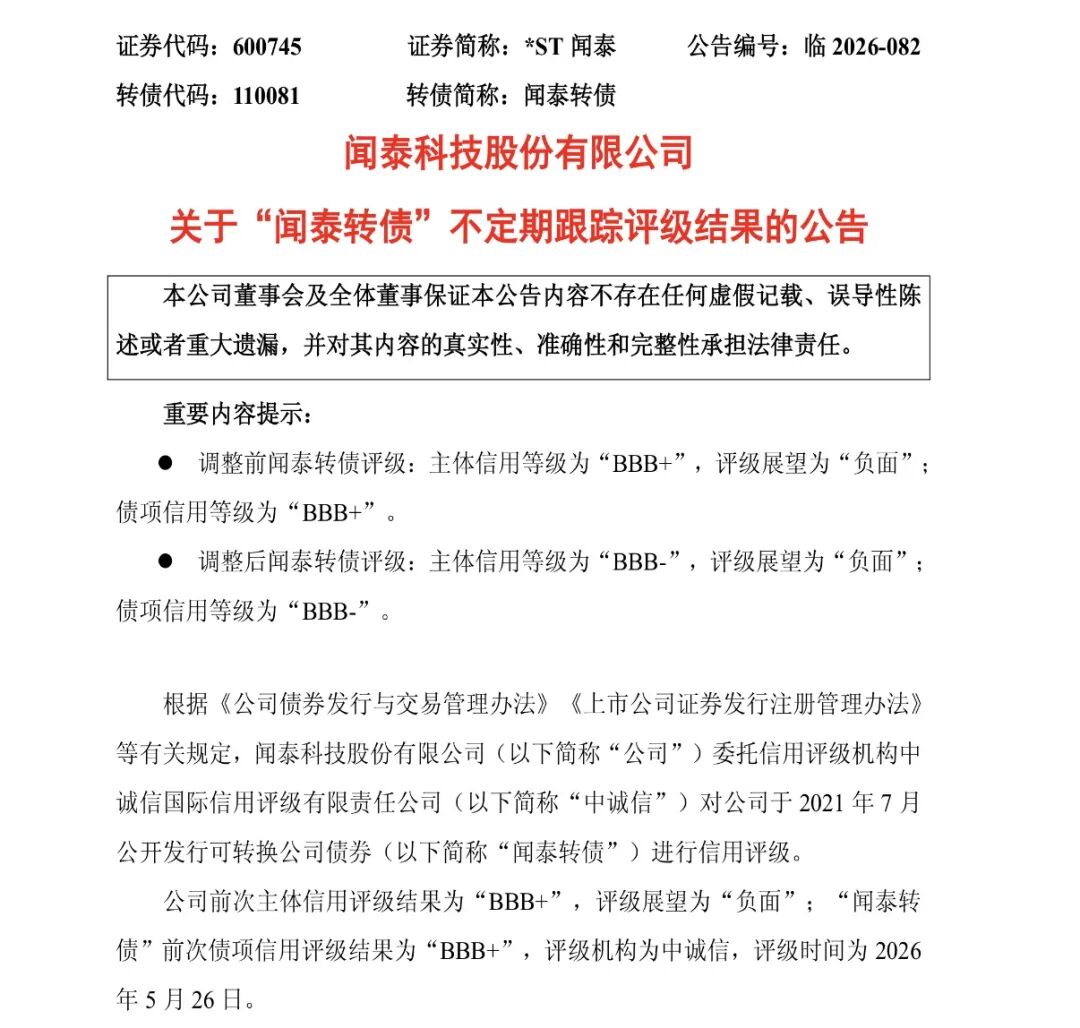
图片来源:公司公告
数据显示,9月16日,*ST闻泰股价收报17.05元/股,涨幅为2.22%,总市值为217亿元。今年以来,该股股价持续下行,累计跌幅为54.27%。
根据中诚信国际信用评级公告,*ST闻泰所涉及安世境外控制权受限相关事项导致公司经营及财务表现持续承压,整体信用状况存在弱化趋势,此次对公司主体及“闻泰转债”信用等级调整主要有以下几方面原因。
一是公司后续订单转化情况有待关注。现阶段公司仅依托安世中国境内主体开展业务,原有海外晶圆直供渠道中断。公司虽全力推进供应链本土化建设,加快提升国产晶圆合作伙伴的产品认证与产能覆盖水平。但国产晶圆工艺导入、产线产能爬坡、对应产品客户转厂认证与实际销售收入转化均需要时间周期。
二是多重因素共同导致公司未来财务报表关键指标存在较大波动风险。2026年上半年,公司营收规模出现大幅收缩,第二季度亏损环比第一季度进一步扩大,经营活动净现金流由正转负,经营性现金生成能力弱化。随着安世境外主体控制权受限事项处置周期拉长,与之相关的公司其他权益工具投资估值存在极高的不确定性,同时安世境内业绩表现仍受限于公司本土供应链稳定性及客户导入成效。大额境外往来款亦存在坏账风险。此外,针对安世控制权受限事宜相关未决诉讼涉及金额庞大,诉讼结果对公司财务表现的影响存在不确定性。
三是公司仍存在较高的退市风险。针对审计机构对公司2025年度财务报告及内部控制报告出具无法表示意见,尽管公司已采取重塑信息管理系统等多项举措,争取为后续审计验证提供支撑,但在安世境外控制权受限背景下,公司完整的内控体系重建、审计验证工作仍存在很大难度,公司下一个年度财务报告及内部控制审计意见存在重大不确定性。
此外,截至8月31日,累计已有13.95亿元“闻泰转债”转为公司A股普通股,占发行总量的16.22%,当前转股率仍较低,剩余转股期已不足一年,公司股价仍低于转股价,若最终“闻泰转债”未实现大规模转股,公司将面临大额债务集中兑付压力。
受上述多重因素影响,公司再融资空间受限,未来到期债务本息偿付高度取决于境内半导体业务修复进度与资产处置落地情况,偿债来源稳定性不足。
(文章来源:中国证券报)




