【导读】泸州老窖上半年业绩大幅下滑
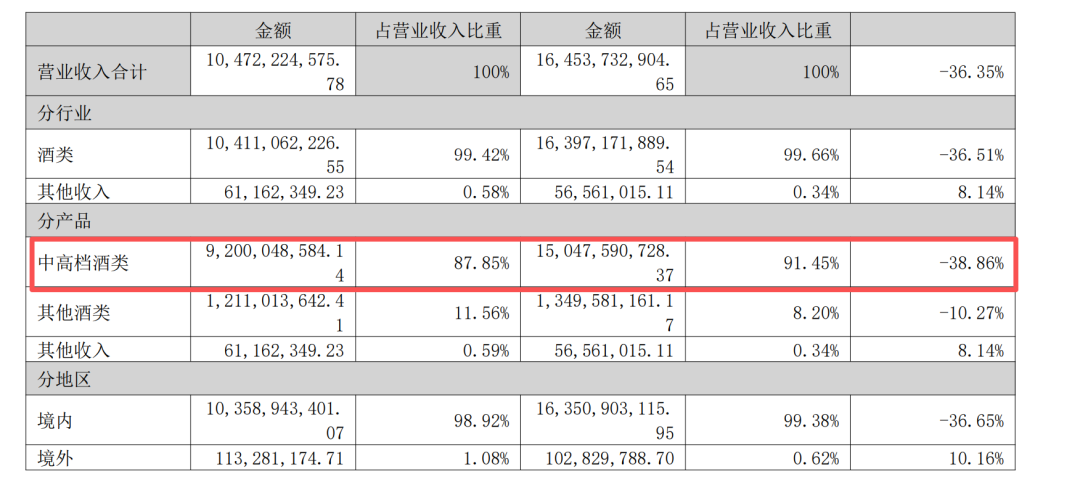
8月25日晚间,泸州老窖(证券代码:000568)发布2026年半年报。上半年,公司实现营收104.72亿元,同比下降36.35%;归母净利润为43.39亿元,同比下降43.37%。
其中,第二季度业绩断崖式下滑,实现营收24.47亿元,同比下降65.54%;归母净利润为6.31亿元,同比下降79.45%。
对于上述业绩表现,公司解释称,“主要系本期产品销量减少所致”。
根据财报,上半年,包括国窖1573在内的中高档酒收入同比下降38.86%至92.00亿元,其他酒类收入同比下降10.27%至12.11亿元。
上半年业绩大幅下降也使得现金流有所承压。上半年,公司经营活动产生的现金流量净额为20.82亿元,同比下降65.68%;现金及现金等价物净增加额为-12.36亿元,而上年同期为17.86亿元。
此外,公司短期借款在2026年6月末骤增至30.02亿元,而2025年末这一数字为0。公司解释称,该借款系根据生产经营需要办理的一年期银行借款。
业内普遍认为,泸州老窖上半年业绩特别是二季度业绩大幅下滑的背后,是公司“控量挺价”战略与竞品“降价放量”策略之间的正面碰撞。
自2025年下半年起,泸州老窖坚定执行“国窖1573不降价”的价格策略。在2026年6月举办的2025年股东会上,管理层判断,本轮白酒调整并非短周期波动,而是长期结构性转型,上一轮“降价促销”的经验不能简单套用。
然而,当泸州老窖选择“挺价”时,同一价格带的竞品选择了另一条路。
另一浓香白酒巨头五粮液上半年开启了“降价保量”模式。2026年5月,第八代五粮液批价从月初的800元/瓶骤降至760元至780元/瓶,终端售价更是一度跌破810元/瓶,创下新低。尽管价格承压,但“以价换量”的策略效果显著。2026年6月,公司管理层在2025年股东会上透露,核心大单品第八代五粮液动销实现同比两位数增长,千元价位段市场份额保持第一,创近3年最好业绩。
酱香型白酒茅台1935也加入了“降价放量”的行列。2026年初,贵州茅台将茅台1935的经销商打款价从798元/瓶下调至668元/瓶。降价之后,茅台1935动销明显提速。贵州茅台管理层透露,2026年度茅台1935不再新增市场投放量,截至8月,渠道商合同执行计划已完成近80%,终端动销良好。
两种策略带来的结果截然不同:五粮液库存快速回落、动销大幅修复;茅台1935降价后量价齐稳;泸州老窖虽然守住了批价底线,但销量承压、业绩出清仍在继续。
面对市场的质疑,泸州老窖管理层展现出坚定的战略定力。公司管理层在上述股东会上称,“国窖不降价就滞销”的认知正在被打破,国窖产品不降价仍保持良好动销。控量挺价是立足长期发展的战略抉择,“短期市场波动无法判断价值,长期竞争力将在未来3至5年逐步兑现”。
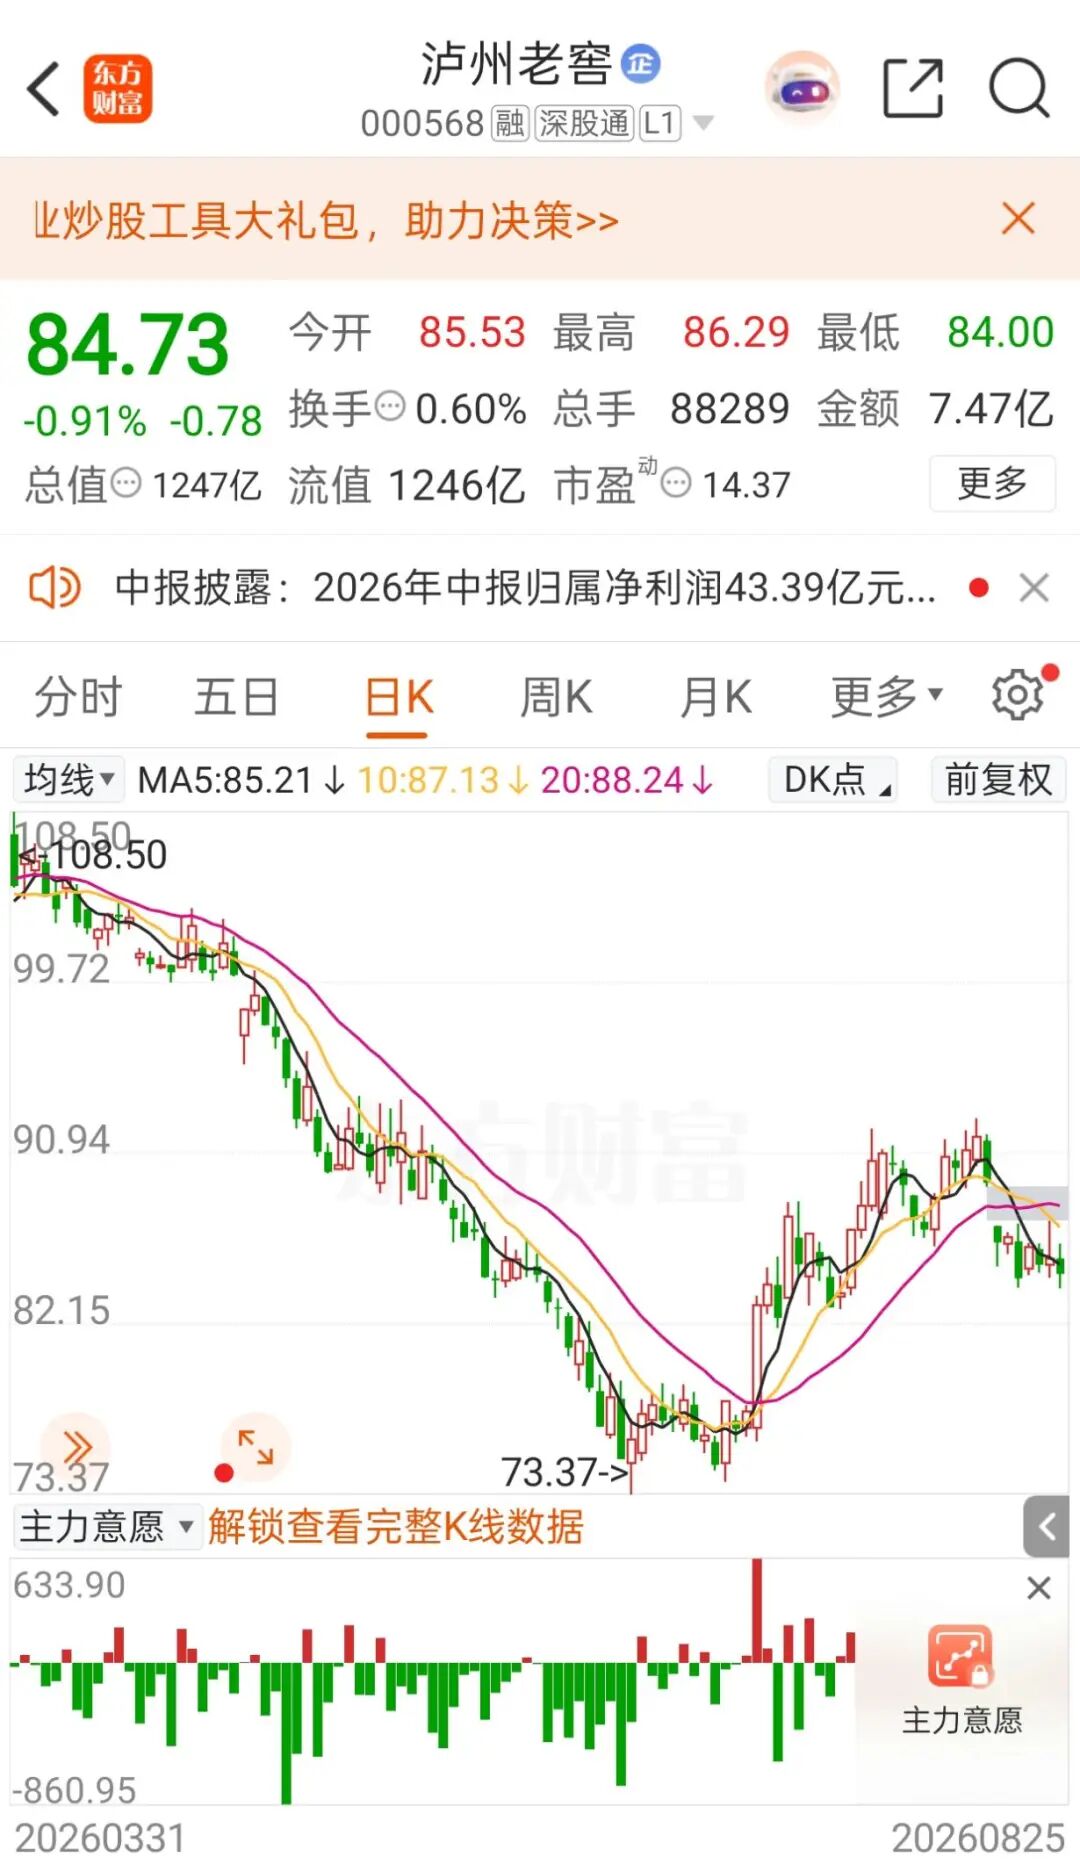
截至8月25日收盘,泸州老窖报84.73元/股,总市值降至1247亿元。
(文章来源:中国基金报)




