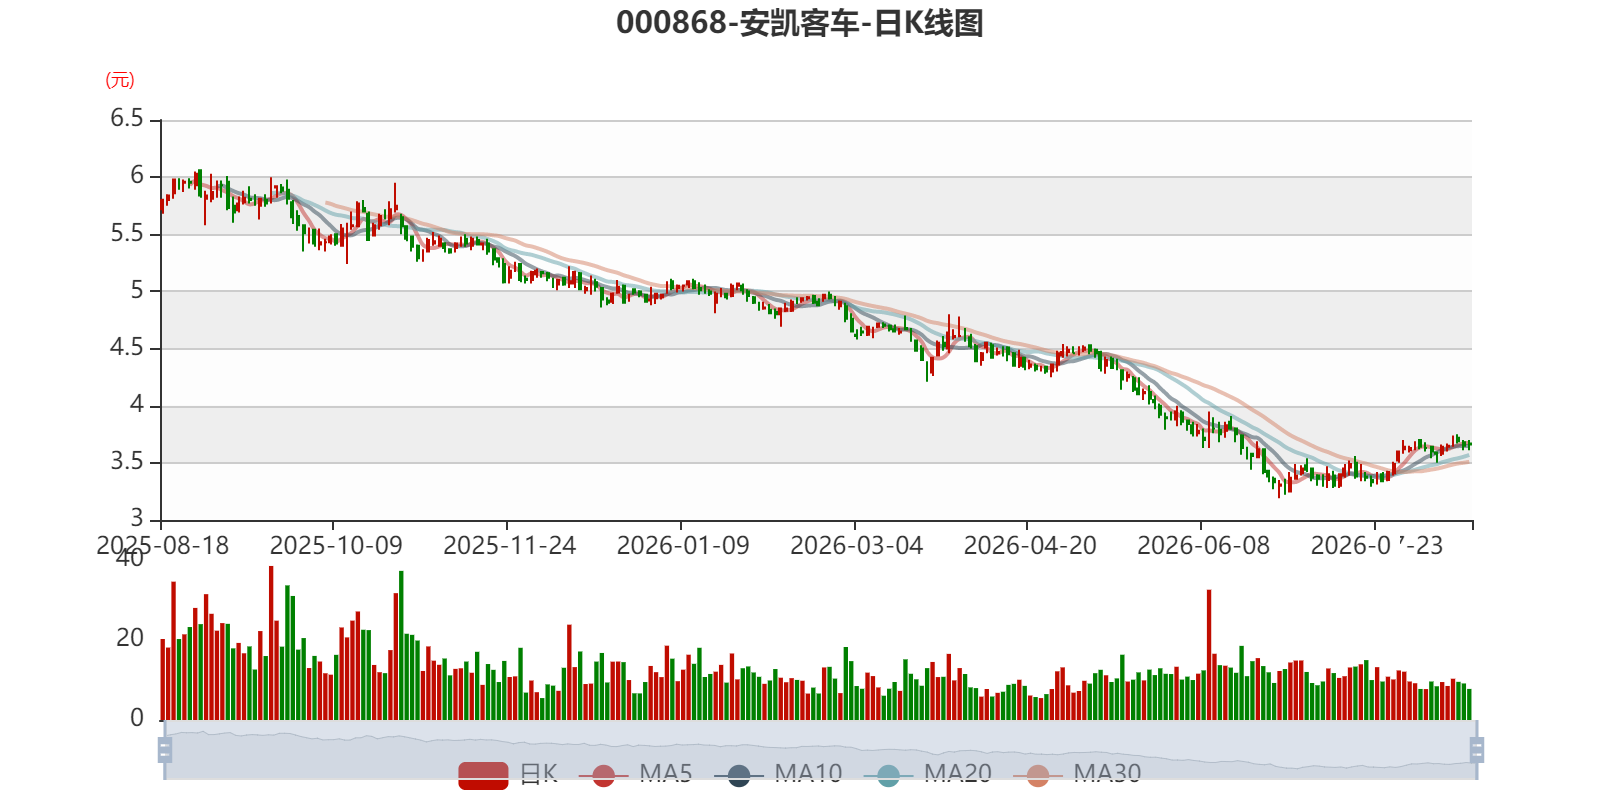
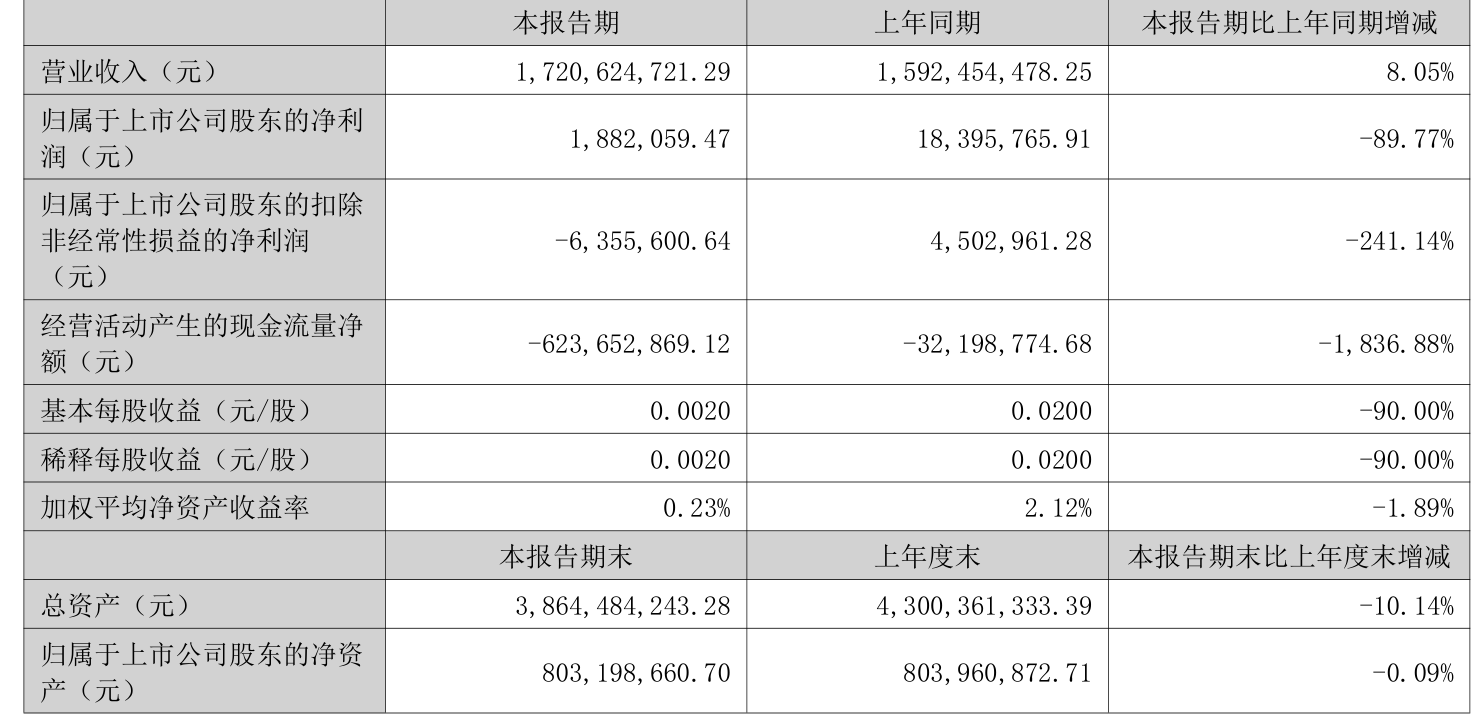
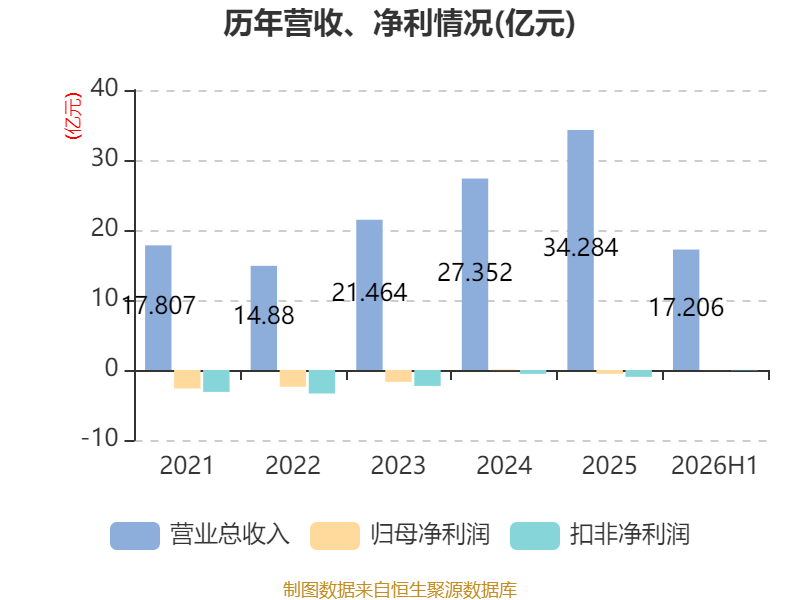
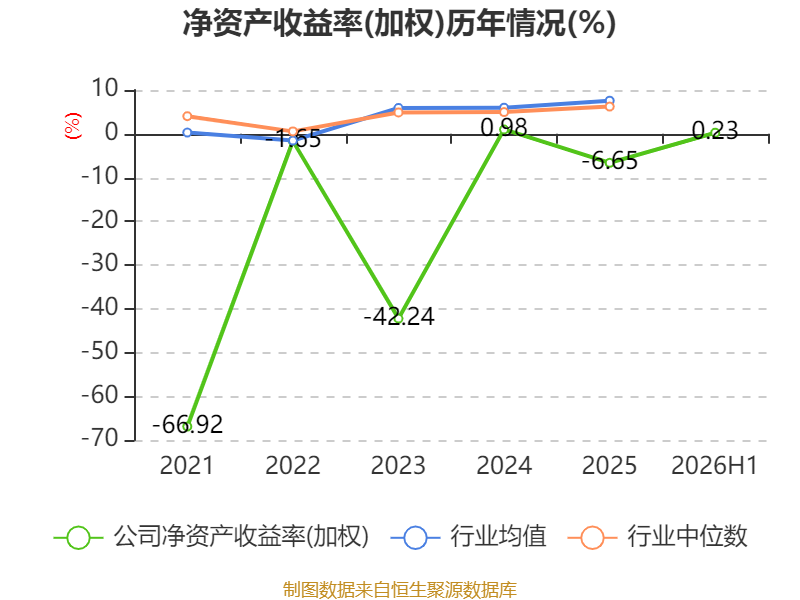
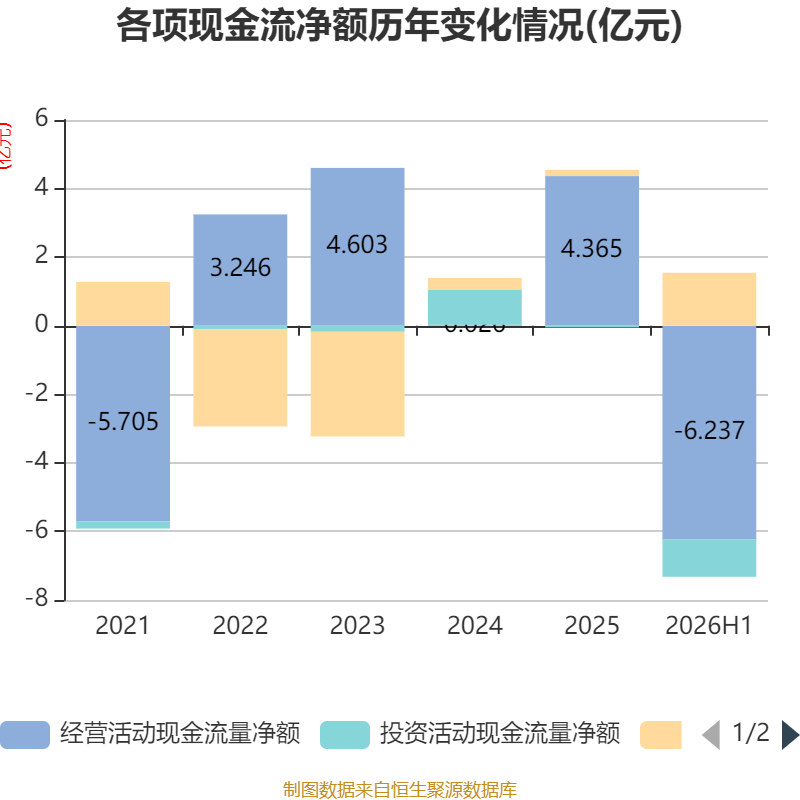
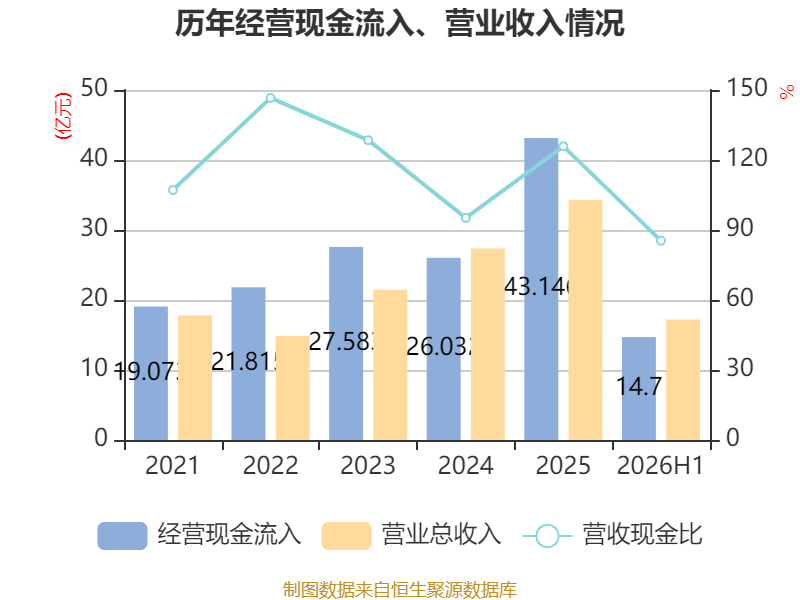
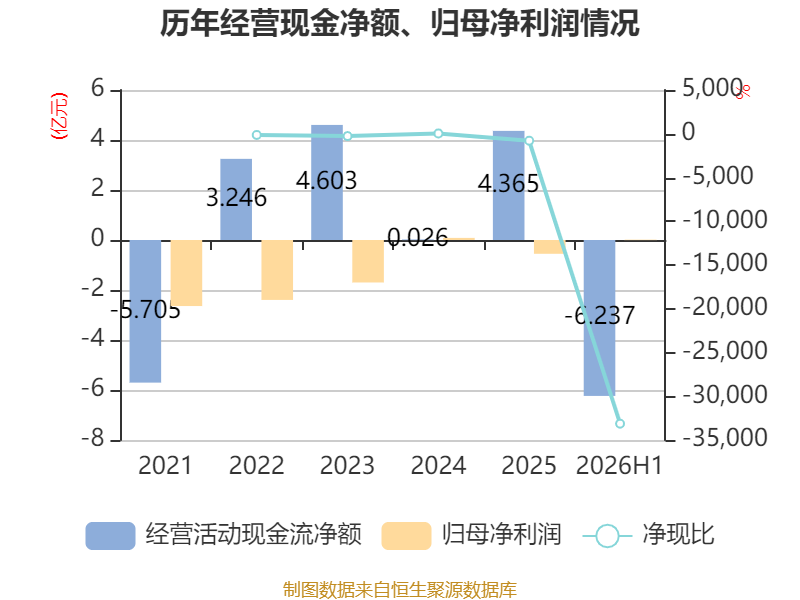
中证智能财讯安凯客车(000868)8月18日披露2026年半年度报告。2026年上半年,公司实现营业总收入17.21亿元,同比增长8.05%;归母净利润188.21万元,同比下降89.77%;扣非净利润亏损635.56万元,上年同期盈利450.3万元;经营活动产生的现金流量净额为-6.24亿元,上年同期为-3219.88万元;报告期内,安凯客车基本每股收益为0.002元,加权平均净资产收益率为0.23%。
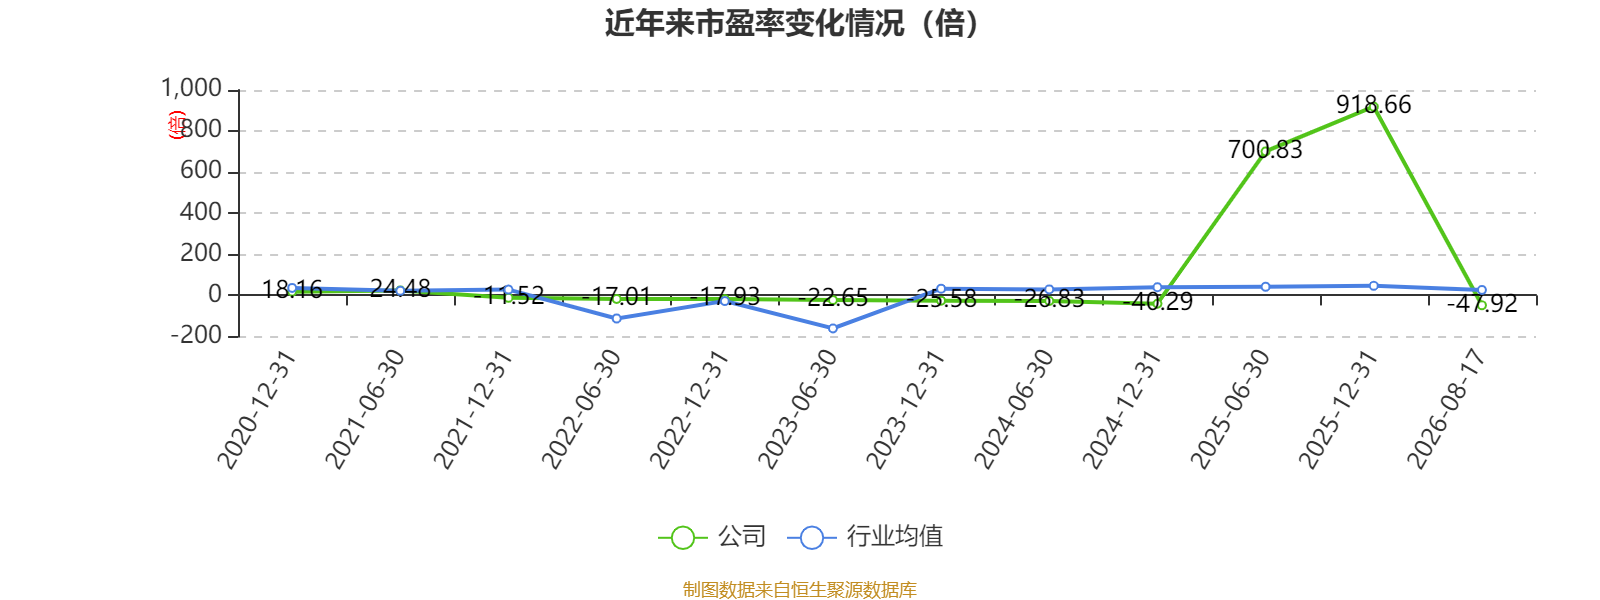
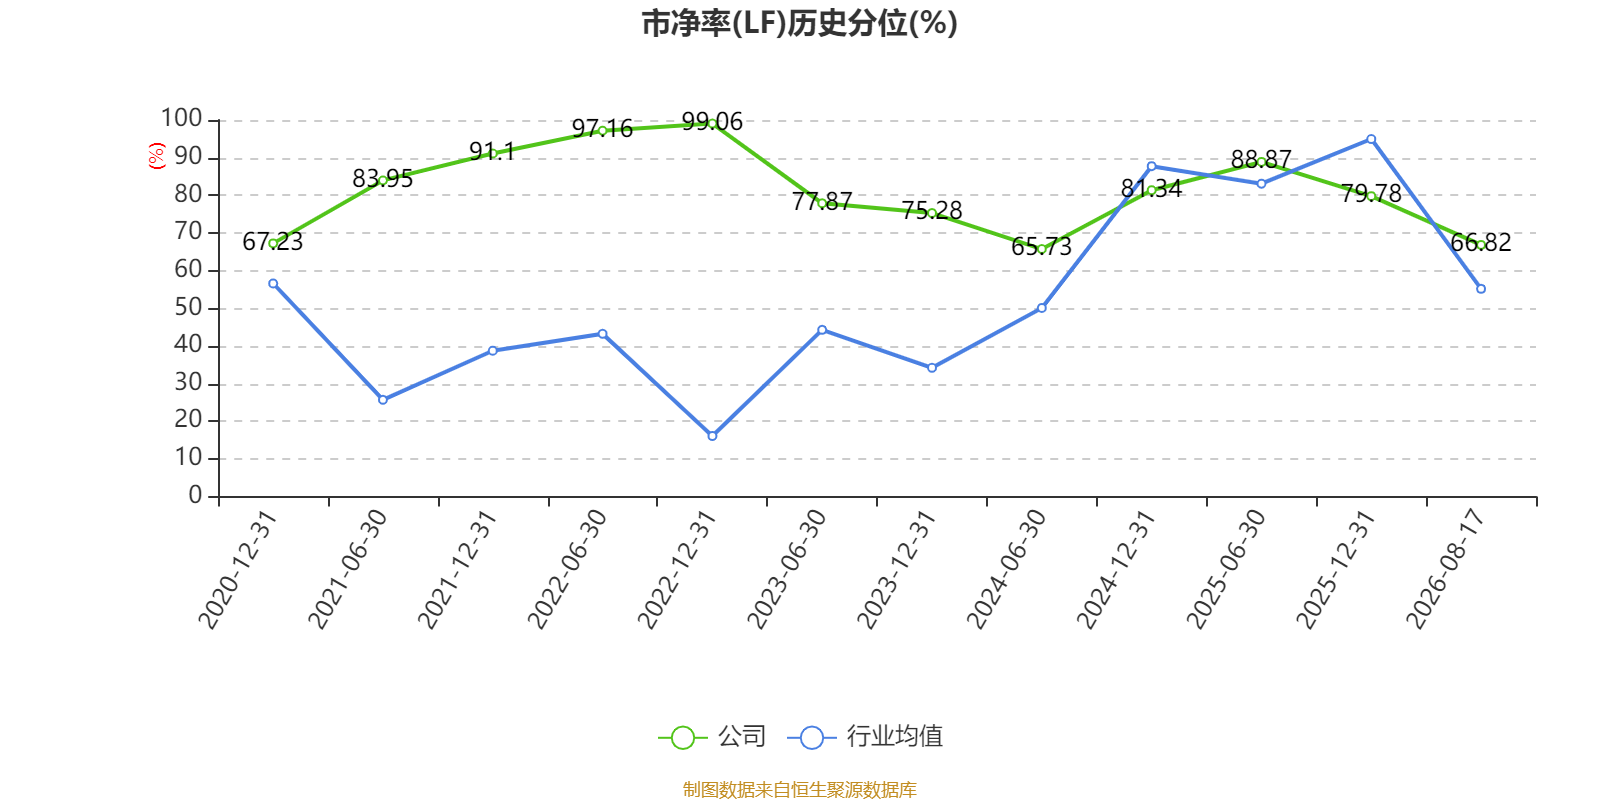
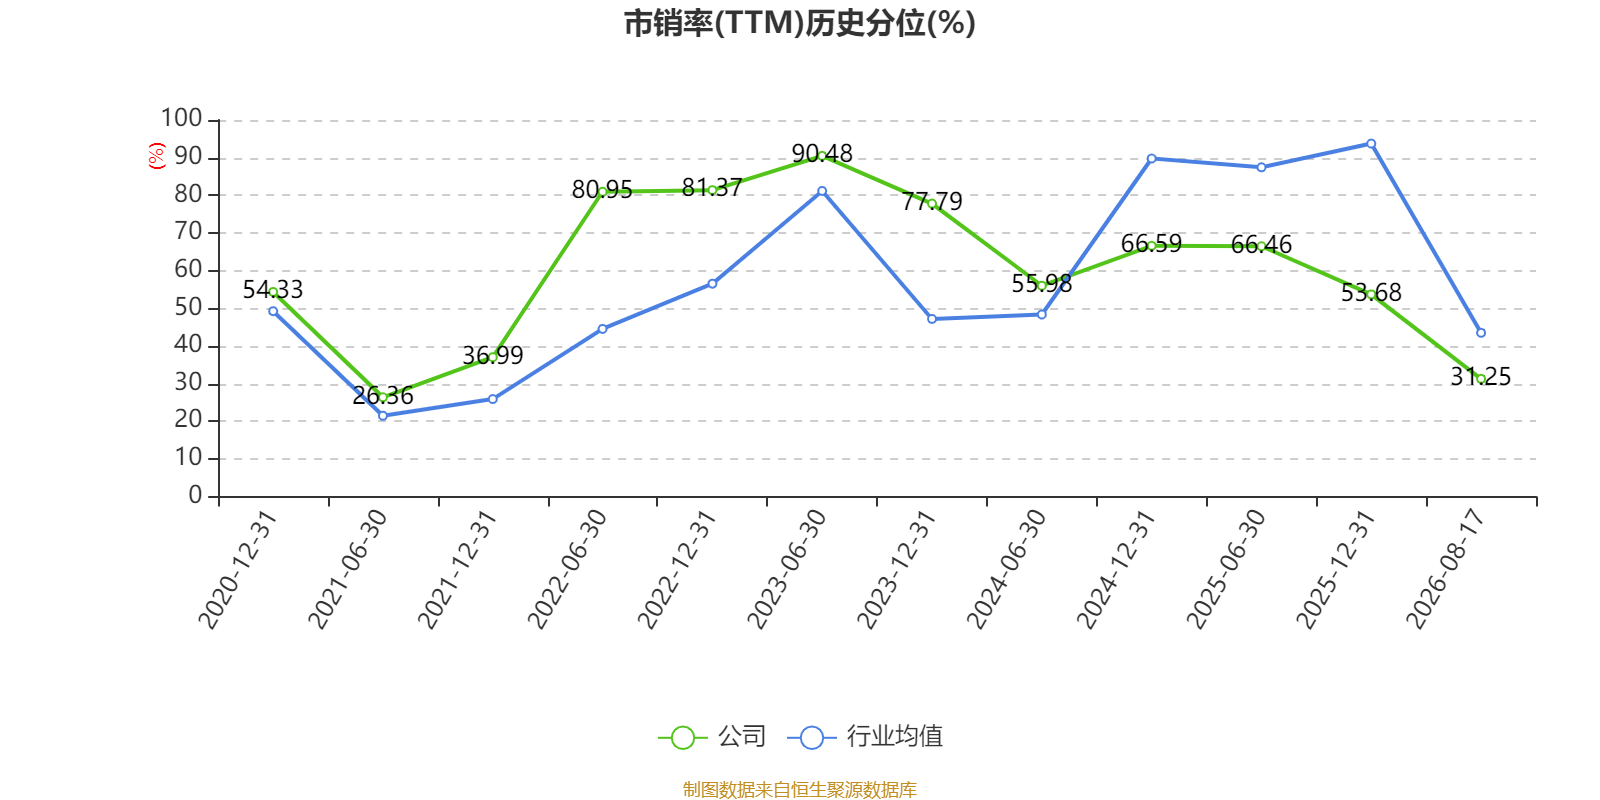
以8月17日收盘价计算,安凯客车目前市盈率(TTM)约为-47.92倍,市净率(LF)约4.28倍,市销率(TTM)约0.97倍。
资料显示,公司是一家集客车整车及汽车零部件的研发、制造、销售和服务于一体并坚持自主研发为主的大型综合客车厂商。
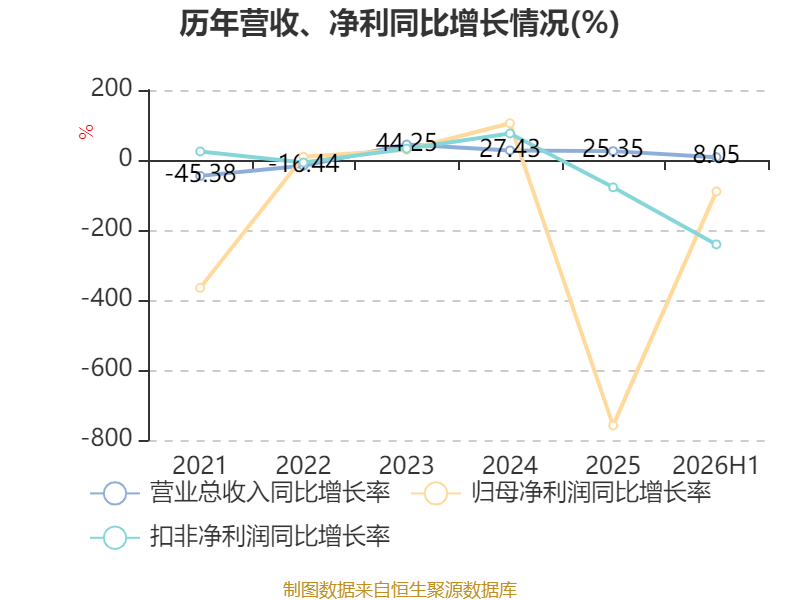
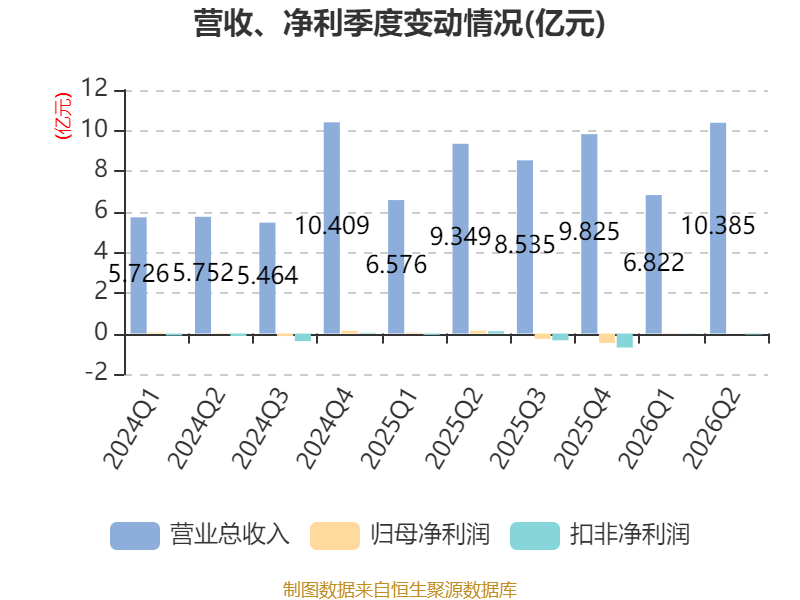
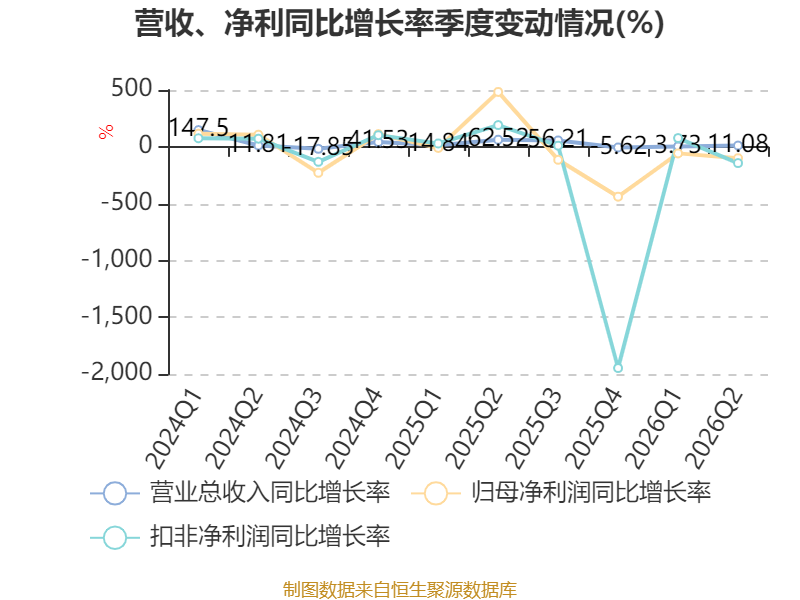
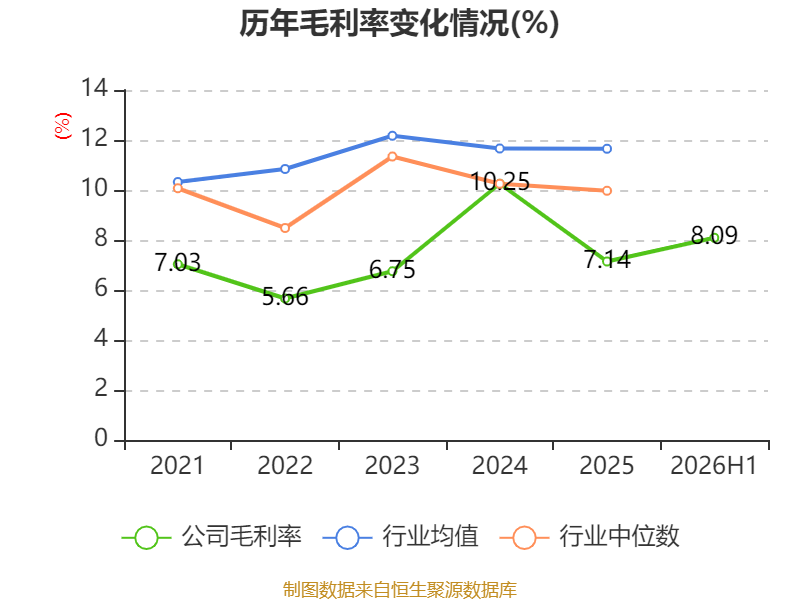
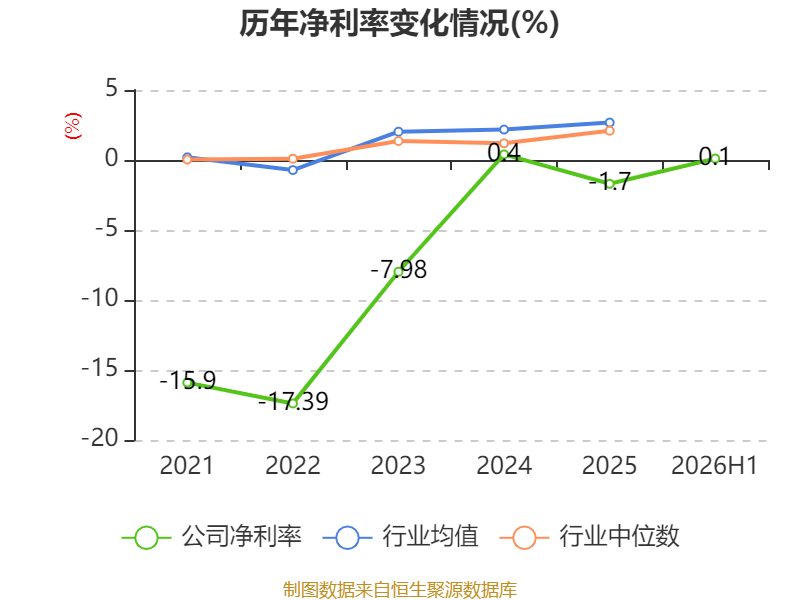
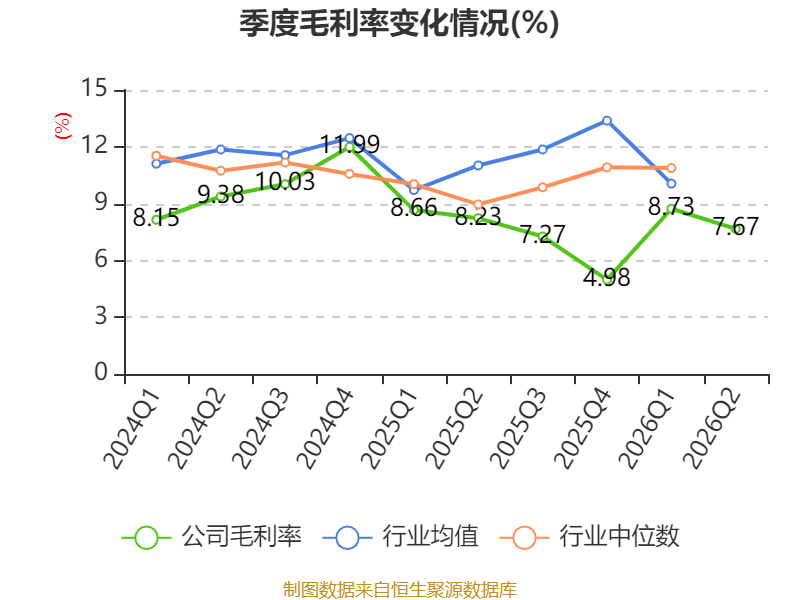
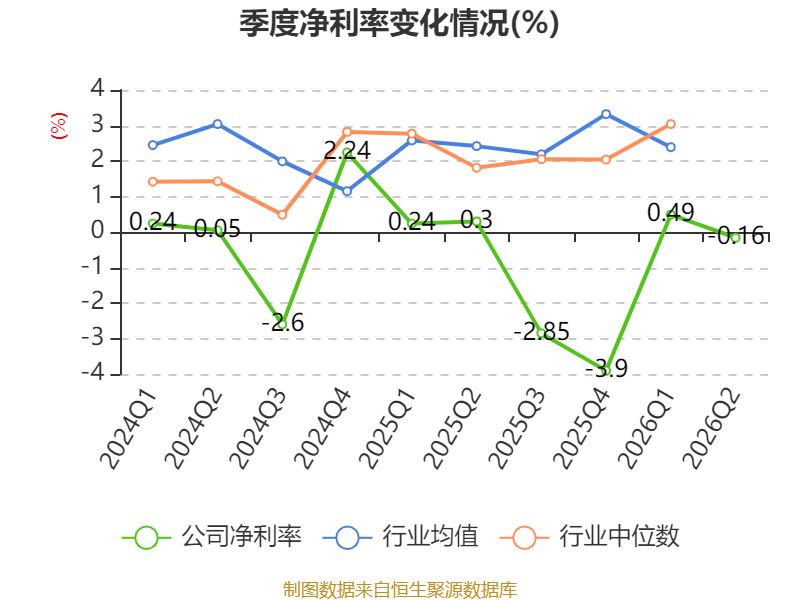
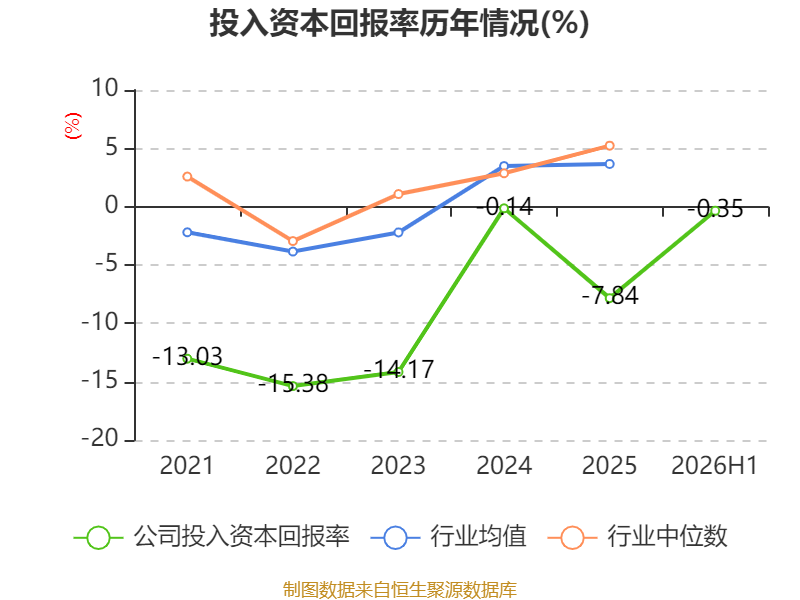
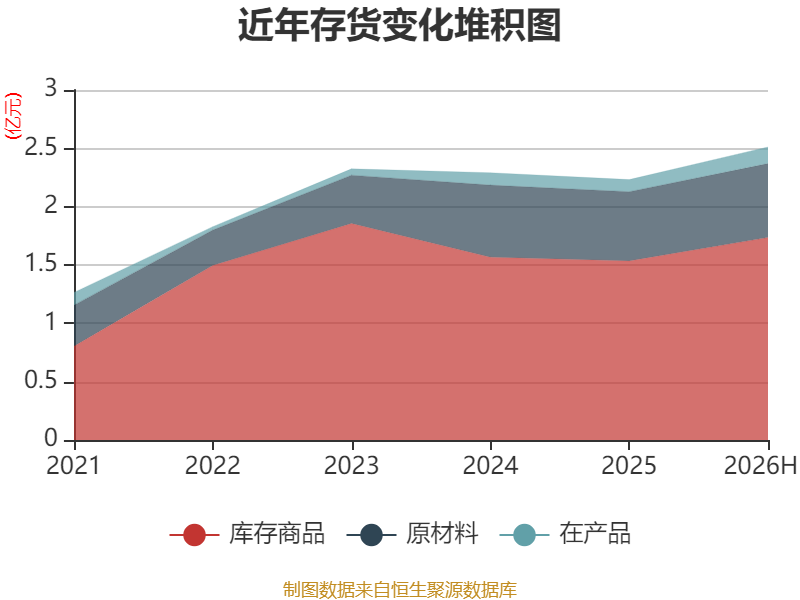
盈利能力方面, 2026年上半年公司加权平均净资产收益率为0.23%,同比下降1.89个百分点。公司2026年上半年投入资本回报率为-0.35%,较上年同期下降0.11个百分点。
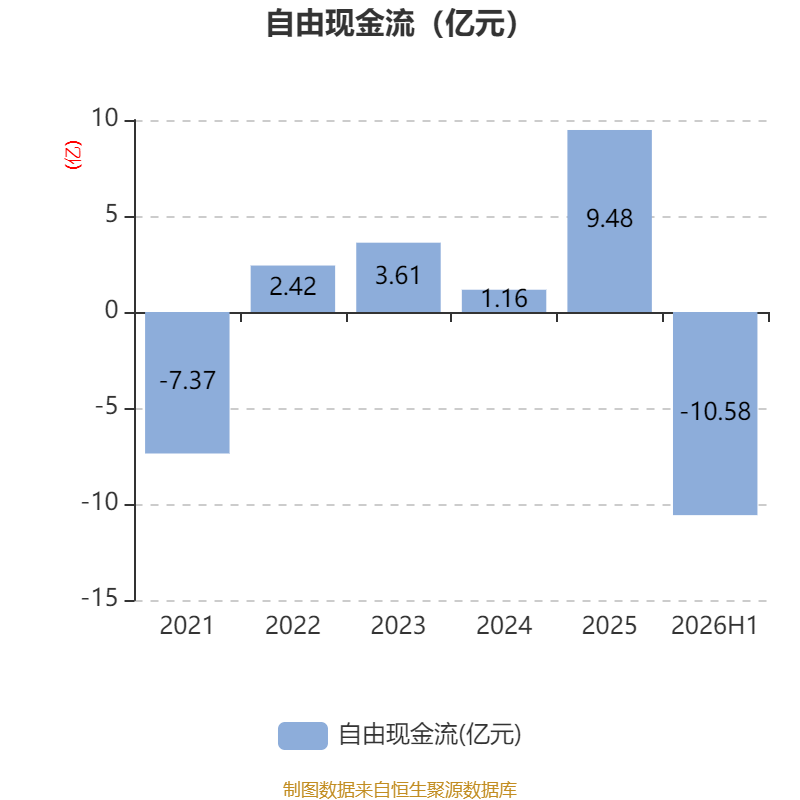
2026年上半年,公司经营活动现金流净额为-6.24亿元,同比减少5.91亿元;筹资活动现金流净额1.54亿元,同比增加1.35亿元;投资活动现金流净额-1.09亿元,上年同期为-86.94万元。
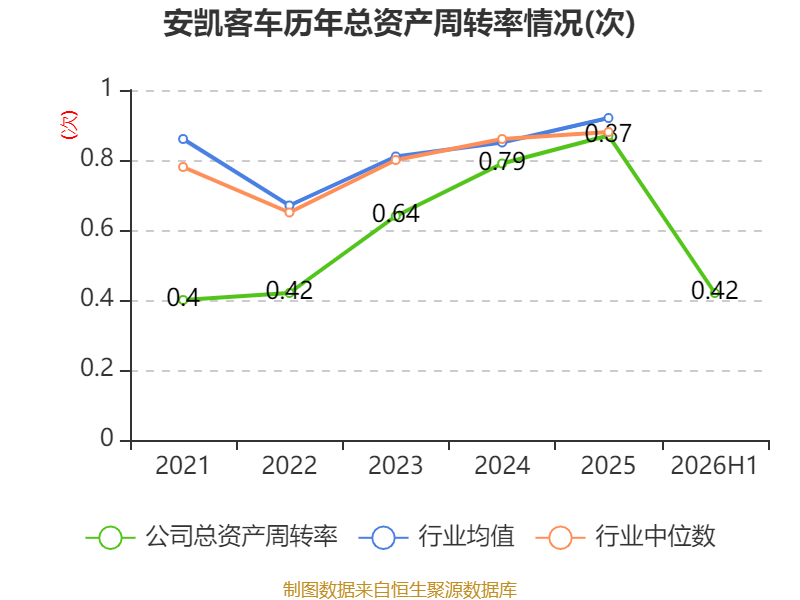
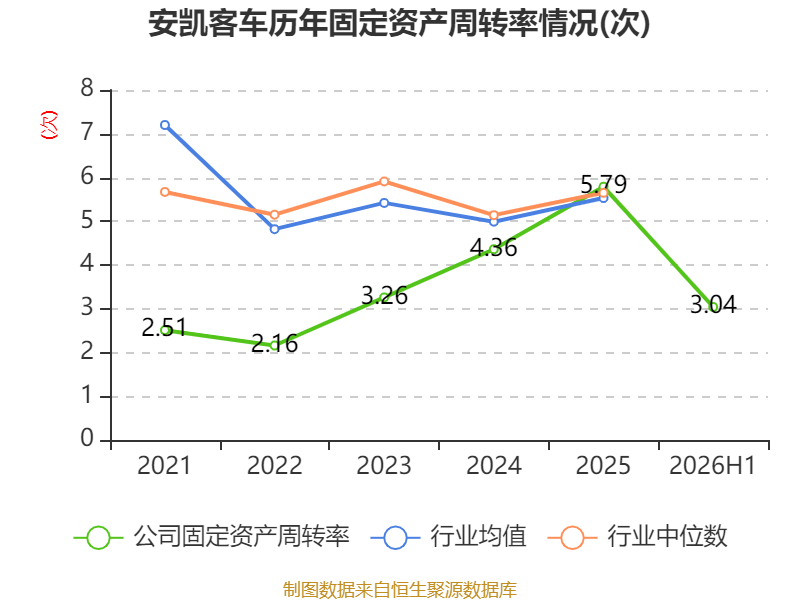
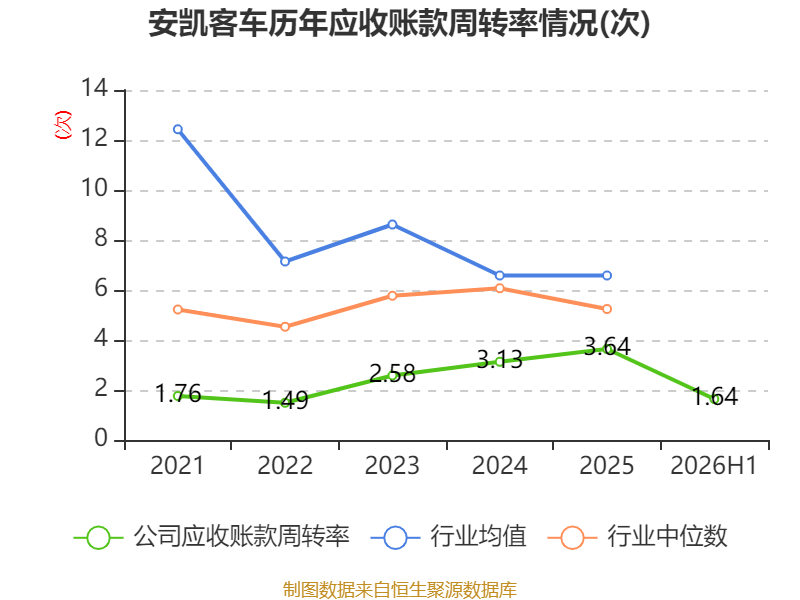
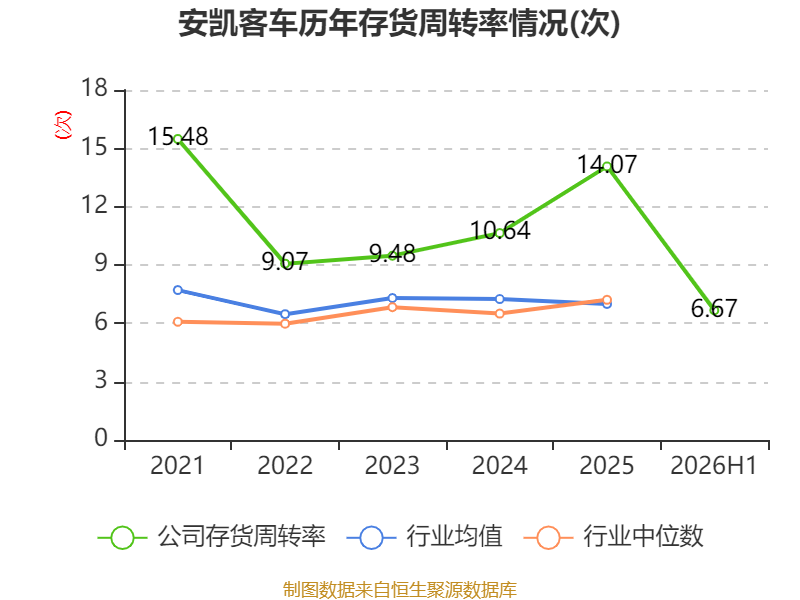
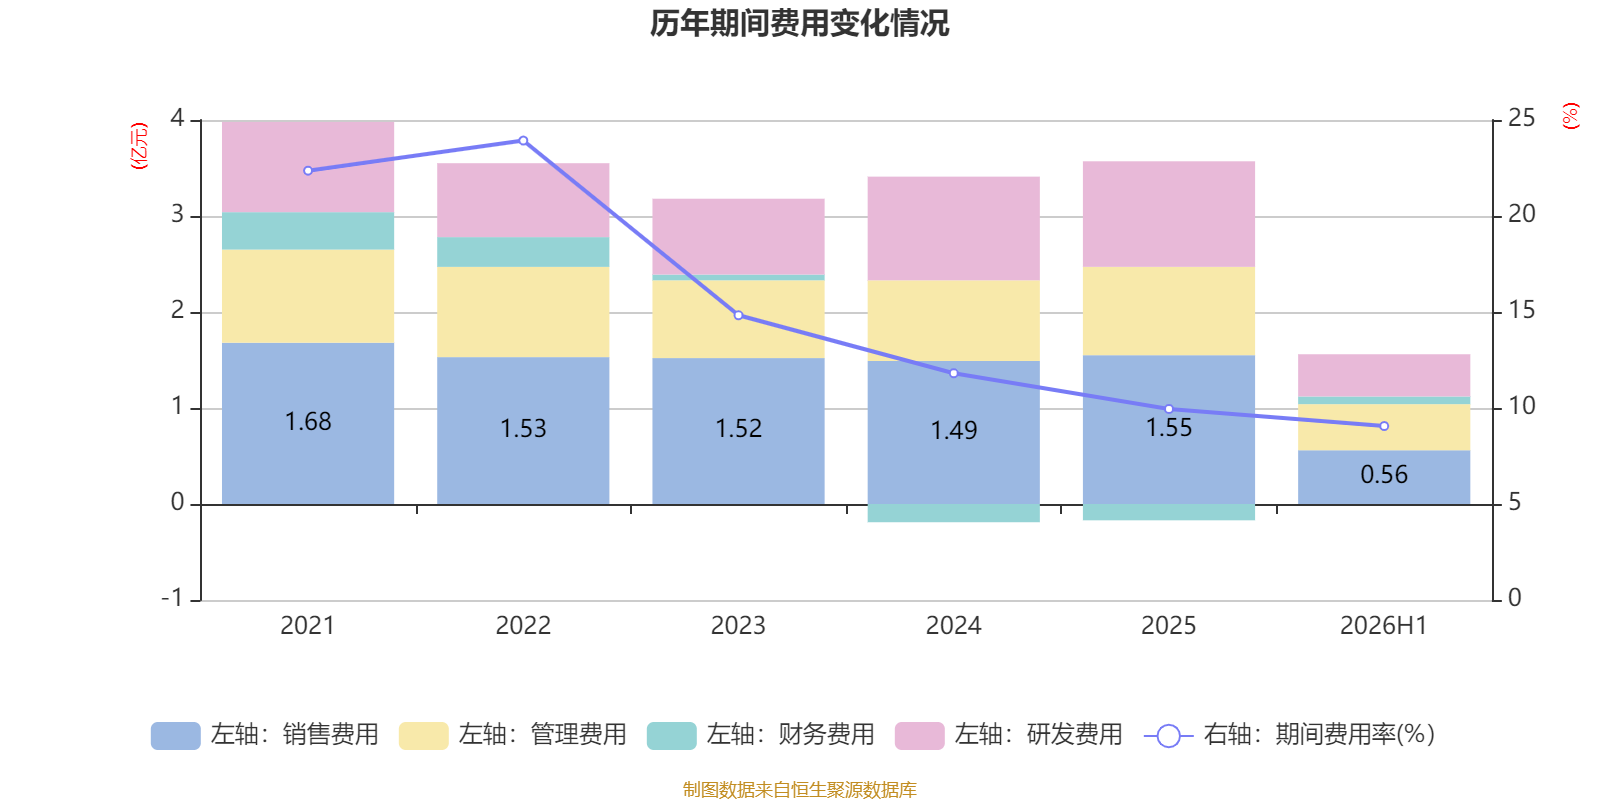
资产重大变化方面,截至2026年上半年,公司货币资金较上年末减少45.84%,占公司总资产比重下降18.51个百分点;应收票据及应收账款较上年末增加40.05%,占公司总资产比重上升11.33个百分点;交易性金融资产合计占公司总资产的2.85%,上年末为0;存货较上年末增加12.43%,占公司总资产比重上升1.3个百分点。
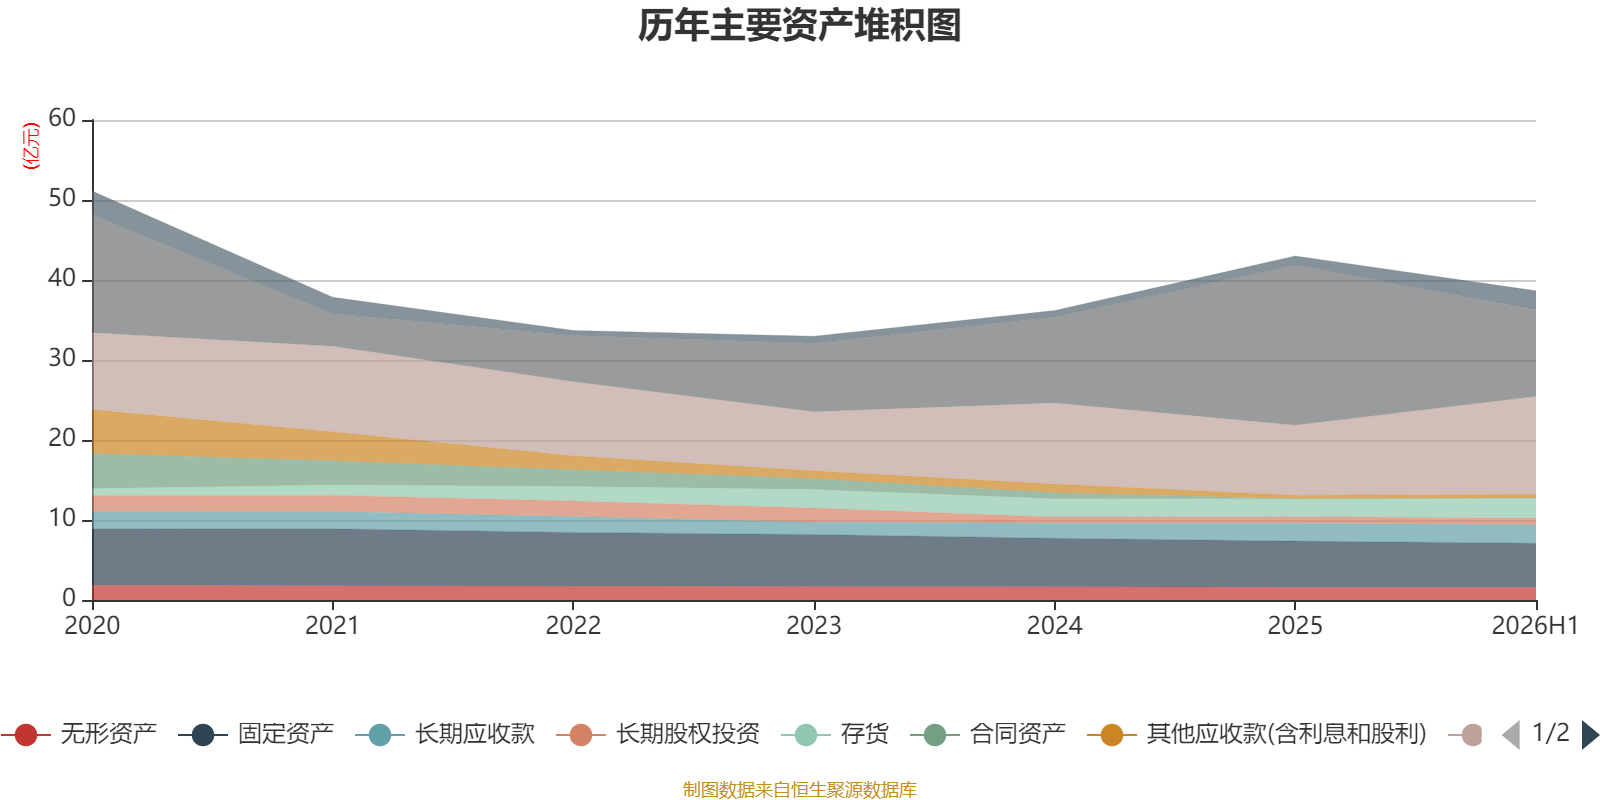
负债重大变化方面,截至2026年上半年,公司应付票据及应付账款较上年末减少16.92%,占公司总资产比重下降5.07个百分点;短期借款较上年末增加99.9%,占公司总资产比重上升4.56个百分点;其他应付款(含利息和股利)较上年末减少29.64%,占公司总资产比重下降0.66个百分点;合同负债较上年末减少24.4%,占公司总资产比重下降0.54个百分点。
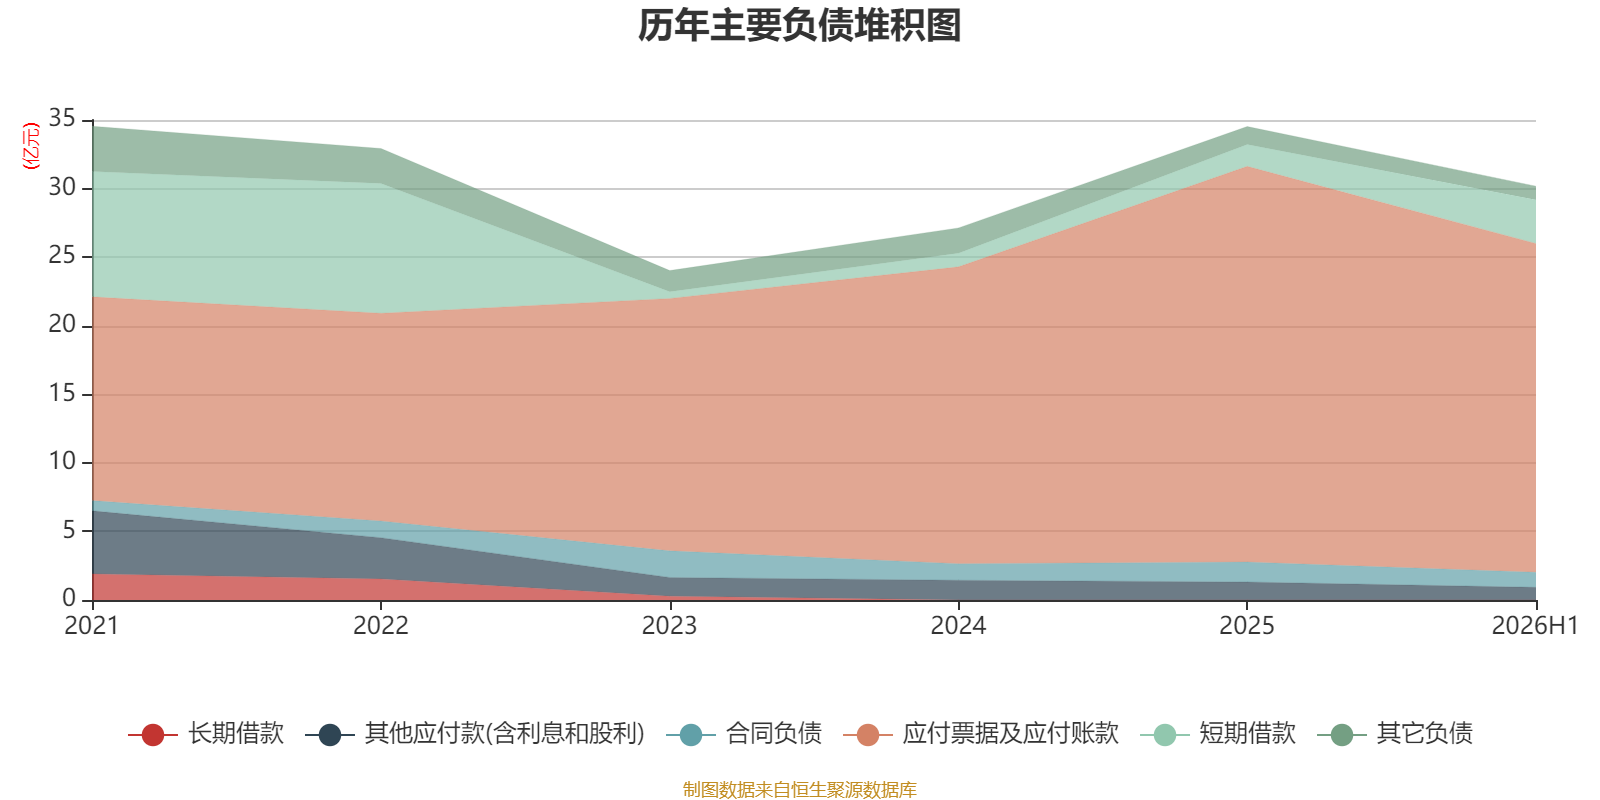
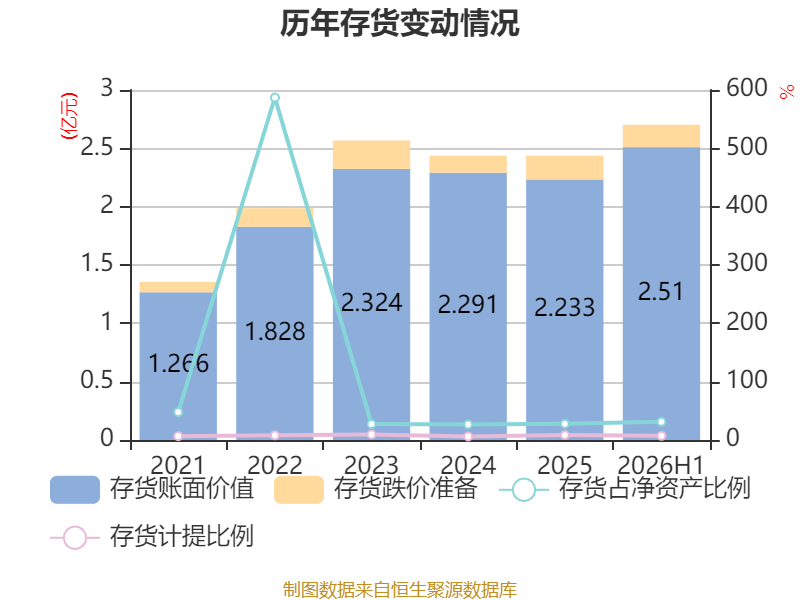
从存货变动来看,截至2026年上半年末,公司存货账面价值为2.51亿元,占净资产的31.25%,较上年末增加2775.86万元。其中,存货跌价准备为1922.47万元,计提比例为7.11%。
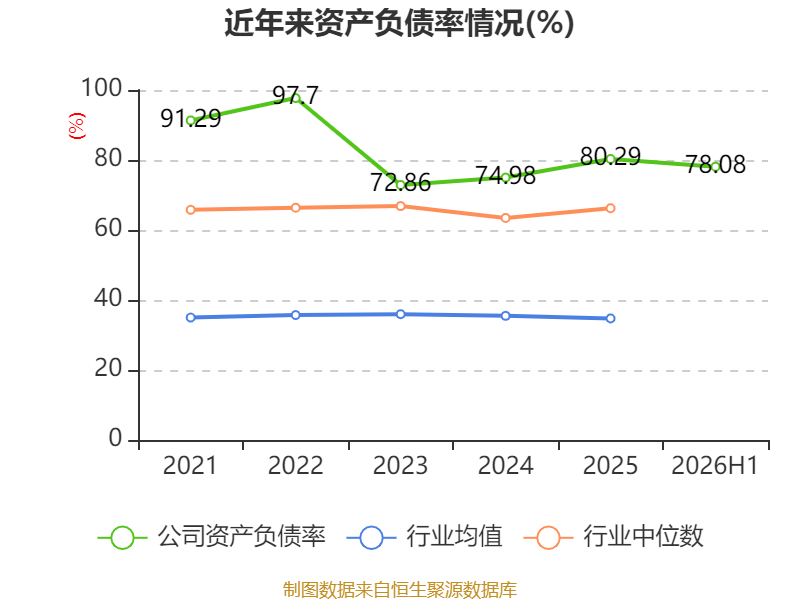
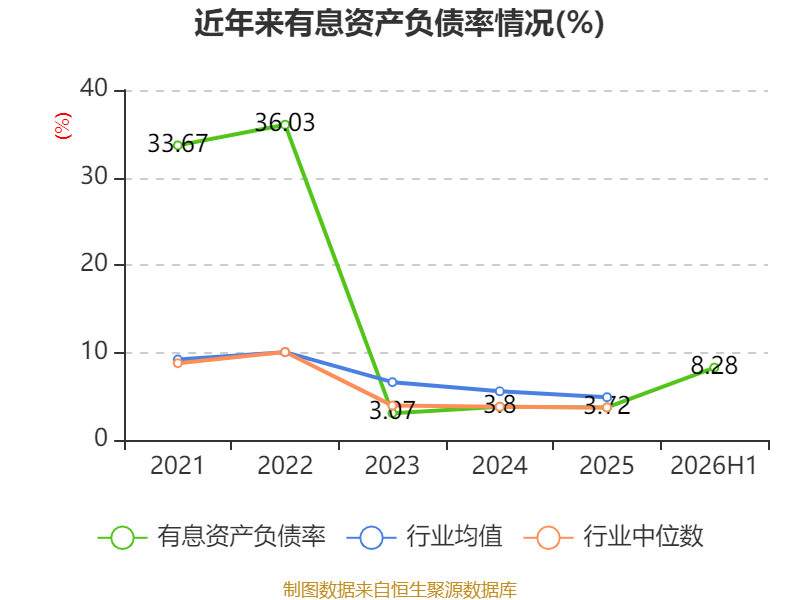
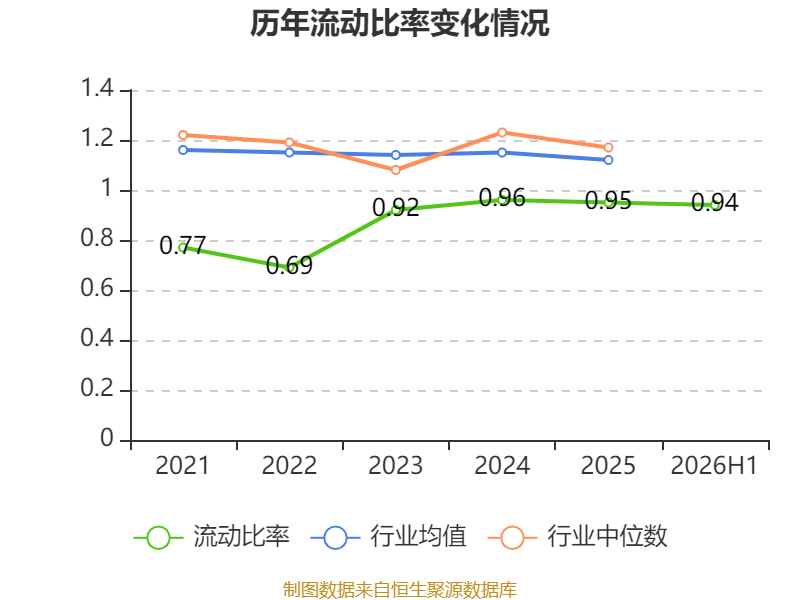
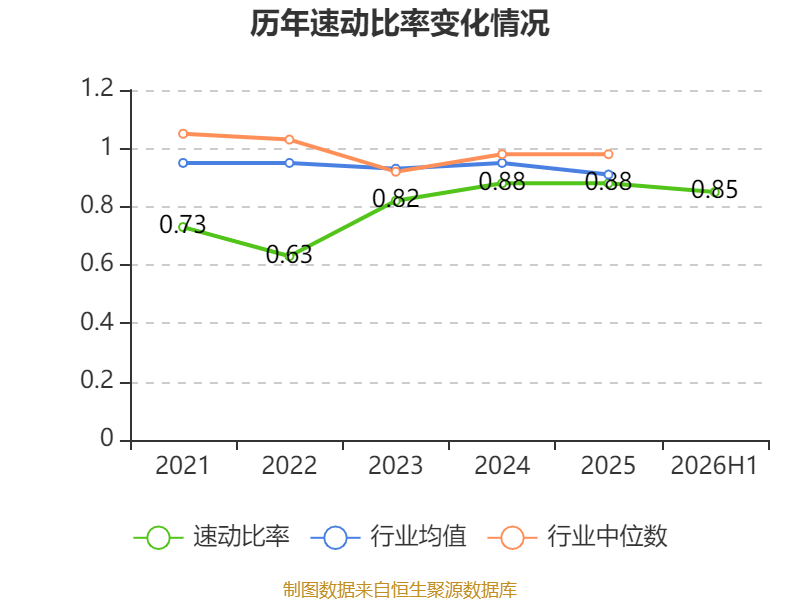
2026年上半年,公司流动比率为0.94,速动比率为0.85。
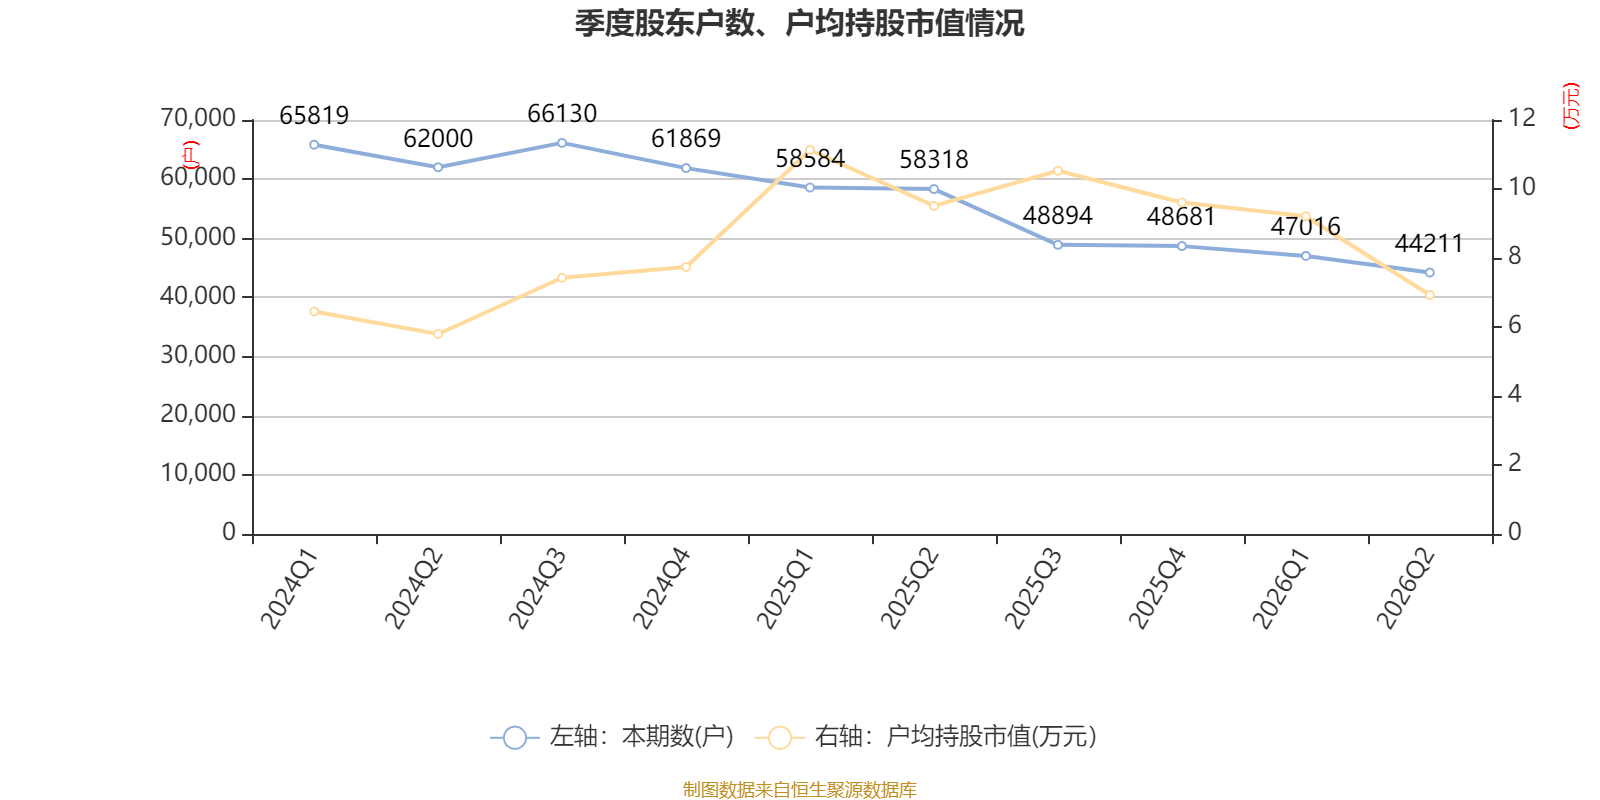
半年报显示,2026年上半年末的公司十大流通股东中,新进股东为金元顺安元启灵活配置混合型证券投资基金、戴文萍、高贤,取代了一季度末的严琳琳、陶文涛、张伟。在具体持股比例上,安徽江淮汽车集团股份有限公司、香港中央结算有限公司、李胜军持股有所上升,何刚、苏凤英持股有所下降。
| 股东名称 | 持流通股数(万股) | 占总股本比例(%) | 变动比例(百分点) |
|---|---|---|---|
| 安徽江淮汽车集团股份有限公司 | 39094.91 | 41.611816 | 21.946 |
| 安徽省投资集团控股有限公司 | 5765.31 | 6.13648 | 不变 |
| 何刚 | 1700 | 1.809445 | -0.206 |
| 香港中央结算有限公司 | 802.6 | 0.854268 | 0.151 |
| 苏凤英 | 500 | 0.53219 | -0.426 |
| 李胜军 | 428.3 | 0.455874 | 0.067 |
| 金元顺安元启灵活配置混合型证券投资基金 | 345.58 | 0.367828 | 新进 |
| 戴文萍 | 330.07 | 0.35132 | 新进 |
| 高贤 | 301 | 0.320378 | 新进 |
| 刘晨 | 280 | 0.298026 | 不变 |
指标注解:
市盈率=总市值/净利润。当公司亏损时市盈率为负,此时用市盈率估值没有实际意义,往往用市净率或市销率做参考。
市净率=总市值/净资产。市净率估值法多用于盈利波动较大而净资产相对稳定的公司。
市销率=总市值/营业收入。市销率估值法通常用于亏损或微利的成长型公司。
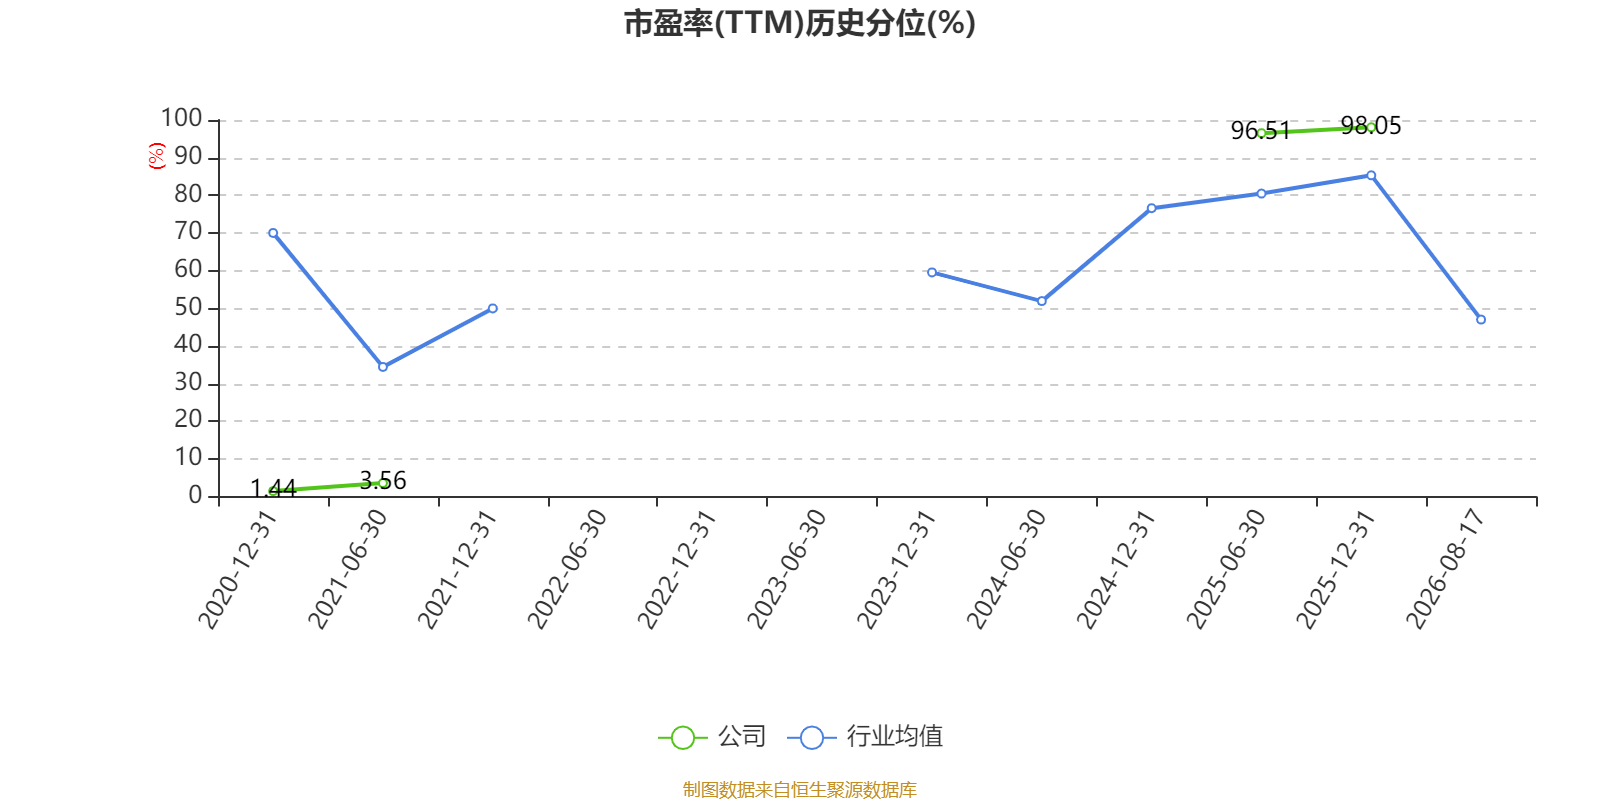
文中市盈率和市销率采用TTM方式,即以截至最近一期财报(含预报)12个月的数据计算。市净率采用LF方式,即以最近一期财报数据计算。三者的分位数计算区间均为公司上市以来至最新公告日。
市盈率、市净率为负时,不显示当期分位数,会导致折线图中断。
(文章来源:中国证券报·中证网)




