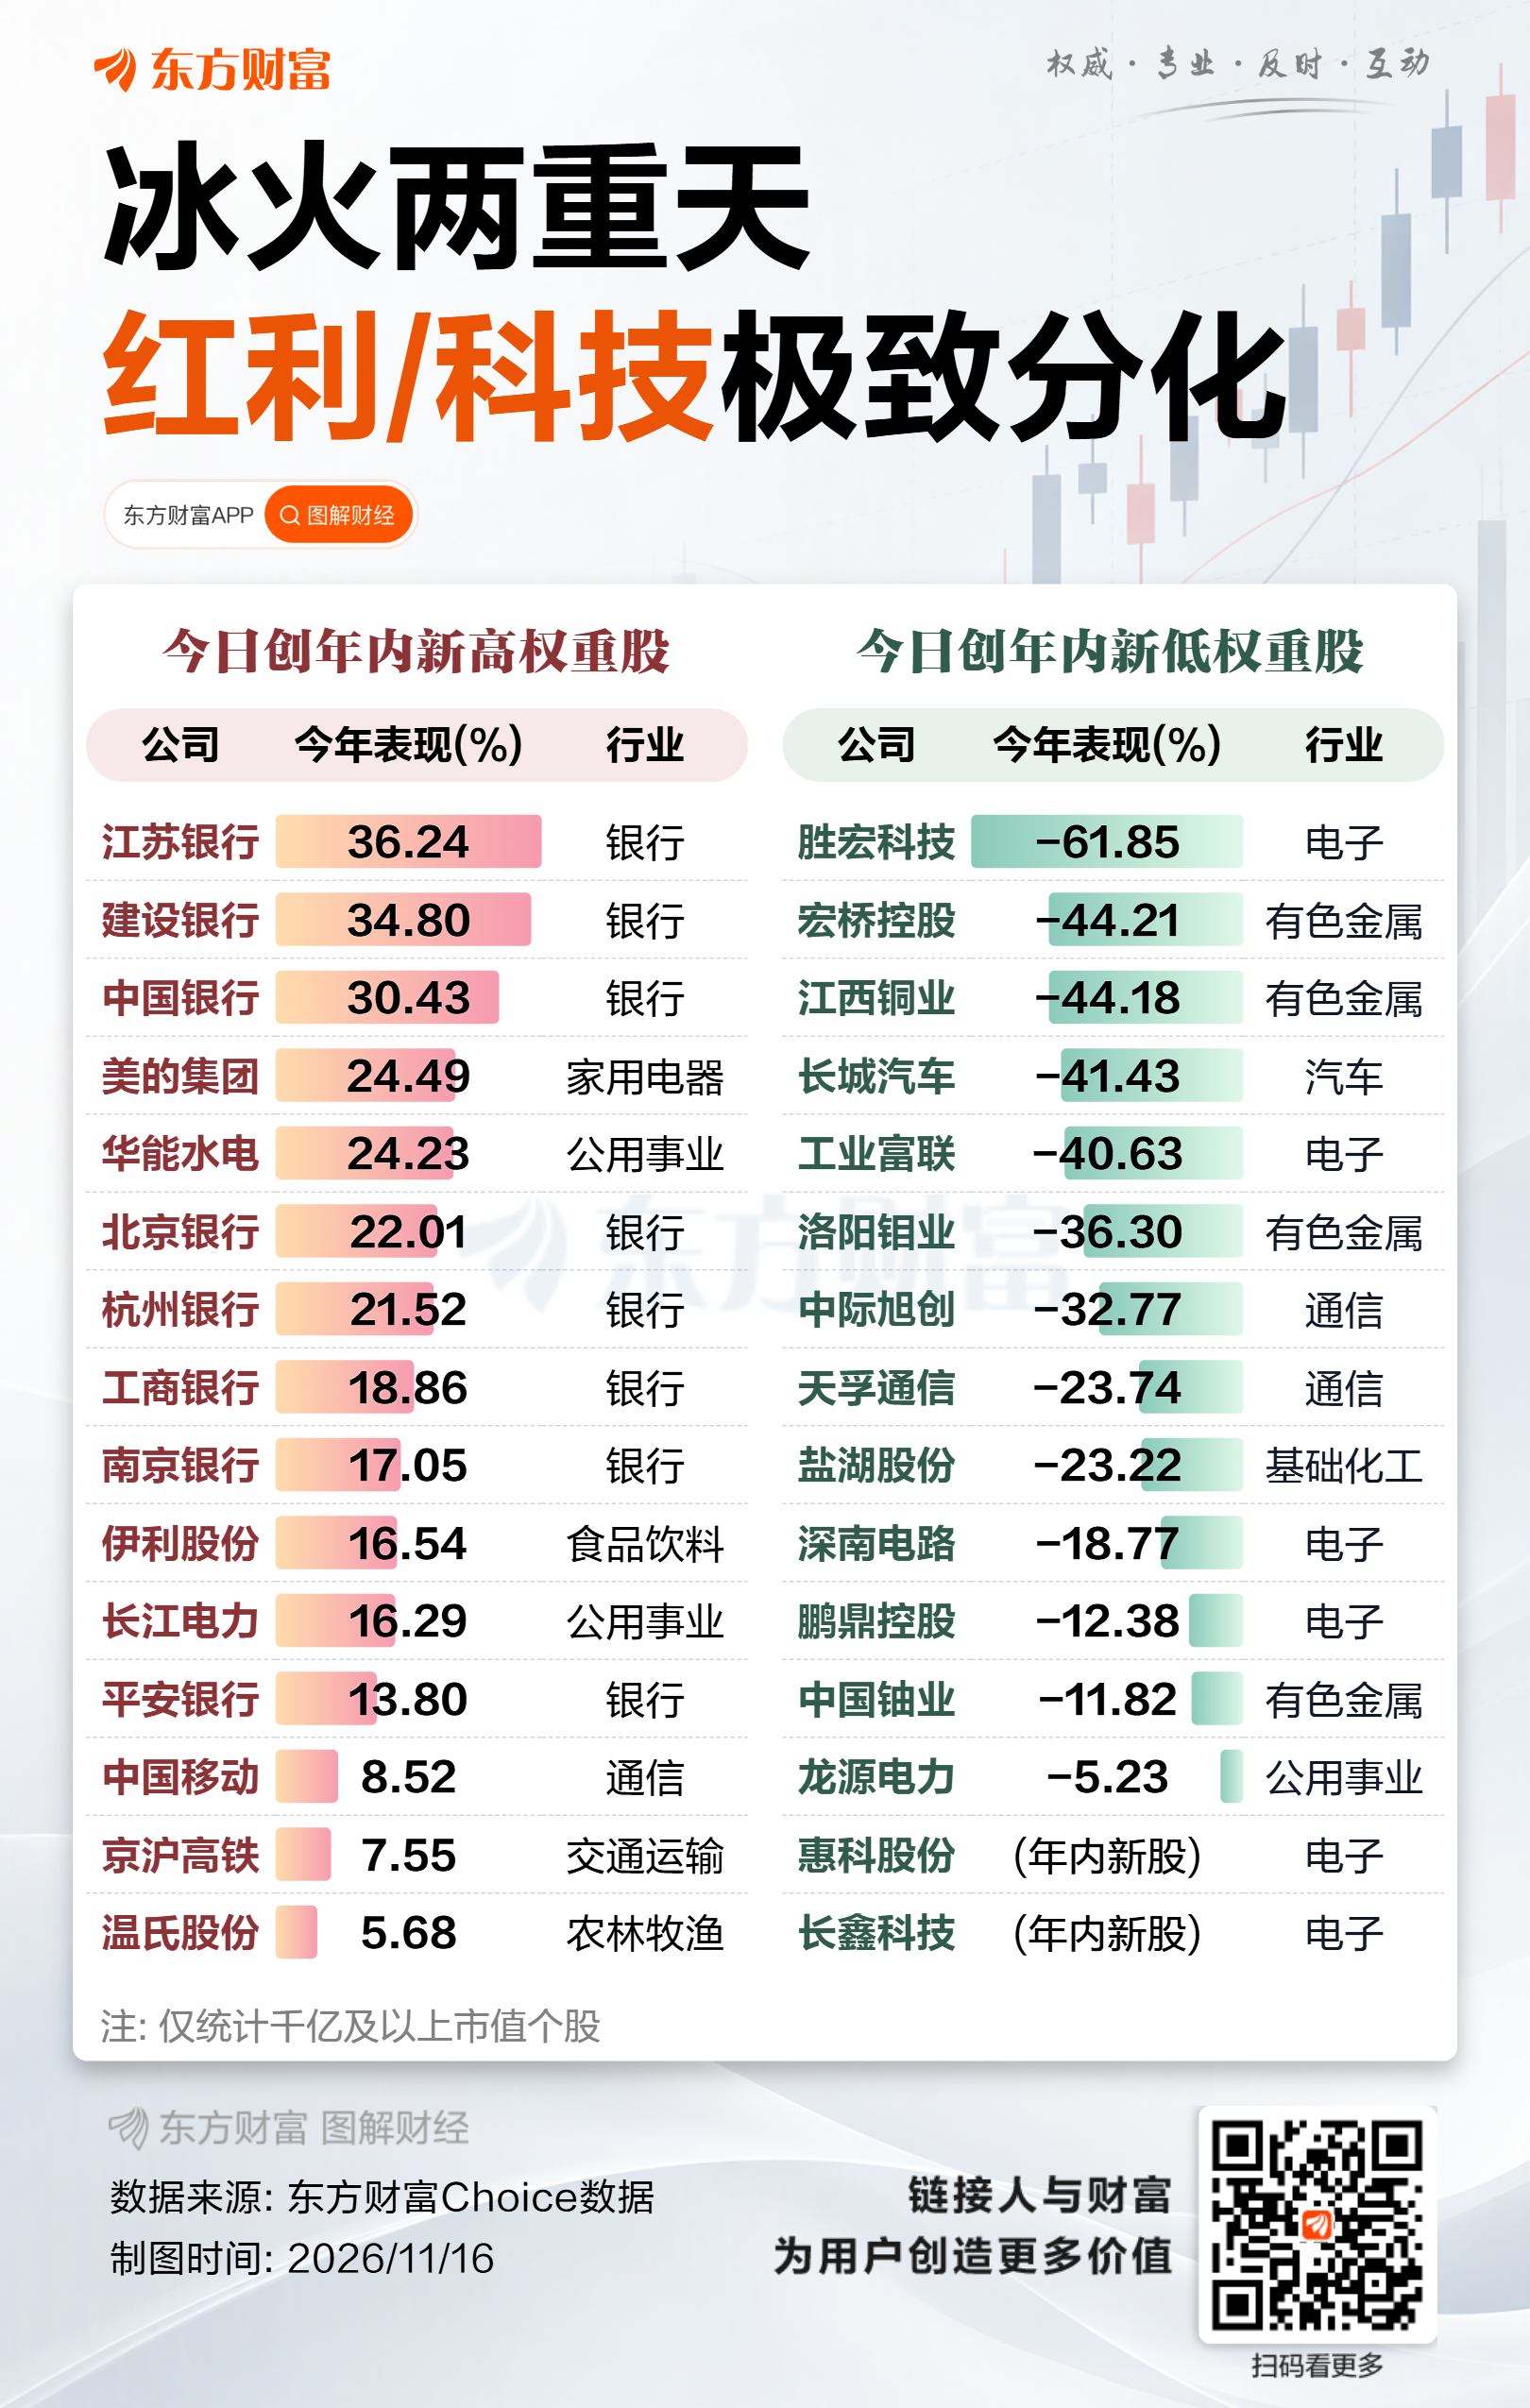
11月16日早盘,A股再次表现分化,一边是中际旭创、新易盛、东山精密、天孚通信等大跌;另一边是美的集团、长江电力、工商银行、建设银行等创出历史新高。对此,有机构表示,三季报结束后,要注意估值风格切换的年末行情特征。
美的集团历史新高
美的集团11月16日早盘低开高走,盘中一度触及91.86元,超过2021年2月10日盘中的91.53元,股价再创历史新高。而前后两次新高之间,时间相差约5年9个月。
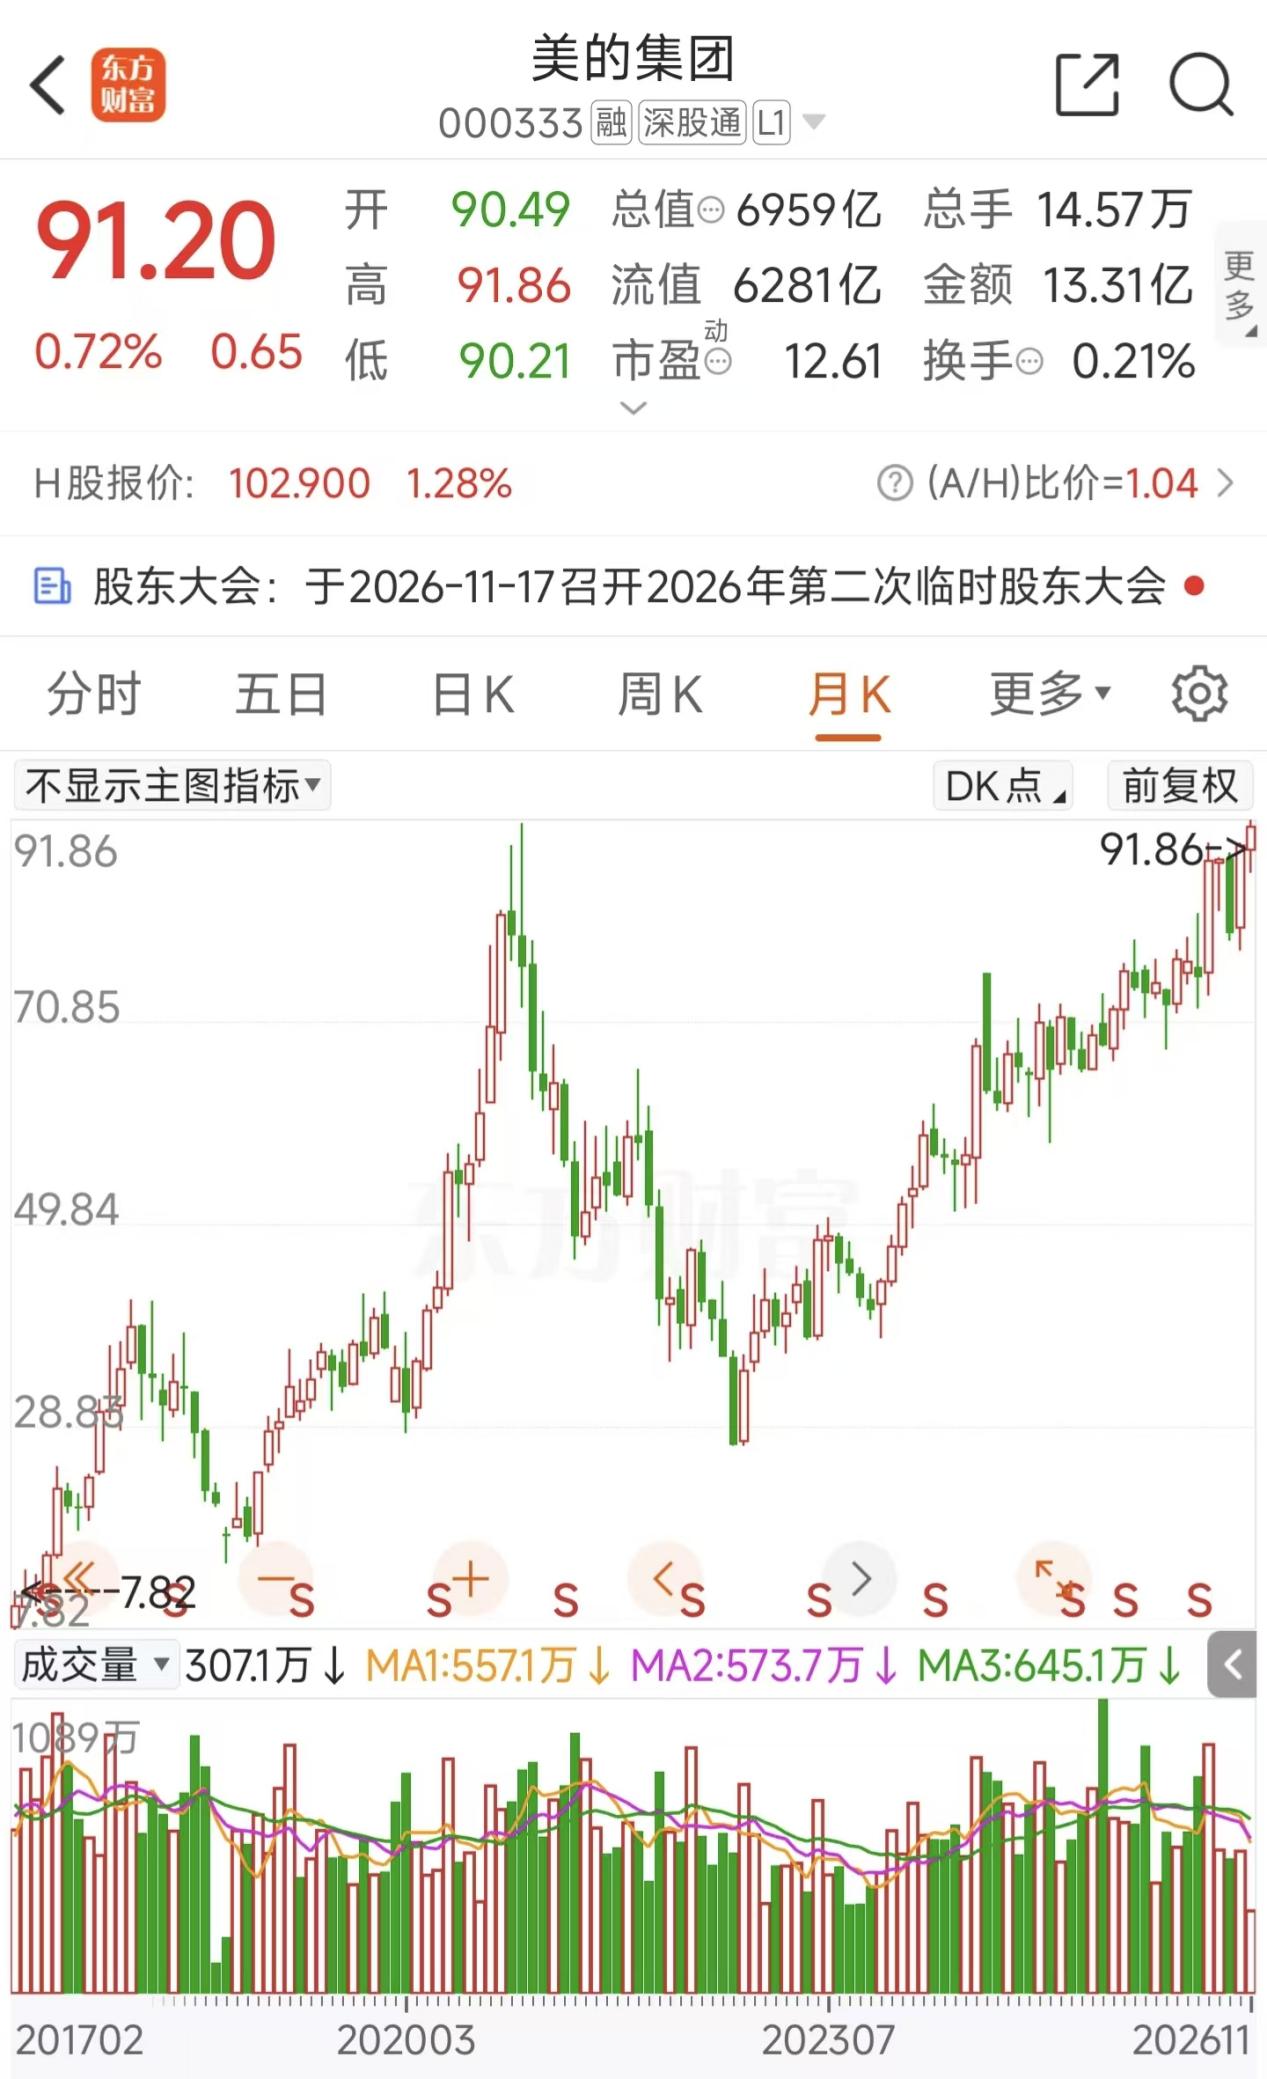
综合市场观点来看,美的集团近期股价的持续震荡走高,以下几方面因素被较多提及:
一是美的集团持续推进股份回购。截至10月31日,公司累计回购A股约1.45亿股,支付金额117.57亿元,本轮回购股份拟全部用于注销并减少注册资本。
二是我国的家电出海高景气。2026年10月,家电出口量达4.02亿台,同比增长14.1%;出口金额达89.56亿美元,同比增长20.9%;1—10月累计出口量40.09亿台、同比增长8.0%,累计出口金额893.65亿美元、同比增长10.4%。出口增速逐季改善,四季度出口有望延续增长。
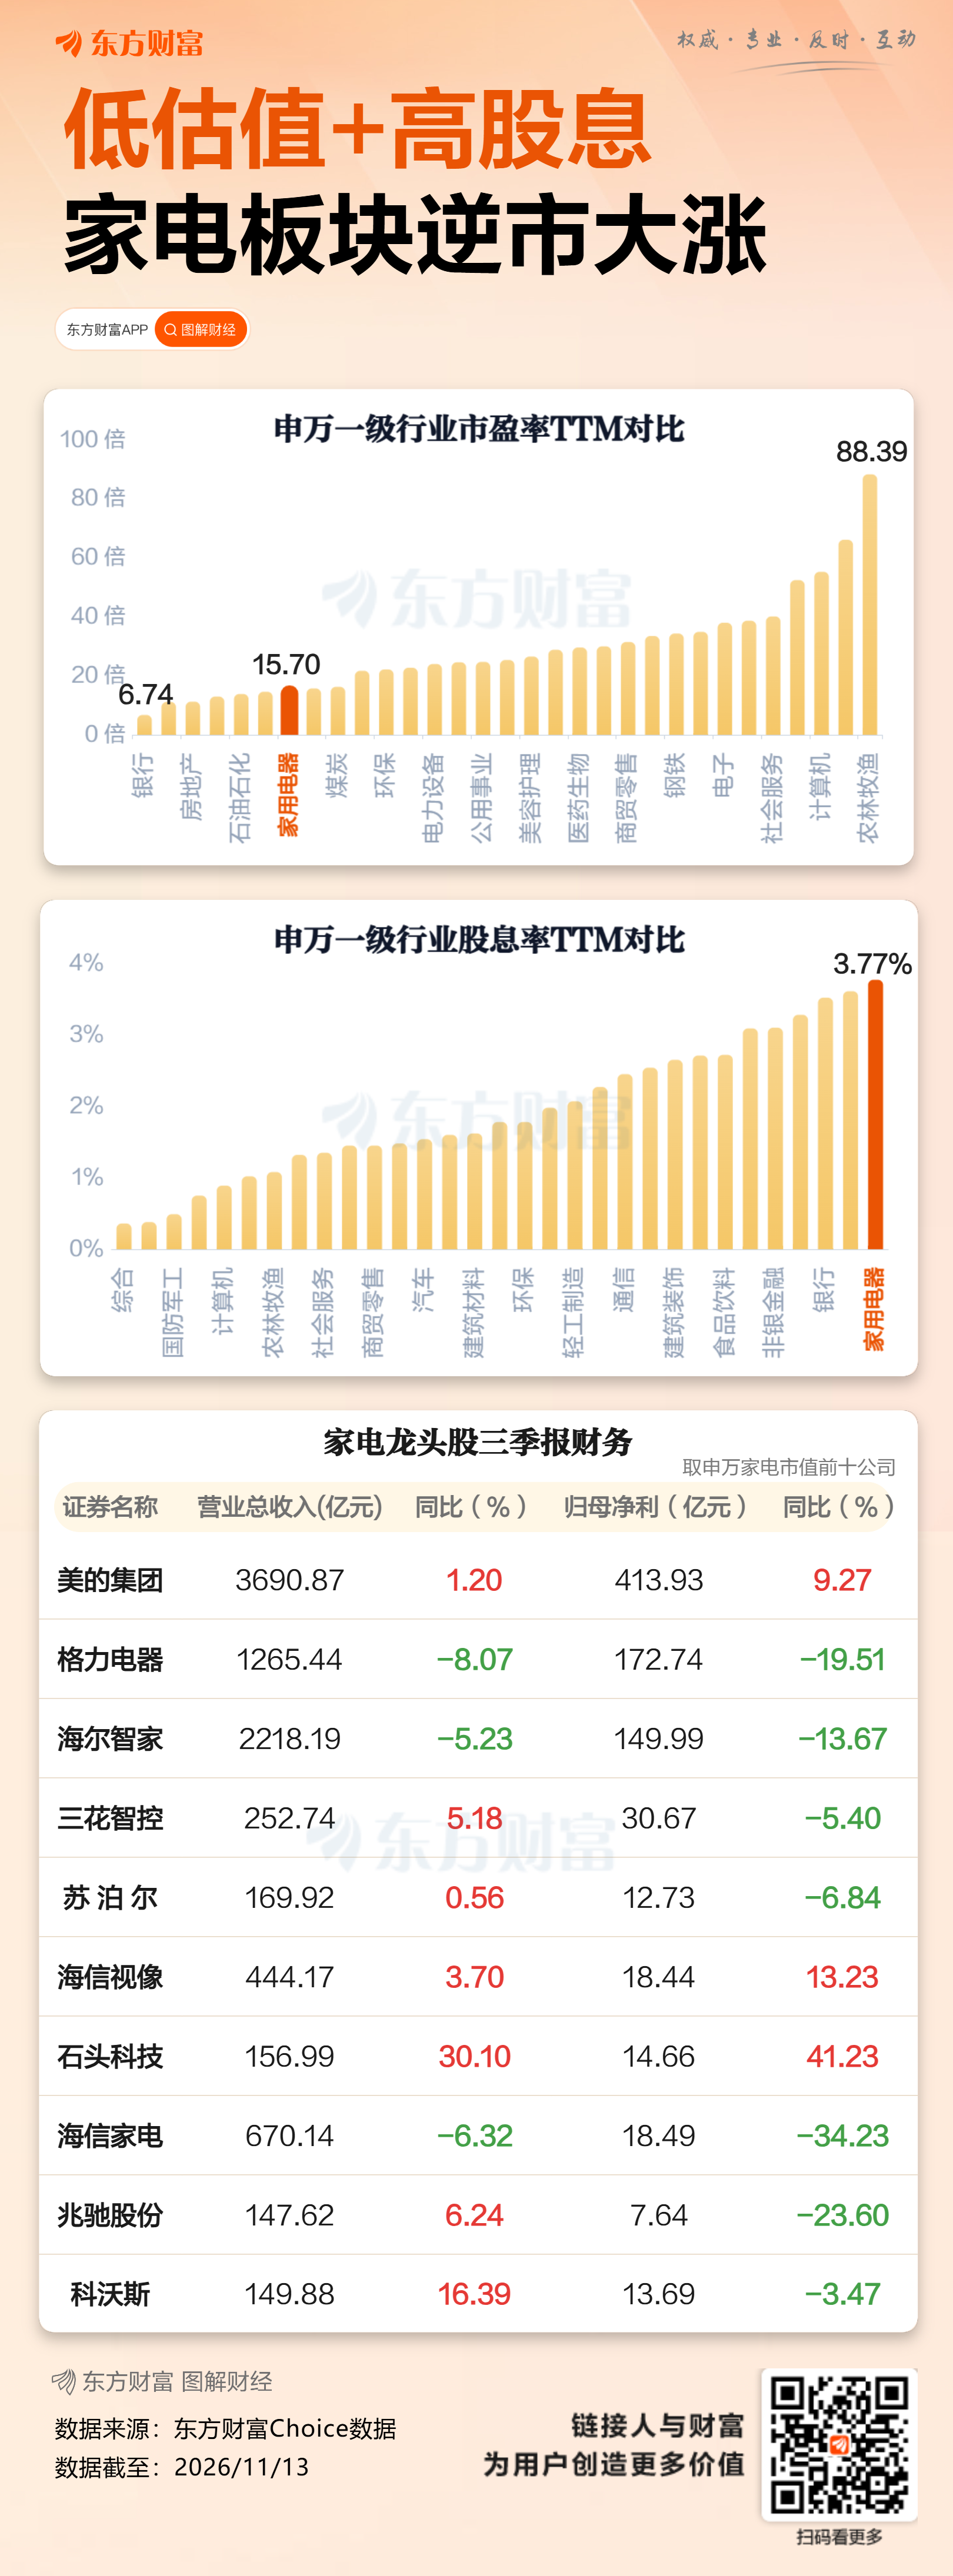
美的集团前三季度实现营业收入3673.65亿元,同比增长1.19%;归母净利润413.93亿元,同比增长9.27%,其中第三季度归母净利润同比增长25.93%。
华创证券表示,美的集团短期收入受到需求及主动调整影响,但海外OBM(Original Brand Manufacture)、楼宇科技与机器人业务仍有较好表现,经营效率改善亦在持续推进。
三是“国补”等政策利好带动。11月13日,商务部等部门接连出台两份促消费政策文件,分别为《关于推动商品消费扩容升级的实施意见》《关于进一步激发下沉市场活力活跃县域消费的意见》,精准补齐县域消费供给短板。
当前县乡消费占社会消费品零售总额比重已近四成,增速连续多月高于城镇,成为拉动国内消费增长的关键力量。
长江电力历史新高
而历史新高的不止有美的集团,还有几年前同为A股“核心资产”的长江电力。该股11月16日早盘低开高走,盘中最高触及30.42元,超过2024年10月8日盘中的30.34元,再创历史新高。
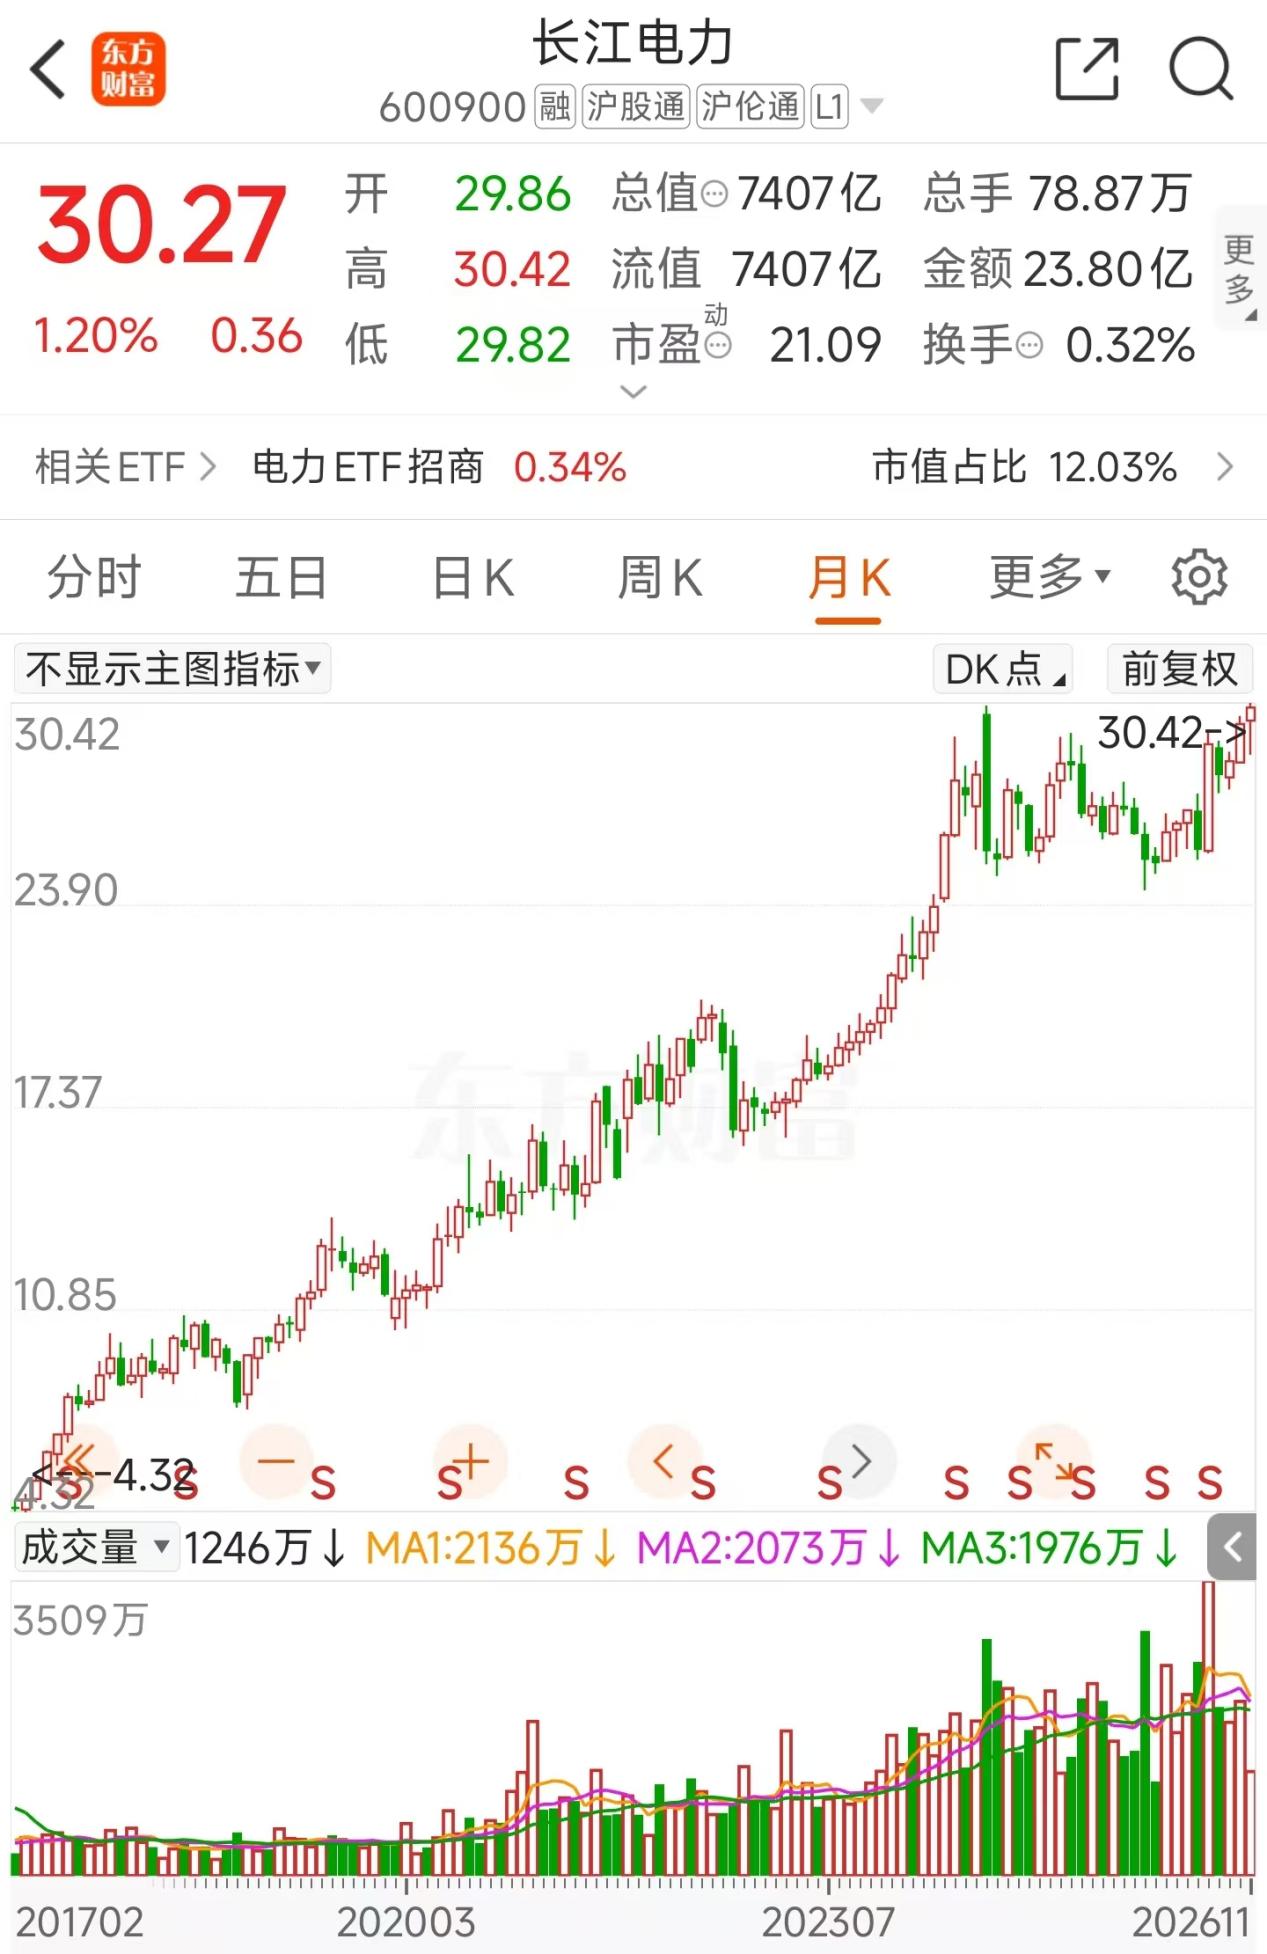
而长江电力的持续强势,在市场人士看来,和美的集团有相似的地方。一方面公司有高分红承诺。公司承诺2026-2030年分红比例不低于归母净利润的70%,2025年实际分红率70.92%,分红总额244.68亿元创历史新高,对应股息率约3.7%。上市以来累计现金分红超过2300亿元,长期回报股东能力突出。
另一方面,当前市场的低利率环境,正带来红利资产的估值重估。2026年10年期国债收益率持续下行,银行理财收益率普遍低于3%,高股息资产相对债券的性价比凸显。
而红利资产正迎来险资等长线资金的系统性增配。华泰证券研报显示,截至2026年上半年末,险企重仓流通股仍主要分布于制造、金融及公用事业等行业。
从持仓特征看,重仓股整体股息率中枢有所抬升,股息率中位数由2026年一季度末的1.19%升至1.53%,股息率不低于5%的标的占比亦由7.8%升至15.0%,反映出险企在低利率环境下对高股息资产的配置力度持续加大。
银行股密集历史新高
历史新高的还有不少银行股。11月16日早盘,银行板块盘中逆势拉升,工商银行、建设银行、南京银行、成都银行、杭州银行、江苏银行、青岛银行创历史新高。浦发银行、宁波银行涨超2%。
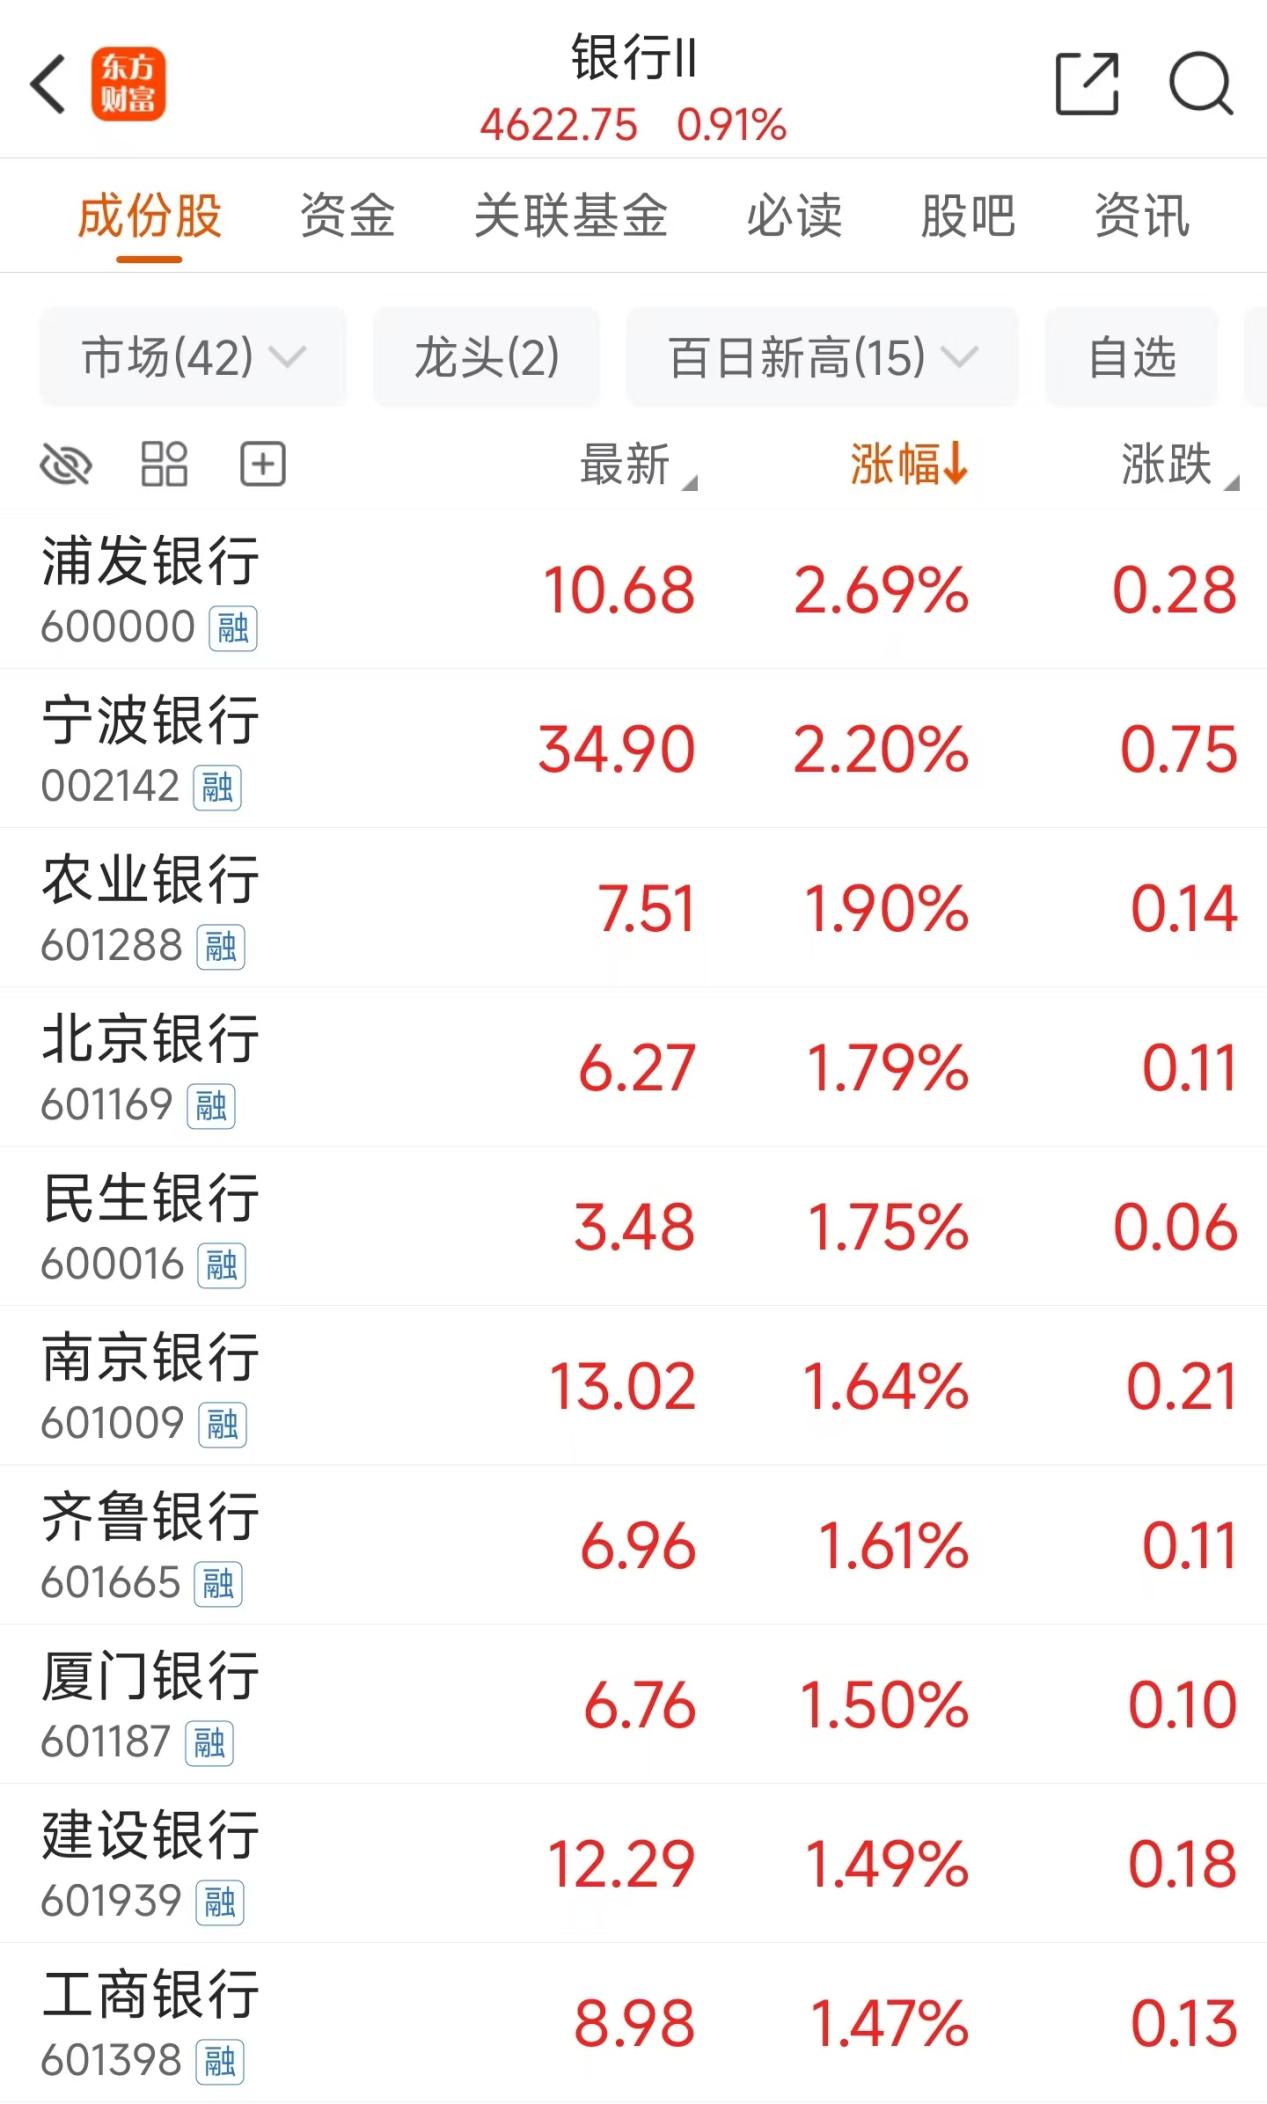
股价接连突破背后,上市银行三季报释放出盈利修复信号。2026年前三季度,42家A股上市银行合计实现营业收入4.66万亿元,同比增长7.81%;归母净利润1.75万亿元,同比增长3.78%。利息净收入合计3.36万亿元,同比增长8.3%,40家银行实现正增长。
其中息差企稳夯实盈利修复基础。华泰证券的测算进一步显示,前三季度上市银行累计净息差为1.41%,与上半年基本持平,净利息收入同比增长8.3%;其他非息收入同比增长13.6%,较上半年提速4.8个百分点。
注意年末风格切换?
近期随着科技板块的持续回调,贵州茅台、美的集团、长江电力、招商银行等此前A股的“核心资产”们正受到资金的重新青睐。
而中信建投研报认为,年底往往是最容易发生估值和风格切换的时点,随着10月底三季报披露完成,投资者普遍会将视点聚焦至次年的景气行业,低估值、盈利确定性强的板块在年末的胜率通常更高。目前机构仓位仍较为集中,补涨的赔率来自“低配+低拥挤”。
而华泰证券表示,当前跟踪的A股底部信号体系和情绪指数均显示市场处于底部区域,但从公募仓位、行业ETF净申购等角度看科技筹码尚未充分出清,产业、海外流动性等“逆风项”仍存,宽基ETF上周亦净流出,反弹空间或受上述因素约束,底部仍待夯实。
配置上,主线再次形成前建议精选主题和个股,逢反弹继续向质量和价值风格切换:一是底仓配置银行、乳品、水电等稳定型红利;二是关注景气或ROE改善的创新药、白酒、乳品、纺织制造、风电、自动化等;三是科技内部或继续分化,寻找“缩圈”后的错杀机会。
东财图解·加点干货
(文章来源:东方财富研究中心)




