投资者原本以为购入的是稳健型产品,不料持有不到一年亏损近39%,同类排名垫底。近日,民生加银基金旗下民生加银增强收益净值大幅亏损,受到市场关注。
Wind数据显示,截至11月19日,民生加银增强收益A年内净值亏损38.81%。根据基金合同,这是一只债券型基金,细分类型为混合二级债基,固收资产不低于80%、非固收类合计不超过20%。然而,实际股票仓位长期贴近20%上限,可转债占净值约66%,行业与个股高度集中于电子方向。
某第三方基金销售平台上,民生加银增强收益被标注为“固收+”产品,并配有“稳健理财”标签。但这只债券型基金的业绩并不稳健:11月以来,该基金曾单日大涨超9%,也多次单日跌超3%,当月最大跌幅超过6%。从近一年表现来看,基金去年全年上涨,但截至11月19日,今年已亏损38.81%。
短短一年时间业绩大幅波动,波动幅度甚至超过部分权益类基金,民生加银基金因此受到众多投资者质疑。受访人士向《国际金融报》记者表示,该基金配置的股票和可转债资产带来净值波动,而其债基身份吸引了追求稳健的投资者买入,这暴露出基金分类标准与投资者风险认知之间的错位。
民生加银基金回应媒体称,受下半年权益市场及可转债市场调整影响,该产品净值出现较大回撤。后续也将持续优化风控约束机制,进一步细化各项风控指标,更好地平衡收益弹性与回撤控制。未来将持续优化客户体验,推进加强投资者教育、完善风险揭示以及强化沟通等工作。
债基年内大跌近39%
资料显示,民生加银增强收益成立于2009年7月,截至今年三季度末,基金规模28.82亿元,基金经理为谢志华。根据基金合同,该基金属于债券型基金,细分类型为混合债券型二级基金。
民生加银增强收益去年业绩亮眼。以A类份额统计,Wind数据显示,该基金2025年度收益率为35.89%。但今年以来,这只基金非但没能实现收益增强,反而出现大幅亏损。截至11月19日,该基金年内收益率为-38.81%,年内最大回撤超过45%。
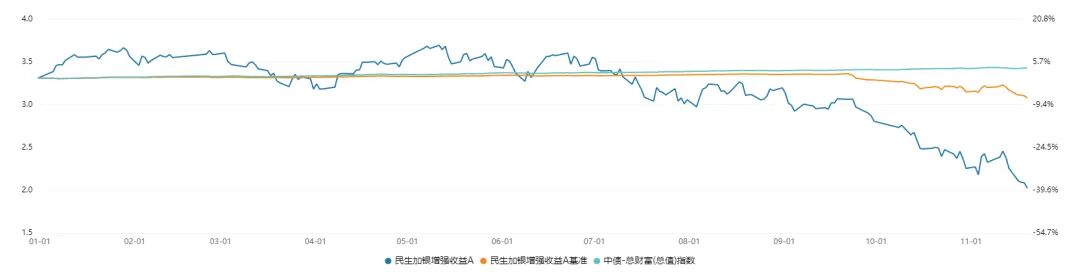
数据来源:Wind
11月以来,该基金净值波动进一步加剧:11月4日上涨9.75%,但11月6日下跌4.09%。连涨3日后,11月12日下跌3.01%,11月13日下跌5.31%,11月16日下跌6.42%,当月已有5个交易日单日净值跌超3%。
今年市场震荡、结构性行情突出,混合二级债基业绩随之明显分化。数据显示,截至11月19日,可统计的862只基金年内平均收益率为-1.34%(仅统计初始基金),其中表现最好的产品年内涨幅 27.28%,而民生加银增强收益A以-38.81%的业绩,位列同类倒数第一。
股债资产波动过大
债券型基金走出如此剧烈的净值“过山车”行情,引发业内关注。
事实上,混合二级债基不同于只投国债、金融债和企业债的纯债型基金,合同规定基金投资的固收资产不低于80%、非固收类资产合计不超过20%,风险相对纯债型基金更高。
但民生加银增强收益的投资操作偏激进:该基金股票仓位长期贴近20%上限,可转债占净值约66%,行业与个股高度集中于电子方向。Wind数据显示,该基金近三年年化波动率21.61%、下行风险15.13%,远高于同类平均的4.69%、2.95%,风险收益特征已明显偏离典型二级债基。
基金三季报显示,民生加银增强收益持有的股票资产占基金总资产比例为18.4%,债券资产占基金总资产比例为77.08%,其中,可转债资产占基金资产净值比例达65.91%。
具体持仓方面,该基金前十大重仓股占基金资产净值比例达17.2%,包括紫金矿业、寒武纪、海光信息、长鑫科技、中际旭创、北方华创等,大部分属于半导体、通信设备、软件、有色金属等行业;前五大债券占基金资产净值比例达30.85%,前四大均为可转债,分别是精测转2、金诚转债、宙邦转债、微导转债,在二级市场对应的正股分别属于半导体、有色金属、锂电、半导体设备相关行业。
从上述基金持仓来看,该基金的股票、转债资产均高度集中在科技赛道。下半年以来,以半导体板块为代表的科技板块大幅调整,基金净值随之承受较大冲击。
产品标签引发认知偏差
不少投资者感到疑惑:民生加银增强收益的业绩表现更接近权益类基金,和大家传统认知里的债券型基金相去甚远。其中一个原因在于,部分销售平台对该基金的归类方式,容易引发投资者认知偏差。
记者注意到,在某第三方基金销售平台上,民生加银增强收益仍被划入“稳健理财”,仅在基金名称上方以小字标注“中风险”,同时将其归类为“固收+”产品。
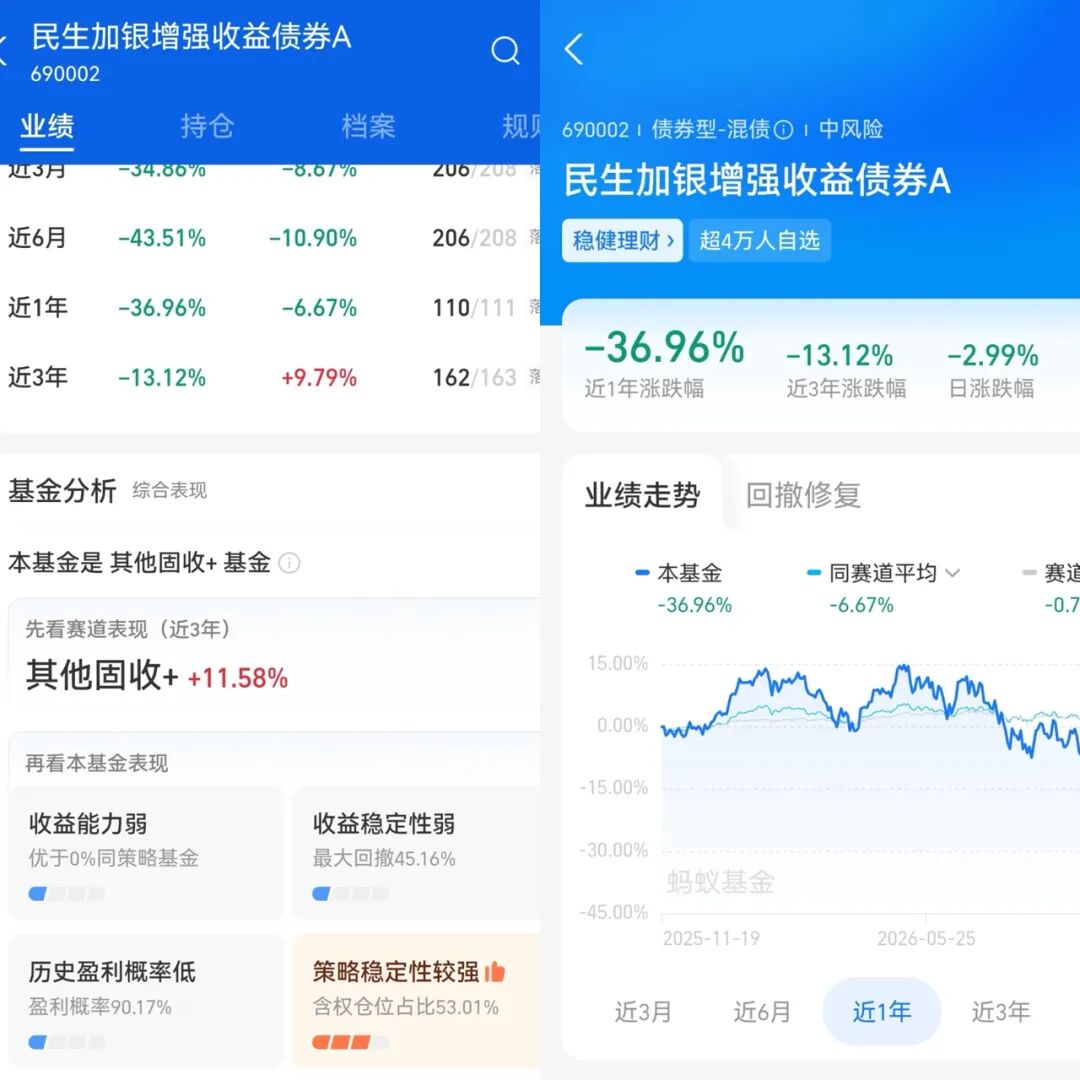
信息来源:某三方销售平台
民生加银增强收益三季报提及:“组合保持了基金合同允许范围内较高比例的股票仓位,小幅调整了持仓结构。维持了可转债配置比例,并进行了波段操作。”
泰石投资董事总经理韩玮向《国际金融报》记者分析,该基金三季度末股票仓位接近20%的上限,可转债仓位超过65%,两者合计持仓超过80%。“真正造成业绩波动的不仅是那18%的股票资产波动,还包括可转债资产的那部分波动。”
韩玮告诉记者,混合二级债基的“增强”收益往往不靠股票,而是靠可转债,但不少投资者会想当然认为收益增强来自股票,这就形成认知偏差。
“可转债在会计科目上归入债券,但风险属性兼具债性与股性,叠加转股期权、估值溢价的双重放大效应。当持仓集中在科技板块时,可转债的股性会十分突出;正股下跌,会同时压制转债的转股价值与估值水平,对基金净值形成叠加冲击,无法起到分散风险的效果。”韩玮表示。
优化风控约束机制
针对产品业绩亏损引发的质疑,民生加银基金回应媒体表示,受下半年权益市场及可转债市场调整影响,该产品净值出现较大回撤。需客观看待的是,该产品在保持债券基金定位的同时,因股票及可转债的配置在风险收益特征上与权益类资产接近,其净值变化与权益及转债市场高度相关。
该公司还表示,高弹性产品在市场上行阶段收益突出,在调整阶段回撤也较大,涨跌具有同源性、对称性,这是产品合同范围内的策略特征。
韩玮认为,“涨跌同源、对称”作为合规陈述没有问题,但它回避了一个更本质的问题:一只高波动资产含量超过80%、风险收益特征已接近权益类基金的产品,为何以“债券型基金”的身份,被大量追求稳健的投资者买入?“合规不等于合适,合同允许的仓位是‘能不能做’的边界,不是‘该不该这样卖给这类客户’的答案”。
韩玮还认为,虽然基金去年的上涨幅度和今年的下跌幅度看似涨跌对称,但从复利投资的角度来看,基金净值的结果并不对称。
民生加银基金还表示,后续也将持续优化风控约束机制,进一步细化各项风控指标,更好地平衡收益弹性与回撤控制。并且加强投资者教育,帮助客户理解转债的股性风险;在销售环节强化产品实际风险属性的提示;强化沟通与服务。
“该产品的大跌,还暴露了基金分类标准与基金投资者风险认知的错位。”韩玮表示,投资者在购买带有增强收益的债券型基金时,要留意股票仓位、可转债仓位、持仓集中度,不能只看基金名称和业绩排名。他还认为,含转债比例高的产品应明确标识;产品的风险等级要动态校准;销售环节应主动展示历史最大回撤与极端情形模拟,而不是只讲增强收益。
(文章来源:国际金融报)




