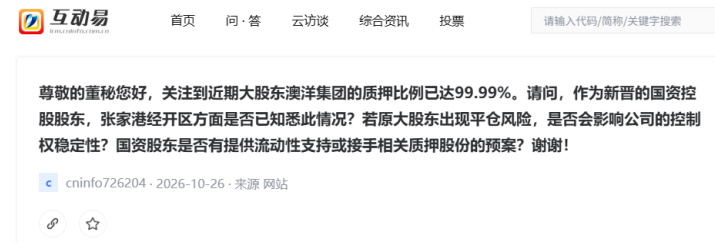
前不久,一位投资者在深交所互动易上向江苏澳洋健康产业股份有限公司(下称“澳洋健康”,股票代码:002172.SZ)提问道:二股东澳洋集团近乎满仓质押,公司股价持续下挫,而控股股东张家港悦升科技入主已近一年。“国资对此有何对策?入主一年后有何重组战略?”截至发稿,公司未作回复。
(来源:深交所互动易)
就在两周后,澳洋健康披露股票交易异常波动公告:11月4日至6日,连续三个交易日收盘价跌幅偏离值累计超过20%,触发异常波动标准。公司在公告中确认,控股股东在异常波动期间未买卖股票,亦不存在应披露而未披露的重大事项。
国资入主一年,利润表并不好看
2025年11月,悦升科技以3.87元/股、合计5.93亿元受让澳洋集团所持20%股份,实际控制人由沈学如变更为张家港经济技术开发区管委会。澳洋集团保留约13%持股,但放弃5%表决权,有效表决权降至不足8%。
市场彼时将这笔交易解读为“国资纾困+产业整合”的标准模板,期待地方国资在融资协调、区域医疗资源对接与治理规范上提供增量。
然而,一年后的三季报表现似乎并不理想。
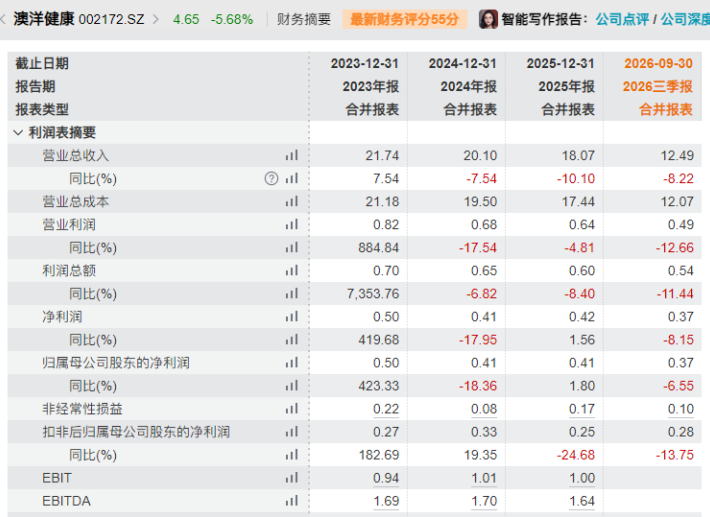
截至2026年9月,澳洋健康实现营业收入12.49亿元,同比下降8.22%;归母净利润3748.73万元,同比下降6.55%。公司在异动公告中将此表述为“基本面无重大变化”。
(来源:公司财报)
然而将观察视角收窄至上半年,压力更大,营业收入8.23亿元,降幅8.89%;扣非净利润1924.63万元,降幅35.14%,约为营收降幅的四倍。
从业务角度来看,医疗服务板块上半年收入4.35亿元,同比下降8.21%,但营业成本仅下降2.13%,毛利率从21.94%压缩至16.77%,五个百分点以上的毛利空间在一个报告期内蒸发。
《华夏时报》记者曾就“这一毛利率下滑中,DRG/DIP支付标准变化、病种结构变化、人力刚性成本各自贡献了多少?在公司现有学科结构下,医疗服务毛利率的‘底部’大致在什么水平?”等问题联系企业进行了采访,但并未收到答复。
医药物流板块收入3.88亿元,同比下降9.63%,毛利率本就只有6.74%,再降0.27个百分点后,毛利绝对额不足2700万元。
公司在半年报中将营业利润下降30.79%直接归因于毛利下降。
业绩迟迟没有改观,国资入股到底给澳洋健康带来了什么呢?
对此,新闻时评人、眺远影响力研究院(Influence Academy)院长高承远对《华夏时报》记者表示,2021年以来资产负债率超90%、有息负债率超40%,2025年上半年末货币资金4.62亿元、短期借款6.46亿元,资产负债率92.58%;国资接盘解决了股东背景和部分流动性,但“造血能力堪忧”的问题并没有因为换了实控人而自动消失。恒康医疗的路径则说明,高杠杆收购形成的债务危机,最终是通过破产重整+产业投资人注入+经营重构才真正化解的,而不是单纯靠国资信用。
他认为,国资“赋能”产生财务效果的前提条件,至少包括三条:第一,进行有息负债的期限和成本实质性重组——不是简单续贷,而是拉长期限、压降利率,使利息支出与经营现金流匹配;第二,核心医院资产的经营现金流在入股前或入股同时已经出现可验证的改善趋势——如果现金流本身在恶化,国资信用只是延缓违约时点,而不是消除违约风险;第三,国资带来的不只是钱,还有治理纪律和战略聚焦——砍掉与核心医疗能力无关的多元化投资,把资源收敛到能产生现金流的学科上。
高承远认为,如果仅仅更换了股东背景而经营现金流未改善,风险不会消失,它会以更隐蔽的方式后移:从“银行贷款违约”转为“国资体系内的隐性兜底”,从“显性不良”转为“隐性不良”,最终由财政或后续重组来承担。化债的本质不是换债权人,是让资产产生的现金流重新覆盖债务成本;股东背景可以买来时间,但买不来现金流。
多元化扩张出现“后遗症”
澳洋健康确实正在“砍掉”部分资产。
2026年4月,澳洋健康董事会审议通过了一项在形式上近乎象征性的交易:公开挂牌转让控股子公司阜宁澳洋科技97.50%股权,挂牌底价1元。银信评估出具的评估报告显示,截至2025年末,阜宁澳洋股东全部权益评估值为-48559.03万元。阜宁澳洋自2022年完成粘胶短纤资产剥离后已无实质经营,澳洋健康在2025年控制权变更后将其列为“聚焦大健康”的处置对象。
值得注意的是此笔交易与股权转让捆绑的债务豁免安排:截至2026年3月末,澳洋医疗产业对阜宁澳洋的应收账款余额为44659.06万元,公司判断“基本已无收回可能”,同意在挂牌交易完成的同时豁免全部债权。换句话说,这笔交易的经济实质并非“出售一项资产”,而是以放弃约4.47亿元债权为代价,将一个不再产生收入的法人主体移出合并报表。
这似乎表明,公司在上一轮多元化扩张中积累的部分资产,其经济价值已经归零,而消化这一后果的方式,是从净资产中核销一笔相当于近年来多数年度净利润总和的债权。
(文章来源:华夏时报网)




