本周BAT三季报集中披露,三家企业增长主线同步转向AI与算力赛道,但战略路径、商业化节奏出现明显分化。财报数据背后,是国内数字产业新一轮竞争格局的酝酿:中国数字产业的主战场,已经从“抢用户时长”转向“拼技术底座、拼产业落地”。
共同转向:增长底盘重塑,算力成为必投项
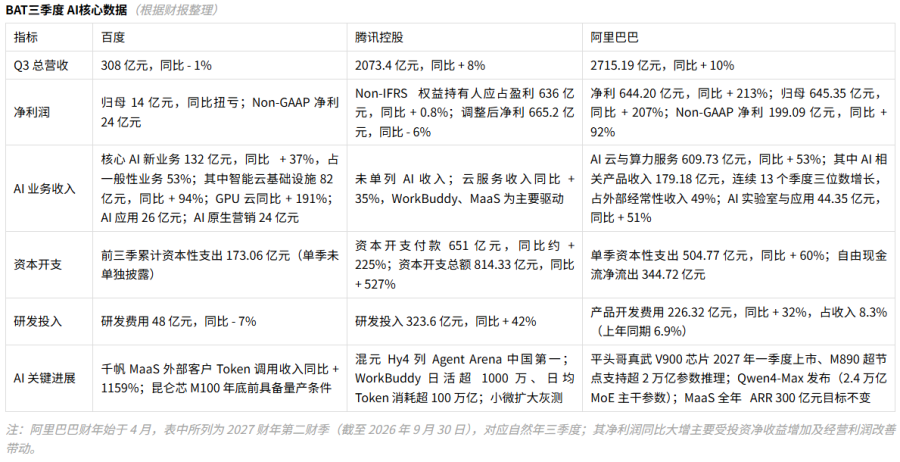
本季变化最明显的是百度。三季度总营收308亿元,同比微降1%,归母净利润14亿元——去年同期还亏着112亿元,如今已连续三个季度单季盈利。核心AI新业务收入132亿元,同比增长37%,占一般性业务收入的53%,连续三个季度过半。其中智能云基础设施收入82亿元,同比增长94%;GPU云收入增长191%;千帆MaaS平台外部客户的Token调用收入涨了11倍多。“本季度,AI云基础设施成为百度一般性业务收入扩张的主要驱动力,进一步巩固了AI在公司业务中的核心地位。”李彦宏在财报中说。不过代价摆在明面上:在线营销服务收入119亿元,同比下降22%,广告业务同时受宏观环境和AI搜索转型的两头挤压。
腾讯的数字同样印证了这一转向。三季度总收入2073.4亿元,同比增长8%;归母净利润636亿元,同比微增0.8%,Non-IFRS口径净利润665亿元、同比下降6%。主业仍有韧性——本土游戏收入476亿元、同比增长11%,营销服务收入430亿元、同比增长19%——但盈利端明显受AI投入拉低。为支撑混元模型升级、WorkBuddy推理和外部云需求,三季度资本开支814亿元、同比暴增527%,资本开支付款651亿元、同比增长约225%;研发投入323.6亿元,同比增长42%;剔除算力采购预付款后,自由现金流为169亿元。
阿里的数字呈现另一种结构:利润靠电商修复,增速靠“云”顶上。三季度收入2715.19亿元,同比增长10%;净利润644.20亿元,同比增长213%,经调整EBITA 326.36亿元、增长260%,经营利润率从上年同期的2%升至11%。AI云与算力服务收入609.73亿元,同比增长53%,外部客户收入增长64%,外部经常性收入增速升至67%;AI相关产品收入179.18亿元,连续十三个季度保持三位数增长,云分部EBITA利润率升至14.5%。电商板块仍是输血方,经调整EBITA增长243%至388.51亿元;AI实验室与应用收入增长51%,亏损则从34.35亿元扩大到105.03亿元。投入的代价同样直接:季度资本开支504.77亿元、同比增长60%,自由现金流净流出344.72亿元,上年同期为净流出218.40亿元。集团CEO吴泳铭在业绩电话会上表示,全球AI算力依然供不应求,中国市场近两年尤为紧缺,本财年MaaS业务年化经常性收入300亿元的目标不变。
不难发现三份财报有个共同点:传统广告、电商、游戏这些基本盘不再追求规模扩张,转向守利润;钱和研发资源往大模型、智算基础设施集中,AI云服务和政企数字化成了新的增长变量。而三巨头的投入方向说明,算力底座已经成为AI竞赛的入场券。靠流量分发和用户时长驱动的旧模式,很难再支撑高增长;财报里真正被市场看重的,是AI需求能否沉淀为可持续的收入与订单。
路线分化:同赴AI赛道,走出差异化打法
竞争已经脱离单纯的大模型跑分比拼,进入场景差异化竞争阶段。
百度走的是底座与B端产业路线。依托全栈AI架构,从昆仑芯自研芯片、文心大模型到智能云、MaaS平台逐层打通,主攻企业级算力与行业落地。随着需求走强、规模扩大和盈利改善,AI云的投资回收周期正在缩短。模型研发上,百度坚持应用驱动,按实际需求指导迭代,同时强调投资纪律,集中资源在最关键的领域。自研芯片方面,面向大规模推理优化的昆仑芯M100预计2026年底前具备量产条件,明年还计划推出面向超大规模多模态模型的M300。
阿里走的是垂直整合路线。从平头哥芯片、千问模型到阿里云,是国内唯一“芯片—模型—云”全自研闭环的平台型公司,用电商现金牛为AI基建输血。云栖大会上,平头哥发布新一代AI芯片真武V900,单芯片算力为上一代M890的三倍,配备216GB显存,单集群可扩展至50万卡,计划2027年一季度量产;模型侧,Qwen4-Max以2.4万亿参数规模落地,QwenWork把智能体推进到企业流程,面向个人的Qwen Go!也已上线。供应链上的动作更关键:吴泳铭称,今年这一代平头哥芯片已经开始训练下一代模型,2028年后国产算力供应链将大规模持续扩量。大摩在云栖大会后将其列为中国互联网首选股,按2032年全球云端产能超20GW测算,可支撑约2400亿美元云收入,其中外部收入约1680亿美元,对应2031至2032年复合增速约30%;该行还估计,平头哥供应的算力占阿里云的比例,会从目前约10%升至40%至50%。代价是投入强度:高盛测算,成20GW意味着未来数年每年新增1至2GW,对应年资本开支2000亿至3000亿元,本季504.77亿元的资本开支只是一个季度的切面。
腾讯走的是生态嵌入路线。它不单独拆分AI业务收入,而是把模型能力装进既有社交、内容和办公体系:混元Hy4位列Agent Arena中国模型第一,跻身全球开源第一梯队;WorkBuddy日活突破1000万,日均Token消耗量超100万亿,是国内Token用量最高的AI应用;微信AI助手“小微”扩大灰度测试,嵌入聊天、朋友圈、公众号、视频号并连接小程序与微信小店。旺盛的AI需求叠加产品力提升,带动腾讯云服务收入同比增长35%。这种打法的优势,是依托现有用户生态完成C端渗透与内部变现,AI先在自己的流量体系里跑通闭环。
赛道分流,意味着行业告别正面内卷,进入场景分层竞争阶段。
前瞻与挑战:商业化是分水岭,投入周期待检验
这场转向的意义,远超三家公司本身。对产业链而言,BAT的算力军备竞赛正在重构上游需求图谱:腾讯单季814亿元的资本开支、阿里2200亿元的年度投入预期,最终都将流向服务器、交换机、光模块、存储、IDC乃至电力环节。高盛测算,2026至2030年中国AI相关资本开支合计将达8.5万亿元,支撑全国IT电力容量从26GW升至81GW,国产芯片出货占比有望突破七成——国内AI算力供应链正在迎来需求确定性最强的一段时期。落地的挑战集中在三个层面。一是智算商业化变现能力,高算力投入能否形成稳定收入;二是AI落地去概念化,可复制的付费场景是分水岭。李彦宏在APEC工商领导人峰会期间的表态颇具代表性:过去三年AI投入成倍增长,但应用层渗透低于预期,不少企业用上AI后收入和利润并没有明显提升,“如果不解决这个问题,AI可能变成一个泡沫”。他提出,人工智能的下一幕是智能组织,真正的生产力变革需要围绕AI重新设计组织和工作流程。三是产业数字化深度,巨头与制造、政务、能源、交通等实体经济行业绑定的程度,决定长期天花板——百度伐谋3.0的产业客户已覆盖41个工业大类中的25个,腾讯WorkBuddy企业版进入50多个行业、覆盖中国500强的半数。“在互联网时代,业务实现翻倍就已经是非常了不起的成果了;但在AI时代,真正成功的产品或模型通常能实现十倍增长。”腾讯总裁刘炽平表示,最近七天,WorkBuddy年化收入超过5亿美元,有用户每月花4万买Token。
投行对这笔账的算法已经给出大致轮廓。大摩维持腾讯“增持”评级(目标价550港元),估计其AI业务单季经营亏损约150亿元,但剔除AI后经营利润仍增长10%,判断“稳健基本面被前期AI投资抵消”;高盛预计阿里将进入盈利复苏通道,纯利同比大增165%,并上调其2027—2029财年AI云收入增速预测至53%、45%、39%,维持“买入”评级;大华继显则指出一个关键差异:中国云厂商资本开支强度约为经营现金流的60%,低于美国同业的约90%,且普遍持有净现金,投资可持续性更强——但百度的困境同样真实,其传统广告的收缩速度仍快于AI业务的造血速度。
同时,巨头须直面算力投入周期长、短期侵蚀利润,合规监管约束业务边界,新业务落地进度存在不确定性等风险。腾讯甚至首次公开发文称进入“生死存亡”时刻,“浪已经杀过来了。”腾讯董事会主席兼首席执行官马化腾和总裁刘炽平11月11日在腾讯28周年司庆的年度总LinkTime对话中表示,所有业务都要面向AI时代再创业,组织变革要加快。
算力和落地,谁能先跑通商业闭环,谁就拿到下一轮竞赛的定价权。
文 、图表/ 广州日报新花城记者:倪明、邓莉、文静
(文章来源:广州日报)




