临近年底,2026年个人养老金缴费又进入高峰期。个人养老金制度试行至今已近四年,2024年底全国铺开。截至今年6月底,广东全省个人养老金开户数超2900万户,累计缴存金额超300亿元,位居全国第一。
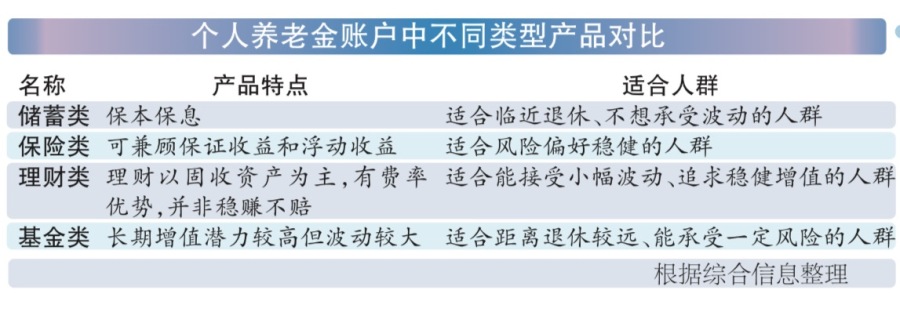
今年以来,储蓄国债、“固收+”基金正式纳入个人养老金可投范围,目前个人养老金中可投资的产品覆盖储蓄、理财、保险、基金四大类,产品数量超千只。这些主流产品有何不同?面对日渐丰富的产品“货架”,不同人群如何选出“心头爱”呢?记者进行了调查分析。
国债利率高于存款更受投资者青睐
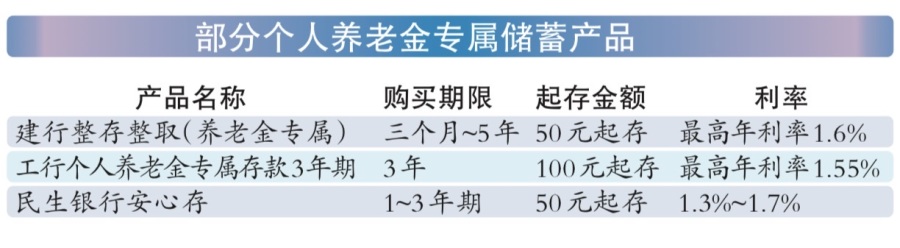
个人养老金中的储蓄存款、储蓄国债表现稳健,适合看重保本保息的投资者。目前,各家银行推出的不同存期、不同类型的个人养老金储蓄存款产品共有281只,储蓄国债有8只,其中储蓄国债仅有2只在售。
今年6月起,储蓄国债正式纳入个人养老金可投范围。11月18日,记者查询多家银行的个人养老金专属国债区域发现,部分银行目前仍有额度可购买。利率方面,今年11月10日至19日,正在发行的第九、十期储蓄国债(电子式),3年期票面年利率1.63%,5年期1.70%,利率与账户外的储蓄国债一致,但高于同期限个人养老金存款产品。
个人养老金存款的利率如今优势不明显。记者查询发现,目前有国有行的一年期整存整取(养老金专属)产品、三年期整存整取(养老金专属)产品的年利率分别为1.1%、1.55%,跟账户外同期限存款产品的利率一致。只有五年期产品的年利率相较稍高,五年期整存整取(养老金专属)的年利率为1.6%,而账户外同期限存款为1.3%。
▎投资指南
国债进入个人养老金渠道后,出现了“普通渠道秒光、养老金专属额度相对充裕”的现象,如果投资者想买国债,虽然个人养老金账户内外利率没有差别,但通过个人养老金账户,不仅更容易抢到,还能省下一笔个税。
保险类
年金保险、两全保险可获得确定收益
目前,个人养老金产品中的保险类产品有551款,其中在售的有233款。个人养老金保险类产品已从早期的专属商业养老保险(稳健型/进取型),拓展到年金保险(含分红账户/万能账户)、两全保险等。这三种主要的产品在收益稳定性、费用结构以及适用人群等方面都有较大的不同。
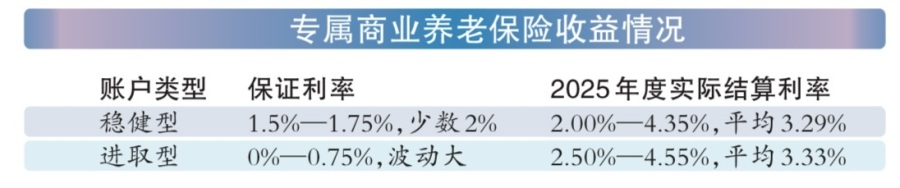
以专属商业养老保险为例,同一款产品可分为稳健型和进取型两个账户,采用的是“保证+浮动”利率的模式。其中,稳健账户的保证利率约为1.5%—2%,进取账户的保证利率为0—0.75%。保证利率写入合同,浮动利率则是不保证的。根据2025年度结算利率,稳健型平均为3.29%,进取型平均为3.33%。
▎投资指南
“专属商业养老保险比较适合想要保底,又不想完全放弃浮动利益的人群,缴费方式也更加灵活,可趸缴、期缴。”资深保险经纪人吕先生告诉记者,如果想要完全确定的收益,可选择年金保险和两全保险。
年金保险和两全保险的领取机制不同。年金保险是把现在的闲钱储蓄起来,换成长期的现金流,退休之后可分10年、20年甚至终身领取,同时可附加身故、护理等责任。年金保险可选择按月或者按年领取年金收益,适合投资期限长的人群。
“两全保险更适合想在退休那年一笔领取、自行支配的人群。”保险经纪人吕先生表示,一些临近退休的投资者更适合这类两全保险产品,既可以享受税收优惠,又可以在较短期限内(例如3—5年)一次性领取满期金。
理财类
成立以来平均收益为2.91% 费率优势明显
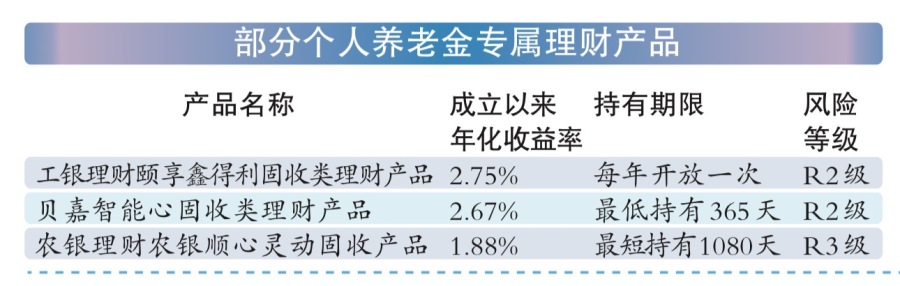
个人养老金理财产品目前有39只,以R2(中低风险)、R3(中风险)为主。
根据普益标准数据统计,截至2026年9月末,个人养老金理财产品平均成立以来年化收益为2.91%。
“个人养老金理财并非稳赚不赔。”有银行业内人士表示,个人养老金理财配置以固定收益类资产为主,净值波动相对较小,但权益配置水平较低,长期收益率水平有限。不过,个人养老金理财产品的相对优势不在收益率本身,而在于费率,个人养老金理财综合费率较普通产品低0.45%,且不收取超额业绩报酬。
0.45%的单年费率差看似不大,但它是每年从资产中确定性扣除的。以每年投入12000元、持有5年测算,累计费率节省约1350元,且这0.45%没有被扣除,它会留在账户里继续产生收益。在年化收益本身3%左右的养老理财语境下,0.45%的费率差相当于吞噬了约15%的年度毛收益。
▎投资指南
融360数字科技研究院高级分析师艾亚文表示,个人养老金理财适合能接受小幅净值波动、追求收益略高于存款的稳健型投资者。
在选择个人养老金理财产品时,有金融业内人士建议,可关注产品风险等级、业绩比较基准、费率等,选择与自身风险偏好相适配的产品。
基金类
超七成成立以来实现正收益收益弹性、波动更大
目前,个人养老金的基金产品共有351只,包含养老目标FOF、权益类指数基金、“固收+”基金三大类,三类产品风险等级主要集中在R2(较低风险)-R3(中风险)。
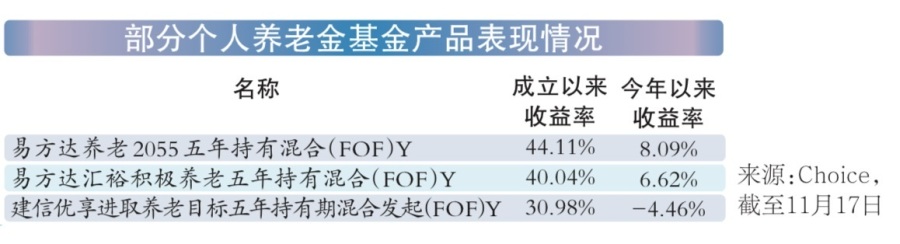
从收益率来看,Choice数据显示,超七成基金自成立以来取得正收益,易方达养老2055五年持有混合(FOF)Y、易方达汇裕积极养老五年持有混合(FOF)Y的收益超40%。不过,受股债市场调整等影响,今年以来个人养老金基金收益率为正的产品数量明显减少,仅有30多只。
▎投资指南
晨星(中国)基金研究中心总监孙珩表示,养老目标FOF通过多资产配置分散风险,表现相对均衡,适合希望获得一站式资产配置的投资者;权益类指数基金对股市表现更敏感,收益弹性和波动通常更大,更适合投资期限较长、风险承受能力较高的投资者;“固收+”以固收资产为基础并适度配置权益等资产,更侧重稳健增值,更适合追求稳健增值的投资者。
有业内人士建议,优先选择成立满3年、年化收益稳定在5%以上的产品,避开只靠短期行情冲高的产品,并关注长期风险调整后收益和回撤控制。
(文章来源:广州日报)




