国内首份汇集注册分析师观点的复盘日报。
AI摘要:多家券商认为 A 股震荡为主、超跌反弹仍有波折,美股短期偏谨慎。家电板块 Q4 有望改善,出海是主线,白电具备红利价值;算力板块波动加大,机构持续看好国产算力产业链机会。
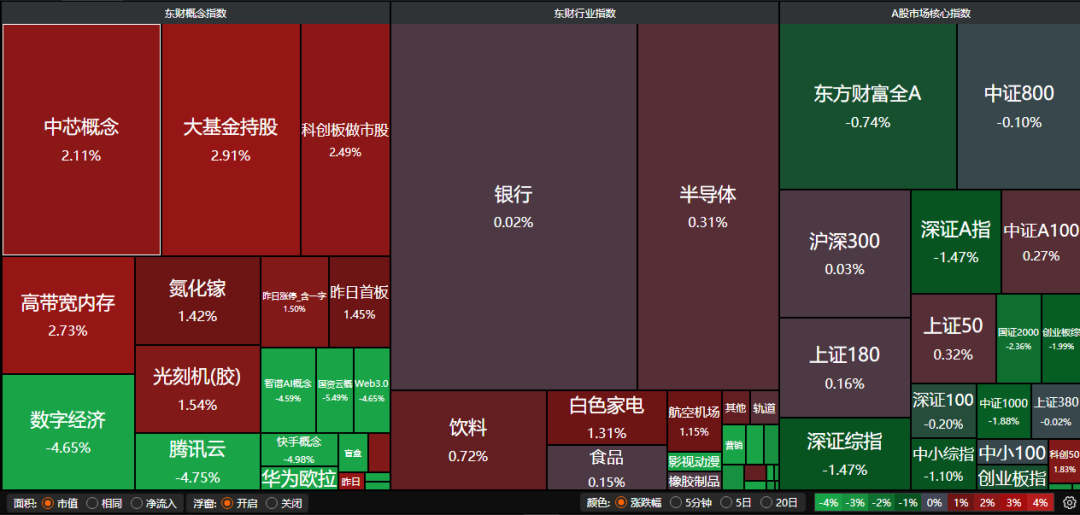
A股三大指数今日集体回调,沪指跌0.28%,深证成指跌0.71%,创业板指跌0.79%。沪深京三市成交额超过1.3万亿,较昨日继续缩量,再度刷新年内地量。行业板块呈现普跌态势,航空机场、电子化学品板块上涨,影视院线、广告营销、传媒、游戏、IT服务、汽车服务、通信服务板块跌幅居前。
一、【主流券商核心观点】
1、国泰海通证券:建议均衡配置
稳市场政策与充裕流动性托底,A股运行中枢或以震荡为主,建议标配A股。微观交易结构指标显示当前投资者过度悲观,市场波动或阶段性提供交易窗口。战术性配置宜侧重把握市场风险偏好的修复窗口,后续仍需观察成交能否持续回暖、指数能否企稳,以确认反弹的力度与持续性。
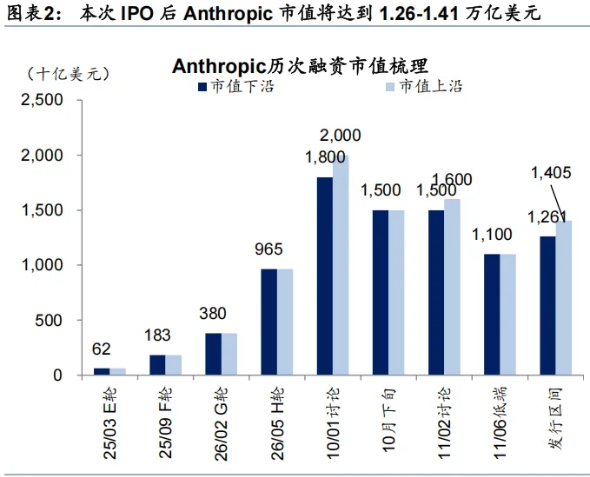
Anthropic将于11月19日在纳斯达克上市。市场同时担忧大规模IPO可能成为美股走势的拐点,我们认为不能简单类比,IPO本身并不是这个问题的重点,核心还是在盈利增长率水平。由于当前美股估值尚未提供足够的安全边际,我们短期相对谨慎,待估值回落至合理水平,盈利增长仍可为美股提供中长期支撑。
3、华安证券:超跌反弹波折但未结束
三季度货币政策延续适度宽松政策取向,总量上保持流动性充裕、推动社会综合融资成本低位运行,结构上加大对“六张网”、科技创新和小微企业等重点领域支持。同时隔夜逆回购正式成为公开市场主要操作品种,货币政策短端利率调控框架进一步完善。此外设立债市非银大额赎回互换便利、加力实施支持资本市场的货币政策工具,进一步强化对股票、债券等金融市场平稳运行支持。
二、【家电板块多股涨停】
1、国联民生证券:同比有望好转
国内政策周期影响趋弱,更新需求托底,Q4基数大幅走低,同比有望好转;外销空调增速回正,拉美旺季启动,厄尔尼诺催化核心市场需求修复;铜/塑料/存储价格松动,人民币升值边际放缓,内外销顺价亦有望随销量好转逐步兑现。
2、财通证券:出海仍是核心方向
收入端:外销是稳增长核心支柱。从上半年财报数据来看,行业整体收入实现稳健增长,其中外销渠道保持强劲增长动能,有效对冲内销压力,为行业收入稳定增长提供了强力支撑。从产业链采购调研的高频数据跟踪来看,头部家电企业海外在手订单仍保持较好增长态势,外销景气度有望延续。
3、西南证券:基数效应迎来拐点
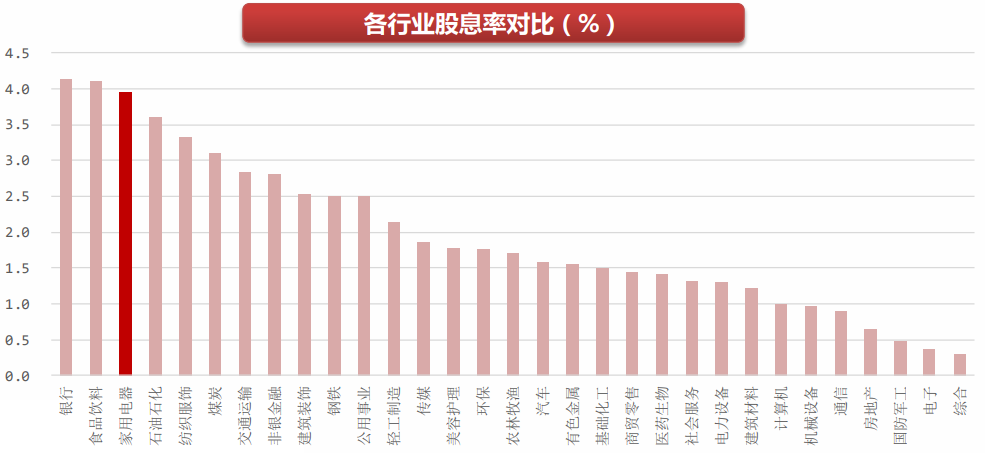
从风格方面来看,家电行业中白电龙头主要表现出红利属性,但因为其分红能力依赖于盈利稳定性,白电企业的随着市场对其基本面担忧的逐步减弱,其红利防御属性将重新被市场所发掘;家电零部件则更具备科技属性,在端侧AI等产业趋势下,有望迎来修复性行情。
三、【算力板块暴跌】
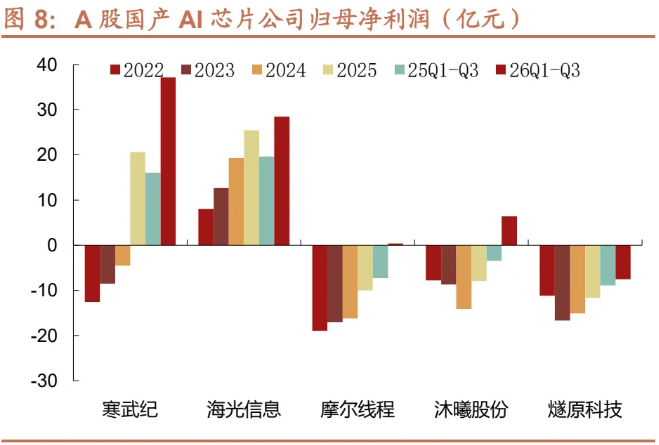
1、招商证券:坚定看好国产算力
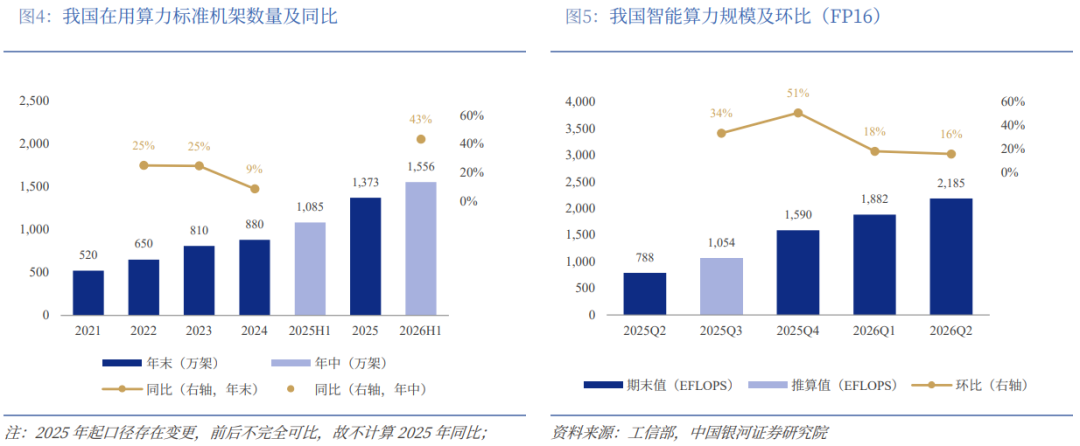
全球AI竞争大势持续加剧,以算力芯片为核心的AI基础设施建设仍在高速发展中,伴随着海外禁运等限制性条件和国产算力芯片产品能力持续提升,我们看到国产算力芯片在运营商/智算中心等领域持续放量,在互联网大厂处份额亦在高速增长。基于对国产算力芯片行业发展的信心和高层自主可控的决心,我们坚定看好国产算力芯片。
2、华创证券:算力供给升维
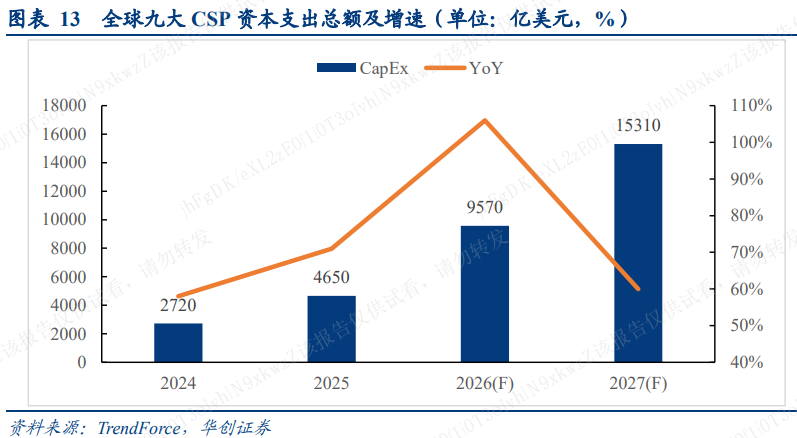
大模型训练与推理需求持续增长,多卡协同对互联带宽、显存容量及系统效率提出更高要求,推动算力基础设施由单卡、单机向超节点升级。在国产算力与开放互联生态推进下,建议围绕计算芯片、整机集成、高速互联及供电液冷等核心环节。
3、中国银河证券:持续关注国产算力链
算力芯片方面,黄仁勋因个人情感问题卸任英伟达公司CEO,市场担心对英伟达公司日常运营管理的影响。我们认为在海外AI叙事波动背景下,国产算力链将是未来一段时间的主线方向。