前脚刚挂出债券发行公告,后脚就宣布发行计划推迟。
界面新闻记者根据同花顺ifind整理,自10月30日以来的近20日内,共有7家商业银行宣布推迟相关债券发行,涉及8只金融债券,规模合计约900亿元。
这是史无前例的金融债券推迟发行潮。商业银行近20天推迟发债规模已相当于过去20年的总和。2026年10月之前的20年商业银行金融债券推迟发行只数为20只,合计规模约907亿。
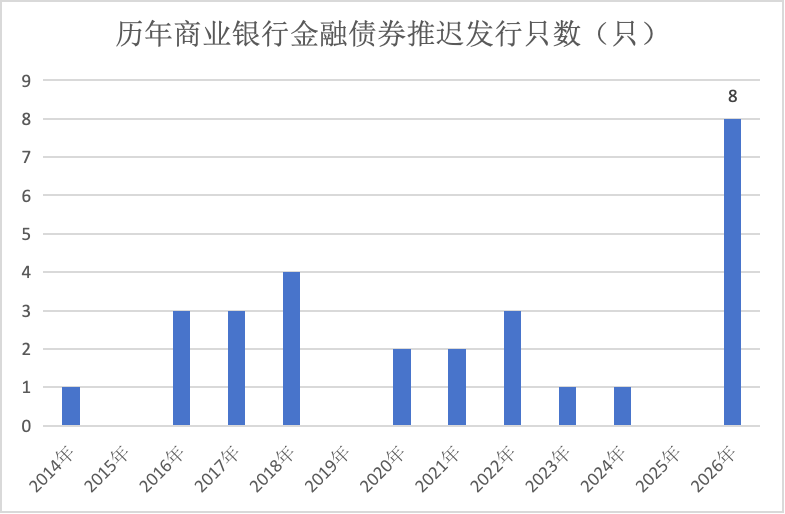
界面新闻记者根据同花顺ifind数据制图
界面新闻记者采访了解到,推迟发行的直接触发因素是近期债市调整,金融债收益率显著上行、付息成本抬升,商业银行选择暂停发债以等待更好的发行窗口。
但更深一层看,这是净息差低位、扩表放缓背景下商业银行精细化管理的必然选择:过去息差厚、扩张快,核心矛盾是缺负债、缺资本,利息高一点也照发不误;如今息差薄了、扩表慢了,每一笔成本都需要精细管理。
债市调整冲击金融债一级市场
10月18日,湖北银行公告称,因本行发行计划调整,经与簿记管理人协商一致,决定推迟本期债券发行,后续将根据市场情况重新制定发行计划。该债券原计划发行规模为20亿。
这并非个案。这一轮商业银行金融债取消发行始于10月下旬。10月30日,东莞农商行公告称,综合考虑近期市场情况及本行负债规划,本行决定择时重新发行“26东莞农商行债01”。该债券原计划发行规模也为20亿元。
据界面新闻记者统计,这期间共有7家商业银行宣布推迟相关债券发行,共涉及8只债券,规模合计约900亿元,其中工商银行、兴业银行、浦发银行均超200亿元,占比较高。
“商业银行密集推迟债券发行主要原因是发行成本上升,近期债市波动推高资本类债券收益率,此时发行将锁定高付息成本。”中国邮政储蓄银行研究员娄飞鹏对界面新闻记者表示。
据界面新闻记者了解,10月27日珠海华发集团债务风险传闻引发市场担忧,资管产品担心踩雷,开始出售相关债券,进而导致资管产品净值下跌、投资者赎回增加,资管机构又不得不卖出金融债。
“为应对赎回,机构先从流动性最好的债券卖,商业银行二级资本债、永续债收益率出现了上行。”北京地区某私募债券投资人士对界面新闻记者直言。
中国债券信息网数据显示,10月26日3年期AAA级中资银行债券收益率为1.49%,11月17日上行至1.53%,上行了4个基点;同期5年期AAA级中资银行债券收益率上行10个基点至1.62%。
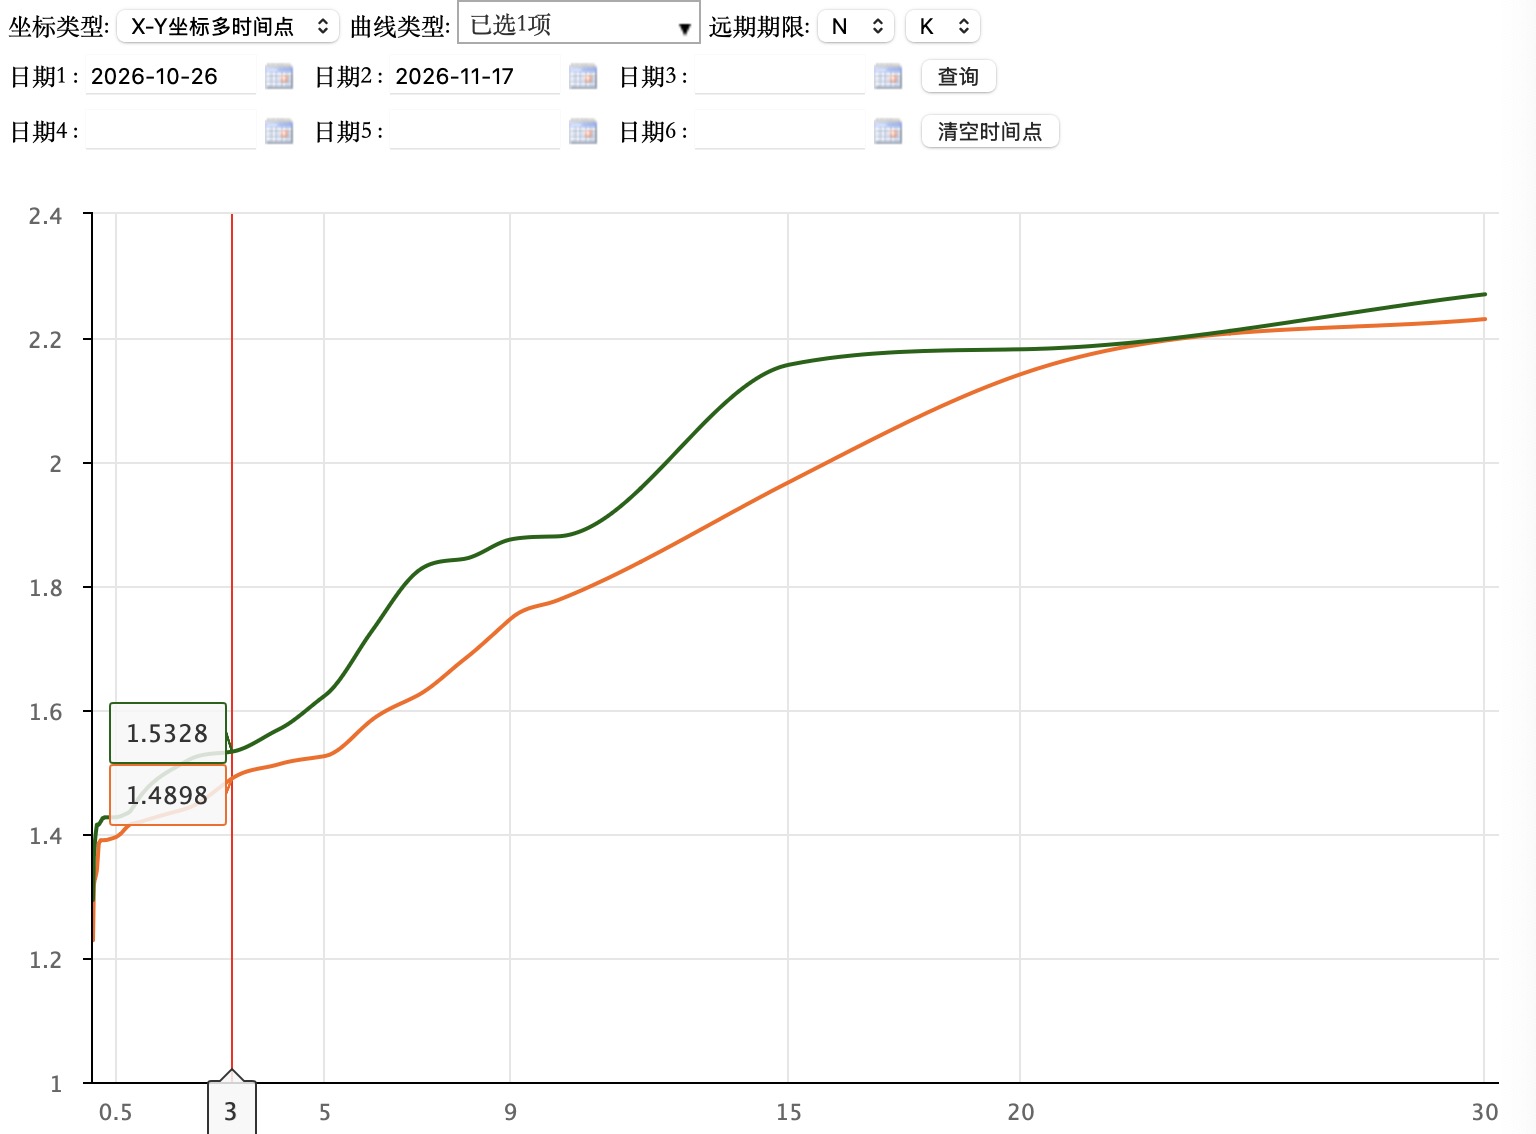
界面新闻记者截图自中国债券信息网
兴业银行原计划于11月17日发行200亿元“26兴业银行债01”(3年期)。按3年期AAA级银行普通债收益率上行4个基点粗略测算,如果当日发行,兴业银行年付息成本将较10月底发行增加约800万元。
需要注意的是,债券二级市场的调整不仅对金融债一级市场形成冲击,对信用债一级市场也有影响。因为非金融企业债券融资成本也会上升,非金融企业取消债券发行的规模也明显增加。
同花顺ifind数据显示,10月27日以来,共有53只信用债推迟发行,规模合计350亿元,而9月初至10月26日,信用债推迟发行的只数和规模分别为19只、117亿元。
扩表放缓下的选择
“由债券市场风险事件导致一级市场发行取消的案例比较常见,比如2020年10月永煤违约时、2022年四季度债市调整时。”前述北京地区私募债券投资人士对界面新闻记者表示。
据界面新闻记者统计,上述两个风险事件冲击后,一个月内信用债推迟发行规模均超600亿,同期商业银行二级资本债、永续债收益率上行幅度达到20-40个基点,但2020年10月、2022年四季度推迟发行的金融债仅分别为2只(10亿)、3只(90亿)。
此次二永债收益率仅上行约8个基点,商业银行金融债推迟发行却已达8只(900亿元)。这一重大变化因何发生?
界面新闻记者采访了解到,其原因在于商业银行资产增速显著放缓。过去商业银行资产增速普遍在10%以上,核心矛盾是缺负债、缺资本,即便利率高一点,也不得不通过金融债筹集资金;如今资产增速降至6%,核心矛盾已转为缺资产,而非缺负债。
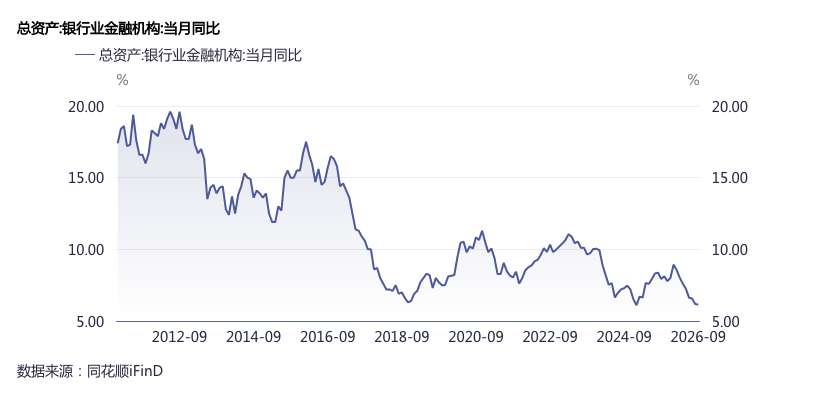
界面新闻记者根据同花顺ifind制图
“资产增长较慢主要因为市场需求不足,而不是银行不愿意放贷。”某股份行资产负债部人士对界面新闻记者表示。
以工商银行为例,截至2026年三季度末该行总资产相比去年底增长6.7%,而同期负债增速为7.1%,后者增速高于前者为工行暂缓永续债发行提供了空间。
“银行扩表明显放缓,资本消耗放慢,补充紧迫性下降,加上资本指标仍有缓冲,银行暂停发行从而等待更好的发行时机窗口。”娄飞鹏对界面新闻记者表示。
据界面新闻记者统计,目前推迟发行的八只金融债券,有两只是永续债,其主要用于补充商业银行其他一级资本;剩余六只为普通金融债、专项金融债,其主要用于补充负债。
展望未来,银行业资产增速放缓或是新常态。惠誉评级亚太区金融机构评级高级董事胡月明对界面新闻记者表示,预计未来一两年信贷增长仍将维持较低水平。
“从评级角度看,跑得快未必好。当前环境下过度放贷反而对评级有负面影响,我们更看重盈利的可持续性,过度放贷短期内或能提升盈利,但会埋下资产质量隐患。”胡月明称。
净息差低位下的精细化管理
另一个原因则在于,净息差处于低位,商业银行需通过各种精细化管理手段维持净利润的稳定。
同花顺ifind数据显示,过去净息差长期维持在2%以上,商业银行营收和净利润也持续增长,但2022年以来净息差由2%左右快速回落至目前的1.4%,商业银行利息净收入持续下降。
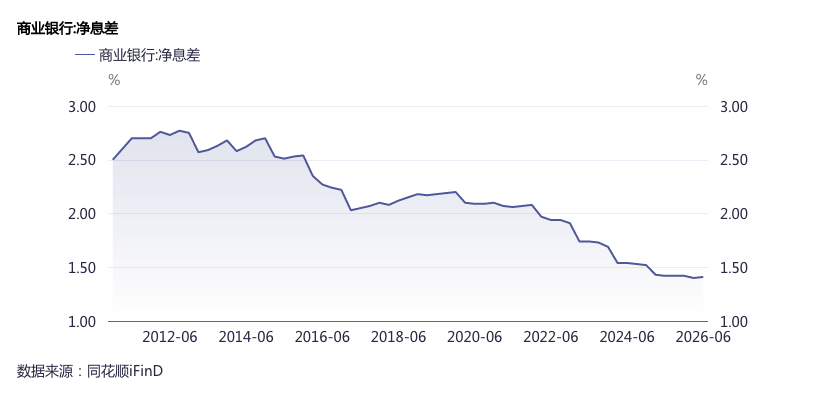
界面新闻记者根据同花顺ifind数据制图
为稳住净利润,商业银行多方施策,压降费用就是其中之一,业内谓之“精细化管理”,其中有代表性的有平安银行的“小一楼,大二楼”策略。
平安银行行长冀光恒多次在该行业绩会上介绍,该行推动网点收缩,同时调整为小一楼、大二楼,因为一楼的租金很高,但到网点的人越来越少,造成很多浪费。
再如兴业银行“挣一块省一毛”的策略。2025年4月,兴业银行行长吕家进在该行业绩会上表示,现在商业银行的钱是一块一块地挣,也要一毛一毛地省。
以兴业银行此次推迟发行的“26兴业银行债01”为例,此举预计将省下一年约800万的付息成本,接近该行2024年净利润增量的十分之一。
财报数据显示,2024年兴业银行实现归母净利润772.1亿元,相比上年增长0.9亿元。
“现在能省一点是一点。”前述股份行资产负债部人士对界面新闻记者表示,“以前我们总分行之间员工交流半年、一年,员工一般住酒店,但现在为省成本,改成了在当地租房。”
娄飞鹏表示,在净息差低位、扩表放缓的背景下,商业银行资产管理要从以量补价转向稳量保价,提升高收益资产占比;负债上压降高成本定期存款、拉长负债久期对冲期限错配;资本上以内源留存为主,前瞻储备资本债券额度、择时发行,并通过资本计量优化与轻资本业务减少资本消耗。
(文章来源:界面新闻)




