就任李子园(605337.SH)董事长刚刚半个月,90后二代李博胜就在李子园科创大楼主持了公司今年的第四次临时股东会。
不过,这位二代接过的局面略显棘手:随着传统甜系含乳饮料增长放缓,李子园2026年前三季度营收下降3.45%至9.40亿元,同期归母净利润下滑32.39%至1.00亿元。
“公司一方面巩固‘李子园甜牛奶’在含乳饮料市场的领导地位,另一方面顺应健康化、情绪消费趋势,围绕低糖、低脂、功能化需求拓展品类布局。”作为李子园董事长兼总经理,李博胜在公司2026年第三季度业绩说明会上回应投资者。
事实上,在甜牛奶乳饮料这个大单品之外,李子园已拓展植物蛋白饮料、复合蛋白饮料、维生素水、电解质水、果蔬汁饮料等多个品类。
2026年三季度末,尽管李子园其他饮料产品收入占主营业务收入的比重已提升至约18%,但新品对业绩贡献有限,尚未填补含乳饮料销量下降带来的缺口。
90后二代提前接班
李博胜被推选为李子园董事长,至今不过半个月。
在公司发布三季报的同时,李子园原董事长李国平“因个人原因”辞去公司董事长及董事会专门委员会的相关职务,而其原定任期一直到2028年10月。
公司现任董事、总经理,同时也是李国平之子的李博胜,被推选为新任董事长。
根据过往公告,1992年出生的李博胜曾在物产中大(600704.SH)投资部工作,2021年1月入职李子园之后,他先后担任李子园投资部总监、总经理助理等职。此后,他在2024年12月底被聘任为李子园总经理,2025年1月又被选为公司董事。
11月18日,21世纪经济报道记者致电公司证券部,相关人士表示,此次董事长变更是公司调整,也有个人原因,公司方面有团队年轻化的考虑,“二代也慢慢要接班了”。
值得一提的是,对于90后二代当选董事长,李子园在公告中也强调,公司董事会高度重视人才梯队建设与职业经理人培养,持续推进管理团队专业化、年轻化建设,“此次由李博胜接任董事长,正是公司完善治理机制、推进管理团队专业化与年轻化的重要成果。”
一个不可忽略的细节是,尽管李国平已辞去李子园董事长一职,但并未真正退居幕后,其仍将继续担任公司董事,并拥有上市公司实控权,而李博胜目前未持有上市公司股份。
含乳饮料下滑,拓展维生素水、电解质水
“新新鲜鲜李子园”,对于华东地区的不少80后、90后来说,李子园“甜牛奶乳饮料”称得上是童年回忆。
但对李博胜来说,接班的最大挑战或许是如何延续并丰富这份童年回忆,带动李子园业绩增长。
自2021年上市以来,李子园一直聚焦含乳饮料领域,尤其以“甜牛奶乳饮料”为核心产品,但随着低糖、低脂、零添加等消费新趋势到来,这部分产品面临增长瓶颈。
21世纪经济报道记者发现,保留经典圆瓶包装的李子园“甜牛奶乳饮料”的配料表包括饮用水、牛乳粉、白砂糖及食品添加剂,尽管其加上了“低糖”标签,但也有消费者反馈“比较甜”“奶味淡”。
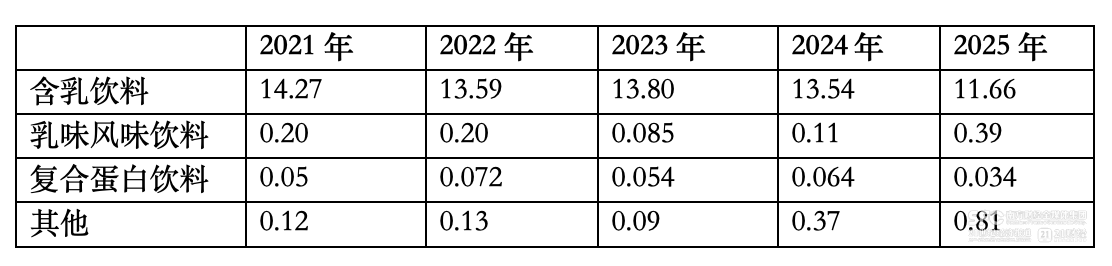
(李子园收入结构,数据源于公司财报,单位:人民币亿元)
从收入结构看,2021—2025年,李子园的含乳饮料贡献营收分别为14.27亿元、13.59亿元、13.80亿元、13.54亿元、11.66亿元,呈现波动下降的趋势。
2026年三季度末,公司含乳饮料收入下降13.75%至7.65亿元,占公司主营业务收入的82%左右。
目前市场上含乳饮料竞品众多,娃哈哈AD钙奶、伊利优酸乳、蒙牛酸酸乳、菊乐酸乐奶、燕塘红枣枸杞牛奶、光明大白兔、旺仔牛奶等,都给李子园的市场份额带来冲击。
在此背景下,李子园也意识到拓展品类的重要性,从2022年起陆续推出“零脂肪”乳酸菌饮品、核桃花生牛奶复合蛋白饮料、VD钙乳酸饮料、枸杞大红枣奶味饮料、粗粮系列(五红、五黑)等新品,覆盖复合蛋白饮料、植物蛋白饮料等新领域。
值得一提的是,从2025年开始,李子园更是进军水替饮料细分领域,2025年3月推出“VitaYoung活力维他命”维生素水,并将其纳入“VitaYoung活力李子园”子品牌中,2026年还推出“VitaYoung活力李子园”电解质水系列。
李子园上述证券部人士亦提到:“(公司)卖得比较好的新品有维生素水、电解质水。”
根据李子园披露的主要经营数据,包括维生素水、电解质水、复合蛋白饮料、果蔬汁饮料在内的“其他产品”2025年贡献营收1.23亿元,同比增长128.26%;2026年前三季度贡献营收1.70亿元,同比增长107.83%。
此外,2024—2025年,在含乳饮料之外,李子园其他饮料产品收入占主营业务收入的比重已从3.84%提升至9.58%,并进一步提升至2026年三季度末的18%左右。
尽管收入翻倍、占比提升是一些积极信号,但新品对李子园的业绩贡献有限。
尤其是新品毛利率普遍低于含乳饮料,拉低了公司整体盈利水平。
以2025年为例,李子园“其他产品”的毛利率为27.15%,“乳味风味饮料”的毛利率为11.22%,普遍低于“含乳饮料”同期41.10%的毛利率。
从业绩表现看,2021—2024年,李子园营收整体变动不大,基本在14亿元左右,分别为14.70亿元、14.04亿元、14.12亿元、14.15亿元,不过2025年营收下降8.44%至12.96亿元。
2021—2025年,公司归母净利润分别为2.62亿元、2.21亿元、2.37亿元、2.24亿元和1.96亿元。
随着含乳饮料销量下降,叠加上游主要原辅材料成本上升,公司2026年前三季度营收下降3.45%至9.40亿元,归母净利润下滑32.39%至1.00亿元。
对李博胜而言,接班李子园,不是简单地守住消费者对“甜牛奶”的童年回忆,而是一场新的考验:他需要通过拓展水替饮料等新品类吸引年轻消费者,推动品牌焕新,把增长亮点真正变成利润支点。
(文章来源:21世纪经济报道)




