蓝鲸新闻11月19日讯 近日市场传闻荣耀正在推进消费级3D打印机项目,相关产品已有实机,但研发进度和上市时间尚未确认。蓝鲸科技记者向荣耀方面求证,对方暂无回应。
不过,BOSS直聘信息显示,荣耀正在招聘“3D打印产品专家”,月薪30—60k、16薪,方向指向海外市场与GTM。
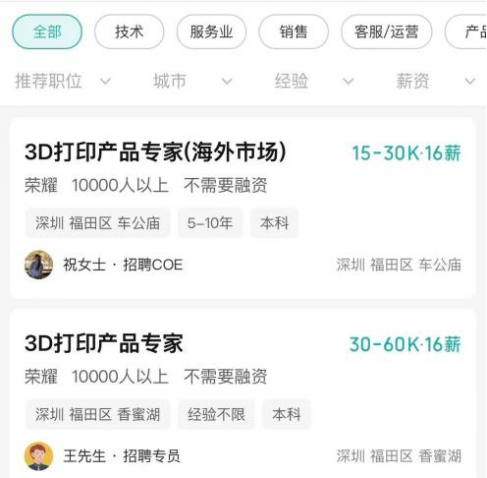
图源:BOSS直聘
这不是消费电子大厂第一次叩开桌面3D打印的大门。此前安克创新曾依托跨境电商体系切入这一赛道,最终却以业务调整、停售主力机型收尾。
与安克依赖线上渠道效率不同,荣耀的优势在于覆盖全球的线下零售网络和终端场景入口。它的进场,可能打破拓竹、创想三维主导的圈内竞争,但同样要过最难的一关——复刻一套自循环的创作者生态。
对此,某3D打印企业员工何刚(化名)向记者表示,若荣耀入局,明年3D打印赛道的竞争将不再局限于圈内小范围缠斗,而会升级为多方角力的巷战。
安克“搞砸”之后,荣耀准备进场
荣耀要做3D打印的讨论升温后,市面上的解读大多停留在“又多了一个玩家”。但何刚向记者指出了一个更隐蔽的问题:大厂入局的最大杀伤力,未必在于它最终做成了什么,而在于它“做过”这件事本身,会成为后来者内部决策时的参照坐标。
安克就是一个现成例子。2025年,安克创新对3D打印业务进行战略调整,原3D打印机子品牌AnkerMake更名为eufyMake,并入智能家居体系;随后,安克以“供应链问题”为由停止3D打印机的生产与销售。
截至2026年9月,eufyMake官网已经没有任何3D打印机在售,只剩下UV打印机E1和M5/M5C的维修配件。安克发言人甚至无法确认原有3D打印机型是否会恢复销售,只表示“不排除未来推出新3D打印机型号”。
也就是说,一家在消费电子出海领域以产品能力和渠道效率著称的公司,在3D打印这个品类上难以前行。这件事在行业内部产生的心理效应,远比它在财报上的分量要大。何刚表示:“对多数硬件创业公司来说,‘大厂做过但没做成’比‘没人做过’更难辩护——因为前者会让外界觉得,这条路大厂已经试过,而且没走通。”
不过,荣耀和安克并不完全是一回事。安克的3D打印尝试,更多是既有跨境电商和线上渠道逻辑下的延伸;荣耀手里则握着一张安克并不完全具备的牌:密度极高的线下体验网络。荣耀在全球拥有5.2万多家体验店及专区专柜,国内线下服务网点覆盖330多个城市。
更关键的是,荣耀已经开始在自己的旗舰店里试水3D打印的场景嵌入——深圳湾万象城的荣耀阿尔法全球旗舰店一楼设有“AI创作工坊”,专门配备3D打印和激光打印设备,消费者可以在工作人员指导下现场创作体验。
消费电子研究员刘凯称,如果荣耀最终把3D打印机推入其线下渠道,它带来的竞争变量不是价格,而是触达效率——也就是让消费者多快、多容易第一次接触并理解这个产品。事实上,拓竹和创想三维过去两年才开始认真补线下课:拓竹2025年9月在深圳开出首家直营旗舰店,创想三维也在2025年末落地全球超级旗舰店。
此前的消费级3D打印竞争,本质上是品类内部的份额争夺:拓竹用产品和社区重新定义了体验标准,创想用性价比和经销网络守住基本盘,纵维立方用价格策略寻找缝隙。
刘凯认为,荣耀这类品牌入局后,其渠道与品牌宣发能力在现阶段的价值,不在于抢夺拓竹的核心用户,而在于拓宽这个品类的入口,让更多人第一次接触、愿意尝试3D打印。
业内人士彭航(化名)向记者补充了另一层商业逻辑:消费级3D打印机今年前十个月出口同比增长116%,金额达到146.2亿元,已经达到百亿规模,且对线下商圈的引流作用非常明显;同时,3D打印机用来打印个性化手机配件也很受欢迎,可以玩出非常多花样。在他看来,投入几个亿来试水,对于千亿级别营收的手机厂商而言并不是特别难的事情,甚至还能激活配件生态,帮助手机、耳机等设备卖得更好。
硬件是入场券,生态成胜负关键
随着荣耀等消费电子厂商开始关注3D打印,桌面级设备市场的讨论焦点正在变化:行业不再只问“参数能不能追上”,而是进一步追问“生态能不能复制、使用场景会不会延伸”。
3D打印行业人士李明(化名)在接受记者采访时表示,当前供应链成熟、人才可流动、渠道可复用,后入局者做出参数不错、体验合格的第一代产品并非不可能。比如,CoreXY、激光雷达都不是拓竹发明的,但拓竹把它们引入3D打印机,解决了困扰老用户的问题,让机器能够实现流量校准、振动补偿,并取得了不错的销量。
但在李明看来,做出合格的第一代产品只是起点。后入局者真正的难点,在于打通硬件销量、模型供给与用户体验,形成正向循环的社区生态。
李明认为,拓竹之所以能成功,最核心的原因在于构建了创作者生态。在拓竹之前,创作者要么“靠爱发电”,要么只能简单售卖作品;而MakerWorld(拓竹官方3D模型创作者社区)让创作者能够真正获得可持续收益。据李明介绍,用户在打印模型时并不直接向创作者付费,这套生态主要依靠拓竹持续资金投入来维持运转——平台每年拿出数亿元用于创作者激励,头部创作者年收入可超过50万元。
从平台数据看,头部平台在创作者、模型和用户侧都在积累:拓竹官网披露的最新全球数据(2026年10月美国创作者见面会公布)为创作者50万+、公开模型300万+、月活1000万+;创想三维港股IPO招股书则显示,截至2025年末,创想云注册用户超过400万,模型数量超过150万个,其中创作者约8.4万名,付费会员2.4万人。
但数据增长不等于飞轮已经自转。李明也强调,生态飞轮不能只靠创作者激励转动,它的另一端仍然是硬件销量和用户基数。硬件卖得少、用户基数小,创作者侧做再多也难奏效;只有硬件畅销、功能不断升级,社区增长速度才能飞起来。
飞轮要转,硬件销量和功能升级最终还得靠团队。彭航表示,荣耀能否在3D打印赛道站稳,关键还在人才的储备和争取上。拓竹核心人才流失率极低,想要挖人并不容易。如何在短期内组建起真正有战斗力的团队,才是荣耀乃至行业的关键所在。
除了团队,使用场景能否持续拓展也是另一个变量。刘凯认为:短期来看,这未必会率先冲击拓竹当下的市场份额,但有可能重塑3D打印的使用方式。咨询数据显示,2025年全球消费级3D打印机市场按GMV计,拓竹科技市占率42.7%排名首位,创想三维11.2%位列第二。
拓竹的飞轮主要围绕“桌面制造”展开,覆盖家居用品、工具、手办、Cosplay道具、定制零件等场景;荣耀等厂商若把3D打印嵌入其AI终端场景,包括手机、平板、AI创作工坊和门店体验,就可能把3D打印从“买一台机器回家打东西”,变成“AI驱动、在零售空间即时完成的服务或体验”。
(文章来源:蓝鲸财经)




