先进封装概念11月19日相对强势,板块中蓝箭电子、中京电子、三佳科技涨停;灿芯股份、耐科装备、芯碁微装涨超10%;联讯仪器、长电科技、中科飞测、华海清科、盛美上海等跟涨。
消息面上,美国商务部工业与安全局(BIS)于当地时间11月16日发布临时最终规则,其中包括限制中国企业通过海外数据中心远程使用先进AI芯片;向印度尼西亚、新加坡等“转运风险较高”国家出口先进芯片时,须向美国政府申请许可;并加强对海外晶圆代工业务的管制。
中国企业想通过台积电、三星等生产先进半导体,也须事先获得美国政府许可。
针对供给端约束,市场共识在于国产替代链条的战略价值上升:具备自主产能的晶圆代工、封测、设备材料环节,被认为将直接受益于供应链向内转移。
而在后摩尔时代,先进封装已成为芯片系统性能提升的主路径,其价值日益凸显。
壁仞科技联合创始人、首席运营官张凌岚表示,目前AI大芯片的裸片尺寸已经接近单颗晶圆的物理上限,如果继续做大裸片,良率和成本都会难以承受。与其在单块硅片上不断堆砌晶体管,不如把一颗大芯片拆分成多个芯粒,再依靠先进封装完成高密度集成。
华天科技副总裁肖智轶表示,《电子信息制造业发展“十五五”规划》提出“推动先进封装测试技术开发和应用”,并部署三维集成等技术突破与应用,先进封装已由“鼓励发展”升级为战略必争环节。
当下的全球先进封装市场,正呈现台积电(CoWoS技术路线)主导,国内外OSAT(专门提供半导体封装和测试服务的第三方企业)厂商跟随布局的局面。
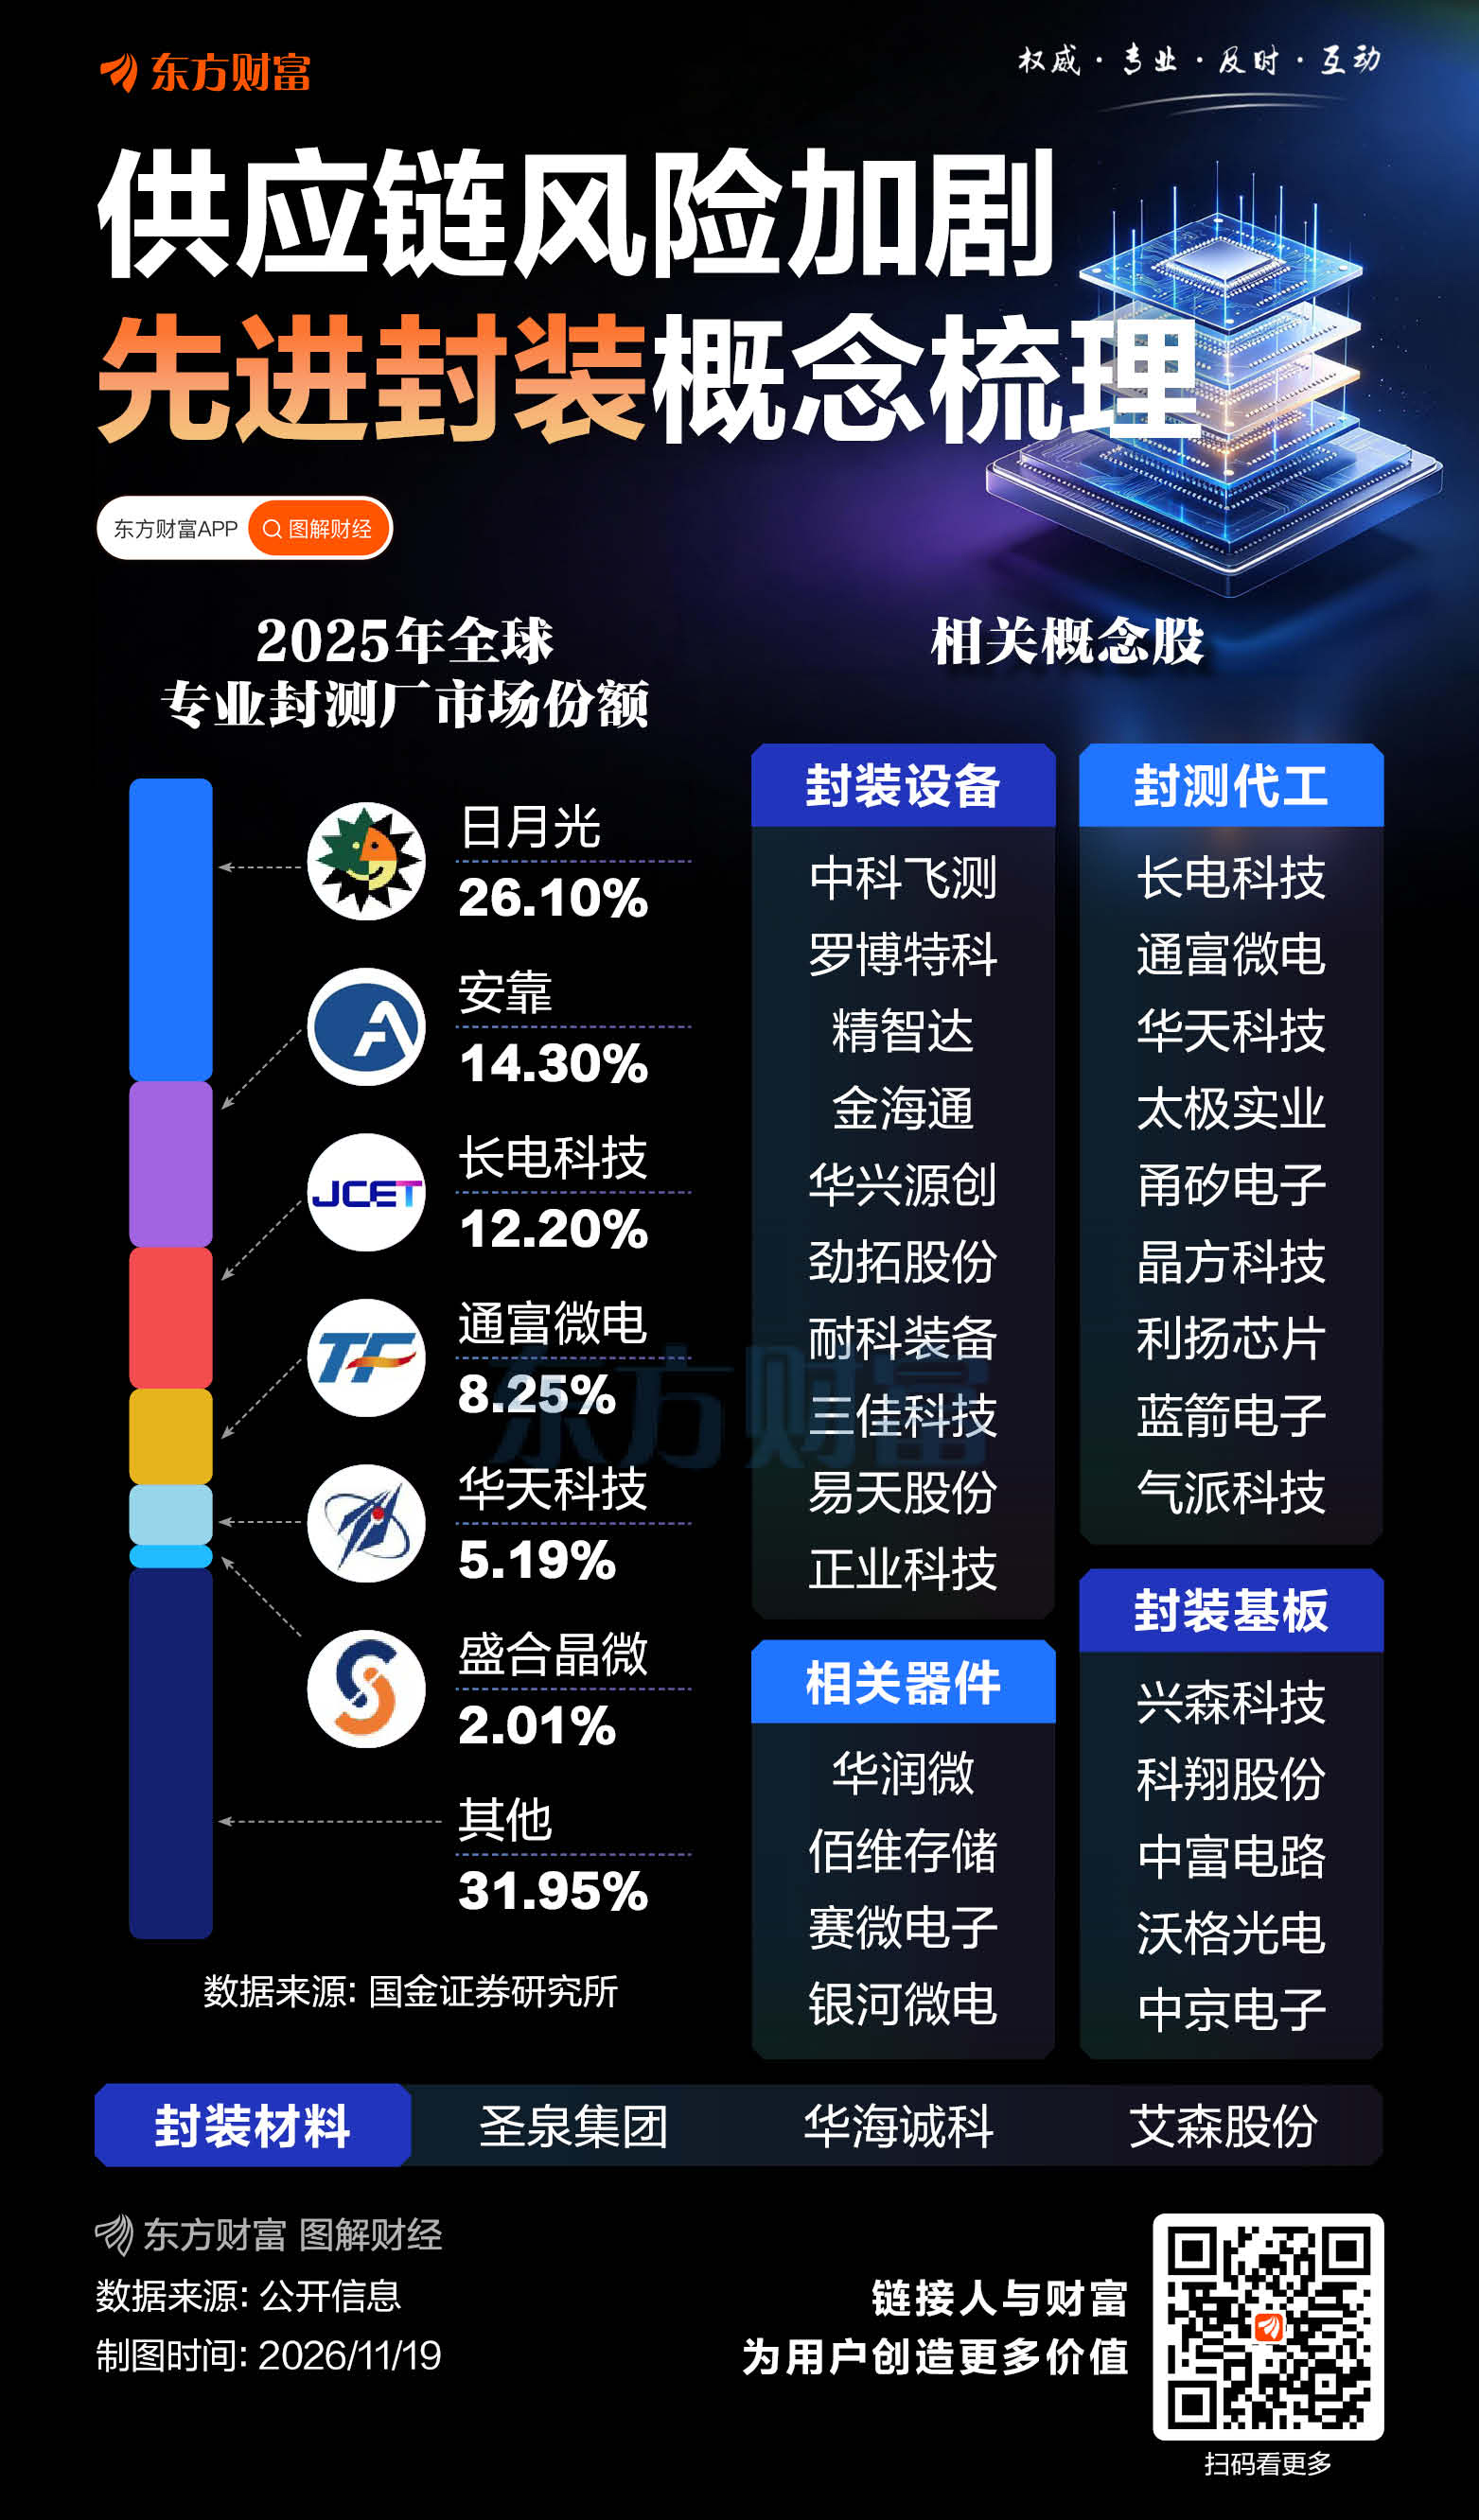
而OSAT厂商中,国金证券表示,中国台湾地区的日月光2025年以26.1%的市场份额居首。中国大陆地区的长电科技以12.2%的份额排在第三位。
在日月光、安靠等厂商加速布局类CoWoS产能下,以及最新的供给约束下,大陆厂商正迎来国产替代良机。产业链环节来看,封装设备(中科飞测、罗博特科、三佳科技等)、封测代工(长电科技、通富微电、华天科技等)等环节,受到市场较多关注。
(文章来源:东方财富研究中心)




