摊余成本法债基重启后的发行节奏正在加快。继9月首批产品率先点燃市场后,11月以来第二批获批产品密集接力,泰信基金、东财基金相继宣布旗下63个月封闭式债券基金提前结束募集,市场认购热情持续高涨。
随着11月18日朱雀基金发布公告(该基金于11月17日结束募集),朱雀瑞福成为首批获批的15家公司中第8只完成募集的产品(至此首批已有贝莱德、红土创新、财信、路博迈、联博、华西、鹏安、朱雀8家结募);叠加第二批已结募的泰信基金与东财基金,目前市场上已有至少10只摊余成本法债基在各自原定截止日之前完成募集,多只产品以80亿元的上限规模“闪电”结募。
提前结募名单持续拉长
从时间线看,本轮提前结募的序幕由贝莱德基金拉开。9月23日,贝莱德稳利63个月封闭式债券公告提前结募,该产品9月21日才启动募集,原定10月20日结束,实际仅用两天至9月22日便完成发行,成为9月14日获批的15只产品中最早结募的一家。
紧随其后,红土创新瑞泽以三天募集期完成80亿元募集,并发布了调整募集时间的公告;路博迈安瑞自9月21日募集后,同样在9月23日募集截止,其原定的结束募集时间是12月18日。9月29日,财信聚鑫63个月封闭式债券发布提前结募公告,该产品从9月21日启动到9月29日成立仅用8天,首募规模近80亿元,以极短周期完成发行。
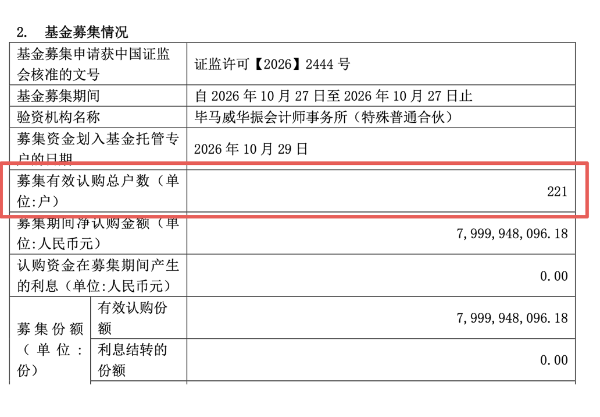
进入10月,提前结募的节奏并未放缓。10月27日,华西长盈63个月封闭债券宣布提前结募,募集期仅6天,成立规模同样触及80亿元上限。同日,联博汇嘉63个月封闭式债券的募集截止日被调整为10月27日当天,自次日起不再接受认购,该基金于10月29日成立,净认购金额80亿元,有效认购总户数仅221户。此外,鹏安基金旗下鹏安安瑞63个月封闭债基也因认购火爆,于10月底触发比例配售从而提前结束募集。
11月18日,朱雀基金发布公告,旗下朱雀瑞福63个月封闭式债券的原定募集截止日(2026年12月31日)提前至11月17日结束,自11月18日起不再接受认购。至此,首批获批的15只产品中,已有8只宣告提前结募。
11月的另外两个最新案例则来自第二批获批产品。11月11日,泰信基金公告称,泰信63个月封闭式债券原定募集截止日为2027年2月1日,实际提前至2026年11月10日结束;11月12日,东财基金发布公告,旗下东财悦安63个月封闭债券提前结束募集(原定募集截止日为11月16日)。至此,完成募集的产品总数达到10家。
80亿元上限成为“标配”
梳理已结募产品的规模数据可以发现一个显著特征:已披露成立规模的产品几乎全部触及80亿元的募集上限。贝莱德稳利、红土创新瑞泽、路博迈安瑞、华西长盈、联博汇嘉的首募规模均为80亿元,但认购户数集中在200至450户之间。以联博基金的产品为例,联博汇嘉的认购户数仅221户,按80亿元上限规模与认购数粗略估算,户均认购金额高达3600万元,远高于普通散户的认购能力,明确指向机构资金和大额高净值客户是主要驱动力。
从更宏观的视角看,本轮摊余成本法债基的重启带有明显的政策导向色彩,首批及第二批获批产品向中小及外资公募倾斜。已完成募集的10家公司中,贝莱德、路博迈、联博均为外资公募,红土创新、财信、华西、泰信、东财、朱雀、鹏安等公司在行业内的管理规模也相对有限。对于这些公司而言,一只80亿元上限的摊余债基所带来的管理费收入,在五年封闭期内具有相当的确定性,这也是各家在产品发行上全力冲刺的直接动力。
为何能“闪电”结募
“这一现象与产品设计直接相关。”有公募基金人士对《华夏时报》记者指出,在当前低利率环境下,存款和普通理财收益走低,而这类基金通过“5年封闭期”能锁定相对较高的债券利息,同时“摊余成本法”让它的净值曲线非常平稳,几乎不会出现大幅回撤。这种“收益确定、净值稳当”的产品,恰好迎合了机构资金强烈的配置需求。产品额度有限,机构资金一入场,瞬间就买满了80亿的顶格额度。
为什么机构愿意买入?对此,有发行该产品的基金公司人士向《华夏时报》记者分析指出:“摊余成本法债基本质上是一个高度定制化的机构理财产品。从近期的认购户数和户均持有金额就能明显看出,散户参与度极低,主力资金就是来自银行金融同业部和理财子。一方面,在存款利率持续下调的背景下,银行金市面临巨大的欠配压力,需要寻找能锁定长期稳定票息、且净值不波动的资产来匹配负债端;另一方面,理财子在净值化转型后,也急需这类摊余成本法估值的工具来平滑产品净值曲线。80亿的额度对于庞大的机构需求来说根本不够分,所以只要一开卖,基本都会被机构资金瞬间‘包圆’。”
不过,该人士也直言:“其热度也并没有大家想象的那么疯狂,现在的利率水平很低,这类产品的绝对收益吸引力有限。”
另一公募基金人士则从估值机制进行了补充:与传统采用市值法估值的债券基金不同,摊余成本法债基采用“买入并持有到期”的策略,将债券的票面利息与买入时的折溢价在剩余期限内平摊。这种估值方式使得基金的净值曲线极其平缓。对于投资者而言,在产品成立之初,就能相对精准地预判持有到期的收益率。正是这种“净值稳、收益可测算”的特性,完美契合了银行自营资金以及理财子等机构投资者对于平滑利润表波动、锁定稳健票息的刚性需求。在低利率且资产欠配的环境下,这类产品自然成了机构资金眼里的“香饽饽”。
不过,上述公募基金人士也提醒,摊余成本法估值不等于保本保收益。若持仓债券发生信用减值,或基金在封闭期内处置未到期债券,净值仍可能面临波动。投资者应根据自身的风险承受能力,审慎做出投资决策。
(文章来源:华夏时报网)




