11月11日,皖能电力(000543.SZ)披露“十五五”规划纲要,提出构建“火电基荷+风光增量+垃圾发电补位+抽蓄与储能双向调节”的多元能源矩阵,并将打造集团电力资产专业化运营主平台作为战略定位。
作为安徽省属核心电力上市平台,皖能电力长期以火电为经营基础,近年来逐步向风电、光伏、抽水蓄能及储能等领域拓展,并加快新疆、陕西等省份能源基地建设。2026年以来,公司新能源资产整合进一步提速,安徽省新能创业投资有限责任公司(下称“新能公司”)纳入合并报表,皖能新疆能源投资有限公司(下称“新疆投资公司”)股权收购及陕西新能源基地建设相继推进。同时,公司还将业务触角延伸至绿氨掺烧、可控核聚变和太空算力等领域。
从目前的布局来看,皖能电力不同业务的发展阶段和回报周期存在差异:新能源资产已具备一定经营规模,抽水蓄能仍处于建设阶段,聚变和太空算力则属于长期产业布局。如何推动不同业务形成协同,并将项目资源逐步转化为实际利润和现金流,将影响公司多元化转型的成效。
11月13日,就公司新能源资产整合与跨区域项目布局、抽水蓄能及储能业务发展、煤电低碳改造与前沿科技投资、资本开支与长期发展战略等问题,时代商业研究院向皖能电力发送邮件并致电询问,但截至发稿未获回复。
一、火电仍是经营基本盘,多元能源布局逐步展开
1.1火电构成经营基础,能源保供能力是转型起点
皖能电力的多元化布局,首先建立在传统火电业务基础之上。不过,2026年以来,该公司盈利承受一定压力。三季报显示,2026年前三季度,公司实现营业收入185.09亿元,同比下降18.09%;归母净利润11.13亿元,同比下降44.67%;扣非归母净利润10.23亿元,同比下降45.88%。其中,第三季度单季归母净利润2.88亿元,同比下降67.42%。上述同比数据均按同一控制下企业合并追溯调整后的口径计算。皖能电力表示,业绩下滑主要受市场化电价走弱、煤价上涨、电量调峰承压及投资收益下降等因素影响。
从业务结构看,2026年上半年,皖能电力发电行业实现营业收入99.49亿元,占营业收入的83.37%,仍是最主要的收入来源。在机组结构方面,公司在运煤电机组中,60万千瓦及以上高效低能耗装机容量占比超过80%。此外,2025年年报显示,截至2025年末,公司控股在运省调火电机组装机容量占安徽省省调火电总装机容量的24.2%,位居省内第一。大型高效机组有助于降低煤耗和提升运行效率,也使公司在安徽电力保供体系中具有较为重要的地位。
火电的作用并不局限于提供电量。随着风电、光伏装机增加,电力系统对调峰和灵活调节的需求同步提高。相较于出力具有间歇性和波动性的新能源,煤电机组能够通过调整出力参与电力系统调节,在保障电力供应、平衡新能源出力方面发挥重要作用。这也意味着,火电不仅是皖能电力当前的经营基础,也是公司推进能源结构调整的重要支撑。
根据皖能电力董事长李明在2026年7月接受媒体采访时披露的规划,公司力争到2030年控股火电总装机超过1700万千瓦,新能源装机突破1000万千瓦。从规划目标来看,公司并未将新能源发展建立在压缩火电规模的基础上,而是希望在保持传统电源规模和保供能力的同时,持续扩大风光装机,逐步形成火电与新能源协同发展的电源结构。
1.2从省内火电到跨区域布局,五年战略逐步延伸
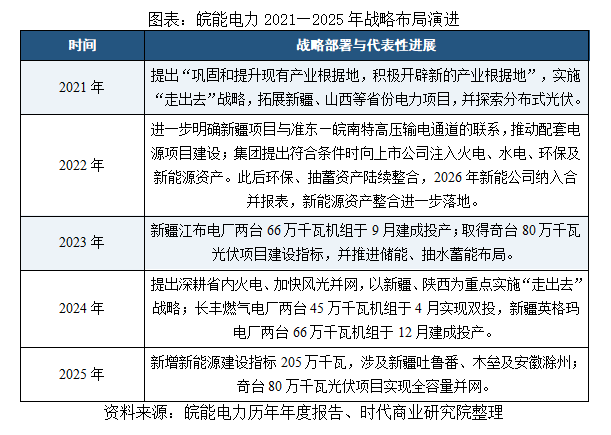
回看近五年,皖能电力的公司战略由省内火电扩张逐步延伸至省外电源和多元能源。2021年提出“走出去”战略,拓展新疆、山西等省份项目;2023年新疆江布电厂两台66万千瓦机组投产,并取得奇台80万千瓦光伏建设指标;2024年新疆英格玛电厂机组陆续投产,长丰燃气电厂实现双投;2025年新增新能源建设指标205万千瓦,奇台80万千瓦光伏项目全容量并网。2026年“十五五”规划则将火电、风光、垃圾发电、抽水蓄能和储能纳入统一能源矩阵。
二、新能源资产整合提速,风光储协同拓展增长空间
2.1新能公司并表,集团新能源资产整合提速
2026年,皖能电力新能源布局的重要变化是将集团旗下新能源资产纳入上市公司体系。1月,公司通过股权及现金增资方式取得新能公司51%股权,新能公司于4月30日正式纳入合并报表。根据1月增资公告披露,新能公司已投产新能源项目总装机容量约346万千瓦,在建项目约30万千瓦,储备项目资源超过200万千瓦。经营数据方面,9月增资公告披露,新能公司2026年上半年实现营业收入7.38亿元、净利润2.68亿元,已具备一定的经营规模。
资产整合后,皖能电力新能源业务规模进一步扩大。公司董事长李明接受媒体采访时表示,公司在运在建风光储总装机已超过700万千瓦,项目覆盖10个省份。
资金投入也在同步增加。2026年9月增资公告显示,公司进一步提出与控股股东同比例向新能公司增资35亿元。其中,皖能电力拟出资17.85亿元,主要用于补充资本金、优化资产负债结构及支持后续业务发展。结合公司力争“十五五”末新能源装机突破1000万千瓦的目标,此次增资也将进一步夯实新能源项目资本金基础,为后续项目建设和融资提供资金支撑。
从资产整合到持续增资,反映出皖能电力正在加大对新能源业务的资源投入。随着后续项目陆续建设投产,新能源资产的运营效率和盈利能力,将成为影响其业绩贡献的重要因素。
2.2新疆与陕西布局并进,跨区域能源基地拓展项目空间
新疆是皖能电力较早布局的省外能源基地。半年报披露,截至2026年6月末,公司在新疆拥有四台66万千瓦级火电机组,风电在役240万千瓦,光伏在役80万千瓦。2026年,公司拟以1元收购控股股东旗下皖能新疆能源投资有限公司51%股权,并按持股比例承继10.2亿元实缴出资义务。此次交易主要是将集团新疆新能源投资平台纳入上市公司体系,为后续项目开发提供平台。
需要注意的是,1元仅为股权交易对价,后续仍需承担相应出资义务。根据皖能电力11月11日公告,截至披露日,标的公司股东尚未实缴出资,账面资产为零,尚未开展实际业务,相关项目仍处于投资决策、审批或建设前期阶段;以2026年8月31日为评估基准日,标的公司股东全部权益评估值为0元。换言之,此次交易并非直接获得已经形成经营规模的新能源资产,而是以1元对价取得新疆新能源投资平台51%股权,并承担后续分期实缴出资义务。
陕西方面,皖能电力通过合资平台参与“陕电入皖”配套新能源基地建设,取得延安片区288万千瓦新能源建设指标。“陕电入皖”特高压输电通道整体规划配套400万千瓦火电、1100万千瓦新能源及220万千瓦两小时电化学储能。根据皖能集团官网披露,延安片区900万千瓦配套新能源指标由皖能延安公司、大唐陕西及陕西延长石油等三方建设主体参与分配,其中皖能延安公司取得288万千瓦。
2.3抽水蓄能与电化学储能并进,完善新能源调节体系
抽水蓄能方面,绩溪家朋项目装机容量140万千瓦,总投资约84亿元,皖能电力持有项目公司71%股权,计划2029年末首台机组投产、2030年8月全容量并网。电化学储能方面,公司已投运淮北103MW/206MWh、霍邱100MW/200MWh两座独立储能项目。
随着项目陆续投运,储能业务有望进一步完善公司的电源调节能力。不过,项目收益仍取决于容量电价、充放电价差、调度调用及辅助服务等机制,后续运营效率将影响实际盈利水平。
三、布局前沿能源技术,探索传统电力业务之外的新空间
3.1绿氨掺烧推进煤电低碳改造,延伸存量机组技术边界
绿氨掺烧是皖能电力推动传统煤电低碳改造的重要方向。公司依托合肥科研资源推进相关技术研发,2023年在皖能铜陵320MW机组实现10%~35%的掺氨燃烧试验;2025年5月,又在1000MW燃煤机组开展液氨直喷炉膛燃烧试验,稳定供液氨量达到10吨/小时。相关成套技术及设备入选国家能源局能源领域首台(套)重大技术装备。
与新能源项目扩张不同,绿氨掺烧主要着眼于现有煤电机组的低碳改造,有望为传统火电降低碳排放提供新的技术路径。后续规模化应用还需要解决绿氨供应、燃料成本及机组改造经济性等问题。
3.2参股聚变新能,提前布局下一代能源技术
可控核聚变是皖能电力布局的另一项长期技术储备。2023年,公司出资5亿元参与聚变新能投资;2024年,又将所持聚变新能10%股权作价5亿元投入安徽皖能丰禾聚变科技合伙企业,由直接持股转为间接持股,目前间接持有聚变新能约3.4482%股权。
需要说明的是,2024年的5亿元属于原有股权作价出资,并非新增5亿元现金投资。通过参股聚变新能,公司得以参与合肥当地聚变产业发展。考虑到可控核聚变仍处于工程验证阶段,距离商业化发电尚有较长周期,这项投资目前更多体现为长期产业布局,短期内难以形成实质性利润贡献。
3.3参与太空算力投资,探索能源运营与新型基础设施协同
太空算力是皖能电力近期拓展的另一项前沿投资方向。根据皖能电力2026年9月24日披露的关联交易公告,公司于6月通过设立安徽省皖能天算股权投资合伙企业间接投资合肥中科星云科技有限公司,最高出资额为4000万元。皖能集团官网显示,此次投资由皖能资本牵头,联合皖能电力、皖天然气出资1亿元。
从产业协同看,太空算力相关地面信关站、测运控中心及智算设施建设,可能带来电力供应、绿电配置和能源管理需求;卫星遥感等技术也有望应用于风光电站及能源基础设施巡检。不过,目前相关协同仍处于探索阶段,尚未形成明确的订单和收入贡献,后续发展有待产业项目落地。
四、资本投入与投资回报:多元化转型仍需兼顾资金平衡
4.1经营现金流提供资金支撑,项目扩张考验资金统筹能力
新能源资产整合、跨区域能源基地建设及抽水蓄能项目,将持续带来资本开支需求。在盈利承压的背景下,皖能电力的经营现金流也有所回落。2026年前三季度,该公司经营活动现金流净额为56.05亿元,同比下降21.76%。同期,购建固定资产、无形资产和其他长期资产支付现金24.89亿元,投资活动现金流量净额为-25.12亿元。
截至2026年9月末,公司货币资金约56.17亿元,总资产885.24亿元,资产负债率约64.0%。整体来看,公司经营现金流仍能为项目建设提供一定资金支撑,但随着新能源资产整合、跨区域项目开发及抽水蓄能建设持续推进,后续资本开支、融资安排和债务管理仍需统筹考虑。
4.2多项投资陆续推进,业务回报周期存在差异
从具体投资安排看,皖能电力的未来资金需求已经有所体现。在新能公司增资中,皖能电力拟出资17.85亿元;收购新疆投资公司后,还需按持股比例承继10.2亿元实缴出资义务;此外,绩溪家朋抽水蓄能项目总投资约84亿元。
不同业务的投资回报周期并不相同。新能公司旗下已有投产项目,能够形成现实经营收入;新疆、陕西新能源基地及抽水蓄能项目仍需经过建设、并网和运营爬坡;可控核聚变和太空算力则属于更长期的产业投资。随着投资规模扩大,项目能否按计划投产、提高运营效率并形成稳定现金流,将直接影响公司多元化布局的实际回报。
4.3分红比例逐步提高,股东回报与资本开支需要平衡
股东回报方面,皖能电力2025年度已实施每10股派发现金股利3.79元,合计现金分红约8.59亿元,占当年归母净利润的40%。公司《未来三年(2026—2028年)股东回报规划》提出,2025—2027年度现金分红比例分别不低于归母净利润的40%、45%和50%,同时明确分红安排需以公司盈利、累计未分配利润为正,以及现金流满足正常经营和可持续发展需求为前提。
随着新能源资产整合和项目建设持续推进,公司既需要为新业务发展保留必要的资金,也需要兼顾股东回报。未来分红水平能否稳步提升,将取决于传统电源的现金流表现、新能源项目的盈利兑现,以及整体资本开支和融资安排。
五、核心观点:火电经营基础支撑,多元能源布局考验转型成色
皖能电力的转型路径,是在保持传统电源规模和保供能力的基础上,逐步扩大风光装机、完善储能调节,并向煤电低碳改造及前沿能源技术延伸。其中,新能公司并表是当前最具现实意义的进展,标志着集团新能源资产整合开始转化为上市公司的实际经营规模;新疆、陕西项目则进一步拓展了公司的跨区域发展空间。
未来,皖能电力能否实现多元化转型,关键在于新能源资产能否持续释放盈利能力,以及新增项目能否形成合理的投资回报。随着新能源增资、跨区域基地建设和抽水蓄能项目持续推进,公司也需要统筹资本开支、债务管理与股东回报。如何在扩大业务规模的同时提高资产运营效率、保持现金流稳定,将影响其多元能源战略的实际成效。
(文章来源:时代财经)




