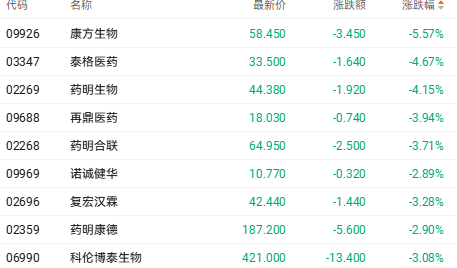
财联社11月18日讯 受核心创新药出海审批受阻影响,今日港股医药板块全线承压,其中康方生物跌幅居前,月内累计跌幅已超28%。
截至发稿,康方生物(09926.HK)跌5.57%,泰格医药(03347.HK)跌4.67%,药明生物(02269.HK)跌4.15%。
消息方面,康方生物旗下核心品种AK112(依沃西单抗)用于二线治疗表皮生长因子受体(EGFR)基因突变非小细胞肺癌的临床试验,因总生存期(OS)未达预期目标,正式遭到美国食品药品监督管理局拒绝批准。机构分析认为,目前HARMONi临床试验对AK112的估值贡献较为有限,后续HARMONi-3试验的数据表现将成为破局关键,但该试验的具体时间表尚未明朗。
基于HARMONi-3临床结果延迟公布的预期,相关机构在最新研报中剔除了AK112在EGFR基因突变非小细胞肺癌领域的销售预测,同时微幅下调了该管线的研发成功概率假设及海外一线非小细胞肺癌的商业化预期。
受此影响,机构将康方生物目标价由163港元大幅下调至74港元,但维持“买入”评级。同时,机构调整了其未来三年盈利预测:维持2026年净亏损7.87亿元人民币的预测不变,预计2027年净亏损1.17亿元人民币,2028年实现盈利10.82亿元人民币。
公司真金白银回购护盘释放长期信心
面对二级市场剧烈波动,康方生物迅速启动股份回购机制以稳定市场预期。
11月17日,公司受托人于公开市场斥资约1600万港元,购入25万股公司股份。
此外,董事会已正式批准额外动用不超过2亿元资金,由2021年受限制股份单位计划受托人在公开市场继续实施股份购买。
为何康方生物走弱引发医药股的调整?
有分析指出,此前港股创新药板块的核心定价逻辑高度依赖“海外BD+欧美高定价商业化”。作为曾创下50亿美元重磅出海纪录的明星单品,AK112一直是整个板块的“估值灯塔”。
此次在FDA审批环节受阻,直接促使市场对所有依靠“海外三期临床预期”支撑高估值的生物科技股重新进行风险折价,这也是泰格医药、药明生物等CXO及创新药企同步走弱的深层原因。
国内医保谈判向好创新药获政策托底
尽管海外审批遭遇短期逆风,但国内商业化环境正释放出积极的托底信号。
在124个经审查的谈判或竞价候选药品中,共有107个成功纳入医保目录,目录药品总数同比增2.4%至3331个。
其中107个新纳入药品中,1类创新药高达51个,占新增总数近半壁江山并创下历史新高;此外,商业保险创新药目录的12个谈判药品实现100%全额纳入。
瑞银认为,2026年医保目录调整节奏平稳、行业参与度高,充分体现了政策端对源头创新的支持力度。不过,具体的降价幅度影响仍有待两份目录于2027年1月1日正式生效后方可进一步确认。
(文章来源:财联社)




