界面新闻记者 | 张蕊
为了卖一瓶保质期只有7天的啤酒,泰山啤酒建起了从工厂到街边门店的一整套配送网络——两座工厂、52个配送仓,连接着全国3000多家专营店。
但这张网络没能带来持续增长。
2023年末至2025年末,泰山啤酒的专营店仅净增23家,2025年销量为8万吨,低于2021年超过13万吨的水平。当扩张投入迟迟换不来足够的销量,到期债务又集中压来,这家仍有盈利的啤酒企业,最终走进了破产重整程序。
如今,泰山啤酒等来了新的投资人。
品渥食品近日公告,其参与的联合体被确定为泰山啤酒重整投资人。
11月9日,品渥食品(300892.SZ)发布公告称,公司参与的联合体收到山东泰山啤酒股份有限公司管理人(清算组)出具的《中选通知书》,被确定为重整投资人。联合体另两名成员是泰安智义和泰安鑫义,出资额分别为3285万元和1万元。公告尚未披露品渥食品自身拟投入的金额,同时提示,这笔交易可能构成重大资产重组。
品渥食品以进口食品业务为主,2025年营业收入为7.91亿元,归母净利润为502万元。旗下啤酒品牌瓦伦丁当年实现收入1.1243亿元,占营业收入的14.21%。这一业务采用欧洲代工、成品进口的模式,产品保质期在10个月以上,主要通过商超和电商销售,公司没有自己的啤酒工厂。
相比之下,泰山啤酒拥有两座工厂,其经营模式也与进口啤酒有很大不同。2024年,泰山啤酒营业收入为5.02亿元,利润为1611万元。总经理张开利曾表示,2025年公司销量为8万吨,营收与上年基本持平。公司此前披露的信息也显示,2025年前4个月销量同比增长12%,当年2月28日的招商会签约了283家加盟商。
不过,销售与招商的进展并未缓解公司的财务压力。截至2025年10月31日,泰山啤酒资产为6.2169亿元,负债为6.6289亿元,净资产为负4119万元。
相比净资产缺口,更紧迫的问题是该公司能否偿付到期债务。2025年4月,浦东法院两起案件涉及的执行金额合计2003.15万元;同月,泰安市税务局公告其欠税536.76万元,到10月,欠税金额增至1738.08万元。麦芽供应商永顺泰也在2026年半年报中,对泰山啤酒的相关应收账款全额计提坏账,理由为“该客户破产重整”。
这些信息表明,泰山啤酒面临的已经不只是账面上的资不抵债,资金周转困难也已影响到税款和供应商货款的支付。
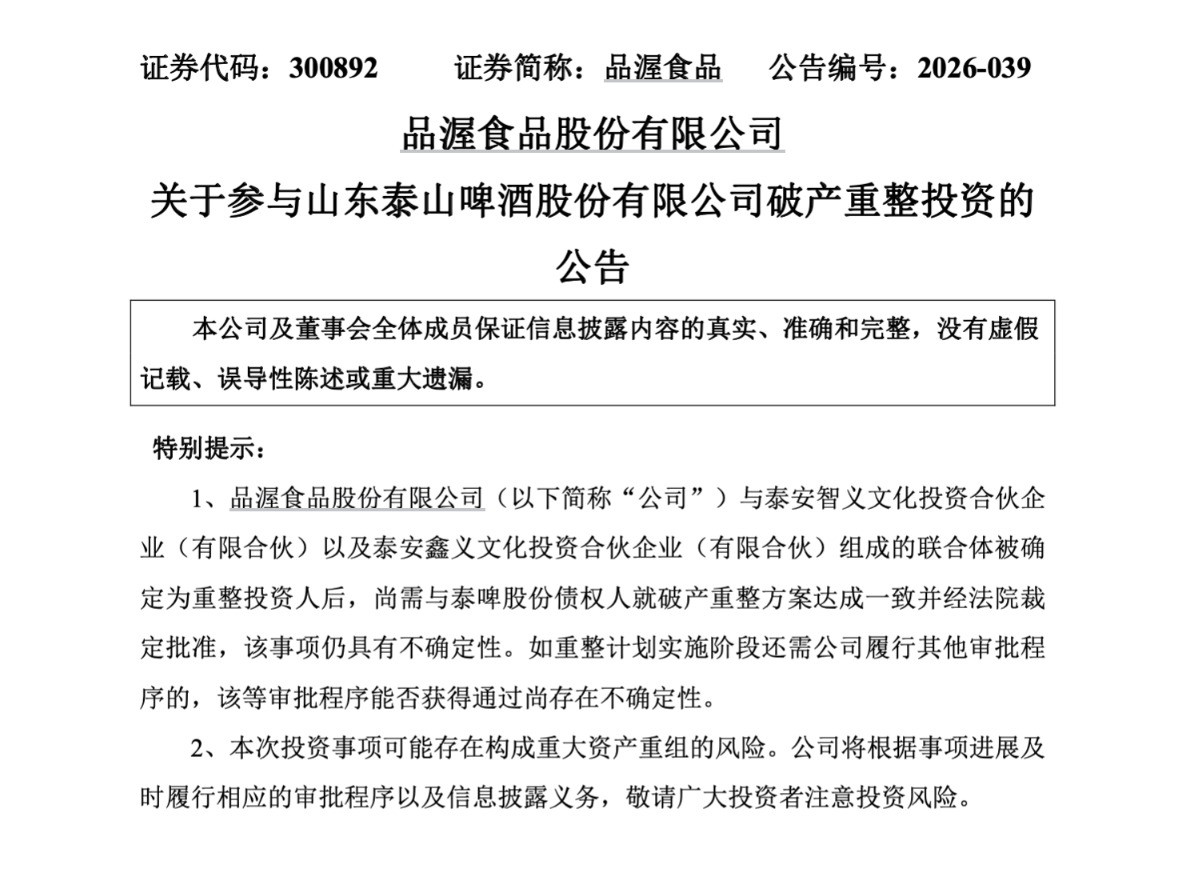
图片截自《品渥食品股份有限公司关于参与山东泰山啤酒股份有限公司破产重整投资的公告》
泰山啤酒的资金困境,需要结合自身经营投入与股东层面的风险来看。一方面,厂房和自建物流体系占用了大量资金;另一方面,股东的回购义务及债务问题,也给公司的后续发展增加了不确定性。
2021年3月,虎彩集团与CMC Tarzan、信金资本同泰山啤酒签下股东协议,两家基金合计受让20%股份。协议约定,若未能在2024年6月30日前完成合格IPO,两家有权要求虎彩集团及创始人按6亿元投资款加12%年化利息回购。回购义务人是虎彩和创始人,不是泰山啤酒。
上述期限届满后,泰山啤酒未能完成IPO。
2025年1月7日,虎彩集团持有的泰山啤酒2.847亿元出资额被东莞中院冻结,期限至2028年1月5日,申请执行人为虎彩集团的债权人。
彼时,虎彩集团自身也面临经营调整。其子公司虎彩印艺于2025年6月被东莞中院受理破产重整,并于当年8月从新三板摘牌。股东债务问题由此延伸至泰山啤酒的股权层面,进一步增加了其引入资本和推进上市的难度。
2026年1月13日,泰安市泰山区人民法院根据泰山啤酒的申请,裁定受理其破产重整,并于同日指定清算组担任管理人。4月23日,法院裁定五家企业实质合并重整,涉及生产、销售、物流和啤酒瓶回收等业务。这些原本分设于不同公司的经营环节,被纳入同一重整程序。
股东风险之外,泰山啤酒自身的经营模式同样值得审视。
围绕保质期只有7天的原浆啤酒,公司逐步建立起覆盖生产、配送与终端销售的体系。这套体系支撑了产品的差异化,也带来了持续的资金投入和运营压力。
2000年8月1日,泰山啤酒注册为股份公司,控股股东为虎彩集团,实际控制人为陈成稳夫妇。2008年9月,公司建成占地500余亩的工业园,年产能20万吨,并称其为国内最大的原浆啤酒生产基地。
2010年推出的“7天鲜活”,成为泰山啤酒此后发展的重要产品。董事长陈成稳曾解释,在既有啤酒品类已被竞争对手占据优势的情况下,泰山啤酒需要创造一个新品类,争取成为原浆啤酒领域的领先者。
但“7天鲜活”所强调的短保质期,也对销售和配送提出了更高要求。虽然泰山啤酒也有保质期28天的产品,主力产品仍是7天原浆,意味着从灌装到消费,需要在很短的时间内完成流转。
2016年之前,泰山啤酒主要采用传统经销模式。产品从工厂进入经销商仓库,再铺向终端,这条流通链路难以适应7天的保质期。此后,公司开始发展专营门店,将销售链路缩短为“工厂—门店—消费者”,传统经销渠道则作为补充。
按照公司的定位,专营店兼具体验中心与配送中心的功能,选址需要同时靠近餐饮街和社区,以满足佐餐饮用等需求。
与主要通过餐饮终端销售的传统啤酒相比,泰山啤酒希望通过餐厅和社区附近的专营店,直接触达消费者。缩短流通环节,有助于减少渠道加价,也便于公司根据门店需求组织生产,但相应的终端经营与配送工作,需要由专营店承担。
对加盟商而言,这套体系的进入门槛相对较低。按照公司公布的政策,专营店免加盟费,授权期为一年,收取2万元保证金,无违约情况下到期无息退还。店主按出厂价进货,自行申报采购量,公司按需生产。
界面新闻从一位专营店店主处了解到,专营店实际以加盟模式运营,公司不设强制销售指标。若经营情况不理想,店主会自行选择退出。
不过,较低的进入门槛并不能消除短保产品的经营压力。
7天原浆在冷链运输中消耗一两天后,留给门店的销售时间通常只有四五天。淡季或天气变化导致客流减少,都可能增加产品过期的风险。公司承诺由总部回收过期酒,但现有披露未说明相关损耗的具体承担方式,终端配送费用则由加盟商承担。
从销售规模看,若将2025年8万吨销量简单平均分摊至3183家门店,每店年销量约为25吨。公司曾提到,单店最高年销量可达100吨。虽然公司总销量并不一定全部通过专营店实现,最高销量也不能代表普遍水平,但两者的差异仍提示,不同门店的经营表现可能存在较大分化。
短保原浆之外,易拉罐和果啤等保质期更长的产品,也为门店提供了补充。对于外地市场的专营店而言,“7天原浆”能够吸引消费者关注,能否形成稳定销量,则取决于当地消费习惯和门店的经营能力。如果过期产品的损耗最终由公司承担,销售网络扩大,也会相应提高总部对库存和退货的管理要求。
与加盟商承担的门店经营压力相对应,公司需要持续投入生产和配送体系。泰山啤酒表示,其在佛山投资4.5亿元建厂,在全国布局52个DC仓,配送标准为900公里以内当日达、300公里以内半日达,以此扩大短保啤酒的销售范围。
这套网络需要为全国3000多家专营店供货。工厂、车队和仓库的投入由公司承担,运费则由加盟商承担。其运营效率,既关系到公司的资金回收,也影响加盟商的经营成本。
门店数量的变化,在一定程度上反映了这套模式的扩张情况。2022年9月,泰山啤酒门店超过3000家;2023年末为3160家,到2025年末增至3183家,两年间仅净增23家。
与此同时,公司披露2025年新开门店776家。若相关统计口径一致,这意味着在2024年至2025年间,也有大量门店退出,仅凭新开店数量难以判断网络的实际增长。陈成稳曾于2020年9月提出“千城万店”目标,六年过去,门店规模仍在3000家左右。
泰山啤酒的经营困境,并不意味着短保原浆缺少消费需求。过去十余年,公司依靠这一产品形成了市场认知,并建立起全国销售网络。但产品获得认可之后,企业仍需要解决规模增长与经营成本之间的平衡。
2021年,泰山啤酒披露销量突破13万吨,销售收入6.48亿元;2025年销量为8万吨。公司未说明两个年份的销量是否完全采用同一统计口径,若口径一致,降幅约为38%。
短保原浆也为泰山啤酒带来了较高的产品售价。按照2025年营收与上年基本持平的说法,以2024年5.02亿元营收和2025年8万吨销量粗略估算,每吨收入约为6270元。
作为参考,2025年重庆啤酒、青岛啤酒、珠江啤酒和燕京啤酒的吨价分别为4915元、4245元、4019元和3783元。由于泰山啤酒采用跨年度数据估算,这一比较只能作为大致参照。
但与此同时,其他企业也在扩大鲜啤及即时配送业务。
青岛啤酒的7天原浆已实现全国九成城市次日达;华润啤酒与美团歪马送酒合作的淡爽拉格,2026年8月日销量超过16万罐。歪马通过自建前置仓配送,一个仓覆盖五百至八百个SKU,可以由不同商品共同分担配送设施的成本。
蜜雪冰城旗下的“鲜啤福鹿家”也在快速扩张,2025年9月被收购时约有1200家门店,到2026年5月已突破3000家。随着更多企业进入,泰山啤酒需要面对的竞争,已经延伸至终端覆盖和配送效率。
对于品渥食品而言,参与泰山啤酒重整,意味着有机会获得本土生产能力和一套现成的专营店网络。这也是其原有进口啤酒业务之外的一次尝试。
截至上述公告披露,投资总额尚不明确。11月10日至15日期间,品渥食品也未发布定增、并购贷或可转债相关公告,后续投资规模及资金安排仍需关注。
除资金投入外,重整还涉及职工安置和企业后续经营安排。品渥食品需要接手的,是一家拥有工厂、员工和销售网络的持续经营企业,后续整合的复杂程度也高于单纯购买生产资产。公告后五个交易日,品渥食品股价从21.29元降至20.79元,累计下跌2.35%。
重整有望通过债务调整缓解泰山啤酒的财务压力,为后续经营争取空间。但围绕7天保质期建立起来的生产和配送模式,仍需要新的投资人继续完善。
(文章来源:界面新闻)




