2027年电煤长协签约启动,履约监管进一步硬化。煤价高位叠加长协入规,煤炭股红利价值再获关注。
2027年电煤合同签约窗口开启
11月13日,国家发展改革委办公厅印发《关于做好2027年电煤保供中长期合同签订和履约工作的通知》,2027年电煤长协签约正式启动。
中国煤炭市场网11月18日发布的政策对比显示,发电企业80%签约比例、煤炭企业75%资源保障比例、80%合同纳入重点监管台账等要求延续,签约录入截止时间提前至12月5日,煤矿报量提前至11月18日。
履约要求由单一数量考核扩展至数量、质量、时间、运力四个维度,履约情况需按月公示并报送。价格机制继续采用"基准价+浮动价",产地合同需建立月度调整机制,铁路运力合同则新增三方盖章确认。
此次年度通知与《能源保供中长期合同管理办法(试行)》形成衔接。上述《办法》共6章45条,将电煤、电力、天然气3类保供长协纳入统一制度框架,自12月1日起施行,并明确"企业主责、政府监管、分级负责"的责任链条。
供给端,国家统计局数据显示,10月规上工业原煤产量3.8亿吨,同比下降5.8%,日均产量1242万吨;前10月累计产量38.3亿吨,同比下降3.8%。
价格端,长城证券行业周报显示,截至11月13日,秦港Q5500动力煤平仓价为1020元/吨,周环比上涨7元/吨;11月年度长协价为727元/吨,环比上涨10元/吨。
盈利稳定性与红利价值获机构关注
电煤中长期合同是煤炭企业与发电、供热企业签订的,期限通常在一年及以上、明确数量和价格机制的购销合同,核心在于以长期协议稳定供需与价格预期。随着2027年签约启动及《办法》实施临近,行业关注点正由短期煤价弹性延伸至盈利确定性和现金流质量。
长江证券11月17日发布的行业周报显示,2026年以来,秦港Q5500动力煤平仓价累计上涨约49%,11月年度长协价较1月上涨6%至727元/吨。
"每一次调整都是在矫正上一阶段现货煤价的失控,将煤电利益再分配从供需博弈转向制度均衡。"长江证券指出,长协定价机制的持续优化,有助于在煤企合理利润与电厂可承受成本之间形成均衡。
国泰海通证券10月30日发布的行业事件快评则聚焦盈利稳定性。《办法》首次将3类能源保供长协纳入统一制度框架,并从量、价、履约层面硬化约束。"长协制度下,煤炭企业未来盈利稳健性、可预见性提高,叠加高分红,红利属性愈发凸显。"国泰海通证券认为,这有助于熨平煤价大幅波动,推动上下游盈利更趋稳健。
煤电联动也提供了另一观察维度。华泰证券10月20日发布的行业专题报告测算,若2026年底电力年度长协谈判参考的煤价中枢为850元/吨,较2025年均价高约150元/吨,对应用煤成本上升1.5分至4.2分/千瓦时,或支撑2027年电价上涨5%至10%。
"电、煤长协机制改革均在提高现货价格因子权重,煤电联动效果增强,动力煤供给成为火电出力新约束。"华泰证券指出。
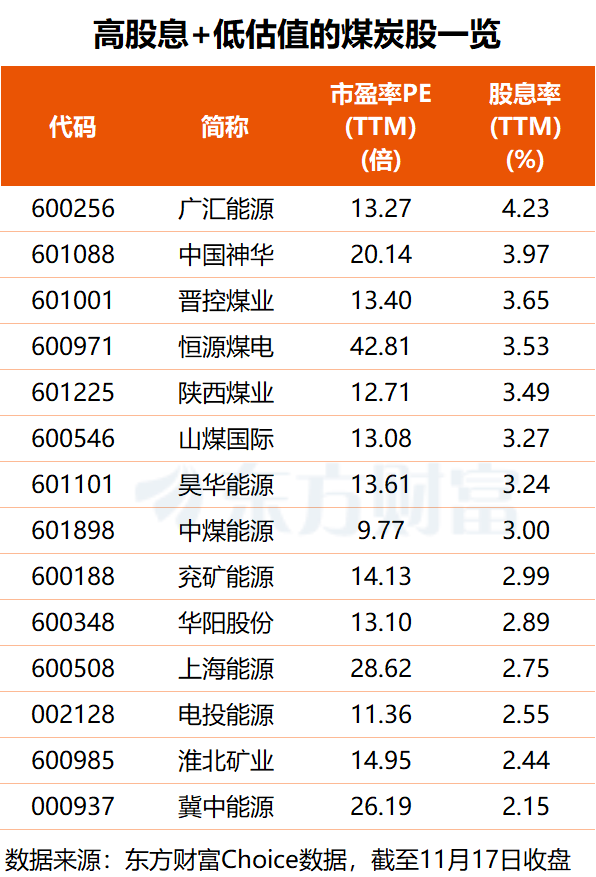
高股息+低估值名单出炉
东方财富Choice数据显示,A股有超30只煤炭概念股。
估值方面,中煤能源以9.77倍居首,新集能源以10.35倍位居次席,电投能源以11.36倍紧随其后;陕西煤业、山煤国际、华阳股份、广汇能源、晋控煤业、昊华能源市盈率均低于14倍。
股息率方面,多只概念股股息率超3%:广汇能源以4.23%领跑,中国神华、晋控煤业分别为3.97%、3.65%;恒源煤电、陕西煤业、山煤国际、昊华能源依次落在3.2%至3.6%区间,股息率分别为3.53%、3.49%、3.27%、3.24%。
按重述后口径,中国神华10月商品煤产量4530万吨、销量5260万吨,同比分别增长10.2%、2.1%;自有铁路运输周转量272亿吨公里,同比增长4.6%。公司半年度A股每股派现0.98元,A股派现179.46亿元。
中煤能源10月商品煤产量1089万吨、销量2191万吨,销量同比增长0.1%;甲醇产量17.8万吨、销量17.5万吨,同比分别增长45.9%、42.3%。同期聚乙烯销量6.5万吨,同比增长8.3%,煤炭与煤化工业务多点推进。
(文章来源:东方财富研究中心)




