大家好,今天是2026年11月18日星期三,欢迎来到今日投资机会!
01 全球市场观察
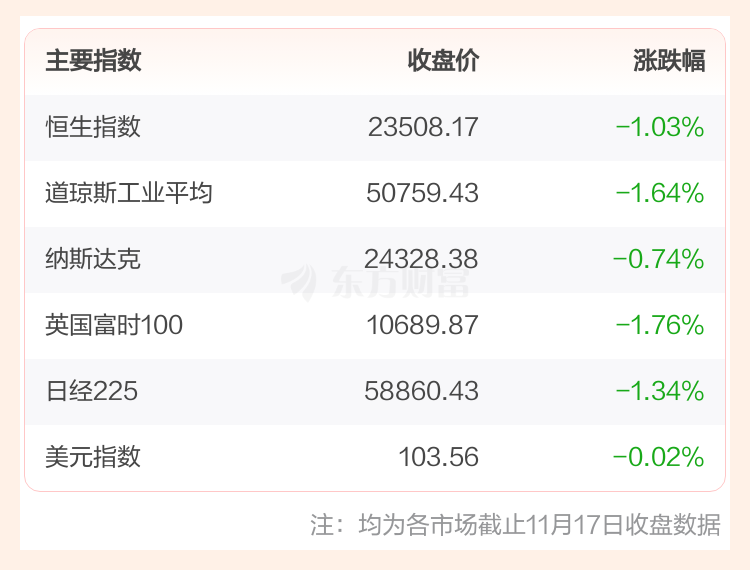
投顾观点:全球风险偏好继续下降,但美股光通信概念股逆势上涨,A股相关概念或将继续受益
美股市场:截至11月17日收盘,美股三大指数全线下跌。消息面上,英伟达第三季度营收1158亿美元,预期1093.3亿美元。其中数据中心营收1076亿美元,预期1018.7亿美元。调整后毛利率74.9%。英伟达预计第四季度营收1274亿至1326亿美元,预期1252.5亿美元。
欧股市场:截至11月17日收盘,欧洲三大股指全线下跌。
商品市场:截至11月17日收盘,国际油价上涨,COMEX黄金期货当月连续合约下跌。
日韩市场:截至11月18日8:30,日经225和韩国KOSPI高开高走。
02 独家策略观点
投顾观点:昨日A股受外围压制延续调整,但跌幅收窄,指数抵抗特征较明显。短期只要不放量破位,或可留作短线试探性观察窗口
1)盘面表现:早盘拉升,午后跳水。
昨日A股三大指数集体低开,早盘在半导体链带动下快速回升,科创50盘中一度涨超3%,市场出现明显抵抗;午后抛压再度释放,指数震荡走低,尾盘小幅回抽。
沪深两市成交额缩量至约1.46万亿元,全市场超4100只个股下跌,个股亏钱效应较重。
2)技术解析:修复未现,均线转空。
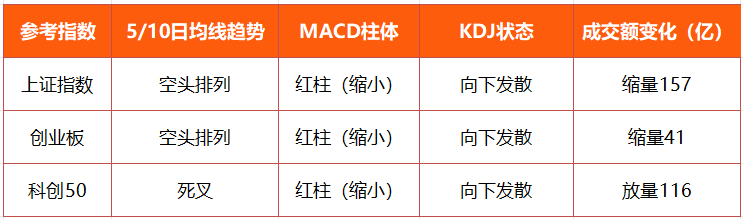
由上图可见,三大指数短线指标仍在走弱。
沪指和创业板指短期均线呈空头排列,KDJ向下发散,盘中均创出调整新低,说明短期反弹链条在价格层面已明显弱化;科创50虽逆势收涨,但短期均线死叉、MACD红柱缩短、KDJ向下发散,更多属于超跌回补,不宜视为趋势反转信号。
3) 资金聚焦:半导体回流,传媒退潮。
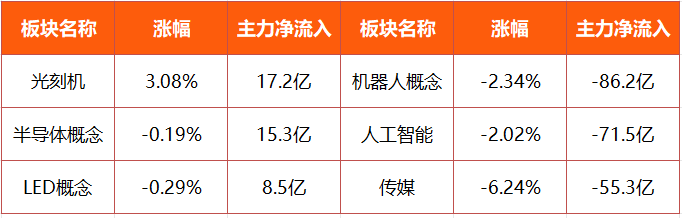
由上图可见,光刻机、半导体、LED等方向获得主力资金净流入,成为当日盘面相对占优的方向;机器人、人工智能、传媒等板块则遭资金集中抛售。
资金从前期拥挤的传媒等题材撤出,向半导体设备、材料等“自主可控硬科技”方向迁移,更多属于退潮过程中的结构性切换,而非全面风险偏好修复。
4)综上所述,昨日A股受外围扰动影响缩量调整,三大指数基本回踩至阶段支撑区域附近,板块高低切换特征较为明显。展望后市,短期抛压尚未充分消化,增量资金入场意愿仍偏弱,市场或进入“以量能定方向”的观察窗口;若成交量维持温和水平,行情大概率以震荡整理和结构性分化为主。
03 板块机会速递
投顾观点:贵金属板块或正迎来"央行购金结构性托底+信用重定价"的双重共振
贵金属(涵盖黄金及白银等贵金属的采选与冶炼、贵金属资源再生回收、黄金珠宝与投资金终端零售、贵金属贸易加工、伴生贵金属综合利用、贵金属装备与检测等产业链环节)。
关键词:央行购金+货币资产转变。
驱动逻辑:
1) 全球央行持续购金构成需求支撑,中国央行增配空间保持充足。世界黄金协会2026年11月3日发布的报告显示,全球央行及其他官方机构前三季度累计购金675吨,同比增长6%;同时截至今年10月末,中国央行连续24个月增持、官方黄金储备升至约2435吨,且中国黄金占外储比例仅约8%、增配空间仍然可观。
2)定价范式转变,从"抗通胀商品"升级为"对冲主权信用与实际利率的货币资产"。截至今年10月美国联邦债务规模突破40万亿美元、利息支出占财政比重抬升,主权信用与美元信用的对冲需求被制度化,去美元化配置从"交易主题"变为"储备行为"。
代表方向:资源型黄金矿业龙头、白银矿业、冶炼与精炼环节、贵金属资源再生回收、黄金珠宝与投资金零售、贵金属贸易加工等。
从盘面表现来看,昨日贵金属板块低开后逆势拉升,短线出现超跌修复。展望后市,中长期央行购金、储备多元化等逻辑仍在;短期金价仍受美元和美债收益率扰动,板块或维持震荡修复,但不宜追高。
最后,今日无新股申购。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




