11月过半,港交所官网披露易栏目新增两份申请版本:11月9日披露浙江和夏科技申请GEM,11月12日披露江丰电子递表主板。和夏科技为失效后再递,江丰电子则终结了此前44天的主板常规企业首次递表空窗。
事实上,披露少甚至空窗并不意味着港股IPO遇冷,企业奔赴港交所上市的脚步并未停歇。整个十月,港交所官网披露易新增约6个新名字,而港交所10月月报显示,当月主板新受理35宗上市申请。
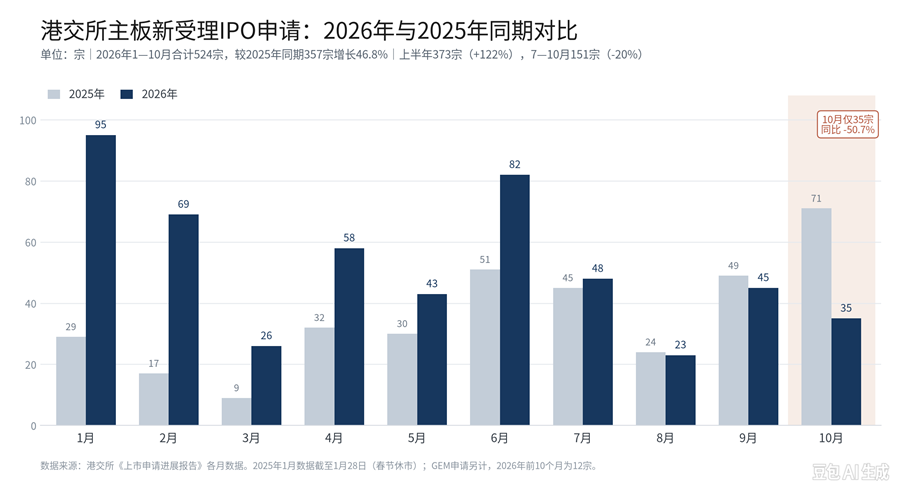
把前十个月的数据摊开看,港交所月报显示,2026年1至10月主板新受理上市申请524宗,较2025年同期的357宗多出167宗,增幅46.8%;月均受理量由35.7宗升至52.4宗。
但2026年至今的节奏是前高后低,上半年主板受理373宗,2025年同期168宗,同比增长122%;7至10月合计151宗,较去年同期的189宗减少20.1%。
那么,为何出现了这种港股新披露“空档”的情况,为何“披露少”不等于“递表少”?相比去年同期,2026年下半年又为何出现受理节奏放缓?
“保密递表”增多
近几个月,港交所非公开方式提交上市申请(市场俗称“保密递表”)的情况日益增多,企业“保密递表”不再留下公开痕迹。
追溯历史来看,2018年,随着新经济上市改革,港交所引入非公开递交上市申请机制(载于《主板上市规则》第22项应用指引),最初仅适用于合资格的第二上市申请人及海外上市满五年且市值庞大的公司;2025年5月推出的“科企专线”将保密递交扩展至第18A章生物科技及第18C章特专科技公司;2026年3月13日,联交所刊发咨询文件,7月24日咨询总结发布、修订规则当日生效,保密递表扩展至所有新申请人,且无需事先取得豁免。
根据规则,企业保密递表生效后,其上市申请版本无需在递交时刊登,至聆讯后资料集阶段才公开;若消息外泄,联交所可要求提前登载。
IPO日报依据官方单月受理宗数减去公开刊登申请版本的家数,剔除投资工具类申请,粗略估计,两者差额8月在13家左右,9月接近30家,10月25家以上,这差额主要来自“受理了但未刊登申请版本”的非公开提交上市申请、直接以PHIP(聆讯后资料集)亮相的项目,以及受理与刊登的时点差。上述数量可视为保密递表企业的上限数量。
据港交所披露易记录,登临科技、北京先通国际医药、梅卡曼德机器人在递表阶段均未刊发申请版本,并直接以聆讯后资料集亮相。港交所不单独披露非公开递表名单,上述可视为公开记录下的确认案例。
申请有效期放宽
“失效重报”规则调整,企业递表节奏被拉长。2026年8月21日,港交所宣布三年期临时豁免,将合资格上市申请的有效期由6个月延长至12个月,适用于当日仍有效以及此后提交或重报的申请。由此,企业不再为躲避"申请失效"而赶时点递交,节奏被主动拉长。
香港联交所表示,此举将为申请人、保荐人及其顾问管理上市时间表提供更大灵活性,减少重新提交申请的频率及反复更新文件材料的负担,使其可集中精力保障申请及上市文件质量。
这次调整省下的是真金白银和时间。此前,德勤中国资本市场服务部上市业务华南区主管合伙人吕志宏向媒体算过一笔账,过去申请若在6个月后仍未完成上市,企业重新递表需再次缴纳约65万港元的上市申请费用,此外还要耗费投行、律所、会计师事务所更新整套上市文件的时间与费用。
除此之外,递表数量阶段性偏少也有明确的财务周期与季节性规律。年末历来是港股IPO淡季,递表、发行都会降温:一方面机构年底结账,二级市场流动性收缩,企业普遍避开年底发行窗口;另一方面年末审计数据即将过期,很多公司会等更新完全年财务数据再递表,避免中途补数据增加成本。
市场发行端转冷
值得一提的是,除了政策或规则带来的变化,就市场来看,9月下旬以来港股一级市场降温,新股破发率走高、认购热度回落。
9月17日,四方精创在挂牌前五天宣布延迟全球发售;9月22日,已通过聆讯的军信股份暂缓发行。进入10月,挂牌的奕斯伟计算、传音控股、东山精密首日全部收跌;瘦西湖文旅公开发售录得3064倍认购,却因国际配售不足额而叫停;微亿智造在招股后、挂牌前延迟全球发售。11月,原定9日挂牌的和美药业也宣布延迟。
根据中信证券研报口径,9月单月新股破发率约58%,三季度整体破发率升至45.2%,而在11月11日的公开报道中,浦银国际首席策略分析师赖烨烨对证券时报表示,上半年港股新股首日破发率仅14.1%,但截至10月底,下半年以来破发率升至50%。
二级市场的流动性背景也在变化。据港交所月度统计,10月证券市场日均成交1807亿港元,较6月3191亿港元的年内高点回落四成以上;不过前10个月日均成交2638亿港元,仍较去年同期的2582亿微增约2%。
业内给出的定性是:一级市场正从“追求申报速度”转向“重视发行质量与成交确定性”。此前,汇生国际资本总裁黄立冲在接受媒体采访时公开指出,这不能简单理解为市场转冷,而是进入消化存量申报项目的阶段。
9月24日,德勤将全年港股IPO募资预测由至少3000亿上调至最少4800亿港元;毕马威10月中旬则表示,全年集资额有机会逼近5000亿港元。两家机构对于全年港股IPO募资的预测均指向有望超过2010年(约4495亿港元)的历史纪录。
这也意味着,披露页面只能反映公开递表,不能反映全部递表。今年三季度起,非公开递表与12个月有效期进一步放大了这一偏差;以页面家数判断IPO冷热,已不足以单独作为依据。
记者王莹李昕
(文章来源:IPO日报)




