11月17日,一则关于中际旭创的看空测算消息在市场迅速发酵。
某机构在一篇看空AI的总结性报告中,以2029年AI资本开支8000亿美元为测算基准,叠加15%利润率等假设,测算出中际旭创2029年净利润约300亿元,进而得出其“稳态估值”仅在3000亿至4500亿元之间的结论。按中际旭创当前市值测算,该报告暗示公司股价仍有约25%的回撤空间,并据此建议“配置型资金可酌情在4000亿以下设计左侧网格低吸策略”。
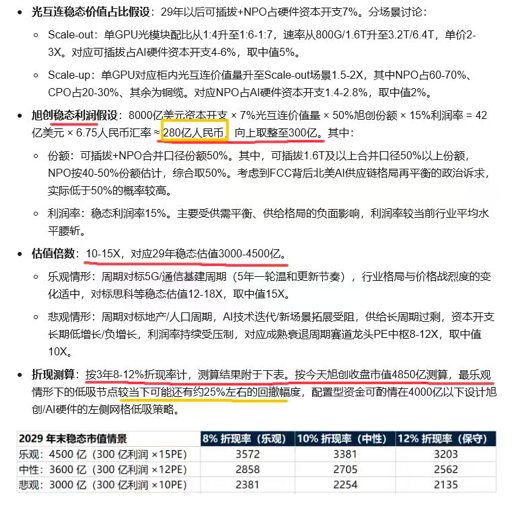
消息截图
这份报告看似模型严密、假设齐全,实则多处前提与产业事实严重背离。说它“坏”,不是因为它看空,而是因为它把极端悲观假设包装成“稳态测算”,用一套经不起产业数据检验的推演,去定义一家光模块龙头企业的长期价值。
15%利润率假设:不到公司当前实际净利率的一半
该报告测算的核心假设之一,是中际旭创“稳态利润率15%”,理由是“供需平衡、供给格局的负面影响,利润率较当前行业平均水平腰斩”。
但事实是什么?中际旭创2026年三季报显示,公司营业收入695.47亿元,合并净利润(含少数股东损益)240.95亿元,对应净利率34.65%;归母净利润222.38亿元,对应净利率31.98%。分业务看,2026年上半年光通信收发模块业务毛利率高达46.59%,营业收入比上年同期增长186.56%。
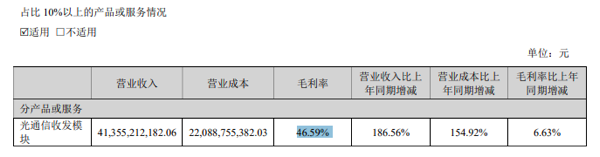
中际旭创2026年半年报
对照来看,报告设定的“稳态”利润率,不到公司当前实际净利率的一半,甚至低于公司核心业务的毛利率逾30个百分点。把“腰斩再斩”的极端假设称为“稳态”,这不是测算,这是预设结论倒推参数。
8000亿美元资本开支基准:低于主流机构一致预期
报告以2029年AI资本开支8000亿美元为测算基准。但高盛11月最新发布的《Top of Mind》研报引用FactSet一致预期,预计2027年六家主要云厂商的整体资本开支将达到1.4万亿美元;即便以不含SpaceX的五家厂商为口径,2027年的一致预期也在1.1万亿美元左右。此前高盛曾指出,全球AI资本性开支2027年预计达到1.2万亿美元。
一家机构用8000亿美元去测算2029年的“稳态”,却对2027年已高达1.1万亿至1.4万亿美元的主流一致预期视而不见——这不是严谨的保守,而是选择性地把基准压到最低,再在此基础上层层打折。
有光通信行业资深业内人士接受上海证券报记者采访时直言:“最近某海外研究机构就全球AI资本开支测算做出调整,但其主要是基于模型预测,预测数据只是作为参考标准之一;且测算基于极端悲观假设,与实际情况不符。前述流传的估值推演或引用该数据作为测算基准,结论具备较强假设性。”
“需求收缩”前提:公司已明确否认
报告推演的另一个隐含前提,是需求收缩、供给过剩。但中际旭创在11月3日电话会议上已给出明确回应:“绝大部分客户未下修需求或订单,个别客户存在产品结构性调整,还有部分客户1.6T需求甚至较此前还有所增加。”公司明确表示,即使考虑个别客户结构性调整,2027年的行业整体需求仍在原预测范围内,其中头部客户需求依然强劲。
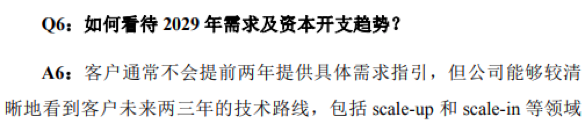
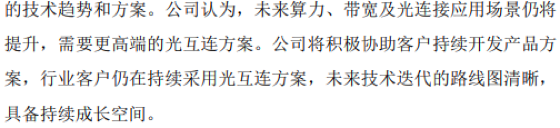
中际旭创投资者关系活动记录表
据公司此前披露,2027年绝大部分订单已覆盖全年;关于2028年需求,目前已有至少一家重点客户给出明确需求指引,且需求强劲,其他客户的需求指引仍在持续收集,公司仍然看好2028年行业整体需求和景气度。谈及2029年,公司表示客户通常不会提前两年提供具体需求指引,但公司能够较清晰地看到客户未来两三年的技术路线,包括scale-up和scale-in等领域的技术趋势和方案,“未来算力、带宽及光连接应用场景仍将提升,需要更高端的光互连方案”,“未来技术迭代的路线图清晰,具备持续成长空间”。
一边是公司订单覆盖全年、头部客户需求强劲、技术路线图清晰;另一边是报告用“需求收缩”的假设把2029年利润压到300亿元。这不是基于事实的预测,而是基于立场的叙事。
看空可以,但预测需要基于事实
市场当然可以有不同观点。看空AI资本开支、看空光模块竞争格局、看空龙头份额可持续性,都是可以讨论的命题。但一份负责任的报告,至少应该做到:资本开支基准与主流一致预期可比,利润率假设与公司实际盈利能力可对照,需求前提与公司公开披露可印证。
中际旭创当前净利率34.65%、光通信收发模块毛利率46.59%、2027年订单绝大部分覆盖全年、头部客户需求依然强劲、2028年已有重点客户给出强劲指引、2029年技术路线图清晰。这些是公开披露的事实。一份建立在“15%利润率”“8000亿美元资本开支”等假设之上的报告,把这些事实全部绕开,然后告诉市场“这才是稳态”——罔顾事实做空光模块龙头,这篇“研报”坏得很。
(文章来源:上海证券报)




